
La roadmap quantistica e la strategia Foundry di IonQ fino al 2030

IonQ IONQ si sta posizionando all'intersezione tra le priorità della sicurezza nazionale e l'infrastruttura quantistica scalabile. Con un bilancio rafforzato e una roadmap ampliata, la direzione punta a un'accelerazione significativa dei ricavi nel 2026 e oltre.
Sicurezza Nazionale ed Espansione Federale Guidano l'Adozione
Nell'ultimo terzo trimestre riportato del 2025, IonQ ha lanciato IonQ Federal, affinando il suo focus sulle opportunità con il governo degli Stati Uniti. Il management ha citato più di 1 miliardo di dollari di proposte in corso e ha indicato le partnership con il Department of Energy insieme alla vendita dell'hub EPB eseguita all'inizio del 2025 come prova della crescente trazione a livello federale.
La composizione dei ricavi sottolinea questo slancio. Le vendite del terzo trimestre sono state circa il 70% negli Stati Uniti e il 30% internazionali, un cambiamento notevole rispetto alla base prevalentemente domestica dell'anno precedente. Il management ha inoltre stimato ricavi per il quarto trimestre superiori a quelli del terzo trimestre, rompendo la stagionalità storica, e ha aumentato la previsione di ricavi per l'intero anno.
Questi sviluppi suggeriscono opportunità ricorrenti in espansione mentre IonQ transita da transazioni di singoli prodotti a implementazioni integrate attraverso computing, networking, sensing e sicurezza. Man mano che le soluzioni integrate progrediscono con governi e clienti Fortune 500, le stime trimestrali dei ricavi per il 2026 tendono a salire durante l'anno, sostenendo la visione di una domanda in crescita.
Tempo, Sistemi a 256 Qubit e Traguardi a Breve Termine
IonQ prevede di spedire Tempo nel 2026 e di dimostrare un dispositivo a 256 qubit con Electronic Qubit Control quest'anno, con le consegne di Forte Enterprise e Tempo in linea con i piani. Questi traguardi ancorano la narrativa di commercializzazione a breve termine dell'azienda.
L'esecuzione nel terzo trimestre rafforza questa traiettoria. I ricavi hanno raggiunto i 39,9 milioni di dollari, in crescita del 222% anno su anno, e il management ha preannunciato un aumento sequenziale nel quarto trimestre. L'outlook annuale alzato e la fiducia sulle consegne dei prodotti riflettono i progressi rispetto alla roadmap.
Insieme, le spedizioni di Tempo e la dimostrazione dei 256 qubit sono fondamentali per la prevista crescita dei ricavi nel 2026. La Zacks Consensus Estimate proietta un incremento nei ricavi annuali il prossimo anno, coerente con l'aumento delle implementazioni di sistemi e una più ampia adozione di soluzioni.
IonQ, Inc. Prezzo e Consensus
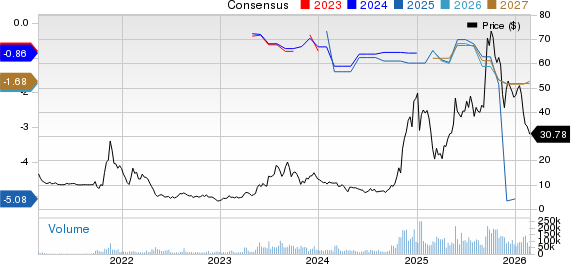
IonQ, Inc. price-consensus-chart | IonQ, Inc. Quote
Da 200.000 Qubit a Due Milioni
Guardando oltre, IonQ prevede che le unità di elaborazione quantistica da 200.000 qubit inizino i test funzionali nel 2028. Questi sistemi sono progettati per abilitare oltre 8.000 qubit logici ad altissima fedeltà, segnando una svolta significativa di scala.
Il management ha anche accelerato la tempistica per il chip da due milioni di qubit fino a un anno. L'azienda punta a 1.600 qubit logici nel 2028 e 80.000 entro il 2030, evidenziando il suo impegno verso sistemi quantistici su larga scala pronti per l'impresa.
Questi traguardi sono centrali per sbloccare ricavi su scala. Raggiungere un numero maggiore di qubit logici è visto come la porta d'accesso a carichi di lavoro commerciali più ampi, una più profonda integrazione con il governo e una migliore economia attraverso l'accesso all'hardware e alla piattaforma.
Integrazione Verticale con SkyWater e Scala dei Costi
L'acquisizione pianificata di SkyWater Technology da parte di IonQ integrerebbe verticalmente una fonderia onshore Trusted di categoria 1A DMEA. La transazione, valutata circa 1,8 miliardi di dollari e prevista per la chiusura nel secondo o terzo trimestre del 2026, è concepita per garantire l'approvvigionamento e accelerare l'iterazione dei wafer.
Una revisione indipendente ha confermato che le parti necessarie per costruire un computer quantistico da due milioni di qubit potrebbero costare meno di 30 milioni di dollari ai prezzi del 2025. Il management continua a progredire nel controllo elettronico dei qubit mentre sfrutta la produzione di semiconduttori consolidata e l'acquisto all'ingrosso per ridurre i costi e abbreviare i tempi di produzione.
Un'iterazione più rapida dei wafer, la prototipazione parallela e una migliore producibilità potrebbero migliorare l'economia unitaria man mano che i volumi crescono. Nel tempo, questa strategia di scala dei costi mira a sostenere prezzi competitivi e l'espansione dei margini, rafforzando il caso di investimento a lungo termine.
Rischi per la Tesi Quantistica a Lungo Termine
Nonostante lo slancio strategico, i rischi restano rilevanti. Il management ha confermato la guidance di perdita EBITDA rettificata tra 206 e 216 milioni di dollari per il 2025, e la Zacks Consensus Estimate indica perdite continue anche nel 2026. Le spese per ricerca e sviluppo, vendita, generali e amministrative sono destinate ad aumentare per sostenere gli sforzi di scala.
La visibilità è inoltre limitata da cicli di vendita pluriennali. Il portafoglio di oltre 1 miliardo di dollari consiste in proposte piuttosto che prenotazioni, e il management ha invitato alla cautela nel modellare grandi accordi di soluzione nel breve termine. Qualsiasi slittamento nei traguardi tecnologici chiave, incluse le consegne di Tempo o sistemi con più qubit, potrebbe ritardare l'adozione e allungare i cicli di vendita.
Nell'industria più ampia dei Computer - Integrated Systems, concorrenti come Silicon Motion Technology SIMO e Seagate Technology Holdings STX attualmente detengono un Zacks Rank #1 (Strong Buy), riflettendo tendenze di stima più forti nel breve termine. IonQ ha un Zacks Rank #3 (Hold), segnalando un equilibrio nello slancio a breve termine mentre gli investitori ponderano le ambizioni di lungo periodo rispetto ai rischi di esecuzione e redditività.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs: Non aspettate le elezioni di metà mandato, il mercato “Goldilocks” potrebbe accendere prima del previsto il rally di fine anno delle azioni USA
Goldman Sachs ritiene che il mercato abbia sovrastimato i rischi di stagflazione e di elevati rendimenti; l'effetto dei dazi si sta attenuando, l'energia potrebbe favorire la deflazione e la consumerizzazione dell'AI porterà a una riduzione dei costi, spingendo l'inflazione verso il basso. Sebbene la crescita rallenti, la redditività core rimane forte, mentre lo spazio di manovra delle banche centrali è limitato. In uno scenario "Goldilocks", il FOMO sull'AI si riaccende e non è necessario attendere le elezioni di medio termine: il rally "Goldilocks" potrebbe anticipare il trend di fine anno delle azioni USA.
Il rapporto del terzo trimestre è imminente, Samsung Electronics e SK Hynix affrontano aspettative "estremamente elevate", mettendo alla prova il "mercato globale dell'AI".
L'ondata dell'AI sta guidando un "super ciclo" globale dei semiconduttori; Samsung e SK Hynix potrebbero vedere il loro utile operativo combinato per il terzo trimestre avvicinarsi al record storico di 190 mila miliardi di won sudcoreani. La competizione per la HBM4 si sta intensificando, mentre l'aumento di dieci volte della domanda di larghezza di banda di memoria da parte dell'AI generativa trasforma la memoria stessa nel vero "sangue" dei data center AI. Due imminenti rapporti finanziari determineranno se questa prosperità sia solo un fenomeno temporaneo o il segnale di una rivoluzione strutturale che rimodellerà le infrastrutture tecnologiche.

Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
UBS: mantiene il rating "Neutrale" su Tesla (TSLA.US), prezzo obiettivo 385 dollari. La narrazione sull'AI guida la logica di valutazione del prezzo delle azioni.
UBS prevede che la consegna globale di Tesla nel terzo trimestre del 2026 (3Q26) sarà di circa 470.000 unità, con un calo del 5% su base annua e dell'1% su base trimestrale.
Prezzi delle criptovalute
Altro


