
Le vendite del quarto trimestre 2025 di BioMarin Pharmaceutical (NASDAQ:BMRN) superano le stime

La società biotecnologica BioMarin Pharmaceutical (NASDAQ:BMRN) ha riportato i risultati del quarto trimestre dell'anno fiscale 2025
È questo il momento giusto per acquistare BioMarin Pharmaceutical?
Punti salienti del Q4 CY2025 di BioMarin Pharmaceutical (BMRN):
- Ricavi: 874,6 milioni di dollari contro stime degli analisti di 834,3 milioni di dollari (crescita del 17% anno su anno, superamento del 4,8%)
- EPS rettificato: 0,46 dollari contro aspettative degli analisti di 0,56 dollari (mancato raggiungimento del 17,9%)
- EBITDA rettificato: -39,76 milioni di dollari contro stime degli analisti di 198,8 milioni di dollari (margine del -4,5%, notevole mancanza)
- EPS rettificato previsto per il prossimo anno fiscale 2026 è di 5,05 dollari come valore mediano, inferiore del 5,3% rispetto alle stime degli analisti
- Margine operativo: -5,1%, in calo rispetto al 21,6% dello stesso trimestre dell'anno precedente
- Margine di Free Cash Flow: 6,7%, in calo rispetto al 22,2% dello stesso trimestre dell'anno precedente
- Capitalizzazione di mercato: 12,31 miliardi di dollari
"Nel 2025, l'eccellenza operativa ha portato a un rafforzamento dei risultati finanziari, compresa una crescita a doppia cifra del fatturato, una forte redditività e un aumento del flusso di cassa. Abbiamo inoltre fatto progredire numerosi farmaci nella nostra pipeline e abbiamo chiuso l'anno annunciando l'acquisizione di Amicus", ha dichiarato Alexander Hardy, Presidente e Amministratore Delegato di BioMarin.
Panoramica aziendale
Pioniera nei trattamenti per condizioni che spesso non avevano precedenti opzioni terapeutiche, BioMarin Pharmaceutical (NASDAQ:BMRN) sviluppa e commercializza terapie che affrontano le cause profonde di rare malattie genetiche, in particolare quelle che colpiscono i bambini.
Crescita dei ricavi
La performance di vendita a lungo termine di un'azienda è un segnale della sua qualità complessiva. Qualsiasi azienda può ottenere successo nel breve termine, ma quelle di alto livello godono di una crescita sostenuta per anni. Fortunatamente, la crescita annualizzata dei ricavi di BioMarin Pharmaceutical dell'11,6% negli ultimi cinque anni è stata discreta. La sua crescita è stata leggermente superiore alla media delle aziende sanitarie e dimostra che le sue offerte risuonano tra i clienti.
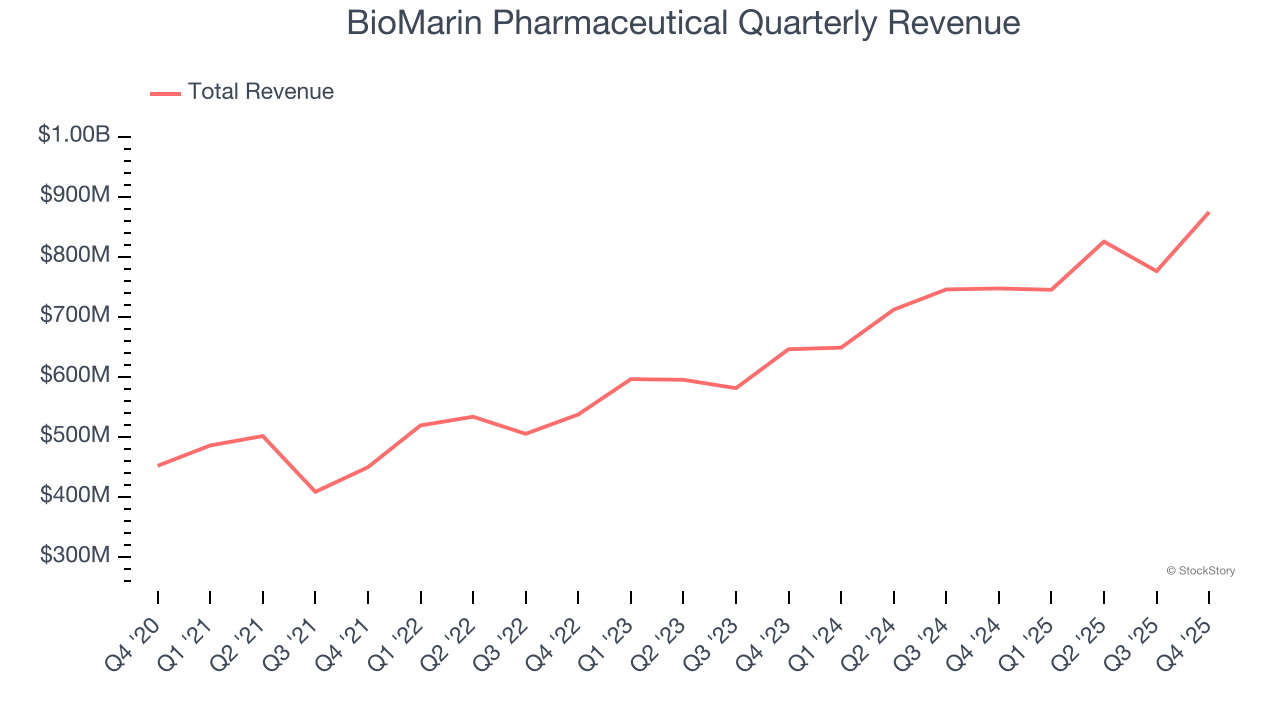
La crescita a lungo termine è la più importante, ma nel settore sanitario una visione storica di mezzo decennio può non cogliere nuove innovazioni o cicli di domanda. La crescita annualizzata dei ricavi di BioMarin Pharmaceutical del 15,4% negli ultimi due anni è superiore alla sua tendenza quinquennale, suggerendo che la domanda si sia recentemente accelerata.
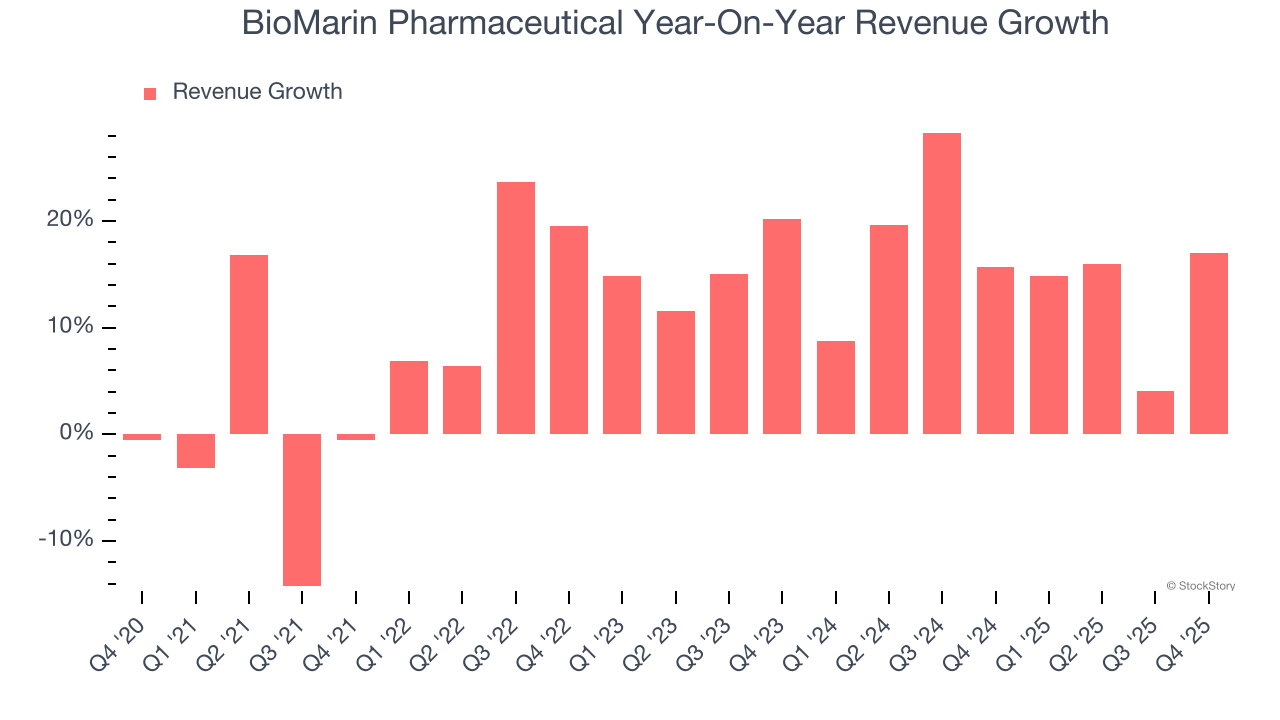
In questo trimestre, BioMarin Pharmaceutical ha riportato una crescita dei ricavi del 17% su base annua e i suoi 874,6 milioni di dollari di ricavi hanno superato le stime di Wall Street del 4,8%.
Guardando al futuro, gli analisti sell-side prevedono che i ricavi cresceranno del 13,4% nei prossimi 12 mesi, una lieve decelerazione rispetto agli ultimi due anni. Tuttavia, questa previsione è apprezzabile e implica che il mercato prevede successo per i suoi prodotti e servizi.
Mentre Wall Street insegue Nvidia ai massimi storici, un fornitore di semiconduttori meno noto sta dominando una componente AI fondamentale senza la quale questi giganti non possono costruire.
Margine operativo
Il margine operativo è una misura importante della redditività in quanto mostra la parte dei ricavi rimasta dopo aver contabilizzato tutte le spese essenziali – tutto, dal costo dei beni venduti alla pubblicità e agli stipendi. È anche utile per confrontare la redditività tra aziende con diversi livelli di debito e aliquote fiscali perché esclude interessi e tasse.
BioMarin Pharmaceutical è stata redditizia negli ultimi cinque anni, ma è stata frenata dall'elevata base di costi. Il suo margine operativo medio del 9,1% è stato debole per un'azienda sanitaria.
Dal lato positivo, il margine operativo di BioMarin Pharmaceutical è aumentato di 17,2 punti percentuali negli ultimi cinque anni, poiché la crescita delle vendite le ha conferito notevole leva operativa. Analizzando la sua performance più recente, possiamo vedere che la traiettoria dell'azienda rimane intatta poiché il suo margine è aumentato anche di 5,9 punti percentuali su base biennale. Questi dati sono molto incoraggianti e mostrano che il momentum è dalla sua parte.
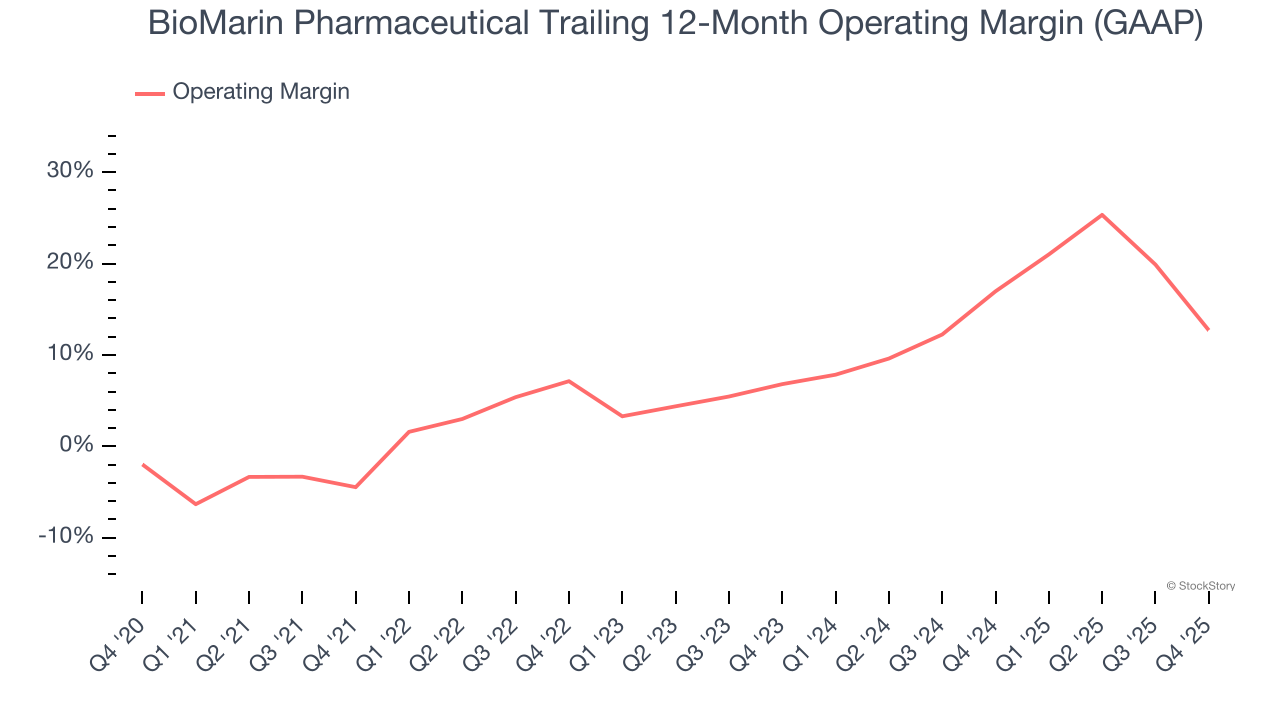
Nel Q4, BioMarin Pharmaceutical ha registrato un margine operativo negativo del 5,1%, in calo di 26,7 punti percentuali su base annua. Questa contrazione mostra una minore efficienza poiché le sue spese sono cresciute più rapidamente dei ricavi.
Utile per azione
Monitoriamo la variazione a lungo termine dell'utile per azione (EPS) per lo stesso motivo per cui guardiamo alla crescita dei ricavi a lungo termine. Rispetto ai ricavi, tuttavia, l'EPS evidenzia se la crescita di un'azienda sia redditizia.
L'EPS di BioMarin Pharmaceutical è cresciuto a un notevole tasso di crescita annuale composto del 13,8% negli ultimi cinque anni, superiore alla crescita annualizzata dei ricavi dell'11,6%. Ciò ci dice che l'azienda è diventata più redditizia per azione man mano che si espandeva.
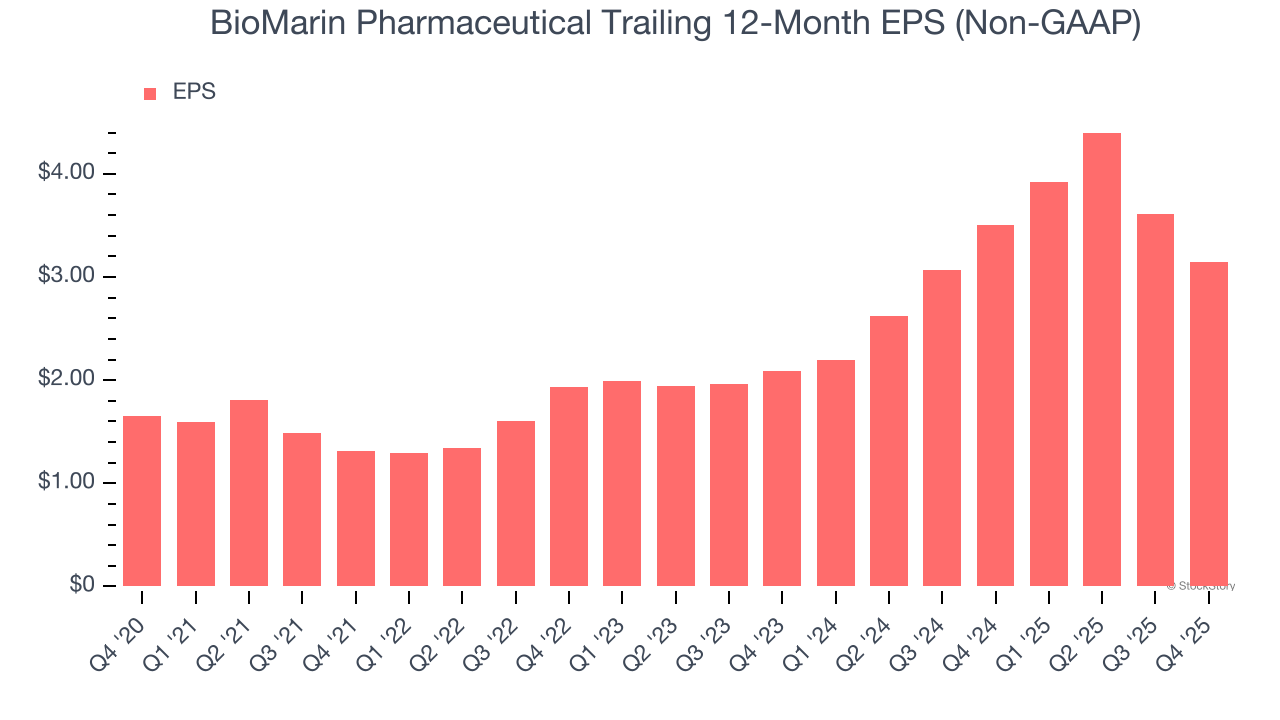
Possiamo approfondire gli utili di BioMarin Pharmaceutical per comprendere meglio i fattori alla base della sua performance. Come accennato in precedenza, il margine operativo di BioMarin Pharmaceutical è diminuito in questo trimestre ma è cresciuto di 17,2 punti percentuali negli ultimi cinque anni. Questo è stato il fattore più rilevante (oltre all'impatto dei ricavi) dietro il suo aumento degli utili; anche le spese per interessi e le tasse possono influenzare l'EPS, ma non ci dicono molto sui fondamentali di un'azienda.
Nel Q4, BioMarin Pharmaceutical ha riportato un EPS rettificato di 0,46 dollari, in calo rispetto agli 0,92 dollari dello stesso trimestre dell'anno precedente. Questo dato è stato inferiore alle stime degli analisti, ma ci interessa di più la crescita dell'EPS rettificato a lungo termine rispetto alle variazioni di breve periodo. Nei prossimi 12 mesi, Wall Street prevede che l'EPS annuale di BioMarin Pharmaceutical crescerà del 71,1%, attestandosi a 3,15 dollari.
Principali conclusioni dai risultati del Q4 di BioMarin Pharmaceutical
Ci ha fatto piacere vedere BioMarin Pharmaceutical superare le aspettative degli analisti sui ricavi in questo trimestre. D'altra parte, le previsioni dell'EPS annuale non sono state raggiunte e l'EPS è stato inferiore alle stime di Wall Street. Nel complesso, questo è stato un trimestre più debole. Il titolo ha perso il 4,1%, scendendo a 60,32 dollari subito dopo la pubblicazione dei risultati.
BioMarin Pharmaceutical potrebbe aver avuto un trimestre difficile, ma ciò potrebbe rappresentare un'opportunità di investimento in questo momento? Quello che è successo nell'ultimo trimestre conta, ma non quanto la qualità aziendale e la valutazione a lungo termine quando si decide se investire in questo titolo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La tendenza dell'AI sta rimodellando il panorama della produzione di wafer! UBS: l'esplosione della domanda accelera l'espansione dei processi avanzati, mentre i processi maturi entrano in un ciclo ascendente
Secondo un recente rapporto pubblicato da UBS, nel mercato della produzione di chip, la dimensione del mercato servibile (TAM) del nodo N2 (2 nanometri) supera di gran lunga le aspettative, la produzione di massa del nodo A14 (1,4 nanometri) sta accelerando e il ciclo di crescita delle tecnologie mature è già iniziato.
L’iPhone pieghevole da 1999 dollari è pronto al lancio, ma Apple (AAPL.US) è stata condannata a pagare oltre 5,7 miliardi di dollari per violazione di brevetto.
In un momento in cui Apple sta intensificando gli investimenti nei settori degli schermi pieghevoli e dell'intelligenza artificiale, l'azienda si trova ad affrontare una sentenza di risarcimento superiore a 5,7 miliardi di dollari relativa ai brevetti sulla tecnologia aptica. Il 25 settembre, una giuria federale della California ha stabilito che il Taptic Engine, utilizzato in alcuni iPhone e Apple Watch, viola due brevetti di Taction Technology.
Le prospettive di apertura dello Stretto di Hormuz rimangono incerte, pressione sui bond asiatici: il rendimento dei JGB a 2 anni si avvicina al 2%, il rendimento dei bond sudcoreani a 3 anni sale ai massimi dal 2022
I prezzi del petrolio sono elevati, mentre i rendimenti delle obbligazioni a breve termine in Corea e Giappone stanno aumentando.
Il peso del 5% dei Treasury USA grava sugli asset globali, ma i titoli di Stato australiani offrono una finestra di opportunità? Il gigante del reddito fisso Pimco afferma che le aspettative di rialzo dei tassi sono troppo aggressive.
Pacific Investment Management Company (Pimco) ha un atteggiamento costruttivo nei confronti delle obbligazioni australiane, ritenendo che il mercato abbia sovrastimato le aspettative di aumento dei tassi d'interesse. Pimco afferma che il ciclo di rialzo dei tassi in Australia è già "pienamente prezzato" e che iniziano a emergere crepe nell'economia, rendendo le obbligazioni australiane particolarmente attraenti, soprattutto nella parte della curva dei rendimenti tra 5 e 10 anni.
Prezzi delle criptovalute
Altro


