
JPMorgan punta sulle filiali: come si tradurrà questo in crescita dei ricavi?

JPMorgan JPM sta puntando su una leva di crescita tradizionale in un'era digitale: la distribuzione fisica. La banca prevede di aprire più di 160 nuove filiali in oltre 30 stati degli Stati Uniti nel 2026, insieme alla ristrutturazione di centinaia di sedi esistenti e circa 1.100 nuove assunzioni. Questo fa parte del più ampio piano di espansione delle filiali annunciato nel 2024 per aprire oltre 500 filiali entro il 2027.
La strategia di JPM è quella di aumentare la propria quota di mercato in aree in cui la sua presenza è ancora limitata. Le nuove filiali sono destinate a diventare il principale punto d’ingresso per acquisire rapporti di conto corrente principali e depositi al dettaglio, la base di finanziamento che guida la crescita dello stato patrimoniale e del reddito netto da interessi (NII) ricorrente nel tempo. Inoltre, l'obiettivo della banca è aumentare la propria quota dei depositi retail negli Stati Uniti, sottolineando come la densità delle filiali possa tradursi in vantaggi di finanziamento duraturi.
Le filiali di JPMorgan fungono anche da canale di distribuzione per prodotti a commissioni più elevate. Le interazioni di persona possono accelerare l'adozione di carte di credito, mutui, servizi per piccole imprese e offerte di gestione patrimoniale, inclusi i centri finanziari a marchio J.P. Morgan (21 già operativi e 10 in apertura quest'anno) rivolti a clienti mass-affluent. Questo potenziale di cross-selling è vantaggioso perché aiuta la società a diversificare i ricavi oltre il NII e a mantenere basso il tasso di abbandono dei clienti.
L’espansione della presenza di JPMorgan mira a regioni e comunità in rapida crescita dove i concorrenti si sono ritirati, permettendo alla banca di instaurare rapporti in anticipo e crescere nel tempo. Se ben eseguita, ogni nuova sede può evolversi da semplice punto di acquisizione a centro consulenziale a servizio completo. Più filiali in nuovi quartieri possono tradursi in più depositi, maggiore adozione di prodotti e una base di ricavi più ampia — i pilastri di una crescita sostenuta dei ricavi.
Cosa stanno facendo i concorrenti di JPM per espandere le opportunità di cross-selling
I due concorrenti più vicini di JPM sono Bank of America BAC e Citigroup C.
Il nuovo programma BofA Rewards di Bank of America lega la fedeltà al conto corrente, trasformando i conti base in un canale di cross-selling. Incentivando il deposito diretto e il pagamento delle bollette, Bank of America intende rafforzare i rapporti di banca principale, aumentare l'adozione e la spesa su carte, favorire la concentrazione degli asset tra BofA/Merrill e incrementare l'attività di prestito, aumentando commissioni, pagamenti e NII.
Citigroup sta ampliando il cross-selling combinando la banca retail statunitense con il wealth management, allineando clienti Citigold e mass-market in un unico flusso. Citigroup sta inoltre potenziando le carte consumer statunitensi come unità centrale, aiutando i banker a raggruppare depositi, carte, prestiti e consulenza tramite un’organizzazione clienti centralizzata su canali digitali.
Performance del prezzo, valutazione e stime di JPMorgan
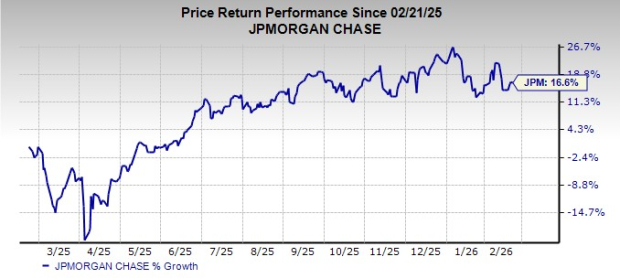
Le azioni di JPMorgan hanno guadagnato il 16,6% negli ultimi sei mesi.
Fonte immagine: Zacks Investment Research
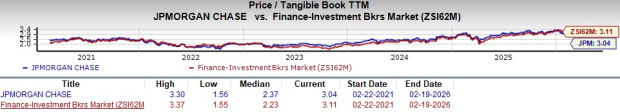
Dal punto di vista della valutazione, JPM viene scambiata a un price-to-tangible book (P/TB) degli ultimi 12 mesi di 3,04X, al di sotto della media del settore.
Fonte immagine: Zacks Investment Research
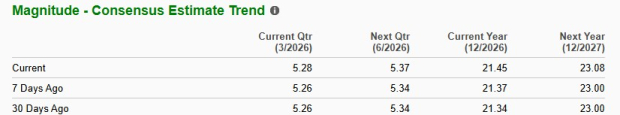
La Zacks Consensus Estimate per gli utili di JPMorgan del 2026 indica un aumento del 5,5% su base annua, mentre gli utili del 2027 dovrebbero crescere a un tasso del 7,6%. Nell’ultima settimana, le stime sugli utili per il 2026 e il 2027 sono state riviste al rialzo.
Fonte immagine: Zacks Investment Research
Attualmente JPM ha un Zacks Rank #3 (Hold). Puoi vedere l’elenco completo delle azioni Zacks #1 Rank (Strong Buy) di oggi qui.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Macron: la Francia fornirà assistenza militare all'Arabia Saudita per proteggere le infrastrutture petrolifere del porto di Yanbu nel Mar Rosso
Macron ha dichiarato che la Francia invierà truppe a Yanbu e fornirà sistemi radar e di difesa. Ha sottolineato che la missione è finalizzata a proteggere le strutture di Yanbu e non a intervenire nei conflitti regionali. Venerdì scorso ha affermato che, dopo le interruzioni nello Stretto di Hormuz, l'oleodotto est-ovest dell'Arabia Saudita è diventato una via di trasporto alternativa importante, ma il volume di petrolio trasportato attraverso questo oleodotto è drasticamente diminuito a causa degli attacchi degli Houthi yemeniti su Yanbu.
Il rallentamento dei modelli AI non è necessariamente negativo: i tre vantaggi strutturali dei data center tradizionali superano l'aumento dei tassi d'interesse
HSBC ritiene che la logica di crescita dei tradizionali data center stia passando dall’iterazione dei modelli di frontiera alla diffusione commerciale dell’AI. La crescente domanda di inferenza, l’espansione della spesa in capitale dei fornitori cloud, unitamente al rafforzamento dei vincoli di energia e regolamentazione, fanno prevedere che il contesto di domanda e offerta rimarrà teso fino al 2028. Anche con l’aumento dei tassi di interesse, il tasso di crescita composto dell’AFFO per azione nel periodo 2025–2028 è stimato all’11%–12%, mostrando una forte resilienza della redditività.
Questa volta, i titoli di Stato USA faranno crollare il mercato azionario americano?
Il strategist di Bloomberg, Simon White, avverte che il rialzo dei rendimenti dei Treasury statunitensi sta passando da un aumento “benigno” guidato dalle aspettative sui tassi di interesse a un rialzo disordinato causato dall’allargamento del premio a termine. Gli analisti di mercato sottolineano che l’aumento dei rendimenti a lungo termine spingerà sia il tasso di sconto delle valutazioni azionarie statunitensi sia i costi di finanziamento delle imprese, aumentando inoltre la pressione di liquidazione sugli asset ad alta leva finanziaria. Se un tasso di interesse superiore al 5% dovesse diventare la nuova normalità, le valutazioni azionarie statunitensi subiranno una continua pressione al ribasso.
Prezzi delle criptovalute
Altro


