
La valutazione elevata di Arm Holdings limita il potenziale di crescita a breve termine?

Arm Holdings ARM continua a ottenere buoni risultati nei settori mobile, infrastrutturale e nelle applicazioni emergenti guidate dall’intelligenza artificiale. Il suo modello di licenza asset-light offre flussi di royalty scalabili, mentre la diversificazione nei mercati automobilistici e dei data center rafforza la sua posizione strutturale. Tuttavia, un fattore domina il dibattito sugli investimenti: la valutazione.
Le azioni vengono scambiate a un premio rispetto a gran parte del settore dei semiconduttori, riflettendo una forte fiducia nell’adozione a lungo termine dell’AI e in una crescita sostenuta delle royalty. ARM viene scambiata a un rapporto prezzo/vendite forward di 23X, ben al di sopra dell’8X del settore. Il mercato sta di fatto prezzando una continua crescita dell’ecosistema, l’aumento dei tassi di royalty e una penetrazione più profonda nelle architetture di chip avanzate. Questo ottimismo lascia poco spazio a errori operativi o a una moderazione ciclica.
Sebbene la proprietà intellettuale di ARM rimanga centrale per lo sviluppo globale dei chip, la domanda di semiconduttori è intrinsecamente ciclica. Se la spesa degli hyperscaler rallenta o la ripresa degli smartphone richiede più tempo del previsto, il sentiment potrebbe cambiare rapidamente. I multipli elevati tendono ad amplificare la volatilità al ribasso in tali ambienti.
Il core business appare solido e la sua struttura di licenza riduce il rischio di produzione. Tuttavia, la solidità non giustifica automaticamente qualsiasi prezzo. Quando le aspettative sono elevate, anche un’esecuzione solida può avere difficoltà a generare ulteriore rialzo.
Per gli investitori, la domanda chiave non è se Arm Holdings sia strategicamente rilevante; lo è chiaramente, ma se il punto di ingresso attuale compensi adeguatamente il rischio di valutazione. In questa fase, il multiplo premium funge sia da voto di fiducia che da vincolo per i rendimenti a breve termine.
Contesto dei Peer
NVIDIA NVDA gode di una valutazione premium grazie alla sua leadership negli acceleratori AI e al dominio nei data center. NVIDIA continua a trasformare la domanda di AI in una forte crescita dei ricavi, il che aiuta a giustificare il suo multiplo elevato. Tuttavia, NVIDIA è anche sottoposta a scrutinio ogni volta che le aspettative di crescita sembrano eccessive.
Advanced Micro Devices AMD offre esposizione a CPU e GPU AI con un profilo di valutazione relativamente equilibrato. AMD compete in modo aggressivo nei data center e spesso Advanced Micro Devices viene scambiata a sconto rispetto ai nomi AI più valutati. Rispetto a NVIDIA e AMD, il premio di Arm sottolinea che la valutazione rimane la variabile determinante dell’investimento.
Performance e Stime di Prezzo di ARM
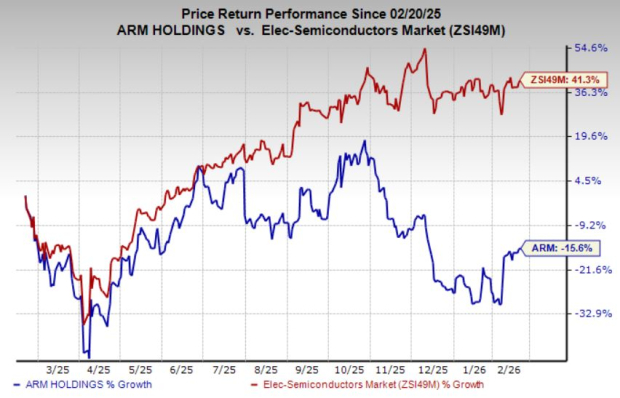
Il titolo ha perso il 16% nell’ultimo anno contro il rally del 41% del settore.
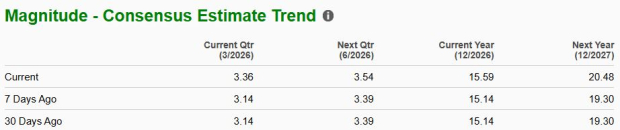
La stima consensuale di Zacks per gli utili fiscali 2026 di ARM è aumentata negli ultimi 30 giorni.
Il titolo ARM attualmente porta un Zacks Rank #4 (Sell).
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Premere il freno, ma OpenAI vuole raccogliere altri 200 miliardi
Il rapporto trimestrale delude le aspettative, i ricavi non mostrano segni di miglioramento! Nike annuncia un nuovo round di licenziamenti, quest'anno il titolo ha subito quasi un dimezzamento, il più drammatico della sua storia|Rapporto finanziario
I ricavi trimestrali di Nike sono diminuiti del 4% su base annua e le previsioni per l'intero anno sono ben inferiori alle aspettative, con un utile per azione previsto di soli 1,15-1,35 dollari, molto al di sotto delle stime degli analisti di 1,68 dollari. Il nuovo piano di licenziamenti "Pace" punta a risparmiare 2,5 miliardi di dollari entro il 2031. Il rating di Wall Street è sceso ai livelli più bassi degli ultimi 25 anni e Bank of America ha fissato un target price di soli 30 dollari, con il recupero delle vendite previsto non prima del 2028.
La “superficiale tranquillità” del mercato azionario USA: gli indici sono a un passo dai nuovi massimi storici, ma quasi tutti i settori hanno subito gravi perdite
Il rendimento dei titoli del Tesoro USA a 10 anni è salito al 5,34%, smembrando silenziosamente il mercato: l’indice S&P 500 dista meno del 2% dal massimo storico, ma nell’ultimo mese la mediana dei componenti S&P 500 è scesa del 5%, e l’indice equiponderato ha segnato perdite per sette settimane consecutive. Oltre un terzo delle small cap sono diventate “aziende zombie”, le azioni bancarie sono diminuite di oltre il 12% dai massimi, e le utility sono a un passo dal mercato orso. L’unico supporto attuale deriva dai colossi tecnologici AI: se si infrangono le aspettative di profitti dell’AI, il rischio di una crisi sistemica nascosta potrebbe esplodere all’istante.

Prezzi delle criptovalute
Altro


