
Q4 CY2025 di Omnicom Group (NYSE:OMC): supera le aspettative sui ricavi

Il gigante globale della pubblicità Omnicom Group (NYSE:OMC) ha riportato i risultati del Q4 CY2025
È ora il momento giusto per acquistare Omnicom Group?
Punti salienti del Q4 CY2025 di Omnicom Group (OMC):
- Fatturato: 5,53 miliardi di dollari rispetto alle stime degli analisti di 4,50 miliardi di dollari (crescita anno su anno del 27,9%, superando le aspettative del 22,8%)
- EPS rettificato: 2,59 dollari rispetto alle aspettative degli analisti di 2,94 dollari (mancanza dell'11,8%)
- EBITDA rettificato: 928,9 milioni di dollari rispetto alle stime degli analisti di 1,27 miliardi di dollari (margine del 16,8%, mancanza del 27,1%)
- Margine operativo: -17,7%, in calo rispetto al 15,9% dello stesso trimestre dell'anno scorso
- Capitalizzazione di mercato: 21,39 miliardi di dollari
"Dopo la chiusura con successo dell'acquisizione di Interpublic il 26 novembre, abbiamo annunciato importanti cambiamenti nella leadership e nel brand, rinnovato la nostra strategia di crescita aziendale e lanciato la nuova generazione della nostra piattaforma dati e tecnologica Omni", ha dichiarato John Wren, Presidente e CEO di Omnicom.
Panoramica della Società
Con una vasta rete di agenzie creative che hanno contribuito alla realizzazione di alcune delle campagne pubblicitarie più memorabili della storia, Omnicom Group (NYSE:OMC) è una holding strategica che fornisce servizi di pubblicità, marketing e comunicazione a molte delle più grandi aziende del mondo.
Crescita dei ricavi
Analizzare la performance delle vendite di una società nel lungo termine fornisce informazioni sulla sua qualità. Anche un'azienda mediocre può brillare per uno o due trimestri, ma una di alto livello cresce per anni.
Con 17,27 miliardi di dollari di fatturato negli ultimi 12 mesi, Omnicom Group è un colosso nel settore dei servizi aziendali e beneficia di economie di scala, dando un vantaggio nella distribuzione. Questo le consente anche di sfruttare maggiormente i costi fissi rispetto ai concorrenti più piccoli e la flessibilità di offrire prezzi più bassi.
Come si può vedere di seguito, le vendite di Omnicom Group sono cresciute a un tasso di crescita annuale composto del 5,6% negli ultimi cinque anni. Ciò dimostra che la domanda per le sue offerte è stata leggermente superiore rispetto alla media delle aziende di servizi, un buon punto di partenza per la nostra analisi.
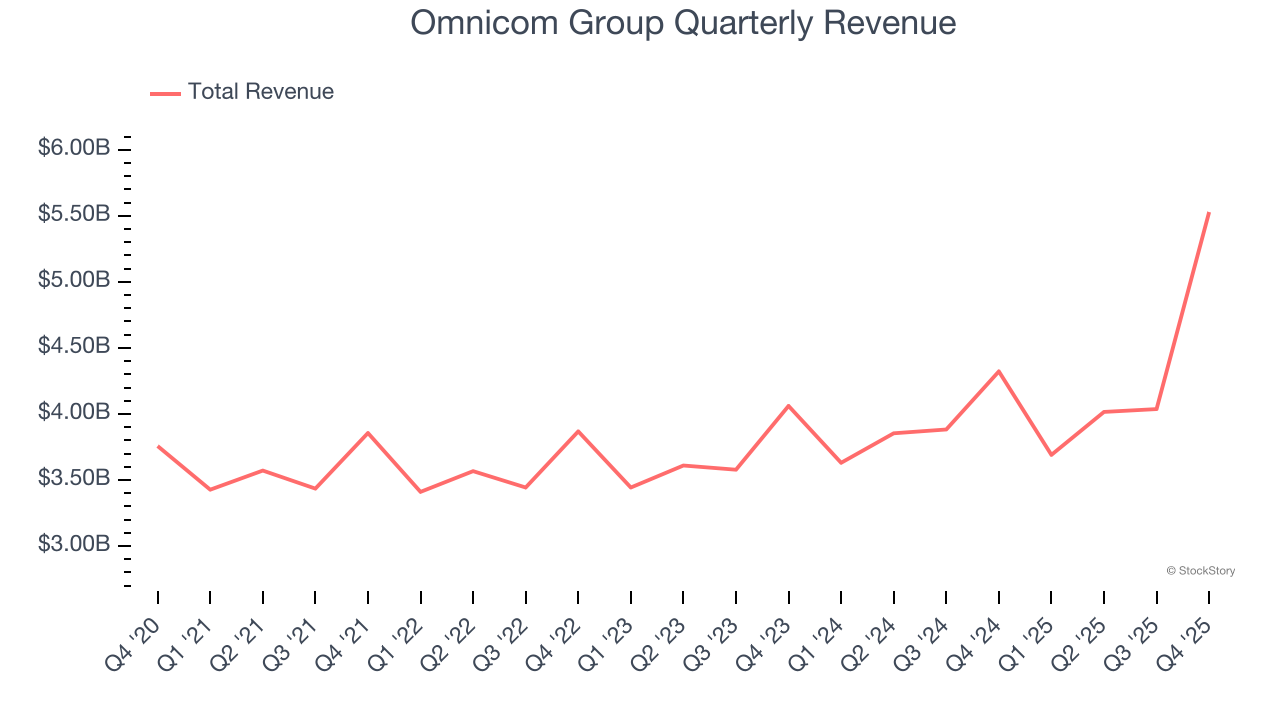
La crescita a lungo termine è la più importante, ma nel settore dei servizi, una visione storica di cinque anni potrebbe non cogliere nuove innovazioni o cicli di domanda. La crescita annualizzata dei ricavi di Omnicom Group dell'8,4% negli ultimi due anni è superiore alla sua tendenza quinquennale, suggerendo che la domanda è recentemente accelerata.
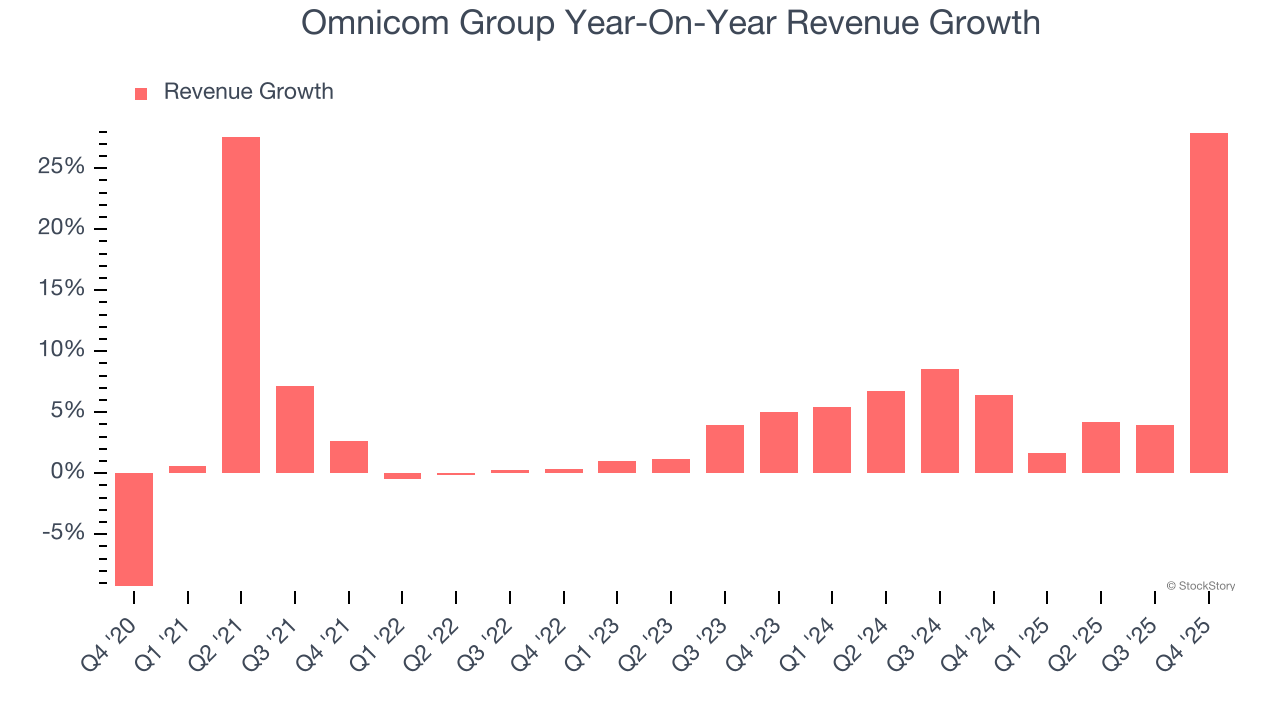
In questo trimestre, Omnicom Group ha riportato una forte crescita dei ricavi anno su anno del 27,9%, e i suoi 5,53 miliardi di dollari di fatturato hanno superato le stime di Wall Street del 22,8%.
Guardando al futuro, gli analisti prevedono una crescita dei ricavi del 55,4% nei prossimi 12 mesi, un miglioramento rispetto agli ultimi due anni. Questa proiezione è notevole per una società delle sue dimensioni e indica che i suoi prodotti e servizi più recenti alimenteranno una migliore performance dei ricavi.
Il software sta rivoluzionando il mondo e praticamente nessun settore ne è rimasto immune. Ciò aumenta la domanda di strumenti che aiutano gli sviluppatori di software nel loro lavoro, che si tratti di monitorare infrastrutture cloud critiche, integrare funzionalità audio e video, o garantire uno streaming di contenuti senza interruzioni.
Margine operativo
Il margine operativo è una misura chiave della redditività. Pensatelo come il reddito netto - il risultato finale - escludendo l'impatto delle tasse e degli interessi sul debito, che sono meno collegati ai fondamentali aziendali.
Omnicom Group ha gestito piuttosto bene la propria base di costi negli ultimi cinque anni. La società ha prodotto un margine operativo medio dell'11,9%, superiore al settore dei servizi aziendali in generale.
Osservando l’andamento della redditività, il margine operativo di Omnicom Group è diminuito di 12,8 punti percentuali negli ultimi cinque anni. Questo solleva interrogativi sulla struttura dei costi aziendali poiché la crescita dei ricavi avrebbe dovuto consentirle di sfruttare meglio i costi fissi, con conseguente miglioramento delle economie di scala e della redditività.
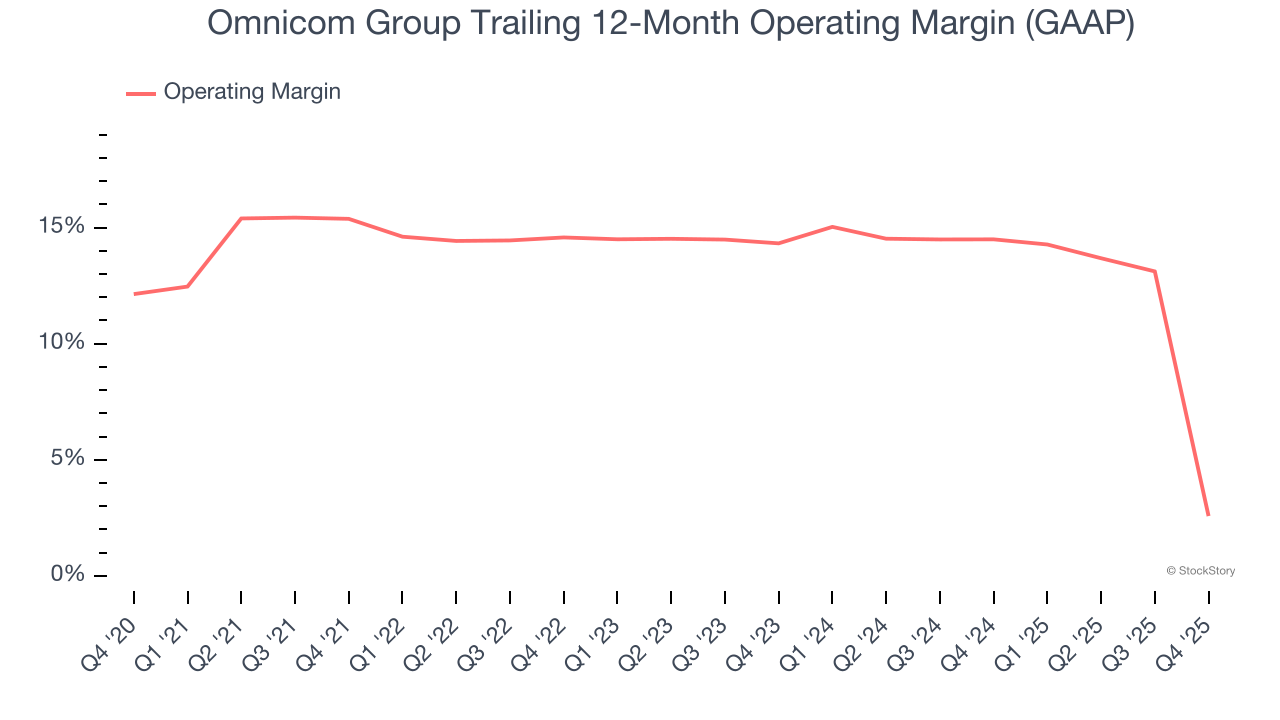
In questo trimestre, Omnicom Group ha registrato un margine operativo negativo del 17,7%, in calo di 33,5 punti percentuali anno su anno. Questa contrazione dimostra una minore efficienza, poiché le spese sono cresciute più rapidamente dei ricavi.
Utile per azione
Le tendenze dei ricavi spiegano la crescita storica di una società, ma la variazione a lungo termine dell’utile per azione (EPS) indica la redditività di tale crescita – ad esempio, una società potrebbe gonfiare le vendite tramite spese eccessive in pubblicità e promozioni.
L’EPS di Omnicom Group è cresciuto a un solido tasso di crescita annuale composto del 10,4% negli ultimi cinque anni, superiore alla crescita annualizzata dei ricavi del 5,6%. Tuttavia, prendiamo questo dato con cautela poiché il suo margine operativo non è migliorato e non ha riacquistato azioni proprie, il che significa che la differenza deriva dalla riduzione degli oneri finanziari o delle tasse.
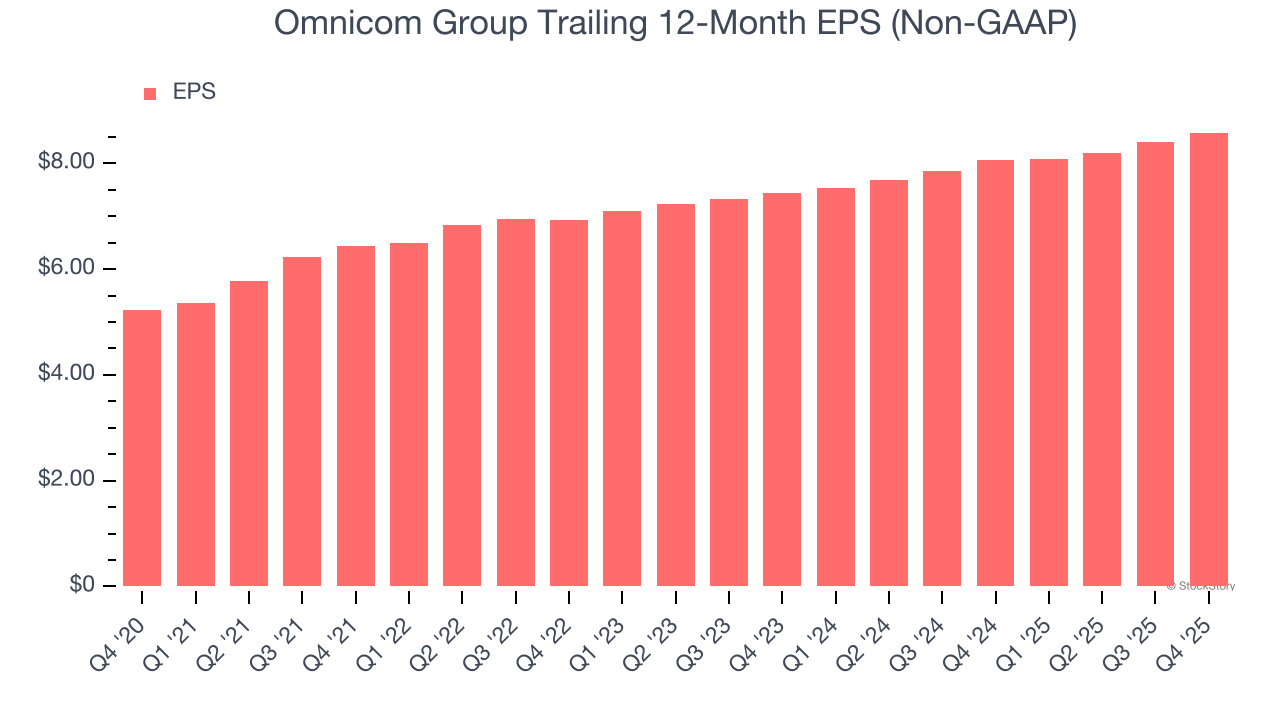
Come per i ricavi, analizziamo l’EPS su un periodo più breve per vedere se ci sfugge un cambiamento nell'attività.
Per Omnicom Group, la crescita annuale dell’EPS su due anni del 7,5% è stata inferiore alla sua tendenza quinquennale. Speriamo che la crescita possa accelerare in futuro.
Nel Q4, Omnicom Group ha riportato un EPS rettificato di 2,59 dollari, in aumento rispetto ai 2,41 dollari dello stesso trimestre dell’anno scorso. Nonostante la crescita anno su anno, questo risultato è stato inferiore alle stime degli analisti, ma ci interessa di più la crescita dell’EPS rettificato nel lungo termine che i movimenti a breve termine. Nei prossimi 12 mesi, Wall Street prevede che l’EPS annuale di Omnicom Group, pari a 8,58 dollari, crescerà del 18,3%.
Punti chiave dai risultati del Q4 di Omnicom Group
Siamo rimasti colpiti da quanto Omnicom Group abbia superato le aspettative degli analisti sui ricavi in questo trimestre. D’altra parte, l’EPS è stato inferiore alle attese. Nel complesso, è stato un trimestre più debole. Il titolo è rimasto stabile a 71,52 dollari subito dopo la pubblicazione dei risultati.
Quindi, dovresti investire in Omnicom Group ora? Se stai prendendo questa decisione, dovresti considerare il quadro più ampio della valutazione, le qualità dell’azienda e i risultati più recenti.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs: Non aspettate le elezioni di metà mandato, il mercato “Goldilocks” potrebbe accendere prima del previsto il rally di fine anno delle azioni USA
Goldman Sachs ritiene che il mercato abbia sovrastimato i rischi di stagflazione e di elevati rendimenti; l'effetto dei dazi si sta attenuando, l'energia potrebbe favorire la deflazione e la consumerizzazione dell'AI porterà a una riduzione dei costi, spingendo l'inflazione verso il basso. Sebbene la crescita rallenti, la redditività core rimane forte, mentre lo spazio di manovra delle banche centrali è limitato. In uno scenario "Goldilocks", il FOMO sull'AI si riaccende e non è necessario attendere le elezioni di medio termine: il rally "Goldilocks" potrebbe anticipare il trend di fine anno delle azioni USA.
Il rapporto del terzo trimestre è imminente, Samsung Electronics e SK Hynix affrontano aspettative "estremamente elevate", mettendo alla prova il "mercato globale dell'AI".
L'ondata dell'AI sta guidando un "super ciclo" globale dei semiconduttori; Samsung e SK Hynix potrebbero vedere il loro utile operativo combinato per il terzo trimestre avvicinarsi al record storico di 190 mila miliardi di won sudcoreani. La competizione per la HBM4 si sta intensificando, mentre l'aumento di dieci volte della domanda di larghezza di banda di memoria da parte dell'AI generativa trasforma la memoria stessa nel vero "sangue" dei data center AI. Due imminenti rapporti finanziari determineranno se questa prosperità sia solo un fenomeno temporaneo o il segnale di una rivoluzione strutturale che rimodellerà le infrastrutture tecnologiche.

Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
UBS: mantiene il rating "Neutrale" su Tesla (TSLA.US), prezzo obiettivo 385 dollari. La narrazione sull'AI guida la logica di valutazione del prezzo delle azioni.
UBS prevede che la consegna globale di Tesla nel terzo trimestre del 2026 (3Q26) sarà di circa 470.000 unità, con un calo del 5% su base annua e dell'1% su base trimestrale.
Prezzi delle criptovalute
Altro


