
I dati economici degli Stati Uniti riaccendono la speranza di un "atterraggio morbido", ma la prossima fase dipenderà dal nuovo presidente della Federal Reserve?

L'economia statunitense sta mostrando la combinazione di fattori più chiara dall'epoca pre-pandemica: l'inflazione in calo, l'occupazione stabile e una crescita solida, riaccendendo la speranza che un "atterraggio morbido" possa essere a portata di mano.
I dati recenti rafforzano questa valutazione: l'inflazione potrebbe gradualmente scendere verso l'obiettivo del 2% della Federal Reserve senza innescare una recessione economica. Tuttavia, i responsabili politici e gli organismi di previsione restano cauti nel dichiarare la vittoria troppo presto.
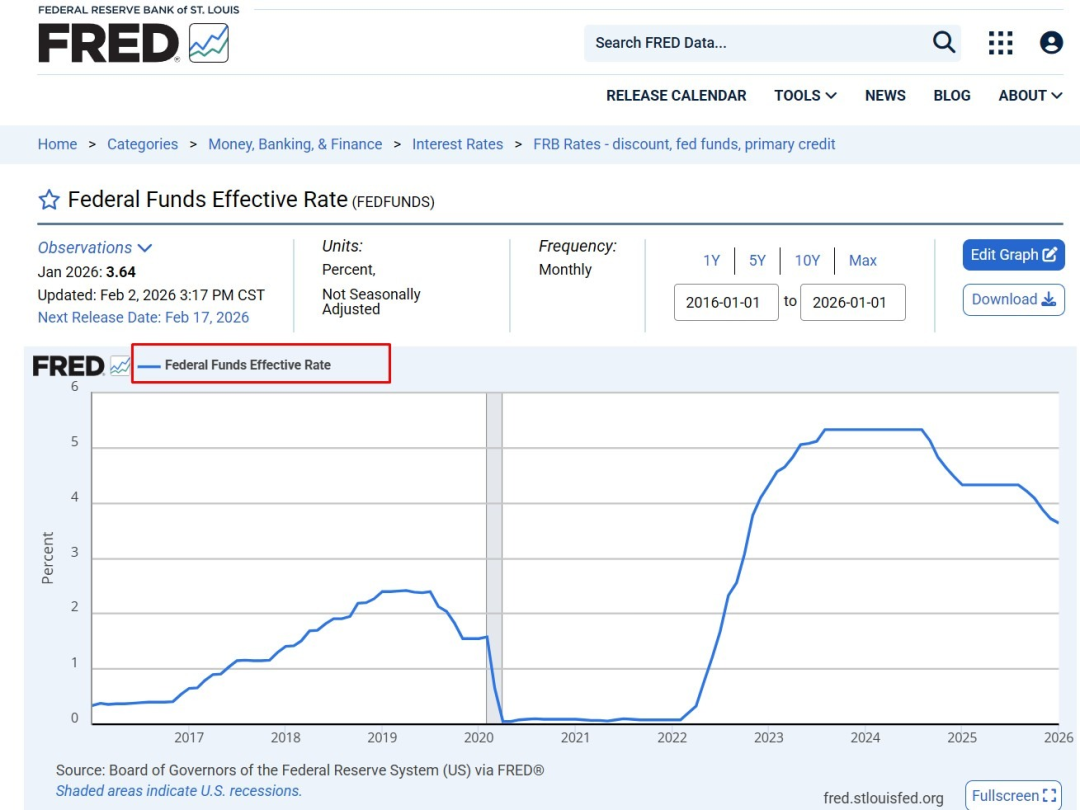
(Fonte: Federal Reserve)
Il rapporto sull'inflazione di gennaio mostra che la pressione dei prezzi di base continua ad attenuarsi. I prezzi al consumo core sono aumentati del 2,5% su base annua, il livello più basso dal 2021. Sebbene parte del miglioramento sia dovuto a fattori tecnici, questa lettura indica anche che i segnali di "re-inflazione" spesso osservati all'inizio dell'anno e che in passato hanno preoccupato i mercati, si sono attenuati. Sul fronte occupazionale, il tasso di disoccupazione è sceso al 4,3% e i nuovi posti di lavoro non agricoli sono aumentati di circa 130.000 unità, indicando che il mercato del lavoro si sta raffreddando ma non si è ancora "rotto".
Tuttavia, la fiducia rimane limitata per una ragione precisa: gli indicatori di inflazione preferiti dalla Federal Reserve (come il PCE) sono ancora più vicini al 3% che al 2%, e dai primi mesi del 2025 i progressi nella riduzione dell'inflazione non sono stati omogenei.
Alcuni previsori si aspettano che quest'anno l'inflazione possa essere più persistente, poiché i costi legati ai dazi si trasmetteranno lungo la catena di approvvigionamento e si rifletteranno nei prezzi al dettaglio. In questo contesto, la preoccupazione della Federal Reserve si è spostata dal "nuovo picco inflazionistico" a un altro rischio: che l'inflazione si stabilizzi sopra il target.
Anche la resilienza del mercato del lavoro è oggetto di dubbi. I dati rivisti mostrano che la creazione di posti di lavoro lo scorso anno non è stata forte secondo gli standard storici ed è stata concentrata in pochi settori. Il tasso di disoccupazione è rimasto stabile in parte perché le aziende hanno rallentato le assunzioni, ma non si sono verificati licenziamenti diffusi—un equilibrio sottile che potrebbe cambiare rapidamente se la crescita o i profitti aziendali dovessero essere sotto pressione.
I possibili fattori scatenanti includono: nel contesto della "riorganizzazione vincitori/vinti" guidata dall'IA, le aziende colpite accelerano la riduzione dei costi; oppure, un calo prolungato dei mercati azionari colpisce la ricchezza delle famiglie e i consumi. Tuttavia, il rischio di inflazione più imminente potrebbe essere esattamente l'opposto: se i consumatori rimangono abbastanza forti, l'inflazione nei servizi potrebbe restare ostinatamente elevata, mantenendo la pressione sui prezzi sopra il 2%. Strutturalmente, l'inflazione abitativa sembra raffreddarsi, ma i servizi non legati all'abitazione restano persistentemente forti e le categorie di beni più sensibili ai dazi mostrano segnali di una nuova accelerazione.
Nel complesso, l'economia statunitense è più vicina a un atterraggio morbido di quanto molti avessero immaginato qualche anno fa, ma l'esito non è ancora certo. Se la crescita resta resiliente, anche se non ci sono ragioni tradizionali sufficienti per un taglio dei tassi, le pressioni politiche per un allentamento potrebbero aumentare. Nel frattempo, la Federal Reserve si prepara a cambiamenti nella sua leadership; la prossima fase potrebbe dipendere tanto dalle scelte di politica monetaria quanto dai dati futuri.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La tendenza dell'AI sta rimodellando il panorama della produzione di wafer! UBS: l'esplosione della domanda accelera l'espansione dei processi avanzati, mentre i processi maturi entrano in un ciclo ascendente
Secondo un recente rapporto pubblicato da UBS, nel mercato della produzione di chip, la dimensione del mercato servibile (TAM) del nodo N2 (2 nanometri) supera di gran lunga le aspettative, la produzione di massa del nodo A14 (1,4 nanometri) sta accelerando e il ciclo di crescita delle tecnologie mature è già iniziato.
L’iPhone pieghevole da 1999 dollari è pronto al lancio, ma Apple (AAPL.US) è stata condannata a pagare oltre 5,7 miliardi di dollari per violazione di brevetto.
In un momento in cui Apple sta intensificando gli investimenti nei settori degli schermi pieghevoli e dell'intelligenza artificiale, l'azienda si trova ad affrontare una sentenza di risarcimento superiore a 5,7 miliardi di dollari relativa ai brevetti sulla tecnologia aptica. Il 25 settembre, una giuria federale della California ha stabilito che il Taptic Engine, utilizzato in alcuni iPhone e Apple Watch, viola due brevetti di Taction Technology.
Le prospettive di apertura dello Stretto di Hormuz rimangono incerte, pressione sui bond asiatici: il rendimento dei JGB a 2 anni si avvicina al 2%, il rendimento dei bond sudcoreani a 3 anni sale ai massimi dal 2022
I prezzi del petrolio sono elevati, mentre i rendimenti delle obbligazioni a breve termine in Corea e Giappone stanno aumentando.
Il peso del 5% dei Treasury USA grava sugli asset globali, ma i titoli di Stato australiani offrono una finestra di opportunità? Il gigante del reddito fisso Pimco afferma che le aspettative di rialzo dei tassi sono troppo aggressive.
Pacific Investment Management Company (Pimco) ha un atteggiamento costruttivo nei confronti delle obbligazioni australiane, ritenendo che il mercato abbia sovrastimato le aspettative di aumento dei tassi d'interesse. Pimco afferma che il ciclo di rialzo dei tassi in Australia è già "pienamente prezzato" e che iniziano a emergere crepe nell'economia, rendendo le obbligazioni australiane particolarmente attraenti, soprattutto nella parte della curva dei rendimenti tra 5 e 10 anni.
Prezzi delle criptovalute
Altro


