
Bel Fuse (NASDAQ:BELFA) registra vendite superiori alle aspettative nel quarto trimestre dell’anno fiscale 2025

Il fornitore di sistemi e dispositivi elettronici Bel Fuse (NASDAQ:BELFA) ha riportato
È ora il momento giusto per acquistare Bel Fuse?
Bel Fuse (BELFA) Q4 CY2025 Highlights:
- Ricavi: 175,9 milioni di dollari contro una stima degli analisti di 173,4 milioni di dollari (crescita annua del 17,4%, superamento dell'1,5%)
- EPS Rettificato: 1,98 dollari contro una stima degli analisti di 1,10 dollari (superamento dell’80,8%)
- EBITDA Rettificato: 37,59 milioni di dollari contro una stima degli analisti di 34,13 milioni di dollari (margine del 21,4%, superamento del 10,1%)
- Previsione Ricavi per Q1 CY2026 è di 172,5 milioni di dollari a metà intervallo, superiore alla stima degli analisti di 162,3 milioni di dollari
- Margine Operativo: 14,7%, in calo rispetto al 18,1% dello stesso trimestre dell'anno precedente
- Margine di Free Cash Flow: 14,9%, in aumento rispetto all'1,4% dello stesso trimestre dell'anno precedente
- Capitalizzazione di Mercato: 2,91 miliardi di dollari
"Bel ha registrato un forte quarto trimestre, con vendite e percentuale di margine lordo nella fascia alta della nostra guidance", ha affermato Farouq Tuweiq, Presidente e CEO.
Panoramica Aziendale
Fondata dal ventiseienne Elliot Bernstein durante il boom dell’elettronica dopo la seconda guerra mondiale, Bel Fuse (NASDAQ:BELF.A) fornisce sistemi e dispositivi elettronici ai settori delle telecomunicazioni, networking, trasporti e industria.
Crescita dei Ricavi
La performance delle vendite a lungo termine di un’azienda può indicare la sua qualità complessiva. Ogni azienda può sperimentare un successo a breve termine, ma quelle di maggior successo godono di una crescita sostenuta per anni. Negli ultimi cinque anni, Bel Fuse ha aumentato le sue vendite con un tasso di crescita annuale composto del 7,7%. La sua crescita è stata leggermente superiore alla media del settore industriale e dimostra che le sue offerte sono apprezzate dai clienti.
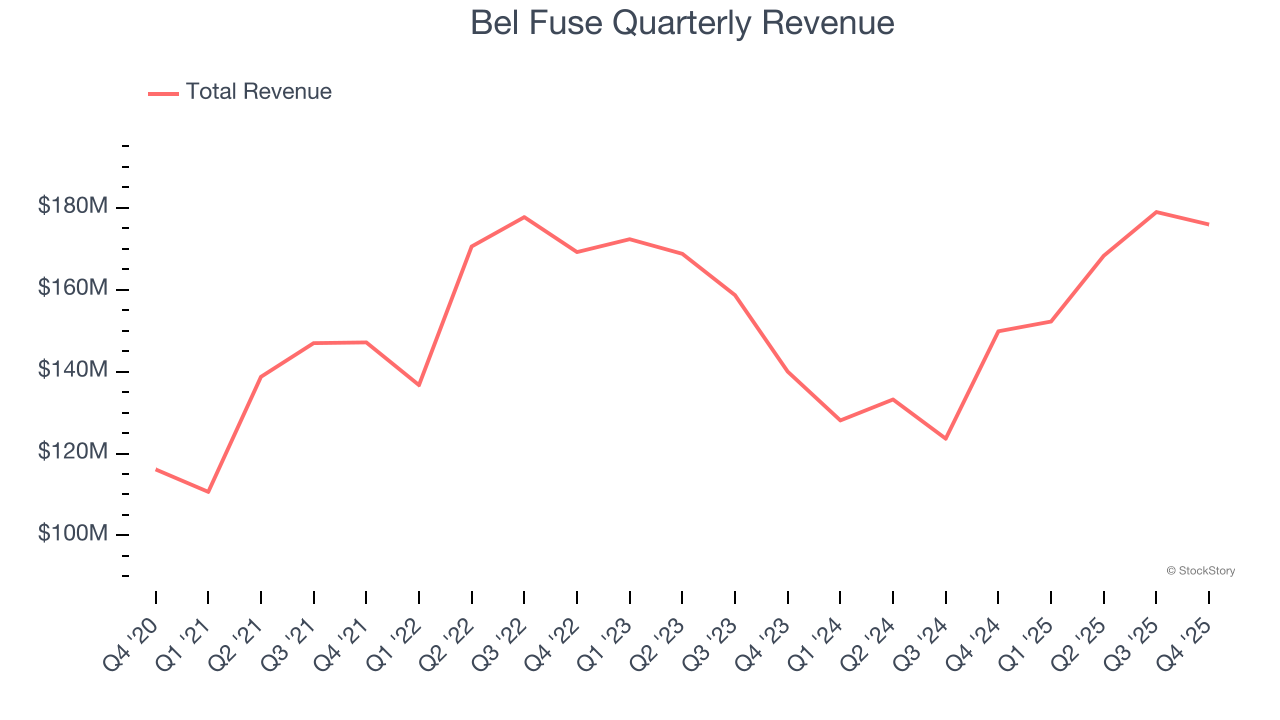
Noi di StockStory diamo la massima importanza alla crescita a lungo termine, ma nel settore industriale una visione storica di mezzo decennio può non cogliere cicli, tendenze di settore o un’azienda che capitalizza su catalizzatori come una nuova commessa o una linea di prodotto di successo. Le recenti performance di Bel Fuse mostrano che la domanda si è rallentata, poiché la crescita annualizzata dei ricavi negli ultimi due anni, pari al 2,7%, è stata inferiore alla sua tendenza quinquennale. Siamo cauti quando le aziende del settore vedono rallentamenti nella crescita dei ricavi, poiché ciò potrebbe segnalare un cambiamento nei gusti dei consumatori favorito da bassi costi di switching.
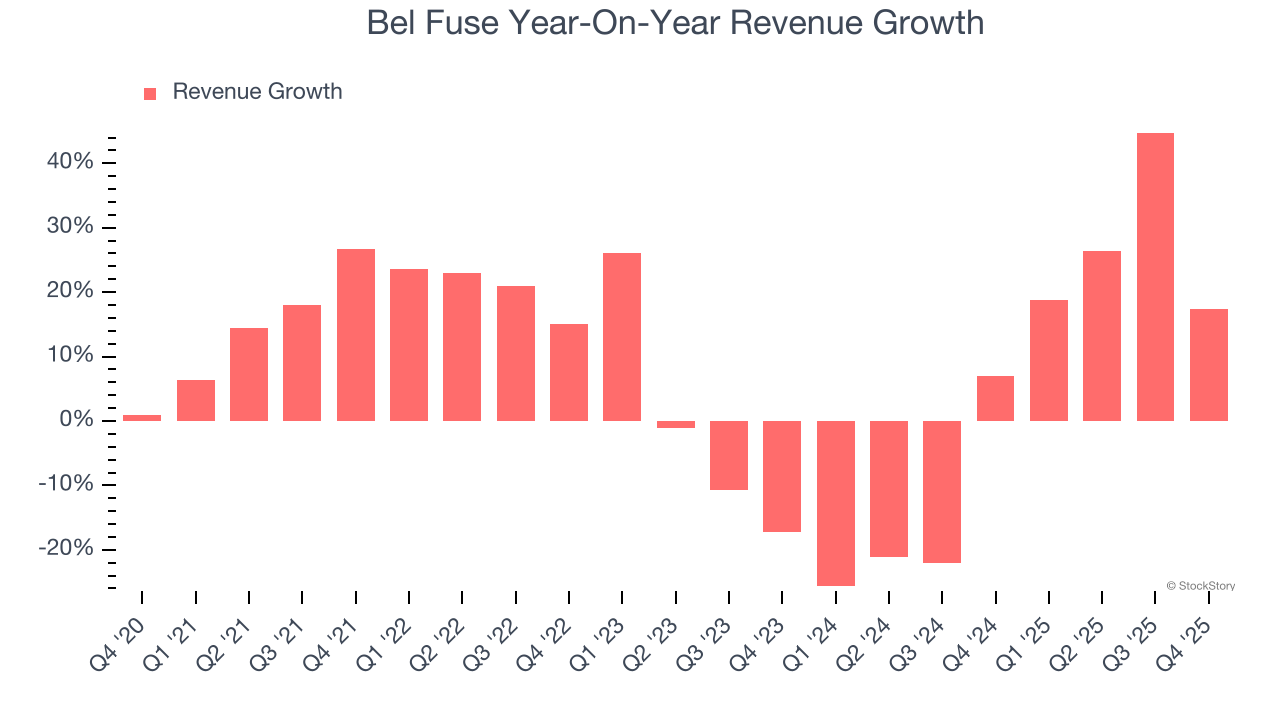
In questo trimestre, Bel Fuse ha riportato una crescita annuale dei ricavi del 17,4% e i suoi 175,9 milioni di dollari hanno superato le stime di Wall Street dell'1,5%. La dirigenza aziendale prevede attualmente un aumento delle vendite del 13,3% su base annua nel prossimo trimestre.
Guardando avanti, gli analisti sell-side prevedono una crescita dei ricavi del 5,9% nei prossimi 12 mesi. Sebbene questa proiezione suggerisca che i suoi nuovi prodotti e servizi stimoleranno una migliore performance dei ricavi, resta comunque al di sotto della media del settore.
Microsoft, Alphabet, Coca-Cola, Monster Beverage: tutte sono iniziate come storie di crescita poco conosciute che hanno cavalcato una tendenza massiccia. Ne abbiamo identificata una nuova: un'opportunità redditizia nel settore dei semiconduttori AI che Wall Street sta ancora sottovalutando.
Margine Operativo
Bel Fuse è stata un’azienda efficiente negli ultimi cinque anni. È stata una delle imprese più redditizie nel settore industriale, vantando un margine operativo medio del 12,2%.
Osservando la tendenza della sua redditività, il margine operativo di Bel Fuse è aumentato di 10,8 punti percentuali negli ultimi cinque anni, poiché la crescita delle vendite le ha fornito un notevole leverage operativo.
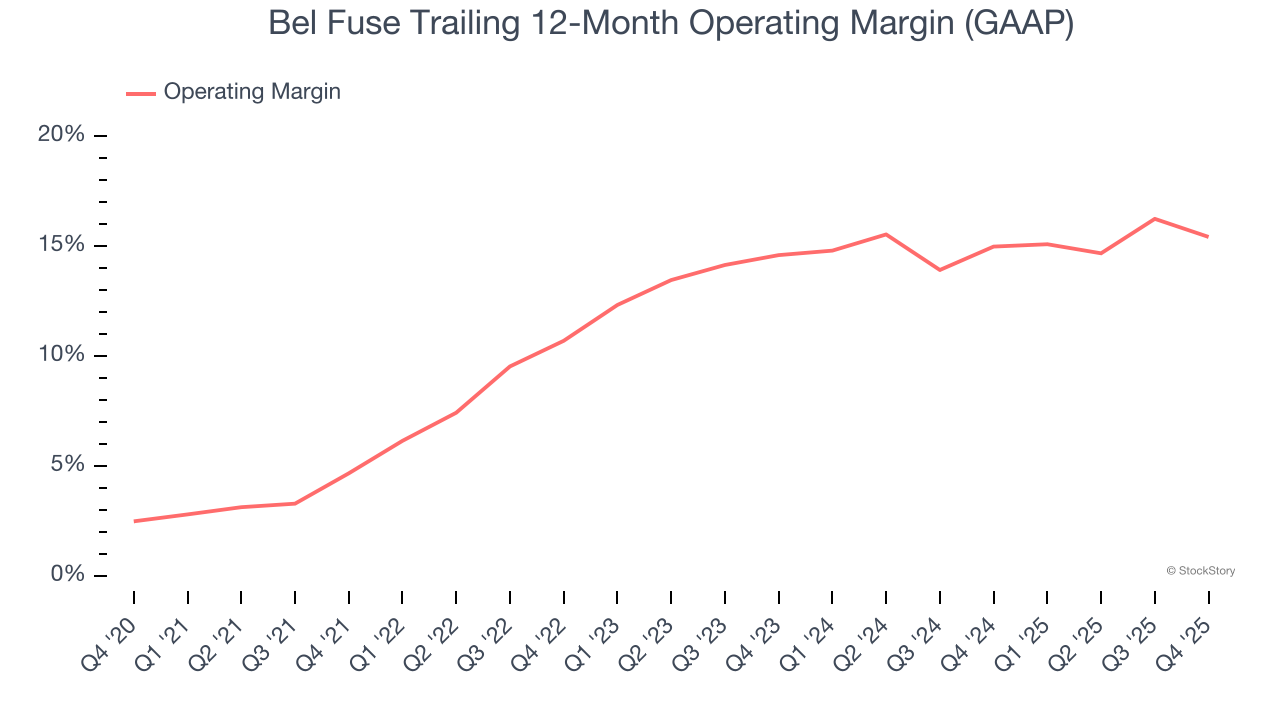
In questo trimestre, Bel Fuse ha generato un margine operativo del 14,7%, in calo di 3,4 punti percentuali rispetto all'anno precedente. Al contrario, i suoi ricavi e il margine lordo sono effettivamente aumentati, quindi si può presumere che sia stata meno efficiente perché le sue spese operative come marketing, R&S e costi amministrativi sono cresciuti più rapidamente dei ricavi.
Utile per Azione
Le tendenze dei ricavi spiegano la crescita storica di un’azienda, ma la variazione a lungo termine dell’utile per azione (EPS) indica la redditività di tale crescita – ad esempio, un’azienda potrebbe gonfiare le vendite attraverso spese eccessive in pubblicità e promozioni.
L’EPS di Bel Fuse è cresciuto con un incredibile tasso di crescita annuale composto del 48,1% negli ultimi cinque anni, superiore alla crescita annualizzata dei ricavi del 7,7%. Questo ci dice che l’azienda è diventata più redditizia per azione man mano che si espandeva.
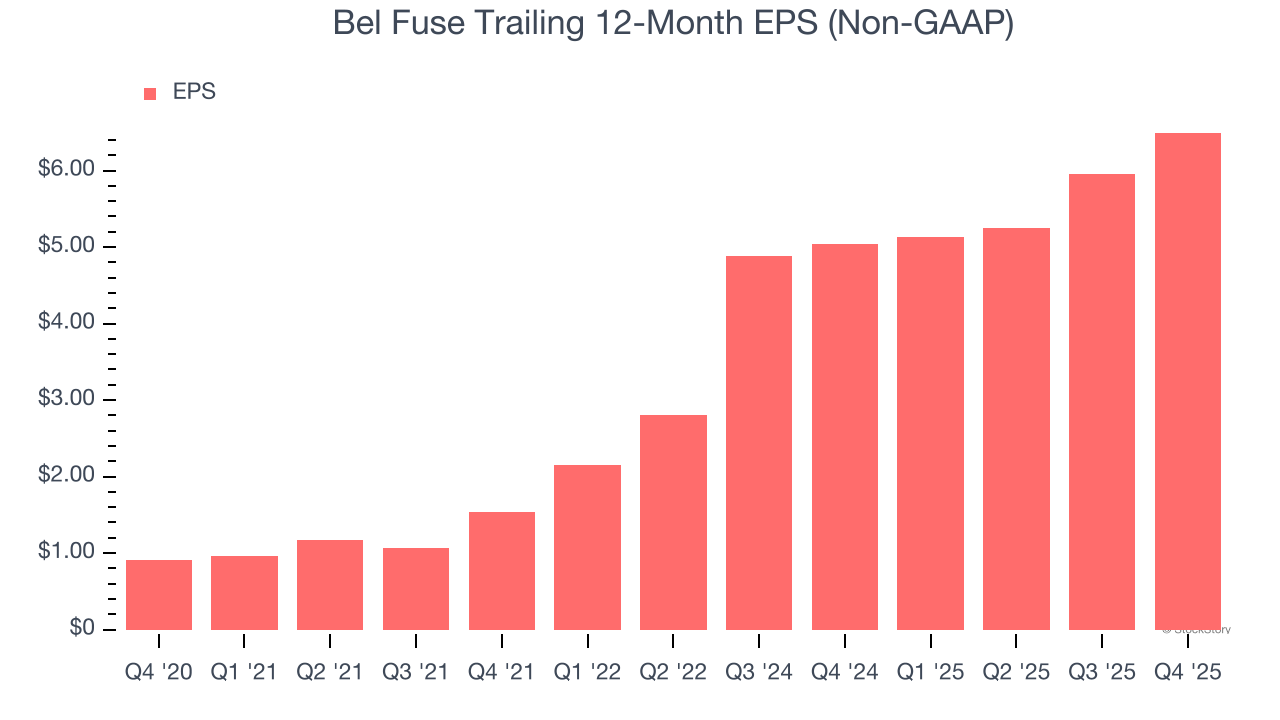
Possiamo analizzare più a fondo gli utili di Bel Fuse per comprendere meglio i driver delle sue performance. Come accennato in precedenza, il margine operativo di Bel Fuse è diminuito in questo trimestre ma è aumentato di 10,8 punti percentuali negli ultimi cinque anni. Anche il numero di azioni è diminuito del 14,4% e questi fattori insieme sono segnali positivi per gli azionisti perché il miglioramento della redditività e i buyback azionari accelerano la crescita dell’EPS rispetto a quella dei ricavi.
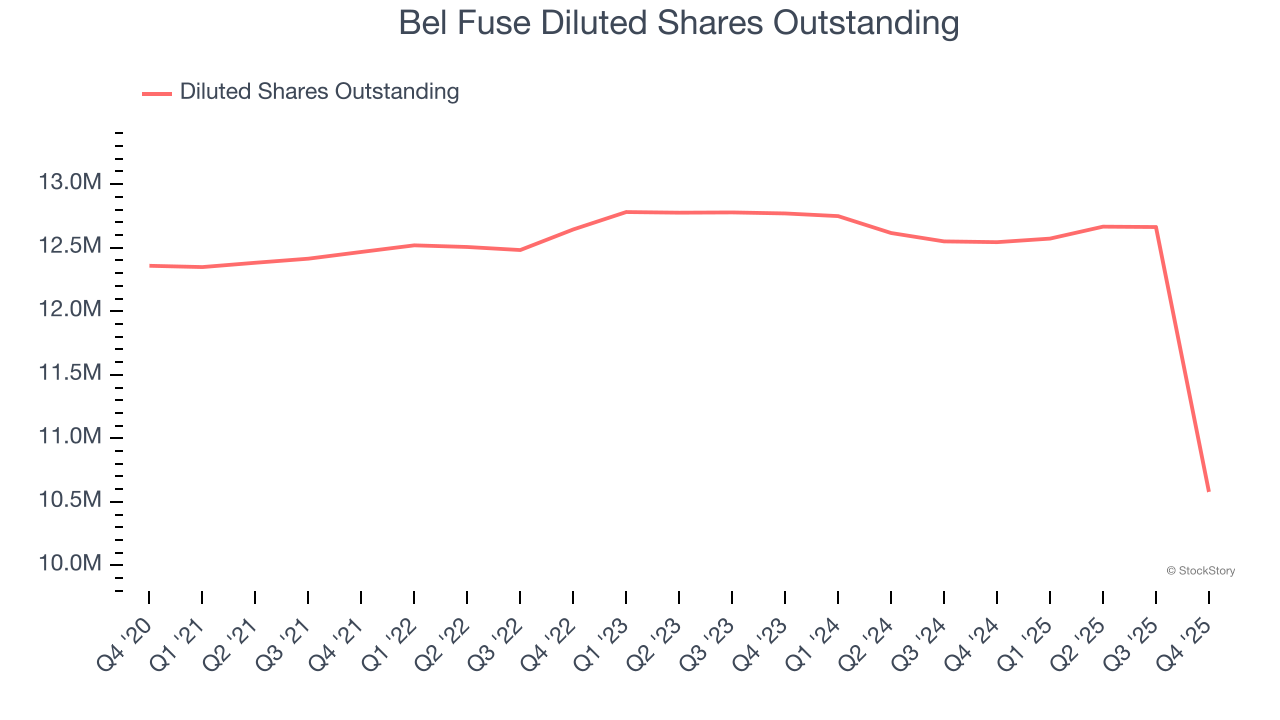
Come per i ricavi, analizziamo l’EPS su un periodo più breve per vedere se ci stiamo perdendo un cambiamento nell’azienda.
Per Bel Fuse, la crescita annuale dell’EPS dell’ultimo anno, pari al 7,9%, è stata inferiore alla sua tendenza quinquennale. Speriamo che la crescita possa accelerare in futuro.
Nel Q4, Bel Fuse ha riportato un EPS rettificato di 1,98 dollari, in aumento rispetto a 1,45 dollari nello stesso trimestre dell’anno precedente. Questo dato ha facilmente superato le stime degli analisti, e gli azionisti dovrebbero essere soddisfatti dei risultati. Nei prossimi 12 mesi, Wall Street si aspetta che l’EPS annuale di Bel Fuse cresca del 3,9%, attestandosi a 6,49 dollari.
Punti Chiave dai Risultati di Bel Fuse del Quarto Trimestre
È stato positivo vedere che Bel Fuse ha superato le aspettative degli analisti sull’EPS in questo trimestre. Siamo stati anche entusiasti che l’EBITDA abbia ampiamente superato le stime di Wall Street. In una visione d’insieme, pensiamo che si sia trattato di un ottimo trimestre. Il titolo è rimasto stabile a 214,21 dollari subito dopo la pubblicazione dei risultati.
Bel Fuse è attualmente un’opportunità di investimento interessante? L’ultimo trimestre è importante, ma non tanto quanto i fondamentali e la valutazione a lungo termine, quando si decide se acquistare il titolo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
I risultati finanziari di Micron (MU.US) sono "esplosivi", ma il prezzo delle azioni oscilla: il super ciclo della memoria è tutt'altro che al picco, perché il mercato non è più entusiasta?
Il livello di valutazione attuale di Micron, pari a circa 7 volte il rapporto prezzo/utili futuro, riflette sia le preoccupazioni del mercato riguardo al rallentamento della crescita sia il potenziale di un valore a lungo termine sottovalutato.
Le divergenze sulle valutazioni dell’AI si accentuano! IPO di Anthropic: la Silicon Valley entusiasta offre 2 trilioni di dollari, mentre Wall Street sobria ne riconosce solo 1,5 trilioni
La discussione sulla valutazione dell’IPO di Anthropic sta evidenziando il divario di prezzo tra la Silicon Valley e Wall Street. I venture capitalist della Silicon Valley continuano a puntare su una crescita elevata dell’AI, con alcune banche d’investimento che valutano inizialmente circa 2.000 miliardi di dollari; mentre le istituzioni del mercato pubblico di Wall Street si concentrano su tassi di interesse elevati, investimenti in infrastrutture computazionali e pressioni di finanziamento continue, preferendo una valutazione di 1.500 miliardi di dollari.
Micron (MU.US) conferenza telefonica Q4: il management afferma "non vediamo un punto di equilibrio tra domanda e offerta", il 75% delle spedizioni per il prossimo anno è già garantito, il 2028 sarà più stretto del 2027
Il management di Micron Technology (MU.US) ha trasmesso segnali ottimistici durante la conferenza telefonica sui risultati del quarto trimestre, affermando che la domanda di memoria guidata dall'intelligenza artificiale rimane robusta e che il rapporto tra domanda e offerta continuerà a essere ristretto nel 2027 e nel 2028.
Dopo aver provato Muse, ho liquidato tutte le mie azioni di Airbnb.
Un analista esperto con un'importante posizione in Airbnb ha deciso di liquidare tutte le sue azioni Airbnb dopo soli dieci giorni di utilizzo di Muse, l'applicazione Meta AI. Secondo lui, Muse non solo è in grado di comprendere le sue preferenze, ma lo ha anche aiutato a prenotare alloggi aggirando direttamente Airbnb, con un risparmio del 60% sul prezzo. Quando gli agenti AI iniziano a confrontare prezzi, annullare e riprenotare per conto tuo, le "barriere di traffico" su cui si sono sempre basate le piattaforme Internet vengono minacciate: potrebbe essere l'inizio dell'era dell'"e-commerce proattivo".
Prezzi delle criptovalute
Altro


