
Pool Corp pubblicherà i risultati del quarto trimestre: cosa c'è in serbo per il titolo?

Pool Corporation POOL è programmata per riportare i risultati del quarto trimestre 2025 il 19 febbraio, prima dell'apertura del mercato.
Nell'ultimo trimestre riportato, gli utili e i ricavi dell'azienda hanno superato rispettivamente la stima Zacks Consensus dell'0,01% e dell'0,14%.
Come stanno andando le stime?
La Zacks Consensus Estimate per l'utile per azione (EPS) del quarto trimestre è fissata a 99 centesimi, indicando un aumento del 2,1% rispetto ai 97 centesimi riportati nello stesso trimestre dell'anno precedente.
Pool Corporation Prezzo e EPS Surprise
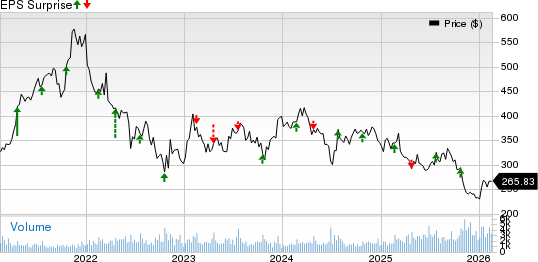
Pool Corporation price-eps-surprise | Pool Corporation Quote
Per quanto riguarda i ricavi, il consenso è fissato a 998,3 milioni di dollari. Questo dato suggerisce un aumento dell'1,1% rispetto alla cifra riportata nello stesso trimestre dell'anno precedente.
Discutiamo ora i fattori che probabilmente hanno influenzato i risultati del trimestre che sta per essere riportato.
Fattori in gioco
La performance di Pool Corp nel quarto trimestre 2025 dovrebbe essere stata sostenuta dalla domanda resiliente di manutenzione e da un'attività costante di sostituzione dei componenti critici degli impianti installati. I ricavi potrebbero inoltre beneficiare di tendenze di stabilizzazione nella costruzione di nuove piscine e nei lavori di ristrutturazione, in particolare poiché le vendite di materiali da costruzione sono recentemente tornate a crescere. Per spingere la crescita del fatturato, l'azienda sta sfruttando il suo ampio portafoglio prodotti e le soluzioni innovative introdotte insieme ai partner fornitori.
Centrale in questa strategia è la continua adozione della piattaforma digitale POOL360, che ha raggiunto un utilizzo record nel terzo trimestre 2025 e serve a migliorare il coinvolgimento dei clienti accelerando al contempo la penetrazione ad alto margine dei prodotti a marchio privato. Questi avanzamenti tecnologici, combinati con una gestione disciplinata della catena di approvvigionamento, dovrebbero rafforzare lo slancio e fornire una solida base per la crescita mentre l'azienda si avvia verso il 2026.
POOL continua a espandersi sia attraverso strategie di crescita organica che inorganica, soprattutto nei mercati con una maggiore densità di piscine. Nell'ultimo trimestre, l'azienda ha completato un'acquisizione, aggiungendo due sedi in mercati chiave. Ha inoltre aperto un nuovo centro vendite greenfield, portando il totale da inizio anno a sei nuove sedi, e resta in linea con l'obiettivo di aprire da otto a dieci nuovi centri vendite nell'anno. Inoltre, la rete di franchising Pinch A Penny ha aggiunto un nuovo negozio durante il trimestre, espandendo la sua presenza in Arizona e portando il totale dei punti franchising a 303.
Il management resta fiducioso che le solide basi e i continui investimenti strategici miglioreranno ulteriormente il valore differenziato che offre al settore delle piscine e dell'outdoor living. Questi sforzi dovrebbero aver sostenuto una crescita costante delle vendite, favorito l'espansione dei margini, generato robusti flussi di cassa e, in definitiva, offerto rendimenti a lungo termine interessanti per gli azionisti.
Nonostante i venti contrari macroeconomici dovuti agli alti tassi d'interesse e all'incertezza sui dazi che impattano i progetti discrezionali, Pool Corp prevede di sostenere i risultati imminenti grazie ai suoi punti di forza operativi interni. Si prevede che i guadagni di margine saranno guidati da approvvigionamenti strategici, acquisti disciplinati ed efficienze di rete. Inoltre, uno spostamento del mix di vendita verso prodotti a marchio privato ad alto margine, la realizzazione di prezzi favorevoli e l'ottimizzazione continua della supply chain forniscono una struttura resiliente sia per i ricavi che per la redditività.
Cosa dice il nostro modello sulle azioni POOL
Il nostro modello collaudato prevede effettivamente un superamento delle stime sugli utili per Pool Corp questa volta. Un titolo deve avere un Earnings ESP positivo e una Zacks Rank #1 (Strong Buy), 2 (Buy) o 3 (Hold) per superare le stime, che è esattamente il caso qui.
Earnings ESP di POOL: Pool Corp ha un Earnings ESP di +1,01%. Puoi scoprire le migliori azioni da acquistare o vendere prima che vengano riportate con il nostro Earnings ESP Filter.
Zacks Rank di POOL: L'azienda ha attualmente una Zacks Rank #3.
Altri titoli pronti a superare le stime sugli utili
Ecco alcuni altri titoli del settore Consumer Discretionary di Zacks che gli investitori possono considerare, poiché il nostro modello indica che hanno anch'essi la giusta combinazione di elementi per battere le stime sugli utili.
Las Vegas Sands LVS ha attualmente un Earnings ESP di +1,59% e una Zacks Rank di 3. Puoi vedere l'elenco completo delle azioni Zacks #1 di oggi qui.
Nel trimestre che sta per essere riportato, si prevede che gli utili di Las Vegas Sands aumentino del 27,1%. Gli utili di Las Vegas Sands hanno superato la Zacks Consensus Estimate in tre degli ultimi quattro trimestri e mancato una volta, con una sorpresa media del 19,5%.
Civeo Corporation CVEO ha un Earnings ESP di +70,97% e una Zacks Rank #3 attualmente.
Gli utili di CVEO per il trimestre che sta per essere riportato dovrebbero aumentare del 53,4%. Civeo ha riportato utili superiori alle attese in uno degli ultimi quattro trimestri e deluso tre volte, con una sorpresa media negativa del 251,1%.
PENN Entertainment, Inc. PENN ha attualmente un Earnings ESP di +7,03% e una Zacks Rank di 3.
Gli utili di PENN per il trimestre che sta per essere riportato dovrebbero aumentare del 54,6%. PENN ha riportato utili superiori alle attese in due degli ultimi quattro trimestri e deluso due volte, con una sorpresa media del 59,1%.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
UBS: mantiene il rating "Neutrale" su Tesla (TSLA.US), prezzo obiettivo 385 dollari. La narrazione sull'AI guida la logica di valutazione del prezzo delle azioni.
UBS prevede che la consegna globale di Tesla nel terzo trimestre del 2026 (3Q26) sarà di circa 470.000 unità, con un calo del 5% su base annua e dell'1% su base trimestrale.
La corsa dell’AI resiste al rendimento del 5% dei Treasury USA! Il Nasdaq raggiunge nuovi massimi rafforzando la struttura “80/20”, Wall Street rivaluta il rapporto azioni/obbligazioni.
Il rendimento dei Treasury USA a 30 anni ha raggiunto circa il 5,53%, il livello più alto dal 2004, mentre il Brent rimane sopra i 100 dollari al barile. Gli asset rischiosi hanno nuovamente resistito alla pressione, riflettendo la fiducia degli investitori che la commercializzazione delle applicazioni AI e la crescita dei profitti aziendali possano, in una certa misura, compensare l'impatto dell'aumento dei costi di finanziamento e dei tassi di sconto.
Le infrastrutture AI si scontrano con un “muro”! Marvell: le connessioni in rame e il collo di bottiglia della memoria diventano la chiave per la prossima fase di espansione della potenza di calcolo
La competizione nella potenza di calcolo AI si sta evolvendo in una sfida a livello di sistema che comprende interconnessione e memoria. Un dirigente di Marvell ha dichiarato che i modelli di inferenza hanno spinto la crescita delle cache KV di circa 10 volte in nove mesi, rendendo la memoria su singolo rack insufficiente per le nuove esigenze. Le connessioni in rame stanno raggiungendo il loro limite, mentre l'interconnessione ottica e l'espansione della memoria stanno diventando il fulcro dell'aumento della potenza di calcolo. La personalizzazione è ormai una tendenza del settore e Marvell, grazie a SerDes analogici, tessuti fotonici di memoria e soluzioni completamente personalizzate per la catena di fornitura, sta beneficiando di questi sviluppi.
Prezzi delle criptovalute
Altro


