
Herc (NYSE:HRI) riporta vendite inferiori alle stime degli analisti nei risultati del quarto trimestre CY2025

La società di noleggio attrezzature Herc Holdings (NYSE:HRI)
È il momento giusto per acquistare Herc?
Punti salienti Q4 CY2025 di Herc (HRI):
- Ricavi: 1,21 miliardi di dollari contro una stima degli analisti di 1,26 miliardi di dollari (crescita anno su anno del 27,1%, inferiore del 3,8%)
- EPS rettificato: 2,07 dollari contro una stima degli analisti di 1,87 dollari (superiore dell'11%)
- EBITDA rettificato: 519 milioni di dollari contro una stima degli analisti di 543 milioni di dollari (margine del 42,9%, inferiore del 4,4%)
- La guidance EBITDA per il prossimo anno fiscale 2026 è di 2,05 miliardi di dollari a metà intervallo, inferiore alla stima degli analisti di 2,20 miliardi di dollari
- Margine operativo: 20,7%, in calo rispetto al 22,8% dello stesso trimestre dell'anno precedente
- Free Cash Flow è stato di -145 milioni di dollari, in calo rispetto ai 96 milioni dello stesso trimestre dell'anno precedente
- Capitalizzazione di mercato: 5,76 miliardi di dollari
“Il 2025 è stato un anno cruciale per Herc Rentals. A giugno, abbiamo completato la più grande acquisizione nel nostro settore, unendo due operatori di noleggio attrezzature di alta qualità per creare un valore strategico e finanziario significativo a lungo termine,” ha dichiarato Larry Silber, amministratore delegato.
Panoramica della società
Precedentemente una controllata di Hertz Corporation e con un logo che ancora oggi ricorda quello della sua ex capogruppo, Herc Holdings (NYSE:HRI) fornisce servizi di noleggio attrezzature e servizi correlati a un'ampia gamma di settori.
Crescita dei ricavi
Analizzare le prestazioni di vendita a lungo termine di un'azienda rivela informazioni sulla sua qualità. Anche un'azienda mediocre può brillare per uno o due trimestri, ma una di alto livello cresce per anni. Fortunatamente, le vendite di Herc sono cresciute a un incredibile tasso di crescita annuale composto del 19,7% negli ultimi cinque anni. Questa crescita ha superato la media delle aziende industriali e dimostra che le sue offerte sono apprezzate dai clienti.
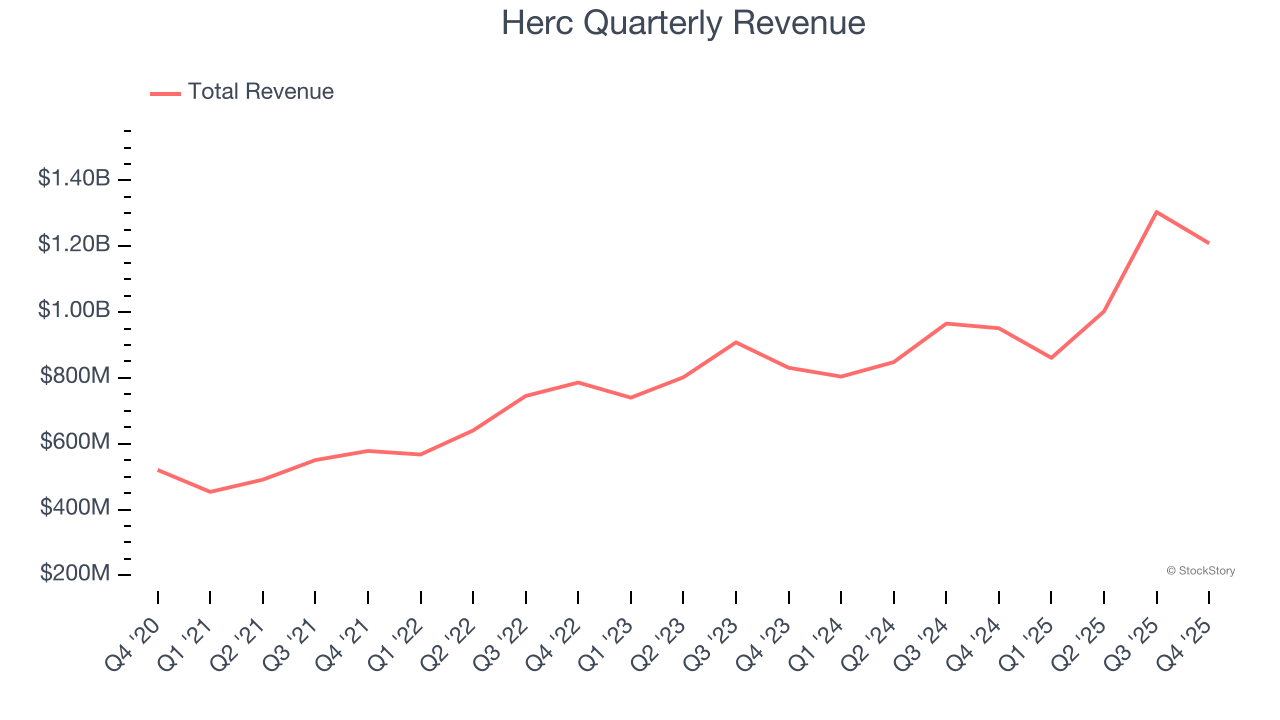
La crescita a lungo termine è la più importante, ma nel settore industriale una visione storica di cinque anni potrebbe non cogliere nuove tendenze di settore o cicli di domanda. La crescita annualizzata del fatturato di Herc del 15,5% negli ultimi due anni è inferiore al suo trend quinquennale, ma riteniamo comunque che i risultati indichino una domanda sana.
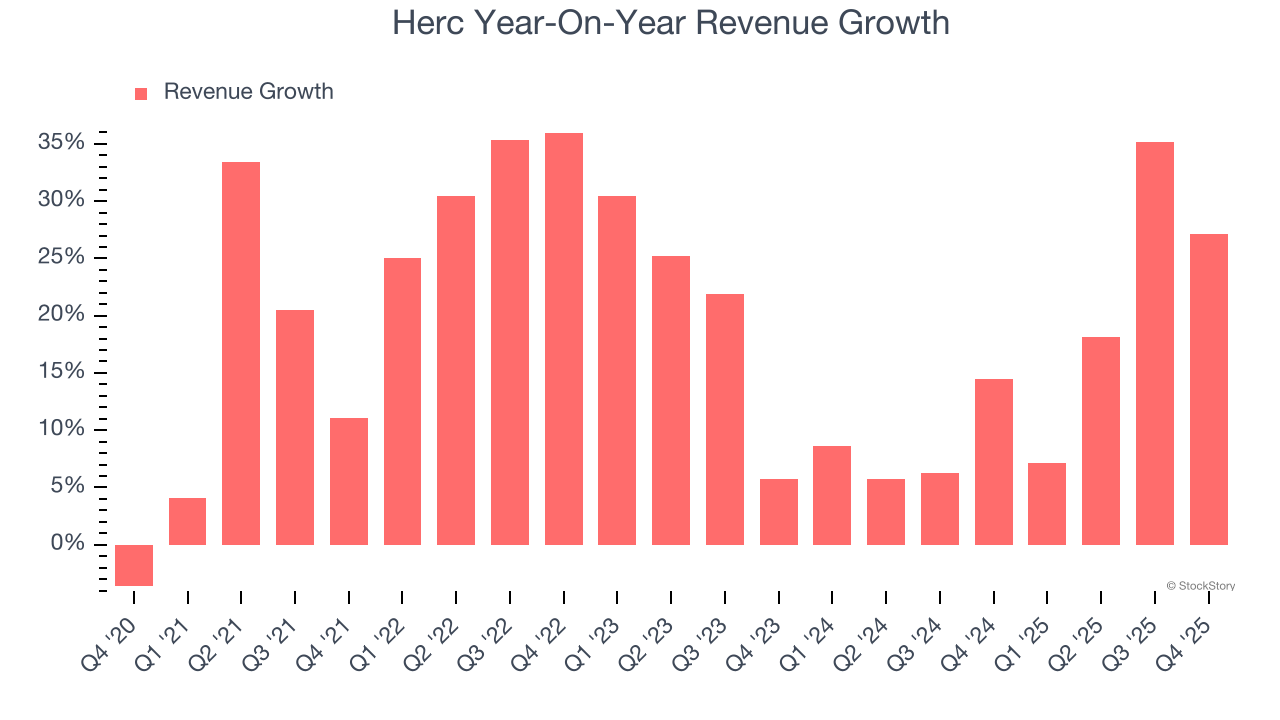
Possiamo approfondire le dinamiche dei ricavi dell’azienda analizzando il suo segmento più importante, il noleggio attrezzature. Negli ultimi due anni, i ricavi da noleggio attrezzature di Herc (aerei, movimento terra, movimentazione materiali) sono cresciuti in media del 16,4% anno su anno.
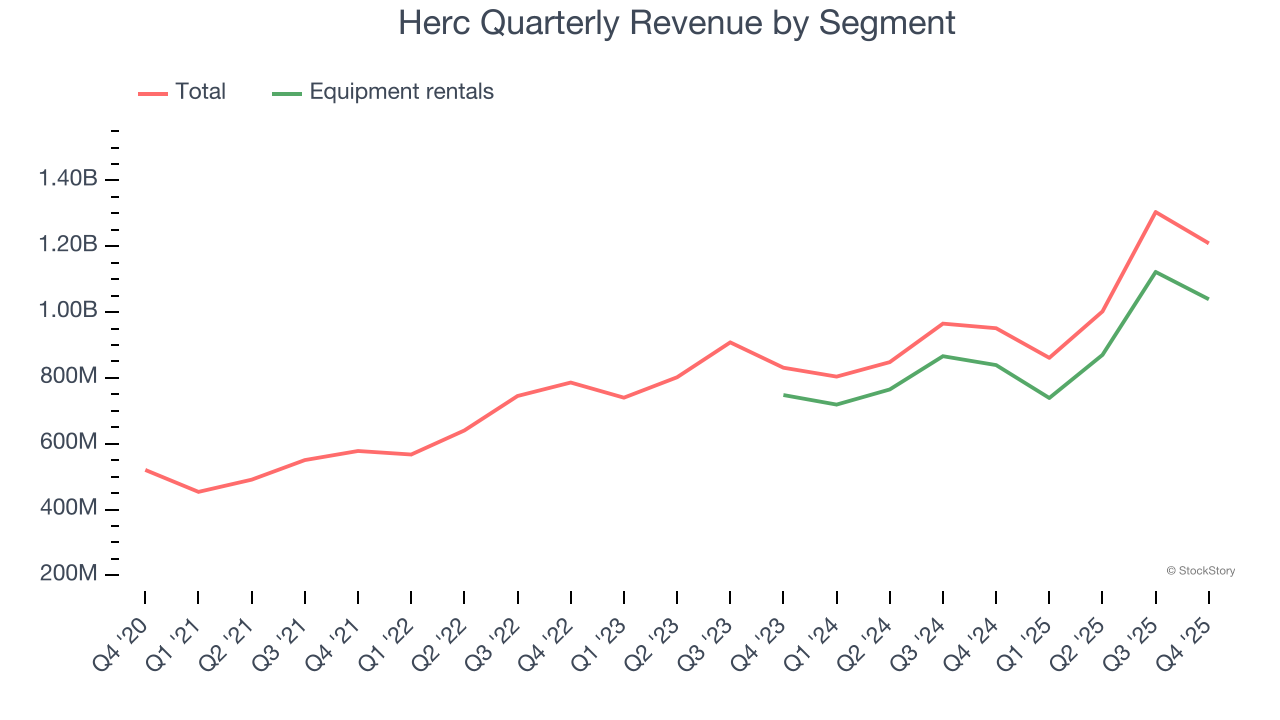
In questo trimestre, Herc ha registrato un eccellente tasso di crescita dei ricavi del 27,1% anno su anno, ma i suoi 1,21 miliardi di dollari di ricavi non hanno raggiunto le elevate aspettative di Wall Street.
Guardando avanti, gli analisti sell-side si aspettano una crescita dei ricavi del 14,6% nei prossimi 12 mesi, simile al suo tasso biennale. Questa proiezione è degna di nota e indica che il mercato sta scontando il successo dei suoi prodotti e servizi.
Microsoft, Alphabet, Coca-Cola, Monster Beverage: tutte sono nate come storie di crescita sotto il radar cavalcando una tendenza massiccia. Abbiamo identificato la prossima: un titolo redditizio nel settore dei semiconduttori AI che Wall Street sta ancora trascurando.
Margine operativo
Il margine operativo è una misura importante della redditività poiché mostra la quota di ricavi che resta dopo aver contabilizzato tutte le spese principali: dal costo delle merci vendute alla pubblicità e ai salari. È anche utile per confrontare la redditività tra società con diversi livelli di debito e tassi di imposta perché esclude interessi e tasse.
Negli ultimi cinque anni, Herc si è dimostrata una macchina ben oliata. Ha mostrato una redditività di élite per un’azienda industriale, vantando un margine operativo medio del 18,1%. Questo risultato non sorprende, poiché il suo alto margine lordo le dà un punto di partenza favorevole.
Osservando la tendenza della sua redditività, il margine operativo di Herc è diminuito di 5,2 punti percentuali negli ultimi cinque anni. Questo solleva interrogativi sulla base dei costi dell'azienda, poiché la crescita dei ricavi avrebbe dovuto fornirle una leva sui costi fissi, risultando in migliori economie di scala e redditività.
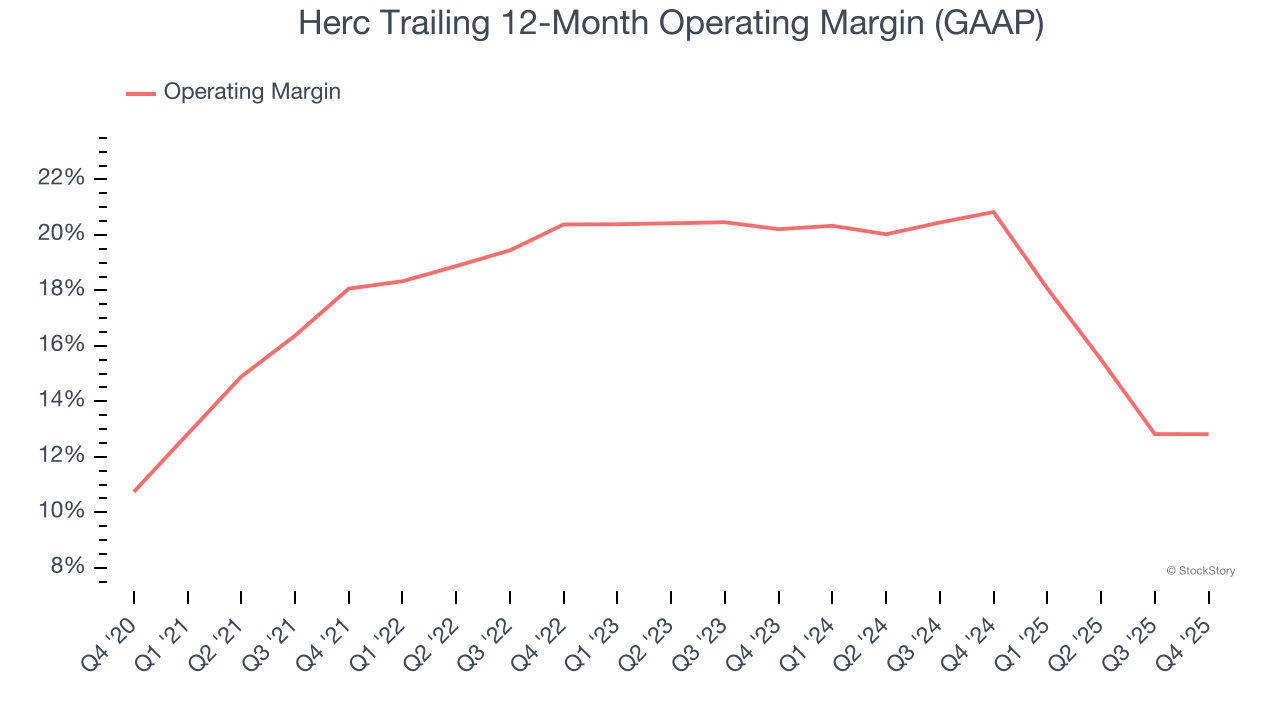
In questo trimestre, Herc ha generato un margine operativo del 20,7%, in calo di 2,1 punti percentuali su base annua. Poiché il margine lordo di Herc è diminuito più del suo margine operativo, possiamo supporre che le recenti inefficienze siano dovute più a una minore leva sul costo delle vendite che a un aumento delle spese di marketing, R&D e amministrative.
Utile per azione
Monitoriamo la variazione a lungo termine dell’utile per azione (EPS) per lo stesso motivo della crescita dei ricavi a lungo termine. Rispetto ai ricavi, tuttavia, l’EPS evidenzia se la crescita di una società è redditizia.
L’impressionante crescita annuale dell’EPS di Herc del 20,1% negli ultimi cinque anni è in linea con la sua performance dei ricavi. Questo ci dice che le sue vendite incrementali sono state redditizie.
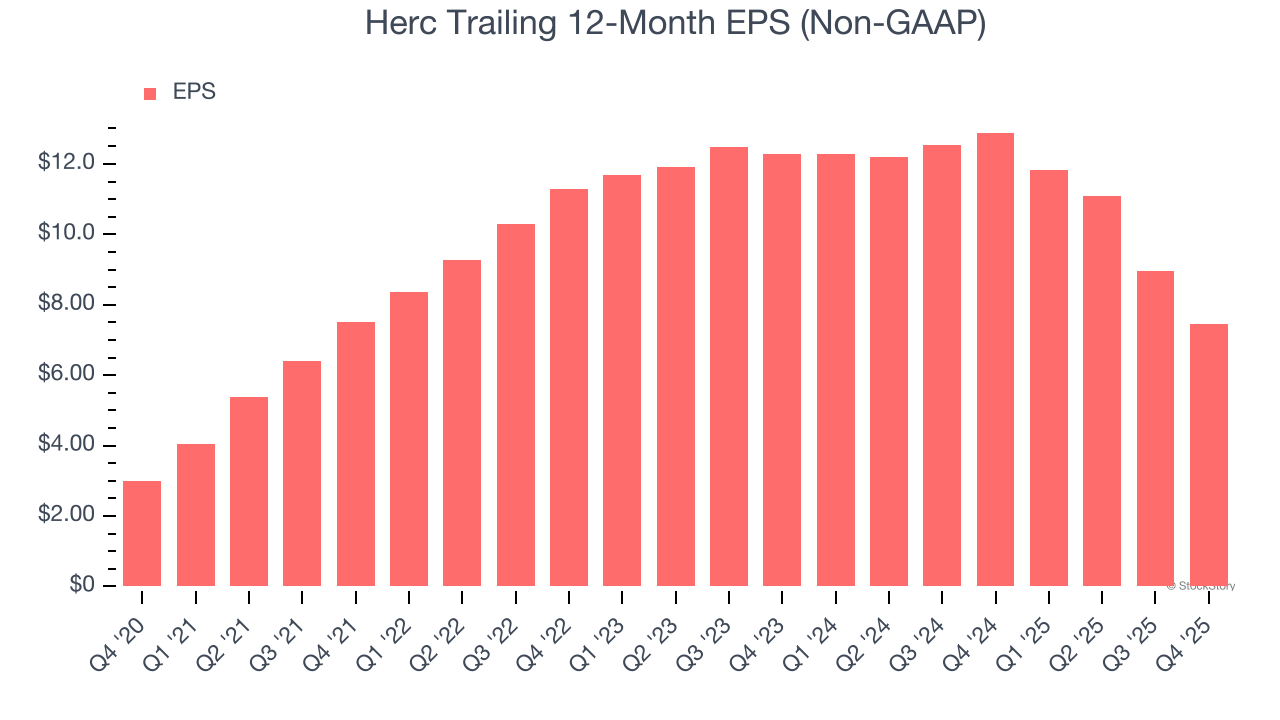
Come per i ricavi, analizziamo l’EPS su un periodo più breve per vedere se ci sfugge un cambiamento nell’attività.
Il calo annuale dell’EPS di Herc degli ultimi due anni del 22,1% è stato negativo e inferiore rispetto alla crescita dei ricavi del 15,5% nello stesso periodo.
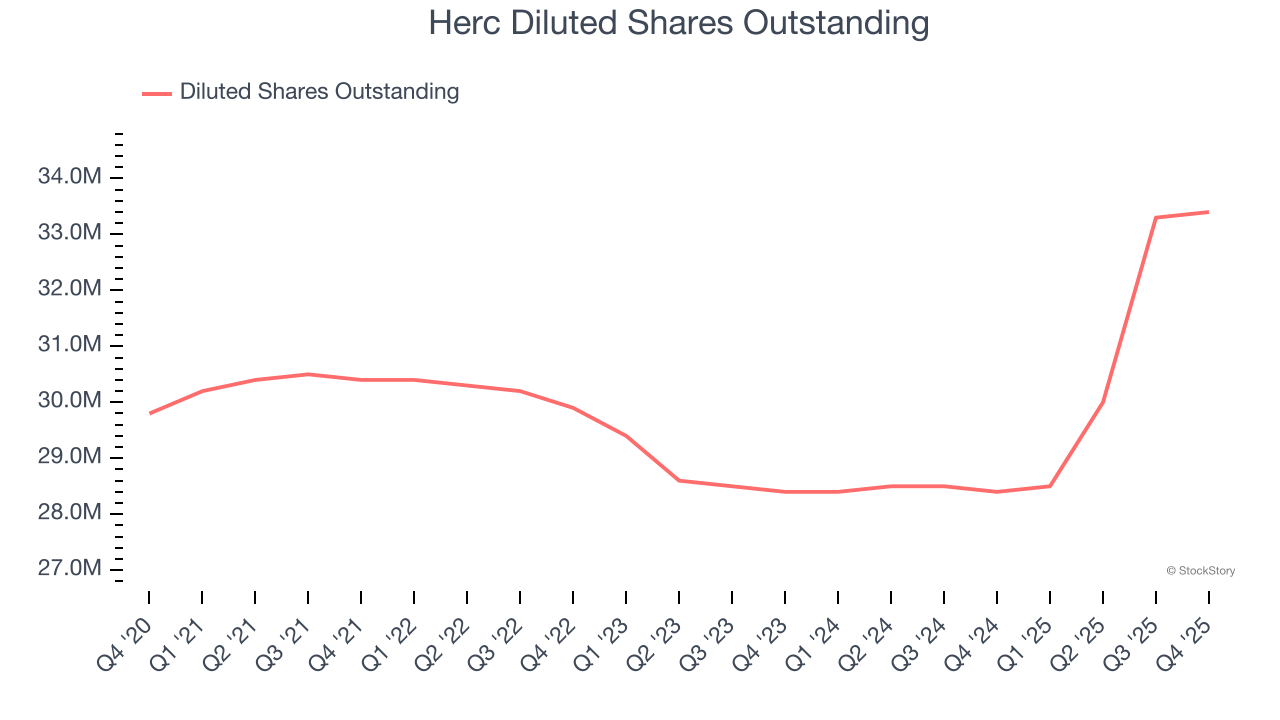
Possiamo esaminare più in profondità gli utili di Herc per comprendere meglio i fattori che influenzano la sua performance. Da una prospettiva biennale, Herc ha diluito i suoi azionisti, aumentando il numero delle azioni del 17,6%. Questo ha portato a un utile per azione inferiore. Tasse e spese per interessi possono influenzare anche l’EPS, ma non dicono molto sui fondamentali di una società.
Nel Q4, Herc ha riportato un EPS rettificato di 2,07 dollari, in calo rispetto ai 3,58 dollari dello stesso trimestre dell’anno precedente. Nonostante il calo su base annua, questa cifra ha facilmente superato le stime degli analisti. Nei prossimi 12 mesi, Wall Street prevede che l’EPS annuale di Herc, pari a 7,46 dollari, crescerà del 13,8%.
Punti chiave dai risultati Q4 di Herc
È stato positivo vedere che Herc ha superato le aspettative degli analisti per l’EPS in questo trimestre. D’altra parte, la sua guidance sui ricavi e quella sull’EBITDA per l’intero anno sono risultate inferiori alle stime di Wall Street. Nel complesso, questo trimestre poteva andare meglio. Il titolo è sceso del 4% a 166 dollari immediatamente dopo la pubblicazione dei risultati.
L’ultimo report sugli utili di Herc ha deluso. Un trimestre non definisce la qualità di una società, quindi vediamo se il titolo è da acquistare ai prezzi attuali. Quello che è successo nell’ultimo trimestre conta, ma non quanto la qualità a lungo termine del business e la valutazione, quando si decide se investire in questa azione.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Tre funzionari della Federal Reserve rilasciano dichiarazioni aggressive nello stesso giorno, le aspettative di mercato per un rialzo dei tassi a ottobre salgono al 69%
Giovedì il presidente della Federal Reserve di Filadelfia ha dichiarato che potrebbe essere necessario un ulteriore irrigidimento della politica monetaria; il presidente della Federal Reserve di New York ha affermato che un ulteriore aumento dei tassi entro l'anno è ragionevole; il presidente della Federal Reserve di Cleveland ha sottolineato che il rischio di disancoraggio delle aspettative di inflazione è aumentato in modo significativo. In precedenza, mercoledì, il governatore della Federal Reserve Michael Barr aveva detto che potrebbe essere necessario un ulteriore aggiustamento della politica; martedì il presidente della Federal Reserve di Richmond ha affermato che il rischio di un'inflazione radicata è in aumento. A seguito delle dichiarazioni restrittive dei funzionari e dei solidi dati economici, le aspettative di mercato per un aumento dei tassi a ottobre sono salite dal 53% dello scorso fine settimana al 69%.
Vendite di Treasury USA si intensificano! L’asta dei titoli del Tesoro a 7 anni registra scarso interesse, il volume di riacquisto del Tesoro resta al di sotto del limite, i rendimenti dei titoli municipali raggiungono il massimo degli ultimi 15 anni.
Giovedì, il rendimento dell'asta del Tesoro USA per i titoli di Stato a 7 anni da 44 miliardi di dollari è salito al 5,085%, segnando un nuovo massimo storico per questa scadenza, mentre la quota assegnata agli investitori esteri è scesa ai minimi da quasi due anni. Il Tesoro USA ha completato solo il 68% del tetto previsto per le operazioni di riacquisto, rispetto all’86% precedente, offrendo un sostegno alla liquidità inferiore alle aspettative. La pressione si è estesa al mercato delle obbligazioni municipali statunitensi, con il rendimento trentennale che ha superato il 5% segnando il massimo dal 2011 e il volume delle vendite ha raggiunto il picco più alto dall’inizio della pandemia. Giovedì, anche il rendimento del decennale USA ha superato il 5,2%, per la prima volta dal 2007.
Macron: la Francia fornirà assistenza militare all'Arabia Saudita per proteggere le infrastrutture petrolifere del porto di Yanbu nel Mar Rosso
Macron ha dichiarato che la Francia invierà truppe a Yanbu e fornirà sistemi radar e di difesa. Ha sottolineato che la missione è finalizzata a proteggere le strutture di Yanbu e non a intervenire nei conflitti regionali. Venerdì scorso ha affermato che, dopo le interruzioni nello Stretto di Hormuz, l'oleodotto est-ovest dell'Arabia Saudita è diventato una via di trasporto alternativa importante, ma il volume di petrolio trasportato attraverso questo oleodotto è drasticamente diminuito a causa degli attacchi degli Houthi yemeniti su Yanbu.
Il rallentamento dei modelli AI non è necessariamente negativo: i tre vantaggi strutturali dei data center tradizionali superano l'aumento dei tassi d'interesse
HSBC ritiene che la logica di crescita dei tradizionali data center stia passando dall’iterazione dei modelli di frontiera alla diffusione commerciale dell’AI. La crescente domanda di inferenza, l’espansione della spesa in capitale dei fornitori cloud, unitamente al rafforzamento dei vincoli di energia e regolamentazione, fanno prevedere che il contesto di domanda e offerta rimarrà teso fino al 2028. Anche con l’aumento dei tassi di interesse, il tasso di crescita composto dell’AFFO per azione nel periodo 2025–2028 è stimato all’11%–12%, mostrando una forte resilienza della redditività.
Prezzi delle criptovalute
Altro


