
Previsione del rapporto finanziario Q4 di Coinbase: resilienza dei servizi in abbonamento e sfida sui volumi di scambio
1. Punti chiave per l’investimento
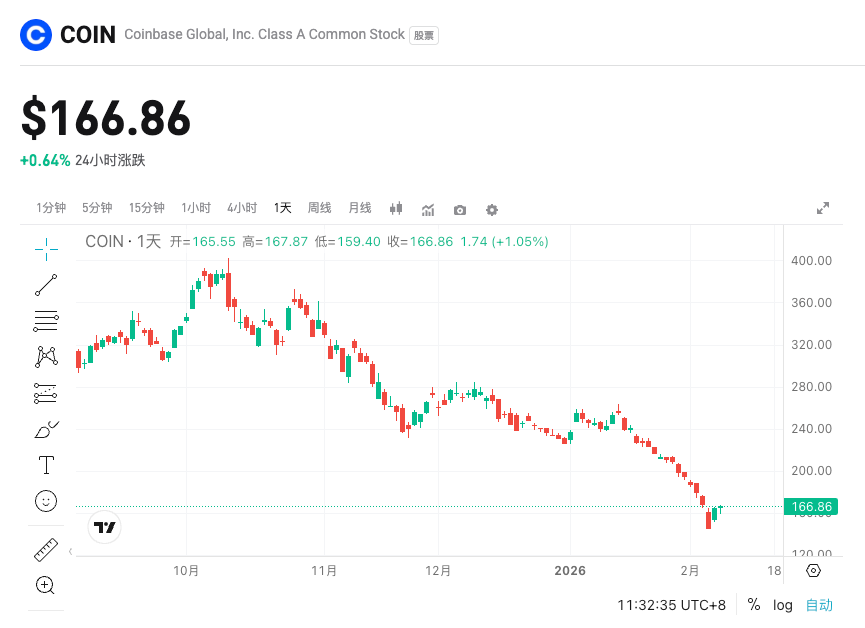
Coinbase pubblicherà il rapporto finanziario del quarto trimestre 2025 dopo la chiusura del mercato il 12 febbraio 2026 (ora di New York). Il consenso di mercato prevede ricavi per 1,87 miliardi di dollari (+0,40% su base annua), un utile operativo ante imposte e interessi di 410 milioni di dollari (-16,38% su base annua) e un utile per azione rettificato di 0,68 dollari (-62,27% su base annua). L’attenzione principale si concentra sulla stabilità del business delle transazioni e sulla crescita sostenuta dei servizi in abbonamento: il primo è influenzato dalla volatilità del mercato crypto, mentre il secondo offre un cuscinetto sui ricavi e potrebbe determinare l’andamento a breve termine del titolo. In un contesto di prezzi degli asset crypto relativamente stabili, gli investitori si aspettano che la società possa gestire la pressione sugli utili attraverso il controllo dei costi e la diversificazione delle fonti di reddito, realizzando una moderata ripresa.
2. Tre principali punti di attenzione
Punto 1: Volume delle transazioni e dinamica delle commissioni
L’attività di trading resta il nucleo dei ricavi di Coinbase: la volatilità incide direttamente sul tasso di realizzazione dei ricavi, mentre un’elevata partecipazione retail può aumentare il mix delle commissioni; al contrario, l’afflusso istituzionale, pur garantendo traffico stabile, potrebbe comprimere i margini. Gli indicatori chiave includono la previsione sui ricavi da trading (il trimestre scorso 1,05 miliardi di dollari) e la quota di volume retail vs istituzionale; un aumento della volatilità può stimolare la crescita dei volumi scambiati. Se i volumi reali superano le attese, il prezzo delle azioni potrebbe aumentare del 5-10%; al contrario, una maggiore competizione sulle commissioni o ricavi inferiori al consenso potrebbe aumentare la pressione alla vendita.
Punto 2: Sostenibilità dei servizi in abbonamento
Questa divisione, grazie a commissioni di custodia e servizi di staking, fornisce ricavi ricorrenti, più resilienti rispetto al trading, aiutando a smussare la volatilità complessiva. I ricavi dello scorso trimestre hanno raggiunto 747 milioni di dollari; il mercato si aspetta che il settore mantenga slancio, sostenuto dagli afflussi istituzionali e dalla crescita degli asset in custodia. L’espansione delle relazioni di custodia e dei servizi dati può portare il margine lordo oltre l’85%, a supporto della valutazione di lungo periodo; tuttavia, eventuali revisioni negative delle ricompense di rete potrebbero pesare sul risultato netto e sulla fiducia degli investitori.
Punto 3: Controllo delle spese operative e leva finanziaria
La gestione dei costi determina la leva sugli utili: un rallentamento degli investimenti in marketing e prodotti può alleviare la pressione sulla redditività operativa, portando a una struttura dei costi più efficiente. Da monitorare l’andamento delle spese operative: nel trimestre scorso il margine lordo era 85,87% e il margine netto 24,12%; il consenso prevede che le spese in aumento questa stagione comprimeranno l’EPS rettificato. Un controllo dei costi superiore alle attese può amplificare l’impatto positivo anche di una crescita moderata dei ricavi, favorendo un rimbalzo del titolo; al contrario, spese elevate persistenti potrebbero alimentare preoccupazioni sul mercato e portare a una valutazione inferiore.
3. Rischi e opportunità
Catalizzatori al rialzo:
- Volatilità del mercato crypto in aumento, stimolando un ritorno dei volumi retail e ricavi superiori alle previsioni.
- Crescita degli asset in custodia nei servizi in abbonamento superiore alle attese, con contributo maggiore ai ricavi ricorrenti.
- Un quadro normativo più chiaro, che favorisce la partecipazione istituzionale e amplia la gamma di prodotti.
Rischi al ribasso:
- Forte competizione sulle commissioni, con tassi di realizzazione dei ricavi da trading inferiori alle attese.
- Spese operative persistentemente elevate, che amplificano la compressione degli utili.
- Prezzi degli asset crypto deboli, che frenano l’attività di trading complessiva.
4. Suggerimenti strategici di trading
Scenario rialzista: se i ricavi dei servizi in abbonamento sono solidi, i volumi di trading stabili e vengono ottimizzati i costi, i risultati trimestrali possono superare il consenso e sostenere un breakout dei massimi recenti del titolo.
Rischio ribassista: se l’EPS rettificato è nettamente inferiore alle attese o le guidance vengono riviste al ribasso, riflettendo una leva operativa insufficiente, potrebbe verificarsi una vendita a breve termine con test dei supporti di prezzo.
Dati chiave:
- Ricavi totali (attesi 1,87 miliardi di dollari)
- Ricavi da abbonamenti e servizi (scorso trimestre 747 milioni di dollari)
- EPS rettificato (atteso 0,68 dollari)
- Margine lordo (scorso trimestre 85,87%)
Suggerimenti operativi: In caso di risultati superiori alle attese, valutare una posizione long a breve termine per ottenere profitti; se emergono rischi al ribasso, bitget supporta già i futures con leva fino a 20x per copertura o per attendere un rientro dopo un ritracciamento; nel complesso, mantenere un atteggiamento attendista finché i dettagli del report non saranno chiari, evitando acquisti impulsivi sui rialzi.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Le divergenze sulle valutazioni dell’AI si accentuano! IPO di Anthropic: la Silicon Valley entusiasta offre 2 trilioni di dollari, mentre Wall Street sobria ne riconosce solo 1,5 trilioni
La discussione sulla valutazione dell’IPO di Anthropic sta evidenziando il divario di prezzo tra la Silicon Valley e Wall Street. I venture capitalist della Silicon Valley continuano a puntare su una crescita elevata dell’AI, con alcune banche d’investimento che valutano inizialmente circa 2.000 miliardi di dollari; mentre le istituzioni del mercato pubblico di Wall Street si concentrano su tassi di interesse elevati, investimenti in infrastrutture computazionali e pressioni di finanziamento continue, preferendo una valutazione di 1.500 miliardi di dollari.
Micron (MU.US) conferenza telefonica Q4: il management afferma "non vediamo un punto di equilibrio tra domanda e offerta", il 75% delle spedizioni per il prossimo anno è già garantito, il 2028 sarà più stretto del 2027
Il management di Micron Technology (MU.US) ha trasmesso segnali ottimistici durante la conferenza telefonica sui risultati del quarto trimestre, affermando che la domanda di memoria guidata dall'intelligenza artificiale rimane robusta e che il rapporto tra domanda e offerta continuerà a essere ristretto nel 2027 e nel 2028.
Dopo aver provato Muse, ho liquidato tutte le mie azioni di Airbnb.
Un analista esperto con un'importante posizione in Airbnb ha deciso di liquidare tutte le sue azioni Airbnb dopo soli dieci giorni di utilizzo di Muse, l'applicazione Meta AI. Secondo lui, Muse non solo è in grado di comprendere le sue preferenze, ma lo ha anche aiutato a prenotare alloggi aggirando direttamente Airbnb, con un risparmio del 60% sul prezzo. Quando gli agenti AI iniziano a confrontare prezzi, annullare e riprenotare per conto tuo, le "barriere di traffico" su cui si sono sempre basate le piattaforme Internet vengono minacciate: potrebbe essere l'inizio dell'era dell'"e-commerce proattivo".
Goldman Sachs: L’AI deve affrontare le difficoltà prima di poter portare benefici
Prezzi delle criptovalute
Altro


