
Perché le istituzioni continuano ad aumentare la loro posizione in TSMC in questo momento?

Ciao a tutti, sono You Dou.
Dopo la pubblicazione del bilancio 4Q25 di TSMC, il mercato ha reagito rapidamente.
Ma la vera domanda da porsi è:
Perché in questa fase le istituzioni scelgono di continuare ad aumentare il target su TSMC?
Questa domanda non si risponde solo a sensazione.
In questo articolo, mi concentrerò principalmente sulle analisi di J.P. Morgan e Goldman Sachs pubblicate dopo il bilancio, per analizzare dal punto di vista dei modelli istituzionali perché, in questo momento, scelgano di continuare a rialzare.
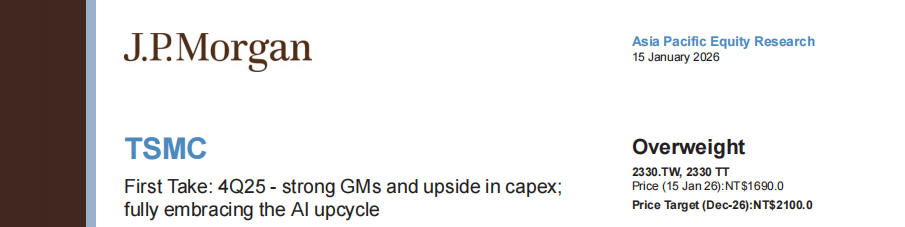
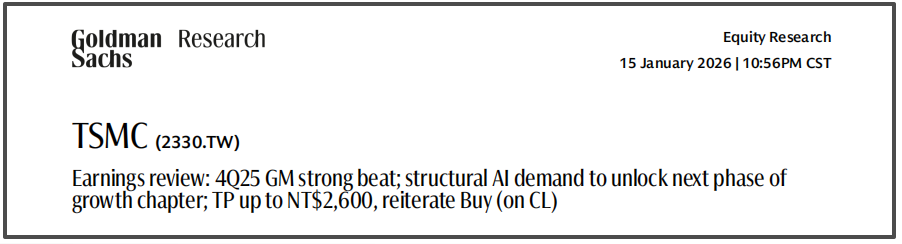
Partiamo dalla conclusione.
Questo rialzo non è dovuto al fatto che il bilancio sia “bello”, ma perchéle ipotesi precedenti non reggono più.
Sia J.P. Morgan che Goldman Sachs hanno in comune una cosa in questa mossa:
Non si tratta di un piccolo aggiustamento, ma di un cambiamento nelle ipotesi di lungo periodo.
Questo cambiamento si riflette principalmente in tre aspetti.
Primo livello: l’AI non è più una variabile marginale
Negli ultimi anni, la valutazione delle istituzioni sui ricavi AI di TSMC era per lo più:
crescita molto rapida, ma ancora solo una sottocategoria dell’HPC, con impatto limitato sul modello di lungo termine.
Dopo questo bilancio, questo posizionamento è stato completamente superato.
Le istituzioni ora generalmente considerano i ricavi relativi agli AI accelerator, direttamente come:
la variabile chiave che determina il tasso di utilizzo dei processi avanzati
la variabile chiave che determina il ritmo degli investimenti in capitale
persino la variabile che determina l’inclinazione della crescita aziendale
Quando l’AI passa da “opzionale” a “variabile principale”,
il modello di crescita preesistente deve essere rivisto verso l’alto.
Non si tratta di ottimismo, ma di un cambiamento strutturale.
Secondo livello: il margine lordo al 60% viene considerato “normale”
Se il lato dei ricavi cambia la pendenza della crescita,
il lato dei profitti cambia invecel’ancora di valutazione stessa.
La cosa veramente importante di questo bilancio non è il superamento delle aspettative in un singolo trimestre, ma tre elementi che si verificano contemporaneamente:
margine lordo stabile sopra il 60% nel 4Q25
l’outlook per il 1Q26 è ulteriormente rivisto verso l’alto
le indicazioni di margine lordo di lungo termine vengono chiaramente riviste al rialzo
Il significato dietro è:
le istituzioni iniziano ad accettare una nuova premessa —
nei prossimi anni TSMC potrebbe non vedere più il margine lordo centrale tornare appena sopra il 50%.
Una volta confermato questo spostamento verso l’alto del margine lordo centrale:
la variazione dell’EPS non è più lineare,
matutta la fascia di redditività viene alzata.
Ecco perché molti rialzi non avvengono semplicemente aumentando il multiplo di valutazione, ma perché l’EPS viene riprezzato.
Terzo livello: la “natura” del Capex è cambiata
Sul Capex di TSMC il dibattito del mercato è sempre stato acceso.
Ma la chiave del cambiamento nel giudizio delle istituzioni questa volta non è quanto sia grande il Capex, ma perché il Capex debba essere così grande.
Questa volta, la definizione istituzionale del Capex è:
non è una scommessa anticiclica
non è un investimento difensivo
maun posizionamento anticipato spinto dalla certezza di lungo termine della domanda AI
In altre parole:
il Capex non viene più considerato una variabile di rischio, ma il risultato della visibilità della crescita.
Quando il Capex viene compreso in questo modo, il suo significato per la valutazione cambia radicalmente.
Perché “adesso” continuare ad aumentare, e non prima o dopo?
Questa è una questione chiave spesso trascurata.
Le istituzioni non scoprono oggi che l’AI è importante,
né vedono oggi la tensione sui processi avanzati.
Il vero punto di svolta è la verifica simultanea di tre elementi:
1️⃣ La domanda AI non è più un rumore di ordini, ma una curva sostenibile
2️⃣ Il margine lordo non è stato significativamente compresso dall’espansione produttiva e dalla presenza all’estero
3️⃣ L’atteggiamento del management verso il Capex di medio-lungo periodo è diventato più deciso
Quando questi tre punti si verificano insieme,
le “ipotesi prudenti” devono essere riviste.
Ecco perché il rialzo avviene ora, e non prima del bilancio.
La mia interpretazione
Guardando solo al prezzo delle azioni, questo rialzo sembra “seguire la tendenza”;
ma dal punto di vista dei modelli istituzionali, è una correzione necessaria.
TSMC sta passando da:
“azienda manifatturiera altamente ciclica”
a:
“asset centrale con redditività strutturale nell’era delle infrastrutture AI”.
In questo contesto,
il continuo aumento delle stime da parte delle istituzioni non è aggressivo, ma in ritardo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
I risultati finanziari di Micron (MU.US) sono "esplosivi", ma il prezzo delle azioni oscilla: il super ciclo della memoria è tutt'altro che al picco, perché il mercato non è più entusiasta?
Il livello di valutazione attuale di Micron, pari a circa 7 volte il rapporto prezzo/utili futuro, riflette sia le preoccupazioni del mercato riguardo al rallentamento della crescita sia il potenziale di un valore a lungo termine sottovalutato.
Le divergenze sulle valutazioni dell’AI si accentuano! IPO di Anthropic: la Silicon Valley entusiasta offre 2 trilioni di dollari, mentre Wall Street sobria ne riconosce solo 1,5 trilioni
La discussione sulla valutazione dell’IPO di Anthropic sta evidenziando il divario di prezzo tra la Silicon Valley e Wall Street. I venture capitalist della Silicon Valley continuano a puntare su una crescita elevata dell’AI, con alcune banche d’investimento che valutano inizialmente circa 2.000 miliardi di dollari; mentre le istituzioni del mercato pubblico di Wall Street si concentrano su tassi di interesse elevati, investimenti in infrastrutture computazionali e pressioni di finanziamento continue, preferendo una valutazione di 1.500 miliardi di dollari.
Micron (MU.US) conferenza telefonica Q4: il management afferma "non vediamo un punto di equilibrio tra domanda e offerta", il 75% delle spedizioni per il prossimo anno è già garantito, il 2028 sarà più stretto del 2027
Il management di Micron Technology (MU.US) ha trasmesso segnali ottimistici durante la conferenza telefonica sui risultati del quarto trimestre, affermando che la domanda di memoria guidata dall'intelligenza artificiale rimane robusta e che il rapporto tra domanda e offerta continuerà a essere ristretto nel 2027 e nel 2028.
Dopo aver provato Muse, ho liquidato tutte le mie azioni di Airbnb.
Un analista esperto con un'importante posizione in Airbnb ha deciso di liquidare tutte le sue azioni Airbnb dopo soli dieci giorni di utilizzo di Muse, l'applicazione Meta AI. Secondo lui, Muse non solo è in grado di comprendere le sue preferenze, ma lo ha anche aiutato a prenotare alloggi aggirando direttamente Airbnb, con un risparmio del 60% sul prezzo. Quando gli agenti AI iniziano a confrontare prezzi, annullare e riprenotare per conto tuo, le "barriere di traffico" su cui si sono sempre basate le piattaforme Internet vengono minacciate: potrebbe essere l'inizio dell'era dell'"e-commerce proattivo".
Prezzi delle criptovalute
Altro


