
Tom Lee, che ha acquistato 2,42 milioni di ETH, non capisce affatto Ethereum?

A meno che non avvenga un cambiamento organizzativo significativo, Ethereum è probabilmente destinato a sottoperformare indefinitamente.
A meno che non avvenga un cambiamento organizzativo significativo, Ethereum è molto probabilmente destinato a sottoperformare indefinitamente.
Scritto da: Andrew Kang, partner di Mechanism
Traduzione: AididiaoJP, Foresight News
La teoria di ETH di Tom Lee è una delle teorie più stupide che ho visto ultimamente da parte di analisti noti, composta da argomentazioni da analfabeti finanziari. Analizziamola punto per punto. La teoria di Tom Lee si basa sui seguenti aspetti:
- Adozione di stablecoin e RWA
- Analogia con il petrolio digitale
- Le istituzioni acquisteranno e metteranno in staking ETH, garantendo la sicurezza della rete mentre tokenizzano asset e li utilizzano come capitale operativo.
- Il valore di ETH sarà pari alla somma dei valori di tutte le società di infrastrutture finanziarie
- Analisi tecnica
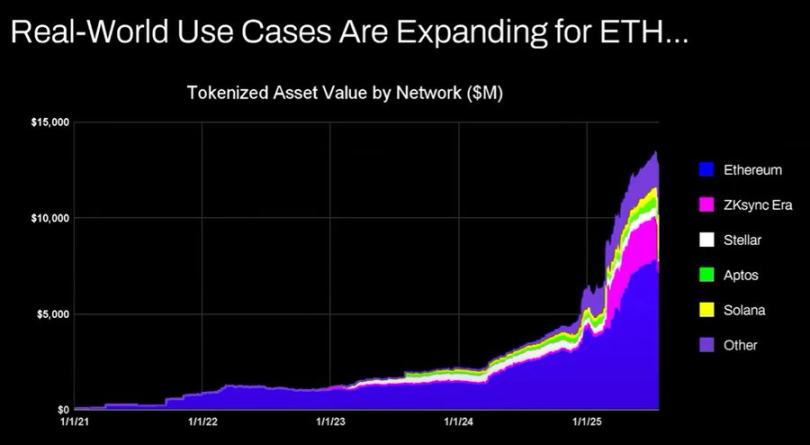
Il ragionamento è più o meno questo: l’attività di stablecoin e asset tokenizzati sta aumentando, il che dovrebbe portare a una crescita dei volumi di transazione e quindi a un aumento delle commissioni e delle entrate di ETH. In apparenza ha senso, ma se dedichi qualche minuto e un po’ di attenzione ai dati, scoprirai che non è così.
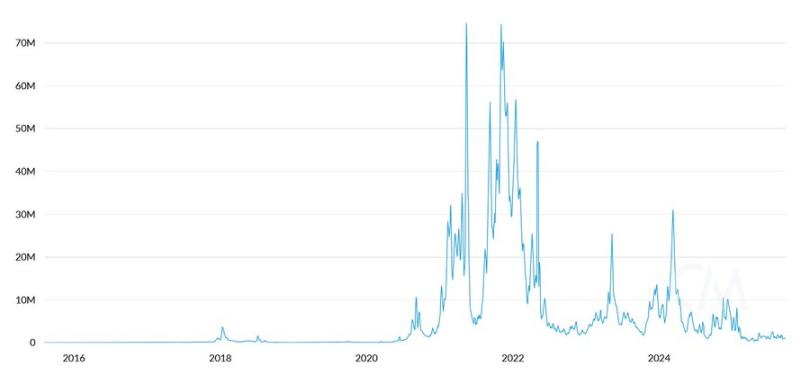
Commissioni di transazione giornaliere di ETH (USD)
Dal 2020, il valore degli asset tokenizzati e il volume delle transazioni di stablecoin sono cresciuti da 100 a 1000 volte. L’argomentazione di Tom Lee fraintende fondamentalmente il modo in cui si accumula valore, portando a pensare che le commissioni crescano proporzionalmente, ma in realtà sono quasi allo stesso livello del 2020.
I motivi sono i seguenti:
- Gli upgrade della rete Ethereum hanno reso le transazioni più efficienti
- L’attività di stablecoin e asset tokenizzati si è spostata verso altre blockchain pubbliche
- Gli asset tokenizzati con basso turnover non generano molte commissioni. Il valore tokenizzato non è proporzionale alle entrate di ETH. Qualcuno può tokenizzare un’obbligazione da 100 milioni di dollari, ma se viene scambiata solo una volta ogni due anni, quante commissioni genera per ETH? 0,10 dollari? Una singola transazione USDT può generare più commissioni di così.
Puoi tokenizzare asset per un valore di trilioni di dollari, ma se questi asset non si muovono frequentemente, potrebbero aggiungere solo 100.000 dollari di valore a ETH.
Il volume delle transazioni e le commissioni generate dalla blockchain cresceranno? Sì, ma la maggior parte delle commissioni sarà catturata da altre blockchain pubbliche con team di business development più forti. Nel portare le transazioni della finanza tradizionale on-chain, altri concorrenti hanno visto l’opportunità e stanno attivamente conquistando quote di mercato. Solana, Arbitrum e Tempo stanno ottenendo la maggior parte delle prime vittorie importanti. Persino Tether sta supportando due nuove chain, Plasma e Stable, entrambe progettate per spostare il volume delle transazioni USDT sulle proprie chain.
Il petrolio è una commodity. Il prezzo reale del petrolio, aggiustato per l’inflazione, è rimasto nella stessa fascia per oltre un secolo, con picchi e cali ciclici. Concordo con Tom sul fatto che ETH possa essere visto come una commodity, ma questo non è di per sé un segnale rialzista, e non è chiaro cosa voglia esprimere Tom qui!
Le istituzioni acquisteranno e metteranno in staking ETH
Le grandi banche e altre istituzioni finanziarie hanno già acquistato ETH nei loro bilanci? No.
Hanno annunciato piani per farlo? Neanche.
Le banche accumulano benzina per pagare costantemente le spese energetiche? No, non è rilevante, pagano semplicemente quando serve.
Le banche acquistano azioni delle società di custodia degli asset che utilizzano? No.
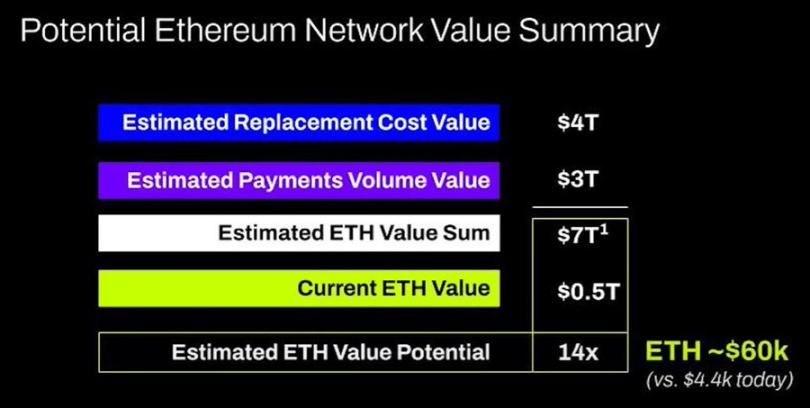
Dai, questo dimostra ancora una volta una totale incomprensione dell’accumulo di valore, pura fantasia.
In realtà mi piace molto l’analisi tecnica e credo che, se considerata oggettivamente, possa essere molto utile. Sfortunatamente, Tom Lee sembra tracciare linee a caso sull’analisi tecnica per sostenere i suoi pregiudizi.
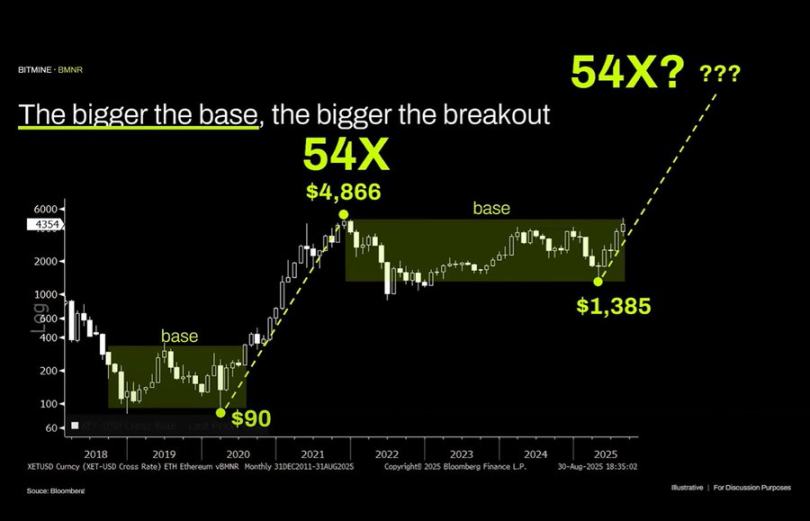
Guardando oggettivamente questo grafico, l’osservazione più evidente è che Ethereum si trova in una lunga fase di consolidamento laterale. Non molto diverso dal prezzo del petrolio, che negli ultimi trent’anni ha oscillato in un ampio intervallo. Non solo siamo all’interno di questo intervallo, ma di recente abbiamo toccato la parte superiore senza riuscire a superare la resistenza. Se c’è qualcosa di diverso, è che il quadro tecnico di Ethereum è ribassista. Non escludo che possa restare nell’intervallo tra 1.000 e 4.800 dollari ancora a lungo. Il fatto che un asset abbia avuto una crescita parabolica in passato non significa che continuerà indefinitamente.
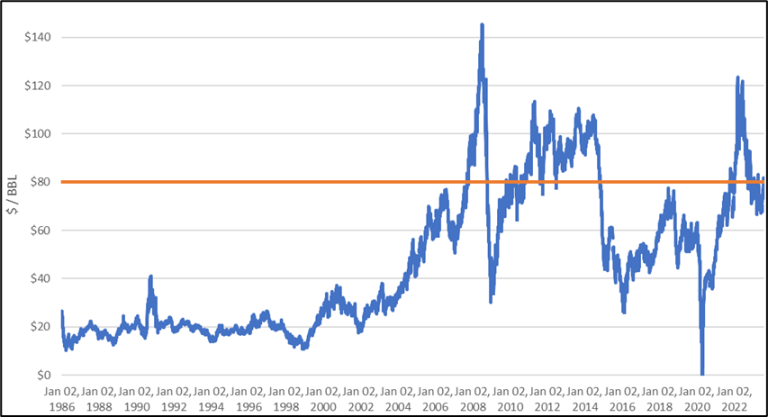
Prezzo del petrolio
Anche il grafico a lungo termine ETH/BTC è stato frainteso. In effetti si trova in un intervallo di lungo periodo, ma negli ultimi anni è stato dominato principalmente da una tendenza al ribasso, con un recente rimbalzo su un supporto di lungo termine. Il driver della tendenza al ribasso è che la narrativa su Ethereum è ormai satura e i fondamentali non giustificano una crescita della valutazione; questi fondamentali non sono cambiati.
La valutazione di Ethereum deriva principalmente dall’analfabetismo finanziario. Questo può effettivamente creare una capitalizzazione di mercato piuttosto grande, basta guardare XRP. Ma le valutazioni basate sull’analfabetismo finanziario non sono infinite. Una più ampia liquidità macro consente alla capitalizzazione di mercato di ETH di essere sostenuta, ma a meno che non avvenga un cambiamento organizzativo significativo, è molto probabile che sia destinato a sottoperformare indefinitamente.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Le apparecchiature per semiconduttori affrontano una “zona di rallentamento della valutazione”? Morgan Stanley aumenta le previsioni di utili per Applied Materials (AMAT.US) ma riduce il target price
Morgan Stanley ha abbassato il target price per Applied Materials, uno dei maggiori produttori mondiali di apparecchiature per semiconduttori, da 642 dollari a 563 dollari.
La FAA sospende la certificazione del Boeing 737 MAX 10, il prezzo delle azioni cala di quasi il 7%
La FAA ha annunciato la sospensione della certificazione del modello Boeing 737 MAX 10 a causa di un nuovo difetto nel software fornito da GE Aerospace, che potrebbe influire sulle funzioni di guida automatica in scenari di riattivazione del volo e aumentare il carico di lavoro dei piloti. Gli ordini per il MAX 10 superano le 1500 unità e la certificazione è cruciale per Boeing sia per migliorare il flusso di cassa sia per competere con Airbus. Il completamento della certificazione, previsto originariamente per ottobre, subirà ulteriori ritardi. Lunedì il titolo Boeing è sceso del 6,9%.
Negoziati indiretti tra Stati Uniti e Iran? Concessioni da parte dell'Iran? Persistono grandi divergenze? L'Arabia Saudita riprende le esportazioni? Il prezzo del petrolio ha oscillato al ribasso durante la notte tra voci contrastanti di rialzisti e ribassisti.
Lunedì il WTI ha raggiunto un massimo di 96,54 dollari e il Brent è balzato a 108,83 dollari, per poi entrambi perdere oltre 5 dollari nell’arco di poche ore. La riapertura dell’oleodotto est-ovest in Arabia Saudita ha rappresentato il primo vero fattore negativo; nel frattempo, le notizie diplomatiche tra Stati Uniti e Iran si sono susseguite: è stato riferito che Trump sarebbe disposto a scambiare le sanzioni per concessioni sul nucleare, ma lui stesso ha subito smentito; secondo alcune fonti l’Iran avrebbe accettato di sospendere l’arricchimento dell’uranio, ma la parte statunitense sostiene che “le divergenze sono enormi”. Inoltre, a livello privato, l’Iran ritiene che ci siano poche speranze di raggiungere un accordo prima delle elezioni. Si prevede che lo scontro possa intensificarsi dopo il voto e il premio per il rischio di mercato sarà difficile da eliminare.
Il prezzo del petrolio a cento dollari stimola la logica della “ri-valutazione del flusso di cassa”! BP (BP.US) intende vendere la sua attività di biocarburanti in Brasile, accelerando il focus sugli asset di petrolio e gas
La BP Plc sta valutando varie opzioni per la sua attività di biocarburanti in Brasile, inclusa la vendita, mentre l’amministratore delegato Meg O’Neill sta accelerando il processo di trasformazione del portafoglio aziendale di questo gigante dell’energia.
Prezzi delle criptovalute
Altro


