
Internet sta costruendo un sistema finanziario nativo, ma il successo o il fallimento dipendono ancora dall'esperienza dell'utente.

Abbiamo un nuovo sistema operativo monetario, chiamato servizio cloud finanziario nativo di Internet, ma la maggior parte delle persone non può ancora accedervi.
Abbiamo un nuovo sistema operativo monetario, chiamato cloud finanziario nativo di Internet, ma la maggior parte delle persone non può ancora accedervi.
Autore: Ignas Survila
Traduzione: AididiaoJP, Foresight News
La moneta sta vivendo il suo “momento Internet”.
La rete dispone da tempo di sistemi di comunicazione (email), piattaforme di pubblicazione (blog, social media) e sistemi commerciali (Stripe, Shopify). Ora sta costruendo il proprio sistema finanziario. Questo sistema è nativamente programmabile, aperto di default e senza confini fin dal primo giorno. Si basa sul protocollo sottostante delle stablecoin.
Ma la chiave è: nonostante l’infrastruttura stia emergendo, ci manca ancora un’esperienza utente fondamentale. E la storia ci insegna che è proprio qui che vengono incoronati i più grandi vincitori.
L’infrastruttura rende possibile, l’esperienza utente vince tutto
Ogni rivoluzione tecnologica inizia dall’infrastruttura, ma nessuno ricorda i protocolli: tutti ricordano i prodotti che li hanno resi utilizzabili.
Nel 1982, il Simple Mail Transfer Protocol (SMTP) ha reso possibile l’email. Ma solo nel 2004, con il lancio di Gmail e il suo prodotto semplice, l’ampio spazio di archiviazione e il filtro antispam efficace, l’email si è davvero diffusa.
I motori di ricerca esistevano già prima di Google. AltaVista, Archie, Lycos. Ma Google ha semplificato tutto: era più veloce, più semplice, più intelligente.
Skype non ha inventato il protocollo VoIP, WhatsApp non ha inventato la messaggistica istantanea, ma hanno reso queste tecnologie accessibili alle persone comuni.
Siamo allo stesso punto di svolta nello sviluppo della moneta
Le stablecoin stanno aiutando a creare un sistema finanziario nativo di Internet.
E non è solo teoria, è già in funzione.
- Nel 2024, le stablecoin hanno regolato oltre 15.6 trilioni di dollari on-chain.
- Tether è ora il 18° detentore mondiale di titoli di stato USA, superando paesi come Corea del Sud, Emirati Arabi Uniti e persino la Germania. In altre parole, la quarta economia mondiale ora detiene meno debito USA di un emittente di stablecoin.
- Tuttavia, nonostante queste dimensioni, le stablecoin in circolazione sono solo 263 miliardi di dollari, mentre l’offerta di moneta M2 degli Stati Uniti è di 22 trilioni di dollari: il tasso di penetrazione è a malapena dell’1%.
- Oggi meno del 5% della popolazione mondiale utilizza stablecoin, ma si prevede che nei prossimi cinque anni il tasso di adozione raggiungerà il 7-10%, liberando una nuova ondata di inclusione finanziaria su larga scala.
- In America Latina, Medio Oriente, Nord Africa e Sud-Est asiatico, le stablecoin già operano come economie parallele in dollari: le persone le usano ogni giorno per sfuggire all’inflazione, ai controlli sui capitali o al fallimento dei sistemi bancari locali.
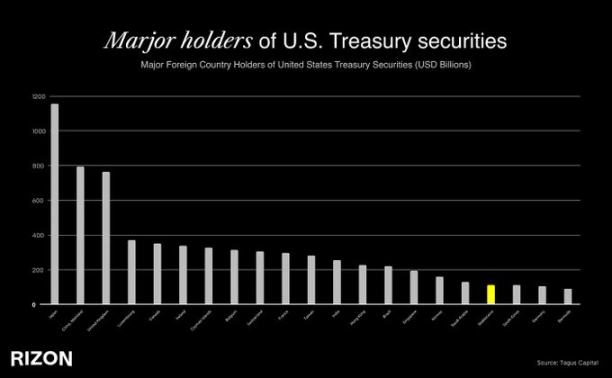
Non abbiamo mai visto un’infrastruttura finanziaria espandersi così rapidamente, soprattutto a livello transfrontaliero. Le stablecoin hanno già raggiunto milioni di utenti in tutto il mondo. E c’è una ragione valida: sono veloci, senza confini, denominate in dollari e funzionano su protocolli aperti. In un mondo in cui 1.4 miliardi di persone non hanno accesso a servizi finanziari adeguati, e ancora più persone sono soggette a controlli sui capitali o a valute locali volatili, le stablecoin offrono qualcosa di rivoluzionario: un’interfaccia per accedere alla rete globale dei dollari, accessibile ovunque con uno smartphone.
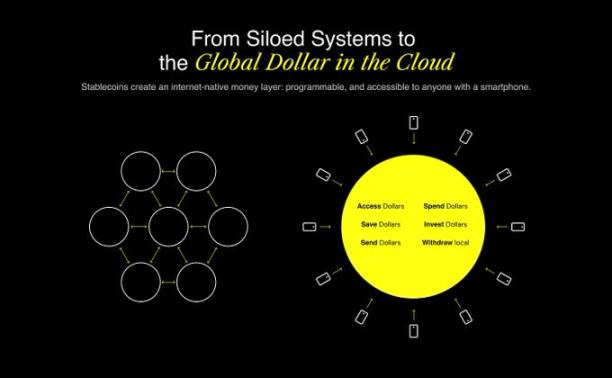
Ma il problema è: se oggi provi a usare una stablecoin, ti scontrerai presto con delle barriere. L’esperienza di pagamento è goffa, il processo di onboarding è confuso, tutto è avvolto in gergo tecnico, wallet, commissioni Gas, reti, bridge cross-chain.
Qui sta il divario: abbiamo un nuovo sistema operativo monetario, chiamato cloud finanziario nativo di Internet, ma la maggior parte delle persone non può ancora accedervi.
È come ricevere un volante per PS2 a Natale, ma non avere una PlayStation a cui collegarlo. Davanti a noi c’è una grande opportunità: rendere tutto questo normale, invisibile, fluido.
Perché l’esperienza utente è un fossato competitivo
Nel fintech, avere utenti significa avere relazioni con gli utenti. Qui si costruisce la fiducia, qui si modellano i comportamenti, qui si crea valore a lungo termine.
Anche se nelle riunioni strategiche l’esperienza utente raramente è l’argomento più forte, nel fintech è tutto. Perché non si tratta solo di software: si tratta di denaro. E il denaro richiede fiducia.
Basta guardare i casi di maggior successo nel settore delle neobank: Revolut, Cash App, Nubank. Queste aziende operano in mercati diversi, ma seguono tutte la stessa strategia: offrire un’esperienza utente di livello mondiale.
Con l’ingresso delle stablecoin nella prossima fase di adozione, i veri vincitori saranno i brand di cui le persone si fidano per inviare denaro alle famiglie, le carte che usano istintivamente per pagare il pranzo, e le app che sostituiscono silenziosamente le loro banche locali. Sarà quell’esperienza che rende le stablecoin invisibili, che le fa sentire come moneta comune. Ordinaria, ma universale.
Perché proprio ora?
Ciò che rende questo momento così urgente ed entusiasmante è la combinazione di tre forze:
L’infrastruttura è pronta
- Le stablecoin sono liquide e stanno venendo integrate in profondità.
- Piattaforme wallet-as-a-service (come Privy) e canali di on-ramp integrati (come Bridge) stanno risolvendo le sfide tecniche dell’esperienza utente.
- Emissione di carte di credito, compliance-as-a-service e fornitori KYC: tutto questo è stato testato sul campo.
La regolamentazione sta tenendo il passo
- Hong Kong ha introdotto una legislazione sulle stablecoin nel 2024.
- Il GENIUS Act del Tesoro USA traccia la strada per un uso delle stablecoin regolamentato e scalabile.
La base utenti sta crescendo rapidamente
- In America Latina e nell’Africa subsahariana, le stablecoin stanno già sostituendo le banche con un salto tecnologico.
- Nel mondo ci sono ancora 1.4 miliardi di persone senza accesso a servizi finanziari adeguati. Ma hanno uno smartphone.
- La Gen Z è nativa digitale della finanza su Internet.
Questa non è una fase speculativa di hype. È la maturazione dell’infrastruttura, la regolamentazione che apre la strada, un enorme mercato di consumatori in attesa di essere servito. Miliardi di persone non hanno ancora accesso a strumenti e servizi finanziari moderni, ma hanno smartphone, accesso a Internet e una crescente familiarità con le stablecoin. I protocolli sottostanti sono finalmente pronti. Ora è una corsa per costruire il livello di esperienza che darà vita a tutto questo.
Si stanno scrivendo gli standard delle stablecoin
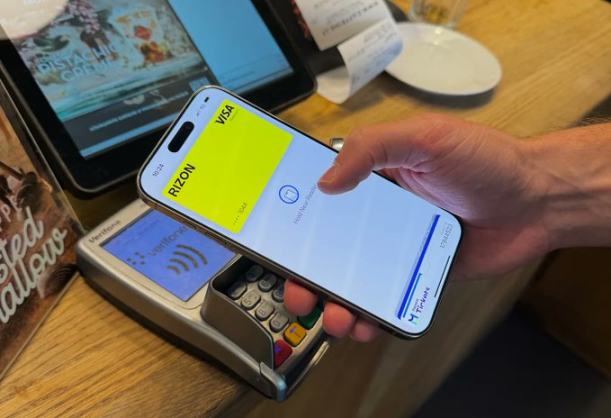
Crediamo che oggi l’iniziativa più sottovalutata nel fintech sia costruire un’esperienza stablecoin che sembri Apple Pay: un’esperienza integrata, che “funziona e basta”, che vince perché è ovvia, affidabile e universale.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Le divergenze sulle valutazioni dell’AI si accentuano! IPO di Anthropic: la Silicon Valley entusiasta offre 2 trilioni di dollari, mentre Wall Street sobria ne riconosce solo 1,5 trilioni
La discussione sulla valutazione dell’IPO di Anthropic sta evidenziando il divario di prezzo tra la Silicon Valley e Wall Street. I venture capitalist della Silicon Valley continuano a puntare su una crescita elevata dell’AI, con alcune banche d’investimento che valutano inizialmente circa 2.000 miliardi di dollari; mentre le istituzioni del mercato pubblico di Wall Street si concentrano su tassi di interesse elevati, investimenti in infrastrutture computazionali e pressioni di finanziamento continue, preferendo una valutazione di 1.500 miliardi di dollari.
Micron (MU.US) conferenza telefonica Q4: il management afferma "non vediamo un punto di equilibrio tra domanda e offerta", il 75% delle spedizioni per il prossimo anno è già garantito, il 2028 sarà più stretto del 2027
Il management di Micron Technology (MU.US) ha trasmesso segnali ottimistici durante la conferenza telefonica sui risultati del quarto trimestre, affermando che la domanda di memoria guidata dall'intelligenza artificiale rimane robusta e che il rapporto tra domanda e offerta continuerà a essere ristretto nel 2027 e nel 2028.
Dopo aver provato Muse, ho liquidato tutte le mie azioni di Airbnb.
Un analista esperto con un'importante posizione in Airbnb ha deciso di liquidare tutte le sue azioni Airbnb dopo soli dieci giorni di utilizzo di Muse, l'applicazione Meta AI. Secondo lui, Muse non solo è in grado di comprendere le sue preferenze, ma lo ha anche aiutato a prenotare alloggi aggirando direttamente Airbnb, con un risparmio del 60% sul prezzo. Quando gli agenti AI iniziano a confrontare prezzi, annullare e riprenotare per conto tuo, le "barriere di traffico" su cui si sono sempre basate le piattaforme Internet vengono minacciate: potrebbe essere l'inizio dell'era dell'"e-commerce proattivo".
Goldman Sachs: L’AI deve affrontare le difficoltà prima di poter portare benefici
Prezzi delle criptovalute
Altro


