
Pasar tidak lagi mempercayai obligasi pemerintah AS seperti sebelumnya?

👆Klik teks biru untuk mengikuti kami
Premium Jangka Waktu
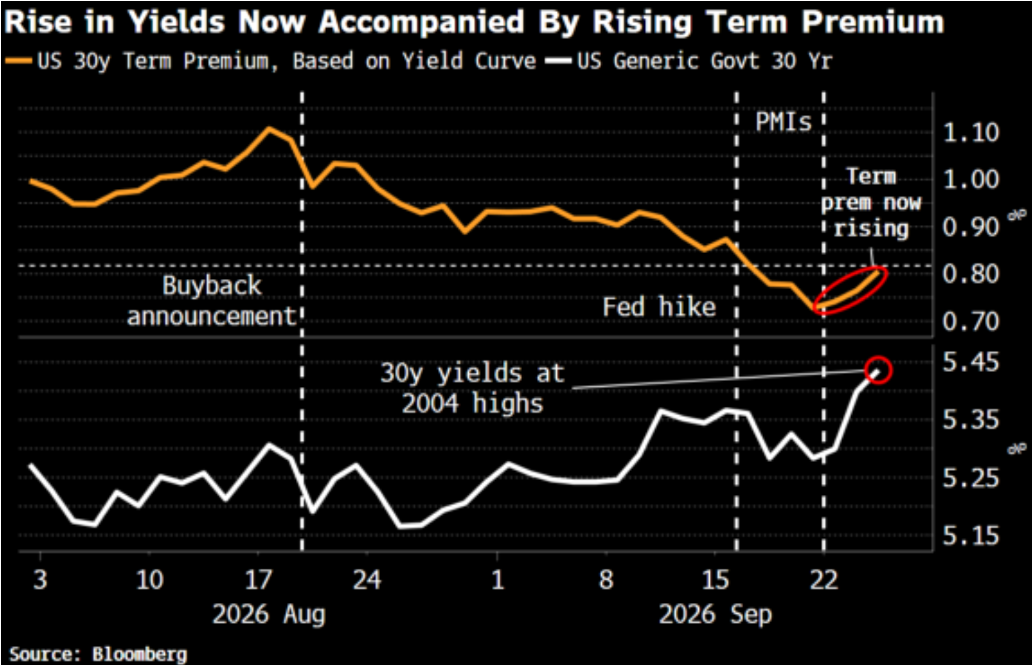
Jika harus menyebutkan risiko terbesar yang saat ini paling dikhawatirkan di pasar saham AS, tingkat imbal hasil obligasi pemerintah AS pasti mendapat perhatian utama. Dalam periode waktu terakhir, tingkat imbal hasil obligasi pemerintah AS 10 tahun benar-benar sulit dikendalikan, hari ini sempat mendekati 5,16%, dan imbal hasil obligasi 30 tahun juga naik ke 5,45%, tingkat tertinggi sejak tahun 2004. Lalu apa alasan mendasar di balik kenaikan imbal hasil tersebut? Dan akhirnya, bagaimana pengaruhnya terhadap pasar saham? Hari ini, sebuah artikel internal Bloomberg memberikan analisis yang sangat berharga, mari kita lihat bersama-sama.
Analis makro Bloomberg, Simon White, berpendapat bahwa belakangan ini, alasan kenaikan imbal hasil obligasi pemerintah AS mulai mengalami perubahan. Sebelumnya, kenaikan imbal hasil lebih disebabkan oleh ekspektasi pasar bahwa Federal Reserve akan terus menaikkan suku bunga. White menganggap kenaikan jenis ini masih tergolong baik, karena masih dapat dikendalikan oleh The Fed sendiri; sampai sejauh mana dan kapan berhenti, kira-kira dapat diprediksi.
Tapi pada kenaikan imbal hasil obligasi 30 tahun kemarin, sekitar setengahnya bukan berasal dari ekspektasi kenaikan suku bunga, melainkan dari premium jangka waktu. Premium jangka waktu adalah kompensasi ekstra yang diminta investor jika mereka meminjamkan uang ke pemerintah untuk periode yang lebih lama. Semakin lama periode tersebut, semakin besar ketidakpastiannya, sehingga investor meminta bunga yang lebih tinggi sebagai kompensasi. Inilah yang dinamakan premium jangka waktu. White menyatakan, jika kenaikan imbal hasil obligasi kali ini berasal dari premium jangka waktu, itu berarti investor mulai merasa was-was dengan risiko jangka panjang, serta ragu untuk memegang obligasi pemerintah AS dalam waktu lama. Dan situasi ini tidak dapat langsung dikontrol oleh The Fed.
Anda dapat melihat grafik ini, garis atas merupakan premium jangka waktu berdasarkan model Bloomberg, sedangkan garis bawah adalah imbal hasil obligasi 30 tahun. Setelah Departemen Keuangan membeli kembali obligasi jangka panjang pada Agustus dan The Fed menaikkan suku bunga pada September, premium jangka waktu terus menurun, membantu menahan tekanan pada imbal hasil. Namun setelah data PMI diumumkan, premium jangka waktu mulai berbalik naik, sehingga imbal hasil obligasi 30 tahun pun melonjak ke level tertinggi sejak 2004.
Lalu mengapa data PMI yang semakin baik justru membuat obligasi pemerintah AS semakin berisiko? Jawaban White adalah, data PMI yang sangat baik menunjukkan bahwa pemerintah masih melakukan belanja besar-besaran, membuat masalah fiskal semakin parah. Pertumbuhan ekonomi dalam siklus ini sebagian besar ditopang oleh belanja fiskal. Dari tahun 2020 hingga sekarang, defisit anggaran kumulatif Amerika Serikat hampir US$ 15 triliun, namun rata-rata tingkat pengangguran hanya 4,8%; dalam situasi ekonomi yang tidak buruk seperti itu, pemerintah masih melakukan belanja besar-besaran, yang sangat tidak rasional. Defisit besar ini mendorong laba perusahaan menjadi tinggi, menopang belanja modal dan pinjaman yang sangat besar untuk infrastruktur AI. Jadi, data PMI yang sangat baik ini justru dapat menunjukkan bahwa pemerintah masih menghambur-hamburkan uang, sehingga makin banyak pihak yang menjual obligasi pemerintah AS, menyebabkan naiknya premium jangka waktu.
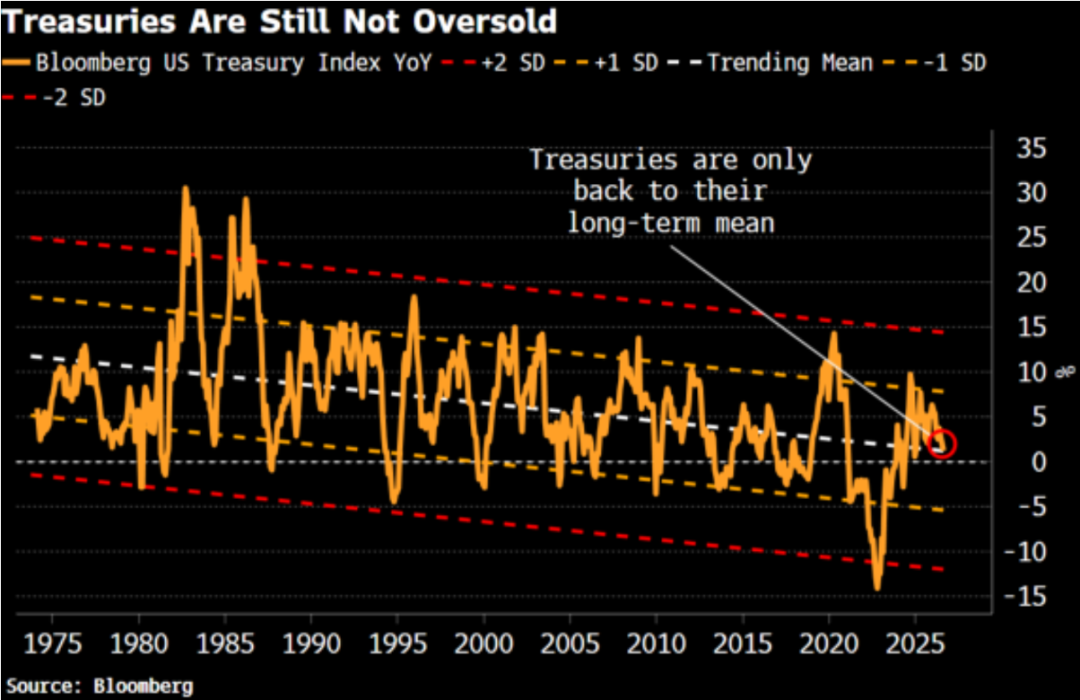
White juga menilai, meskipun obligasi pemerintah AS sudah turun, secara historis saat ini belum bisa dikatakan oversold. Indeks obligasi pemerintah AS yang dipantau oleh Bloomberg baru saja kembali ke rata-rata tren jangka panjang, belum mencapai standar deviasi. Oleh karena itu, White menilai jika tekanan jual berlanjut, harga obligasi masih berpotensi turun lagi dan imbal hasil kemungkinan akan terus naik.
White juga menemukan, selama imbal hasil obligasi pemerintah AS 10 tahun di atas 5,25%, hampir tidak pernah terjadi situasi di mana saham turun sementara obligasi AS naik. Dengan kata lain, pasar saham dan obligasi kemungkinan akan turun bersamaan. Dalam kondisi normal, kedua aset ini bergerak berlawanan dan membantu menurunkan risiko portofolio, namun jika keduanya turun bersamaan, investor akan menjual lebih banyak obligasi sehingga imbal hasil semakin naik, membentuk lingkaran setan.
Oke, analisis dari White sampai di sini, berikutnya kita lihat pendapat dari analis yang paling memahami obligasi pemerintah AS di tim investasi Amerika, Justin.
Justin menilai, untuk bisa menurunkan imbal hasil jangka panjang, dibutuhkan dua syarat: The Fed mulai melonggarkan kebijakan, dan fiskal Amerika Serikat yang secara jelas diperketat. Namun, dua syarat ini belum terlihat sekarang, bahkan dalam jangka pendek juga belum ada harapan.
Kita lihat The Fed dulu, permintaan ekonomi saat ini masih sangat kuat, harga minyak pun bertahan tinggi, perusahaan masih mampu mengalihkan kenaikan biaya ke konsumen, sehingga inflasi semakin sulit turun. Dalam kondisi seperti ini, sulit bagi The Fed untuk langsung melonggarkan kebijakan hanya karena imbal hasil jangka panjang naik. Selama inflasi, pekerjaan, dan konsumsi belum benar-benar mendingin, fokus utama The Fed tetap pada pengendalian inflasi.
Masalah fiskal apalagi, saya yakin sekarang tidak ada yang tidak tahu betapa seriusnya masalah utang pemerintah AS. Menurut proyeksi Kantor Anggaran Kongres AS, tahun ini saja pengeluaran bunga bersih federal akan melebihi US$ 1 triliun, dan pada tahun 2036 akan melonjak dua kali lipat menjadi US$ 2,1 triliun. Hal ini akan membuat biaya pinjaman semakin mahal, beban bunga makin berat, dan kekhawatiran pasar terhadap fiskal jangka panjang Amerika semakin dalam.
Oleh karena itu, Justin menilai imbal hasil jangka panjang masih menghadapi tekanan besar. Bahkan jika The Fed berhenti menaikkan suku bunga, imbal hasil jangka panjang tetap akan tinggi karena masalah fiskal. Maka dari itu, saya pikir imbal hasil jangka panjang di atas 5% mungkin akan menjadi kenormalan baru.
Lalu, apa artinya ini bagi pasar saham? Pertama, dana akan terus pindah dari saham pertumbuhan tinggi ke saham dengan kepastian laba yang kuat, hal ini sudah saya bahas kemarin. Tetapi yang lebih penting adalah, seperti yang disebutkan White, kenaikan lebih lanjut imbal hasil bisa menyebabkan saham dan obligasi sama-sama turun. Jika ini terjadi, bukan sekadar rotasi sektor lagi. Karena tingkat leverage di pasar saat ini masih relatif tinggi. Berdasarkan data FINRA, pada Agustus, jumlah dana yang dipinjam investor ke broker untuk membeli saham sekitar US$ 1,45 triliun, naik 37% dibandingkan tahun lalu. Artinya, jika saham dan obligasi sama-sama jatuh, nilai agunan turun, sebagian investor mungkin terpaksa menambah margin bahkan menjual aset, memicu efek berantai ke pasar saham. Jadi, jika imbal hasil obligasi pemerintah AS masih terus naik tak terkendali, kita harus siap dengan kemungkinan koreksi pasar saham dalam jangka pendek, jangan berasumsi bahwa pasar saham kebal risiko, perlu diwaspadai.
Hubungi Kami
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Morgan Stanley menilai tren AI memasuki titik balik: dari pembangunan daya komputasi menuju penyebaran industri, strategi barbell menjadi garis utama alokasi
Morgan Stanley merilis laporan tematik dan menyatakan bahwa investasi AI telah melewati tahap hanya bertaruh pada aset yang didukung oleh kekuatan komputasi di hulu, dan memasuki era baru penataan “barbell” dengan dua jalur.

UBS: Keinginan Capex perusahaan AS sudah mencapai titik terendah dan mulai pulih, dampak kenaikan suku bunga lebih lanjut terhadap ekonomi mungkin terbatas
UBS percaya bahwa investasi tradisional Amerika Serikat telah mengalami penurunan dalam jangka panjang dan berada pada posisi rendah, sehingga ruang untuk pengetatan lebih lanjut melalui kenaikan suku bunga sangat terbatas. Sementara itu, arus kas operasional perusahaan tumbuh sebesar 25%, sehingga dana internal perusahaan melimpah dan dampak suku bunga terhadap belanja modal (Capex) kemungkinan melemah. Seiring dengan keinginan belanja modal yang mulai pulih dari titik terendah historis, investasi non-AI juga menunjukkan tanda-tanda stabilisasi. Investasi perusahaan Amerika Serikat mungkin memasuki tahap pemulihan.

Saat Nscale mengajukan dokumen, Bernstein "mendiagnosa" AI cloud computing power: CoreWeave (CRWV.US) "kalah dari pasar", IREN (IREN.US) "mengungguli pasar"
Perusahaan AI terkemuka baru di Inggris, Nscale, secara resmi menyerahkan prospektus S1 pada hari Jumat minggu lalu. Dokumen yang telah lama dinantikan oleh pasar ini memberikan referensi baru bagi Bernstein dalam menganalisis model bisnis, hambatan persaingan, dan potensi risiko di jalur cloud computing generasi baru.
Harga kripto
Lainnya


