
Qué impulsó la expansión del NII de KEY en 2025 a pesar de la baja de tasas

El ingreso neto por intereses (NII) de KeyCorp (en base equivalente a impuestos o TE) aumentó un 23% interanual hasta los $4.67 mil millones en 2025. El crecimiento fue impulsado por una fuerte expansión de préstamos comerciales, tendencias mejoradas en depósitos, menores costos de financiamiento y continuos esfuerzos de optimización del balance general. Esto se logró a pesar de los recortes de tasas de la Reserva Federal durante el año.
Al igual que KEY, sus pares regionales, PNC Financial Services Group PNC y Huntington Bancshares Incorporated HBAN, finalizaron 2025 con buenos resultados. PNC reportó un aumento interanual del 6,6% en el NII (base TE) hasta $14.5 mil millones, respaldado por menores costos de financiamiento, un crecimiento constante en préstamos y el beneficio continuo del reajuste de activos de tasa fija. El NII (TE) de HBAN subió un 12% hasta $6 mil millones, impulsado por un fuerte crecimiento orgánico de préstamos, la contribución de la adquisición de Veritex y la expansión del margen neto de interés (NIM).
Qué impulsó el crecimiento del NII de KeyCorp en 2025
El NII (TE) de KeyCorp experimentó una tasa compuesta anual de crecimiento (CAGR) del 2,8% en los últimos cinco años (2020-2025). A pesar de las tasas de interés históricamente altas, la métrica disminuyó en 2023 y 2024 debido a un aumento significativo en los costos de los depósitos, mientras que repuntó fuertemente en 2025.
De manera similar, PNC Financial y Huntington Bancshares reportaron un crecimiento decente del NII. PNC registró un CAGR de seis años del 6,3% (hasta 2025), mientras que HBAN logró un sólido CAGR de cinco años (2020–2025) del 13,2%.
Volviendo a KeyCorp, su cartera de préstamos comerciales e industriales (C&I) creció un 9% en 2025, mientras que el banco redujo intencionalmente los préstamos al consumo de menor rendimiento. Esta reestructuración estratégica mejoró los rendimientos de los activos y apoyó el crecimiento del NII. Al mismo tiempo, el fuerte crecimiento de los depósitos comerciales y una política de precios disciplinada mejoraron la mezcla de financiamiento, redujeron los costos generales de financiamiento y expandieron el NIM, impulsando aún más el NII.
La eficaz reubicación del balance de KEY, los menores costos de financiamiento, el sólido crecimiento de préstamos C&I, el cambio hacia préstamos comerciales de mayor rendimiento, junto con el fuerte crecimiento de depósitos comerciales y una política disciplinada de precios en depósitos, respaldaron colectivamente el NII en 2025.
Perspectiva del NII de KEY para 2026
KeyCorp espera que el NII (TE) aumente entre un 8 y un 10%, con un NII del cuarto trimestre proyectado de aproximadamente $1.3 mil millones. Esto estará respaldado por una expansión anticipada del NIM hacia un 3,00-3,05% para el cuarto trimestre, basado en aproximadamente $170 mil millones de activos productivos promedio. Además, se espera que el crecimiento promedio de préstamos del 1–2%, junto con betas de depósitos mantenidas en el rango bajo a medio del 50%, respalden aún más el crecimiento del NII.
Las acciones de KEY han subido un 23,5% en los últimos tres meses, en comparación con el crecimiento del 19,5% de la industria.
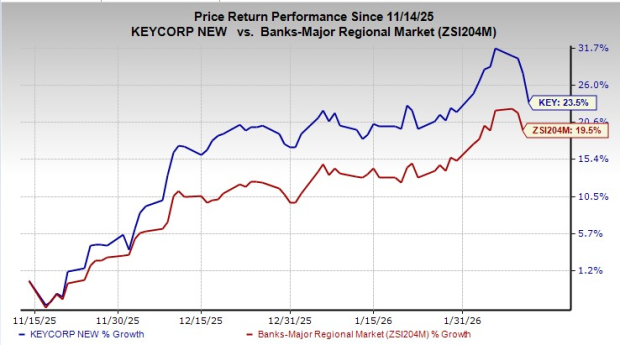
Fuente de la imagen: Zacks Investment Research
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡La divergencia en la valuación de la IA se intensifica! IPO de Anthropic: Silicon Valley entusiasta la valora en 2 billones de dólares, mientras que Wall Street, más cautelosa, reconoce solo 1,5 billones.
La discusión sobre la valoración de la IPO de Anthropic está abriendo una brecha de precios entre Silicon Valley y Wall Street. Los inversores de riesgo en Silicon Valley siguen apostando a precios altos por el crecimiento de la IA, con algunos bancos de inversión discutiendo una valoración inicial de aproximadamente 2 billones de dólares; mientras tanto, las instituciones públicas de Wall Street se centran en las altas tasas de interés, el gasto de capital en capacidad computacional y la presión de financiación continua, inclinándose hacia una valoración de 1,5 billones de dólares.
Conferencia telefónica del cuarto trimestre de Micron (MU.US): la gerencia destaca que "no se ve un punto de equilibrio entre oferta y demanda"; el 75% de los envíos del próximo año ya está asegurado; 2028 será más ajustado que 2027.
La gerencia de Micron Technology (MU.US) expresó señales de optimismo en la conferencia telefónica del cuarto trimestre, afirmando que la demanda de memoria impulsada por la IA sigue siendo fuerte y que la oferta y demanda se mantendrán ajustadas en 2027 y 2028.
Después de probar Muse, liquidé todas mis acciones de Airbnb.
Un analista experimentado, que tenía una gran inversión en Airbnb, decidió vender todas sus acciones de Airbnb tras probar la aplicación Muse de Meta AI durante solo 10 días. Según él, Muse no solo entiende sus preferencias, sino que también le permitió reservar alojamiento directamente, evitando así Airbnb y ahorrando un 60% en el precio. Cuando los agentes de IA comienzan a comparar precios, cancelar y volver a reservar por vos, las plataformas de internet ven amenazada su “fosa de tráfico” que era su principal ventaja. Así, puede estar comenzando una nueva era de “comercio electrónico proactivo”.
Goldman Sachs: La IA primero requiere esfuerzo antes de dar resultados positivos
Precios de las criptos
Más


