
Radpie - El “Convex” de RDNT que se lanzará próximamente

Penpie $PNP IDO ha subido hasta 5 veces desde su lanzamiento. Magpie aprovechó el impulso y anunció que seguirá implementando el modelo subDAO para lanzar el "Convex" de Radiant $RDNT - Radpie. Con múltiples narrativas respaldándolo, ¿podrá Radpie replicar o incluso superar los rendimientos de PNP?
Magpie aprovecha el impulso y anuncia que continuará lanzando el "Convex" de Radiant $RDNT - Radpie bajo el modelo subDAO. ¿Podrá, con el respaldo de múltiples narrativas, replicar o incluso superar los rendimientos de PNP?
En este artículo te presentamos el mecanismo de Radpie, sus ventajas y desventajas, etiquetas narrativas y la información relevante para participar en el ecosistema Magpie.
A. Mecanismo de Radpie
En términos simples, Radpie para RNDT es similar a lo que Convex es para Curve. El protocolo de préstamos cross-chain y el concepto Layerzero, Radiant, han implementado restricciones en los incentivos de liquidez. Básicamente, necesitas bloquear indirectamente cierta cantidad de RNDT para obtener recompensas de minería. Específicamente, necesitas un dLP equivalente al 5% del monto depositado; el dLP es un LP de un pool de Balancer compuesto por 80% RDNT y 20% ETH. Si el porcentaje es menor al 5%, no recibirás recompensas de emisión de RDNT.
Si utilizás la función de loop de un solo clic de RDNT, y tu proporción de dLP cae por debajo del 5%, el sistema automáticamente te prestará dinero para comprar dLP.
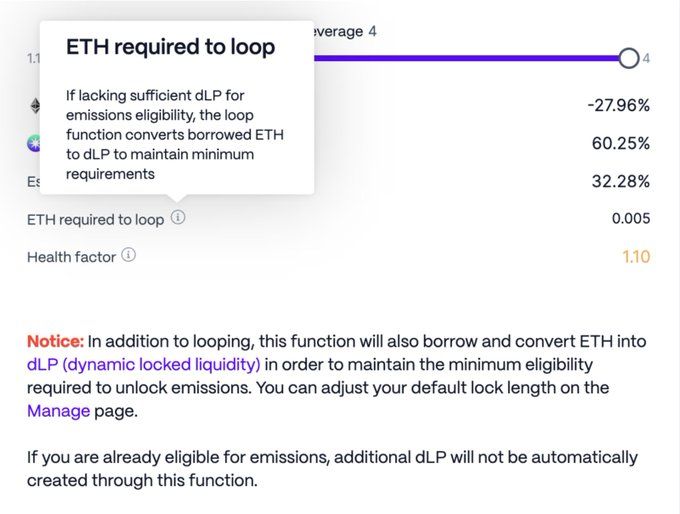
Esto también le da a RDNT una mayor sostenibilidad, ya que mientras minás RDNT, también estás proporcionando liquidez a largo plazo para RDNT.
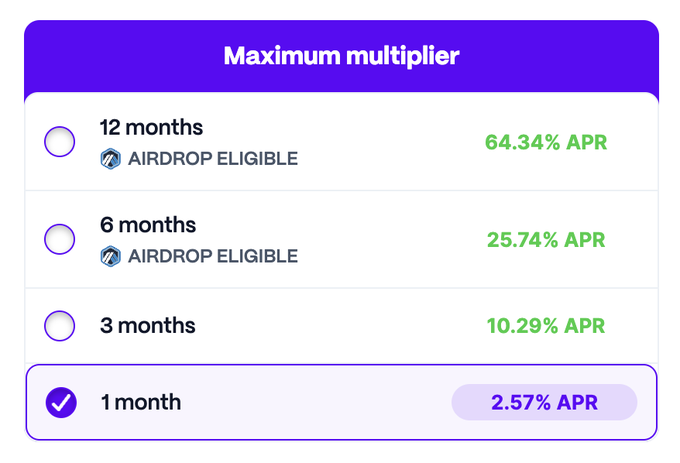
Después de todo, el dLP tiene un requisito de tiempo de bloqueo, y cuanto más tiempo bloquees, mayor será el APR.
Lo que hace Radpie es recaudar dLP y compartirlo con los mineros DeFi, permitiendo que los mineros DeFi puedan minar sin tener que poseer RDNT. Esto es bastante similar al modelo de compartir veCRV de Convex. Los dLP recaudados también otorgan el token mDLP, igual que CRV se convierte en cvxCRV a través de Convex.
Para los holders de RNDT, pueden formar dLP y luego convertirlo en mDLP a través de Radpie, disfrutando de altos rendimientos mientras mantienen su posición en RNDT. La lógica es similar a la de cvxCRV, ya que el dLP contiene 80% RNDT, por lo que su precio es muy cercano al de RDNT. Para el proyecto Radiant, esto también es positivo, ya que al convertirlo en mDLP se bloquea de manera perpetua, enviando parte del RNDT directamente a un "agujero negro" para apoyar la liquidez a largo plazo de RDNT, además de ayudar a atraer más usuarios ligeros.
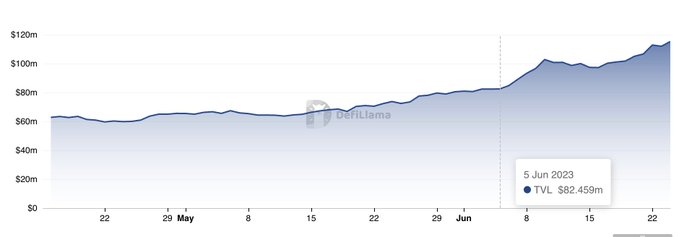
Por ejemplo, en la imagen de abajo, Pendle experimentó un crecimiento acelerado tras el lanzamiento del producto “Convex” en su ecosistema, y se espera que Radiant también se beneficie de esto.
La desventaja es que Radiant, a diferencia de Pendle/Curve, no distribuye incentivos mediante votación, por lo que carece de ingresos por sobornos.
Sin embargo, Radiant ya ha dejado claro que continuará desarrollando su DAO, por lo que el poder de gobernanza podría adquirir más valor en el futuro, y Radpie, que posee una gran cantidad de poder de gobernanza (dlp), naturalmente también podría beneficiarse.
B. Ventajas y desventajas del producto
Al igual que Penpie, Radpie es un proyecto que se apoya en los hombros de gigantes, lo que hace que sus límites superior e inferior sean bastante claros. Comparando horizontalmente, Aura tiene un FDV del 35% respecto a Balancer, mientras que Convex tiene un 14% respecto a Curve. RDNT, con un FDV de 300 millones de dólares y listado en Binance, hace que la valuación de Radpie sea relativamente comparable.
La desventaja es que Radpie no tiene la capacidad de expansión horizontal de la DAO madre Magpie, aunque también se beneficiará del sistema de circulación interna y externa de los subDAO de Magpie, lo cual se explica en la siguiente sección.
C. Etiquetas narrativas
LayerZero/ Airdrop de ARB / Gobernanza con apalancamiento suprasoberano / Doble circulación interna y externa / subDAO serán las etiquetas narrativas de Radpie.
LayerZero: RNDT es una moneda reconocida del concepto LayerZero, y Radpie naturalmente utilizará LayerZero para lograr interoperabilidad cross-chain.
Airdrop de ARB: la DAO de RNDT ya decidió que el 40% del ARB recibido será airdropeado a los nuevos dLP bloqueados en el corto plazo, y el 30% se distribuirá equitativamente entre los dLP existentes durante el próximo año. Radpie llega justo a tiempo para participar en este reparto de más de 2 millones de ARB, lo cual es muy útil para el lanzamiento del proyecto.
Gobernanza con apalancamiento suprasoberano: como es habitual, una gran cantidad de RDP se asignará al tesoro de Magpie. Por un lado, los beneficios de estos tokens se repartirán entre los holders de MGP, y por otro, cuando la DAO de Radiant tome decisiones, los holders de MGP podrán participar a través del RDP que controlan.
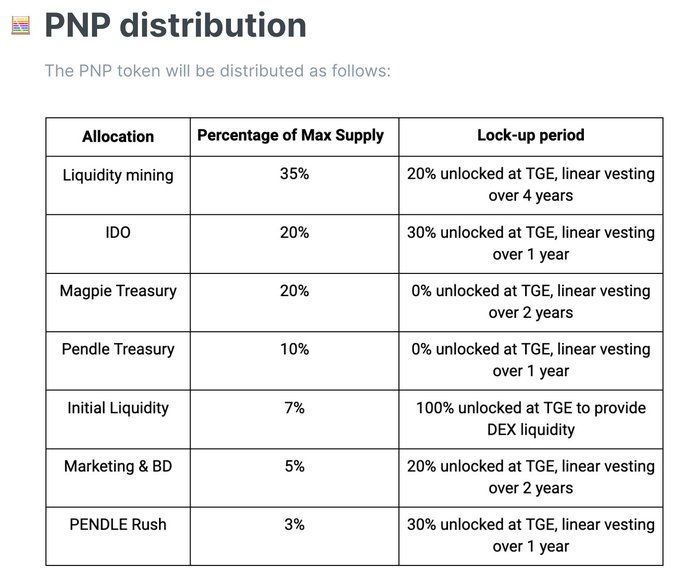
Teniendo en cuenta que MGP en RDP y RDP en RDNT participan como un todo, esto en sí mismo es una especie de apalancamiento. Si MGP vota por una opción, dado que posee la mayoría de los RDP, mientras los demás no se opongan colectivamente, básicamente se aprobará. En las votaciones de RDNT, el 100% de los dLP controlados por Radpie también votarán por esa opción. Esta es la esencia de la gobernanza con apalancamiento suprasoberano.
Doble circulación interna y externa: este es un sistema único generado por la expansión de Magpie bajo el modelo subDAO en la carrera por el poder de gobernanza.
Por ejemplo, es muy probable que el par de trading mdLP/dLP se despliegue en wombat, obteniendo más incentivos de emisión de wom mediante sobornos a los holders de vlMGP. Si en el futuro mDLP se lanza en Pendle, entonces Radpie sobornará a Penpie.
Estos tokens de emisión permanecen dentro del ecosistema Magpie, lo que constituye la llamada circulación interna: todo queda en casa, reduciendo el gasto neto externo.
La circulación externa se refiere a compartir recursos entre varios proyectos para reducir costos y aumentar la eficiencia. Por ejemplo, Ankr obtiene incentivos de Pendle a través de sobornos de Penpie; si en el futuro Radiant habilita los sobornos, será fácil negociar.
subDAO: no es difícil ver que tanto la gobernanza con apalancamiento suprasoberano como el sistema de doble circulación interna y externa se basan en la expansión de Magpie mediante el modelo subDAO. Además de estos dos puntos, el subDAO tiene otros beneficios: primero, en una época llena de rug pulls, la reputación es lo más importante para un proyecto, y el modelo subDAO puede heredar la reputación de la DAO madre; segundo, en comparación con la integración directa, ofrecer un token independiente permite aprovechar al máximo la tokenomics para lograr crecimiento; tercero, brinda al mercado más instrumentos de apuesta, asegurando que el proyecto madre pueda seguir la mayoría de las narrativas.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Informe: TSMC aumentará los precios de la fabricación de obleas entre un 3% y un 6% a partir de enero del próximo año, y la visibilidad de los pedidos se extiende hasta 2030.
Según informes de los medios, los procesos avanzados de alto costo de 2 nm y 3 nm de TSMC lideran los aumentos de precios; para los procesos maduros y especiales, los precios se negocian individualmente según el producto, el índice de utilización y la situación del cliente. Actualmente, la capacidad de la planta de 8 pulgadas de TSMC supera el 100% de utilización, y todos los procesos por debajo de 45 nm están a plena capacidad. La construcción de centros de datos de IA no solo impulsa la demanda de GPU y HBM, sino que también aumenta los pedidos de procesos maduros como PMIC, MCU y circuitos integrados analógicos.
El Departamento del Tesoro de EE.UU. planea recomprar hasta 6.000 millones de dólares en bonos a largo plazo, y el rendimiento a 30 años alcanza el nivel más alto desde 2007.
Esta es la segunda ronda de recompra de bonos a largo plazo por parte del Ministerio de Hacienda. Esta vez se recomprarán bonos del Tesoro con vencimientos entre 20 y 30 años. Después de anunciarse el límite superior previsto, el rendimiento de los bonos del Tesoro estadounidense a 30 años siguió subiendo y en un momento superó el 5,4%. Hace dos semanas, el límite de la primera ronda de recompra también fue de 6 mil millones de dólares, por debajo de las expectativas de algunos participantes del mercado, y la recompra real fue solo de 5.200 millones de dólares. El Ministerio de Hacienda atribuyó esto a la falta de ofertas competitivas.
Múltiples factores golpean y se intensifica la venta de bonos del Tesoro de EE.UU.: el rendimiento a 5 años supera el 5% por primera vez desde 2007 y el de 10 años supera el 5,1%.
El PMI de septiembre en Estados Unidos superó las expectativas, el precio internacional del petróleo volvió a superar los 100 dólares y miembros de la Reserva Federal enviaron señales de aumento de las tasas, todo lo cual impactó negativamente en el mercado de bonos. La subasta de bonos a 5 años resultó desastrosa, agravando aún más la situación del mercado de bonos. El umbral psicológico del 5% para el rendimiento de los bonos del Tesoro estadounidense a 10 años está perdiendo su efecto de "techo", y el mercado ya empieza a discutir la posibilidad de llegar al 6%. Además de las operaciones anticipando subas de tasas, las presiones fiscales y de oferta también están impulsando el aumento del rendimiento de los bonos a largo plazo.
Según informan, el gobierno de Trump consideró una prohibición de exportación de diésel por 90 días, luego fue desmentido y la Secretaria de Energía de Estados Unidos se pronunció públicamente en contra.
El miércoles, según informó Politico, el gobierno de Trump se preparaba para una prohibición de exportación de diésel por 90 días. Posteriormente, Reuters reportó que Estados Unidos no tenía la intención de implementar dicha prohibición. Ese mismo día, la secretaria de Energía de Estados Unidos aseguró que prohibir la exportación de diésel "definitivamente no funcionaría"; esta medida obligaría a las refinerías a reducir la producción, lo que a su vez encarecería los precios de la gasolina y el combustible para aviones. Tras la noticia de Politico, los futuros de diésel en EE.UU. llegaron a caer más del 7%, luego recuperaron algo, pero sin superar la caída inicial.
Precios de las criptos
Más


