
Morgan Stanley: Warum ist das Risiko-Ertrags-Verhältnis beim Kauf von Speicher besser als beim Kauf von CPUs?

Die Welle der AI-Agenten beschleunigt aktuell das Wachstum der CPU-Nachfrage, doch laut Morgan Stanley bietet das Investieren in Speicheraktien wie Micron und SanDisk im Vergleich zu einem direkten Einstieg in Intel oder AMD ein besseres Risiko-Rendite-Verhältnis, um von diesem Trend zu profitieren.
Laut ZF Trading Desk veröffentlichte Morgan Stanley am 20. April einen Bericht zur Halbleiterbranche. Darin wird hervorgehoben, dass kurzfristige Herausforderungen bei Intels Server-Roadmap und Unsicherheiten in der Foundry-Strategie sowie die Tatsache, dass AMDs Aktienkurs vor allem von GPU- und nicht von CPU-Themen getrieben wird, das Investieren in reine CPU-Titel komplexer machen.
Zudem wird betont, dass Speicher nicht nur direkt von dem Nachfrageschub an CPUs profitieren, sondern auch von mehreren strukturellen Trends wie dem Boom bei HBM und Enterprise-SSDs (eSSD).
Die Nachfrage nach Datacenter-Speicher bei Hyperscalern bleibt mindestens bis Ende 2027 angespannt, und das Angebot befindet sich noch in einer Frühphase der Lücke. Gleichzeitig beschleunigt sich der Abschluss langfristiger Abnahmeverträge zwischen Speicherherstellern und Kunden, was substanziellen Vorab-Cashflow generiert.
Beschleunigte CPU-Nachfrage, aber der direkte Profiteur birgt Komplexität
Das langfristige Wachstum der CPU-Nachfrage wird auf etwa 30–40 % pro Jahr geschätzt – deutlich über dem historischen Durchschnitt, aber immer noch unter den Markterwartungen für GPUs.
Auf der Angebotsseite ist Intels Kapazität deutlich begrenzt. Die Kombination aus beschleunigter Nachfrage und Angebotsrestriktionen erschwert eine quantitative Bewertung des Gesamttrends zusätzlich.
Noch relevanter: Für Intel und AMD ist das Servergeschäft zwar das Kerngeschäft der Profitabilität, aber der Bewertungsfokus am Markt liegt bei beiden nicht ausschließlich auf den Server-CPUs – bei Intel steht eher das Foundry-Geschäft im Zentrum der Investment-Story, während bei AMD langfristig die GPUs den Takt angeben.
Diese Realität macht die Gleichung „Starke CPU-Nachfrage = CPU-Aktien kaufen“ fraglich.
Intel: Server-Preisanstieg nachvollziehbar, Roadmap-Risiken bleiben jedoch
Die Begründung für die Kurszielerhöhung bei Intel basiert auf: Steigende Durchschnittspreise (ASP) für Server und höhere Stückzahlen. Für Intels Datencenter- und AI-Geschäft (DCAI) wird 2026 ein Umsatz von rund 21,8 Milliarden US-Dollar und ein Wachstum von rund 30 % erwartet, darunter ein Plus von 14 % beim Serverabsatz und 20 % beim ASP.
Es ist jedoch unwahrscheinlich, dass Intel tatsächlich Marktanteile von AMD zurückgewinnen kann. Die nächste Server-Generation von Intel, Diamond Rapids, weist laut Branchen-Feedback deutliche Schwächen auf, das Feedback dazu ist direkt aus den Kanälen negativ.
AMDs Venice-Plattform gilt als „signifikanter Fortschritt" und wird im fortschrittlichen TSMC-N2-Verfahren gefertigt, was die Lieferengpässe begrenzt und es für Intel schwierig macht, mit eigenen Fabs Marktanteile zu gewinnen.
Zusätzlich wird erwartet, dass Intels PC-Geschäft unter Druck bleibt; der Desktop-Umsatz soll laut Prognose 2026 um 16 % sinken, Notebooks um 8 % – vor allem wegen steigender GPU-Preise, die das DIY-Segment schwächen, sowie weiterhin wachsender Marktanteilsgewinne von AMD.
Auch bleibt man hinsichtlich der langfristigen Perspektiven für Intels Foundry-Geschäft skeptisch, da der Übergang zu positivem DCF in weiter Ferne scheint, wenngleich die Terafab-Kooperation mit Interesse verfolgt wird.
AMD: Produktführerschaft, aber GPUs sind der wahre Kurstreiber
AMD hat im Server-CPU-Markt die stärkeren Produkte und ist der größere Profiteur des positiven CPU-Zyklus. Es wird erwartet, dass AMD seinen Marktanteil im Bereich allgemeiner CPUs weiter ausbauen und die Venice-Plattform diesen Vorteil untermauern wird.
Das größte Dilemma für den aktuellen Kurs besteht jedoch darin, dass der überwiegende Teil der Umsatzziele für 2030 auf GPUs basiert – sodass vor allem Verbesserungen im GPU-Geschäft für den Aktienkurs entscheidend sind.
Auch die Erfahrungen aus dem letzten Quartal bestätigen diese Sichtweise: Trotz guter Server-Resultate lag der Fokus am Markt auf GPUs, weshalb der Kurs deutlich korrigierte.
In puncto Marge agierte das Management ab Q2 vorsichtig, da AMD einen Teil seiner CPU-Kapazitäten dem Ausbau des GPU-Ökosystems widmet, was gezielte Preisnachlässe erfordern könnte und die Gesamtmargen begrenzt.
Speicher-Aktien: Niedrige Bewertung, mehrfacher Rückenwind – das beste Chance-Risiko-Profil
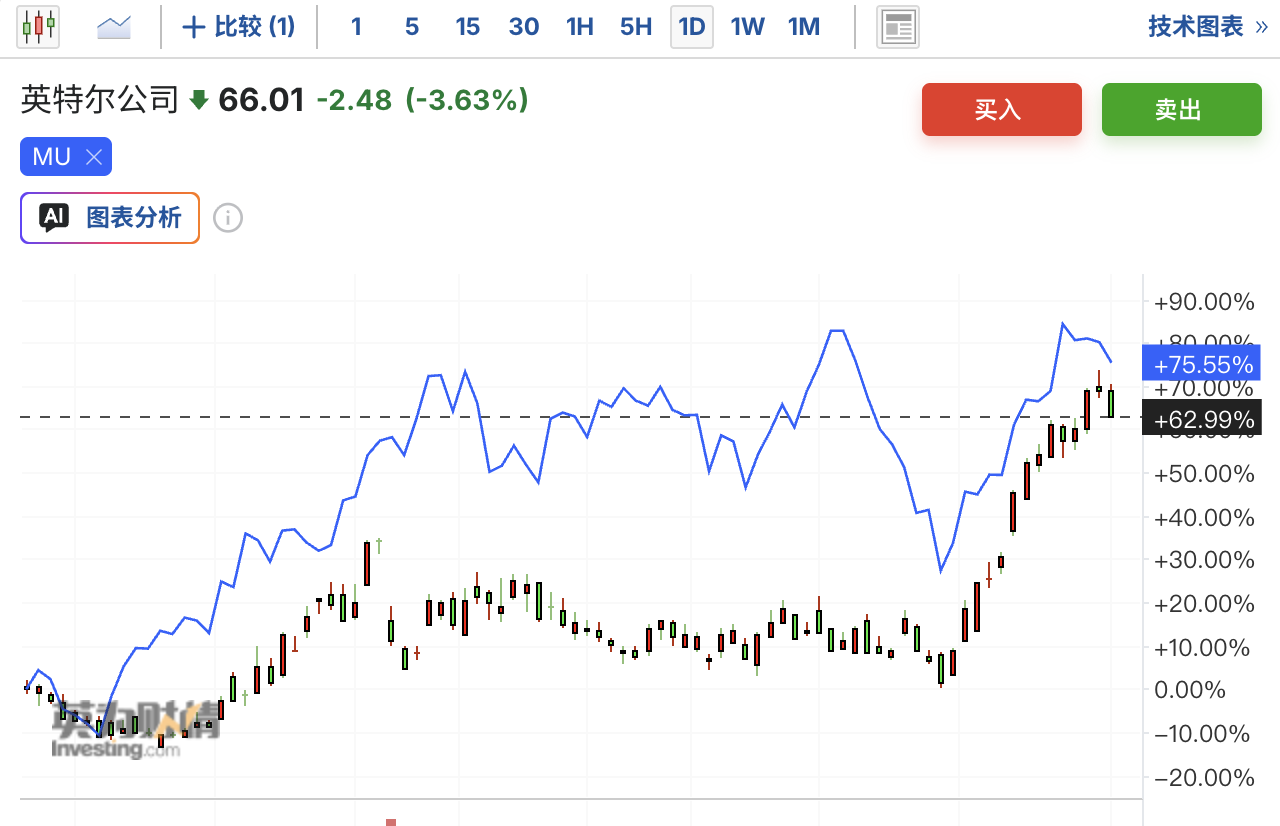
Micron und SanDisk gelten als bevorzugte Titel zum Investieren in den CPU- und AI-Nachfragetrend – basierend auf klaren Bewertungs-Vorteilen. Nach Schätzungen des Berichts für 2026 handeln MU und SNDK derzeit zu etwa 5,7-fachem bzw. 11,5-fachem Gewinn, mit erkennbaren Aufwärtspotenzialen.
Auf der Nachfrageseite werden Hyperscaler es bis mindestens 2027 nicht schaffen, den Speicherbedarf ihrer Rechenzentren zu decken. Das Angebotsdefizit ist noch im Frühstadium.
Einzelne Schwächen der Spotpreise (etwa im Retail-Geschäft) werden als marginal betrachtet und stehen nicht im Zusammenhang mit dem strukturellen Mangel im Datencenter-Markt.
Bei langfristigen Verträgen rechnet man in diesem Jahr mit klaren Belegen (in Form von starken Cashflows und abgegrenzten Erträgen), dass Prepayment-Agreements tatsächlich umgesetzt werden.
Das Kursziel für Micron liegt bei 520 US-Dollar, das für SanDisk bei 690 US-Dollar; beide Aktien bleiben „Overweight.“ Vorausgesetzt, dass AI-Agenten die CPU-Nachfrage beschleunigen, bieten Speicher-Aktien das beste Risiko-Ertrags-Profil.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs: Warten Sie nicht auf die Zwischenwahlen, das "Goldlöckchen"-Szenario könnte die Jahresendrallye der US-Aktien vorzeitig entfachen.
Goldman Sachs ist der Ansicht, dass der Markt das Risiko von Stagflation und hohen Renditen bereits überbewertet hat. Der Effekt von Zöllen lässt nach, Energie könnte einer Deflation entgegengehen und die Konsumierung von KI senkt die Kosten, was die Inflation zurückgehen lässt. Obwohl das Wachstum nachlässt, bleibt das Kernergebnis stark und der Spielraum der Zentralbanken für eine restriktive Geldpolitik ist begrenzt. Im „Goldlöckchen“-Szenario wird das KI-FOMO neu entfacht, es ist nicht nötig, auf die Zwischenwahlen zu warten – eine vorgezogene „Goldlöckchen“-Rally könnte schon vor Jahresende die US-Aktienmärkte befeuern.
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Krypto-Preise
Mehr


