
Circle-Aktie vor Veröffentlichung der Q4-Ergebnisse: Sollten Investoren Abstand nehmen?

Circle Internet Group CRCL wird voraussichtlich am 25. Februar 2026 die Ergebnisse für das vierte Quartal 2025 veröffentlichen.
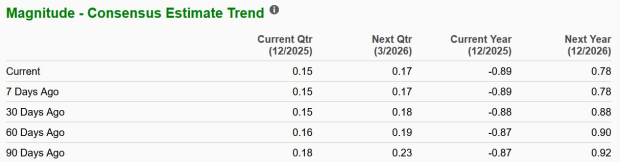
Die Zacks-Konsensschätzung für die Umsätze des vierten Quartals liegt derzeit bei 748,62 Millionen US-Dollar, was auf Erwartungen einer soliden Umsatzentwicklung hindeutet. Die Konsensschätzung für den Gewinn beläuft sich aktuell auf 15 Cent pro Aktie, was in den letzten 30 Tagen unverändert blieb, jedoch in den letzten 60 Tagen um 1 Cent gesunken ist.
Bildquelle: Zacks Investment Research
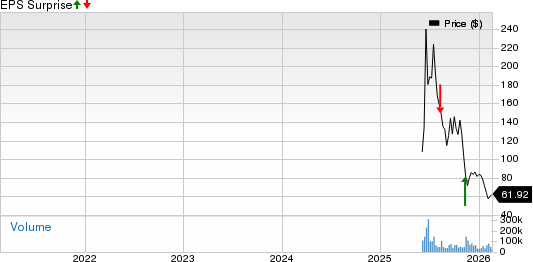
Im zuletzt veröffentlichten Ergebnisbericht für das dritte Quartal 2025 meldete Circle einen bereinigten Gewinn von 64 Cent pro Aktie und übertraf damit deutlich die Zacks-Konsensschätzung von 20 Cent. Circle, weithin bekannt als Emittent des USDC-Stablecoin, feierte am 5. Juni 2025 sein Debüt an der New York Stock Exchange unter dem Ticker CRCL.
Circle Internet Group, Inc. Preis und EPS-Überraschung
Circle Internet Group, Inc. price-eps-surprise | Circle Internet Group, Inc. Quote
Earnings Whispers für CRCL-Aktie
Unser bewährtes Modell prognostiziert dieses Mal keinen Gewinnüberraschung für Circle. Laut Zacks-Modell erhöht die Kombination aus einem positiven Earnings ESP und einem Zacks Rank #1 (Strong Buy), 2 (Buy) oder 3 (Hold) die Wahrscheinlichkeit einer Gewinnüberraschung. Dies ist jedoch in diesem Fall nicht gegeben, wie unten ersichtlich.
Circle weist derzeit einen Earnings ESP von +2,94% und einen Zacks Rank #5 (Strong Sell) auf. Mit unserem Earnings ESP Filter können Sie die besten Aktien zum Kaufen oder Verkaufen entdecken, bevor diese gemeldet werden.
Faktoren, die die Q4-Ergebnisse von CRCL beeinflussen
Das Umsatzmodell von Circle bleibt stark zinsabhängig, da die Reserveneinkünfte hauptsächlich aus Vermögenswerten stammen, die USDC hinterlegen. Im Vorquartal sank die Rendite der Reserven im Jahresvergleich um ca. 96 Basispunkte auf rund 4,15%, was auf einen niedrigeren SOFR zurückzuführen ist und das 97%ige Wachstum des durchschnittlichen USDC-Umlaufs teilweise ausglich. Dieses schwächere Zinsumfeld begrenzte das Wachstum der Reserveneinkünfte trotz starker Zunahme der Umlaufmenge, und falls die Leitzinsen im vierten Quartal weiter gesunken sind, dürften sich die Reserveneinkünfte und die gesamte Margenstruktur von Circle im Berichtsquartal negativ entwickelt haben.
Das auf Distribution ausgerichtete Expansionsmodell von Circle bleibt ein strukturelles Margenproblem, da das Wachstum des USDC-Umlaufs mit proportional höheren Partnerauszahlungen und plattformbezogenen Anreizen einhergeht. Diese Distributions- und Transaktionskosten stiegen im dritten Quartal deutlich an und spiegeln eine erhöhte Aktivität bei wichtigen Ökosystem-Partnern wider. Diese Dynamik führte zu einem Rückgang der RLDC-Marge um 270 Basispunkte im Jahresvergleich. Sofern die Effizienz bei Auszahlungen nicht verbessert wird, dürfte ein anhaltendes USDC-Wachstum auch im vierten Quartal 2025 weiterhin Druck auf den operativen Leverage ausüben.
Circle steht vor zunehmender Konkurrenz sowohl durch neue als auch etablierte Stablecoin-Emittenten, ebenso wie durch die wachsende Attraktivität ertragsbringender digitaler Vermögenswerte wie tokenisierte Geldmarktfonds, was die Nachfrage nach den eigenen Stablecoins dämpfen könnte. Da zinstragende Alternativen weiterhin Handelsakteure im digitalen Asset-Bereich anziehen, die auf Rendite aus sind, könnte die Nachfrage nach nicht verzinsten USDC trotz einer allgemeinen Marktausweitung unter Druck geraten. In einem weiterhin erhöhten Zinsumfeld dürften diese renditegetriebenen Substitutionstrends das USDC-Umlaufwachstum gebremst und sich negativ auf die Performance im zu berichtenden Quartal ausgewirkt haben.
Allerdings wird das stark margenstarke Segment „Sonstige Umsätze“ von Circle zunehmend zu einem wichtigen Wachstumstreiber. Im Vorquartal stieg dieser Bereich im Jahresvergleich deutlich an, getrieben von Abonnements- und Serviceumsätzen in Höhe von 23,6 Millionen US-Dollar sowie steigenden Transaktionsumsätzen, da neue Infrastrukturprodukte an Zugkraft gewannen. Das Management erhöhte daraufhin die Gesamtjahresprognose 2025 für sonstige Umsätze auf 90–100 Millionen US-Dollar, was auf eine bessere Visibilität und anhaltende Nachfragedynamik hindeutet. Angesichts der beschleunigten Einführung von abonnement- und transaktionsbasierten Diensten dürften die margenstarken sonstigen Umsätze die Gesamtprofitabilität auch im vierten Quartal 2025 weiter gestützt haben.
Kursentwicklung & Bewertung der CRCL-Aktie
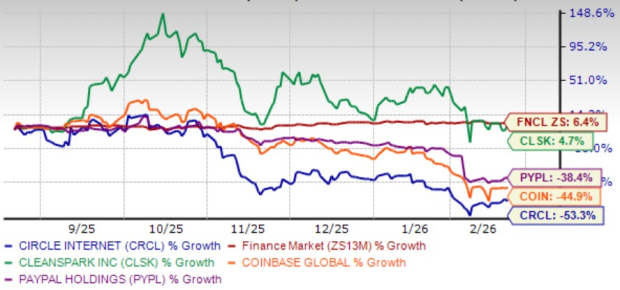
In den letzten sechs Monaten sind die CRCL-Aktien um 53,3% eingebrochen und haben damit den breiteren Finanzsektor, der um 6,4% zulegte, deutlich unterperformt. Die Aktie hinkte auch bedeutenden Krypto- und Blockchain-Akteuren wie CleanSpark CLSK und Coinbase COIN hinterher. Während CleanSpark in diesem Zeitraum um 4,7% stieg und Coinbase um 44,9% fiel, schnitten beide besser ab als der stärkere Rückgang von CRCL. Selbst der Fintech-Konkurrent PayPal PYPL verlor 38,4%, entwickelte sich aber immer noch besser als CRCL. Diese große Leistungslücke unterstreicht die deutliche Schwäche von CRCL im Vergleich zu CleanSpark, Coinbase und PayPal sowie zum gesamten Sektor.
CRCL 6-Monats-Aktienperformance
Bildquelle: Zacks Investment Research
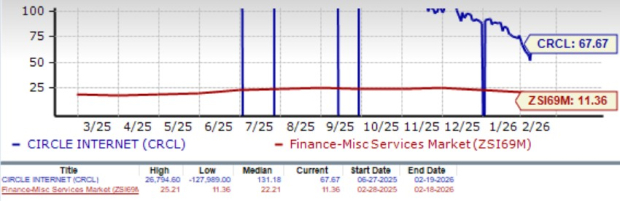
Aus Bewertungssicht erscheint CRCL überbewertet, was sich in seinem Value Score von F widerspiegelt. Die Aktie wird derzeit mit dem 67,67-Fachen der erwarteten Gewinne gehandelt, deutlich über dem Branchendurchschnitt von 11,36.
CRCL Forward 12-Monats-KGV
Bildquelle: Zacks Investment Research
Anlageüberlegungen zur CRCL-Aktie
Circle startet mit solidem Wachstum, aber zunehmendem Druck ins vierte Quartal 2025. Das Geschäft bleibt hochsensibel gegenüber Zinssätzen, Distributionskosten belasten weiterhin die Margen und die Wettbewerbsintensität im Stablecoin- und Ertrags-Asset-Segment nimmt zu. Die Aktie ist zudem der allgemeinen Volatilität des Kryptomarkts ausgesetzt, und regulatorische Unsicherheit bleibt ein potenzielles Risiko.
Dennoch wächst die USDC-Umlaufmenge weiter und neue Partnerschaften unterstützen die Skalierung der Plattform. Eine nachhaltige Margenentwicklung wird entscheidend sein, um das Investorenvertrauen zu stärken.
Fazit: Halten Sie sich vorerst von der CRCL-Aktie fern
Trotz solidem Umsatzwachstum und wachsendem margenstarken „Sonstige Umsätze“-Segment steht Circle unter zunehmendem Margendruck durch niedrigere Reservenerträge, steigende Distributionskosten und verschärften Wettbewerb. Bei einer angespannten Bewertung wirkt CRCL vor den Ergebnissen nicht attraktiv. Anleger könnten es vorziehen, an der Seitenlinie zu bleiben.
Hier finden Sie die vollständige Liste der heutigen Zacks #1-Rang-Aktien.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die US-Notenbank hat mit 6 zu 1 Stimmen die Reform des Stresstests verabschiedet: Die Volatilität der Kapitalanforderungen wird halbiert, die einzige Gegenstimme warnt vor einer Beeinträchtigung der Widerstandsfähigkeit.
Die US-Notenbank hat offiziell zwei endgültige Regeln genehmigt, die darauf abzielen, die Transparenz zu erhöhen und die Volatilität der Kapitalanforderungen um etwa 50 % zu verringern. Die neuen Regelungen sehen eine öffentliche Konsultation zu den Szenarien der Stresstests vor und die Berechnung des Kapitalpuffers anhand des Durchschnitts der Ergebnisse aus zwei aufeinanderfolgenden Jahren. Dieser Durchschnittsmechanismus tritt 2028 in Kraft. Diese Reform ist das Ergebnis jahrelanger Auseinandersetzungen in der Bankenbranche, und Branchenverbände begrüßen diesen Schritt. Kritiker wie Direktor Barr warnen jedoch davor, dass die Reform die Disziplin der Stresstests schwächen und die Widerstandsfähigkeit des Bankensystems insgesamt verringern könnte.

Synopsys erreicht eine KI-Kooperation für Chipdesign mit OpenAI, Aktienkurs steigt zeitweise über 7%
Synopsys und OpenAI haben eine mehrjährige, rechtsverbindliche Vereinbarung unterzeichnet, um gemeinsam GPT-Synopsys zu entwickeln – ein Modell, das speziell trainiert und angepasst wird, um Aufgaben im Chipdesign zu übernehmen. OpenAI wird an Synopsys Lizenzgebühren für die Nutzung der Tools zahlen, und beide Seiten werden die Einnahmen entsprechend den Verbesserungen im Chipdesign, die durch die Nutzung des Produkts erzielt werden, gemeinsam teilen.
Wie sieht die Wall Street PCE? Goldman Sachs verschiebt das erwartete Zinserhöhungsdatum der US-Notenbank
Nach Veröffentlichung der unter den Erwartungen liegenden US-PCE-Daten für August hat Goldman Sachs die Erwartung einer zweiten Zinserhöhung durch die Federal Reserve vom Oktober auf Dezember verschoben und erklärt, dass nicht ausgeschlossen wird, dass die Federal Reserve letztlich keine weiteren Zinserhöhungen für notwendig hält. Der „neue Fed-Reporter“ Timiraos betonte, dass die PCE-Daten den bereits bekannten Trend eines erneuten Anstiegs der Inflation nicht verändern. Der Markt preist derzeit eine Wahrscheinlichkeit von 39% für eine Zinserhöhung im Oktober ein, weniger als die 45% vor der Veröffentlichung der PCE-Daten; im Dezember liegt die Wahrscheinlichkeit bei 90%. Die Rendite zweijähriger US-Staatsanleihen sank nach der PCE-Veröffentlichung zunächst leicht, erholte sich dann aber wieder, während die zehnjährige Rendite weiterhin anstieg.
Krypto-Preise
Mehr


