
Gewinnprognose vor Quartalsbericht: Filialerneuerung und Online-Expansion könnten die Bruttomarge von Macy’s im zweiten Quartal verbessern

Zusammenfassung: Macy's wird am 3. September vor Börsenbeginn die Ergebnisse des zweiten Quartals des Geschäftsjahres 2026 veröffentlichen. In einem komplexen Handelsumfeld könnten die Verkaufszahlen und die Bruttomarge von Macy's Aufschluss über die Entwicklung der Inflation und der makroökonomischen Lage in den USA geben.
Rückblick auf das erste Quartal
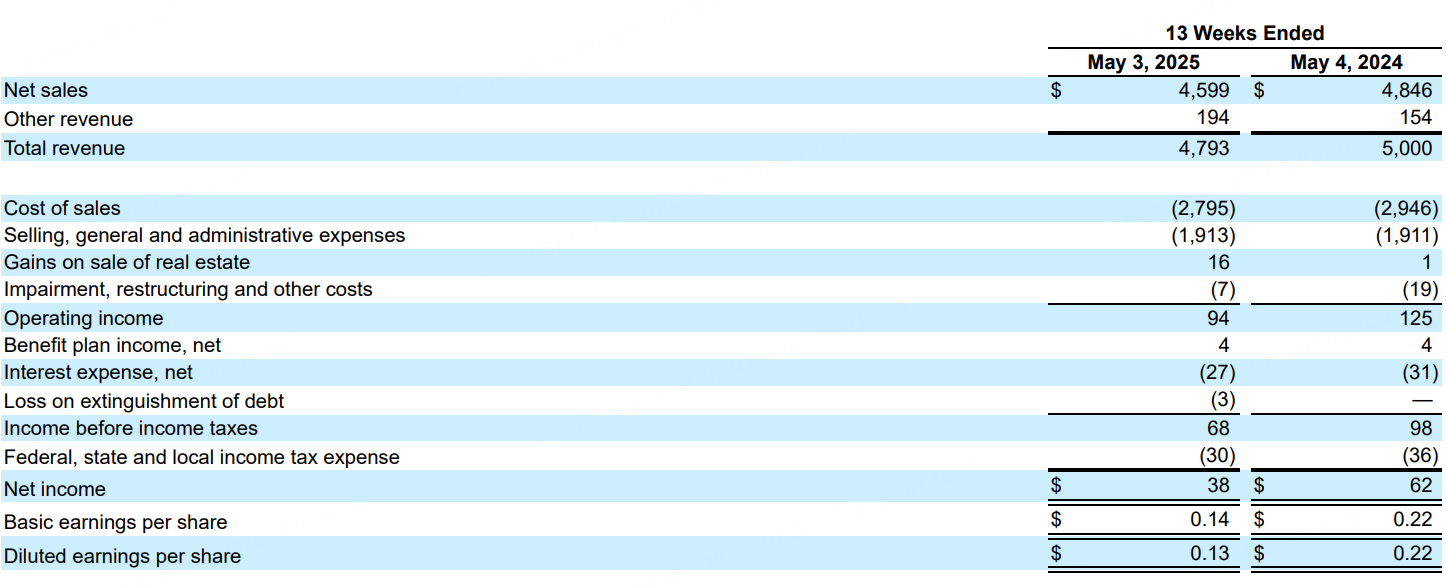
Im ersten Quartal erzielte Macy's einen Nettoumsatz von 4,6 Milliarden US-Dollar, was die zuvor vom Unternehmen gesetzte Erwartungsspanne übertraf. Der vergleichbare Umsatz der Eigenmarken sank um 2,0 %, der vergleichbare Umsatz aus Eigenmarken, Lizenzmarken und Marktplatzmarken zusammen sank um 1,2 %. Der verwässerte Gewinn je Aktie lag im ersten Quartal bei 0,13 US-Dollar; der bereinigte verwässerte Gewinn je Aktie betrug 0,16 US-Dollar und lag damit jeweils über der zuvor prognostizierten Spanne des Unternehmens.
Ausblick auf das zweite Quartal
Laut Daten von Bloomberg erwarten Analysten für Macy's im zweiten Quartal einen Umsatz von 4,743 Milliarden US-Dollar und einen bereinigten verwässerten Gewinn je Aktie von 0,18 US-Dollar.
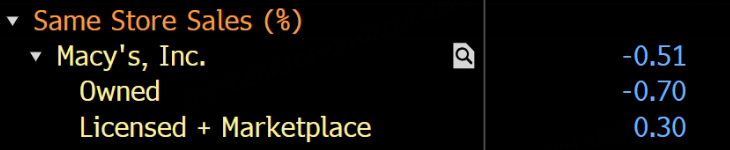
Für das zweite Quartal wird erwartet, dass der flächenbereinigte Umsatz der Eigenmarken von Macy's um 0,7 % zurückgeht.
Wichtige Beobachtungspunkte
Effekte der Filialerneuerung
Die Strategie der Filialerneuerung und der „gezielten Investitionen“ befindet sich in der Prüfungsphase. Das zweite Quartal fällt üblicherweise mit saisonalen Werbeaktionen zusammen, weshalb das Gleichgewicht zwischen Kundenfrequenz und Rabattintensität besonders wichtig ist. Institutionen sind sich weitgehend einig, dass die visuelle Präsentation und die Personalausstattung in den erneuerten Musterfilialen das Einkaufserlebnis bereits verbessert haben, aber eine Steigerung der Konversionsrate muss mit einer präziseren Sortimentsgestaltung einhergehen. Die Effizienz pro Filiale dürfte sich im zweiten Quartal im Vergleich zum Vorquartal verbessern und eine solide Grundlage für die Hochsaison im zweiten Halbjahr schaffen.
Erholung der Bruttomarge
Im ersten Quartal setzte das Unternehmen auf aggressivere Werbeaktionen, was die Bruttomarge belastete; für das zweite Quartal wird ein leichter Rückgang der Bruttomarge im Jahresvergleich erwartet, der jedoch kontrollierbar bleibt. Die entscheidenden Faktoren sind, ob die Tiefe der Lagerbereinigung, das Timing der Werbeaktionen und der steigende Anteil margenstarker Warengruppen einen Teil des Rabattdrucks ausgleichen können. Die Bruttomarge dürfte sich in der zweiten Jahreshälfte erholen.
Effizienzsteigerung im Online-Verkauf
Der Anteil der Online-Bestellungen stieg im ersten Quartal weiter an. Im zweiten Quartal gilt es, das Gleichgewicht zwischen den Online-Kundengewinnungskosten und der Effizienz der stationären Auftragsabwicklung zu beobachten. Die Steigerung der Effizienz der Filialen als Vorab-Lager, die Optimierung der Rückgabeprozesse und die Verbesserung des Click-&-Collect-Erlebnisses wirken sich direkt auf die Auftragsabwicklungskosten und die Kundenzufriedenheit aus. Wenn die algorithmische Produktauswahl und die regionale Nachschubplanung weiterentwickelt werden, kann dies den Druck auf Lagerbereinigungen zum Quartalsende verringern und die Bruttomarge stützen. Eine verstärkte „Online-Premiere + Filialerlebnis“-Strategie für margenstarke Kleinteile könnte zu höheren Konversionsraten und besseren Einzelgewinnen führen.
Auswirkungen der Zölle
US-Verbraucher stehen vor einer neuen Welle von Preiserhöhungen, und große Einzelhändler warnen bereits, dass die Zollkosten an die Endkunden weitergegeben werden. Es wird erwartet, dass Macy's die Auswirkungen der Zölle durch „moderate Preiserhöhungen + Sortimentswechsel + Einstellung des Verkaufs von margenschwachen Produkten“ abfedert. Kurzfristig bringen Preiserhöhungen Unsicherheiten beim Absatz, aber die Optimierung des Sortiments dürfte zur Stabilisierung der Bruttomarge beitragen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Macron ruft die G7 dazu auf, koordiniert auf den Anstieg der Dieselpreise zu reagieren, der Ölpreis fällt daraufhin, und die europäischen Aktien steigen kollektiv.
Am 2. Oktober Ortszeit forderte der französische Präsident Macron die G7 dazu auf, koordinierte Maßnahmen zu ergreifen, um Exportbeschränkungen zu vermeiden und gemeinsam den Anstieg der Kraftstoffpreise einzudämmen. In einer Telefonkonferenz der EU-Mitgliedsstaaten am Freitag diskutierten die Teilnehmer einen von Frankreich vorgeschlagenen Plan: Europäische Länder sollen 50 Millionen Barrel Diesel freigeben, während die Mitglieder der Internationalen Energieagentur ebenfalls 50 Millionen Barrel Rohöl freigeben.
Während Muse und Astra das Zeitalter der „Digitalen Arbeitskräfte“ einläuten, hat Elon Musk ein Auge auf das Angebot von „KI-Rechenleistung“ geworfen! SpaceX (SPCX.US) macht die KI-Konkurrenten zu großen Kunden.
Intelligente Agenten erweitern eine einmalige Frage-Antwort-Interaktion zu einem kontinuierlichen Arbeitsablauf, treiben das Wachstum des Bedarfs an Rechenleistung voran und schaffen für SpaceX einen starken Wachstumsspielraum, um die KI-Infrastruktur in Einnahmen durch den Verkauf oder die Vermietung von Rechenleistung umzuwandeln.

Morgan Stanley senkt das Kursziel für Apple (AAPL.US) auf 355 US-Dollar: Die Roadmap ist spannend, aber die Bewertung ist voll und die Speicherkosten pro iPhone sind um fast 200% gestiegen.
Das Analystenteam um Erik Woodring von Morgan Stanley veröffentlichte den Apple Global Idea Report, senkte das Kursziel leicht von 360 US-Dollar auf 355 US-Dollar und bestätigte die Empfehlung "Overweight".
Krypto-Preise
Mehr


