
تصف BlackRock الإيثيريوم كبنية تحتية للترميز، لكن حلول Rollups تضعف عوائد ETH

تضع توقعات BlackRock الموضوعية لعام 2026 شبكة Ethereum كبنية تحتية مالية أساسية بدلاً من كونها أصلًا للمضاربة. يصور التقرير الشبكة كممر رسوم محتمل للأصول المرمّزة، حيث تلتقط القيمة من خلال الإصدار والتسوية ورسوم المعاملات مع انتقال الأصول الواقعية إلى السلسلة. بالنسبة للمستثمرين، السؤال المركزي هو ما إذا كان نمو نشاط الترميز يمكن أن يتحول إلى طلب اقتصادي دائم على ETH.
باختصار
- تضع BlackRock Ethereum كبنية تحتية للترميز، لكنها تتجنب ربط الحصة السوقية مباشرة بسعر ETH.
- تؤمن الـ Rollups الآن معظم النشاط والقيمة، مما يضعف الافتراضات بأن نمو الترميز يعزز الطلب على رسوم ETH.
- تُظهر بيانات العملات المستقرة المفلترة أن أحجام التداول الرئيسية تبالغ في الاستخدام الفعلي، معيدة تشكيل طريقة تقييم المستثمرين للاقتصاديات على السلسلة.
- يعيد الترميز متعدد السلاسل عبر BUIDL من BlackRock تركيز النقاش من الهيمنة إلى مسارات التسوية والرسوم والطلب.
تصدر Ethereum حصة الأصول المرمّزة، لكن BlackRock تحول التركيز إلى التسوية الاقتصادية
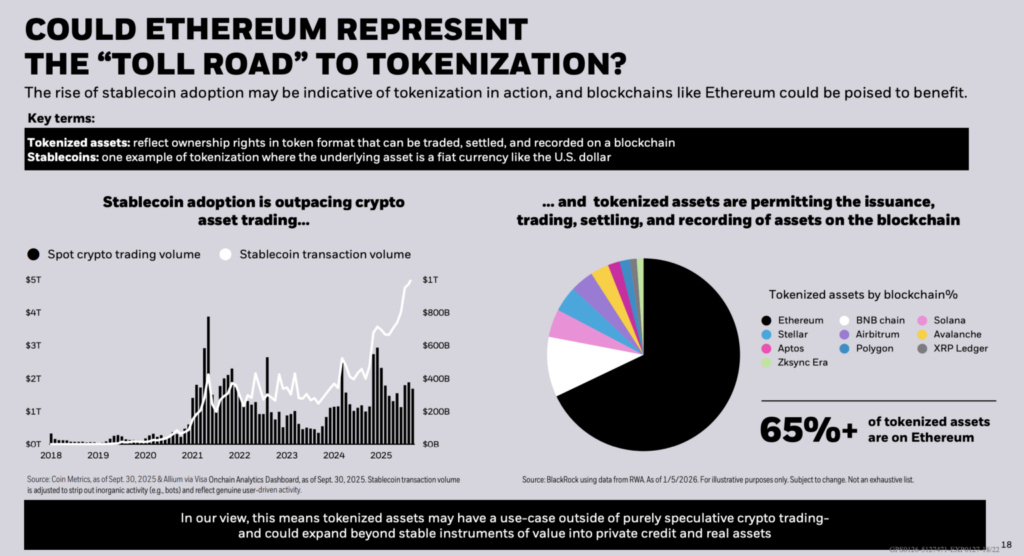
وفقًا لـ BlackRock، يقيم أكثر من 65٪ من الأصول المرمّزة حاليًا على Ethereum. وهذا يجعل الشبكة الطبقة الأساسية الرائدة للترميز اليوم. ومع ذلك، يتوقف التقرير عند حد رسم صلة مباشرة بين هذه الحصة وأداء سعر ETH.
وبدلاً من ذلك، يركز التقرير على المكان الذي تتم فيه التسوية النهائية للنشاط الاقتصادي وأي الشبكات تلتقط الرسوم مع تداول العملات النقدية المرمّزة والأوراق المالية عبر سلاسل الكتل المختلفة.
تعتبر بيانات العملات المستقرة أمرًا أساسيًا في هذا التحليل. تشير BlackRock إلى أن أحجام المعاملات في موادها تم تعديلها لإزالة "النشاط غير العضوي" مثل التحويلات التي يقودها البوتات. وتشير الشركة إلى البيانات المقدمة من خلال لوحة تحكم Visa Onchain Analytics.
تسلط هذه الطريقة في التصفية الضوء على قيد رئيسي لمقاييس السلسلة الخام: يمكن أن تبالغ أحجام التحويل الرئيسية في الاستخدام الاقتصادي الحقيقي، خاصة عندما يحاول المستثمرون استنتاج حجم التداول أو توليد الرسوم.
يجب اعتبار الحصة السوقية الحالية لـ Ethereum لقطة لحظية وليست نتيجة دائمة. تُظهر البيانات من أواخر يناير اختلافًا كبيرًا حسب التوقيت والمنهجية. يعرض دليل RWA.xyz حصة Ethereum بنسبة 59.84% من الأصول الواقعية المرمّزة، بما يعادل تقريبًا 12.8 مليار دولار في 22 يناير.
تُظهر نظرة منفصلة على الشبكات من نفس المنصة تصدر Ethereum أيضًا من حيث القيمة، بحوالي 13.43 مليار دولار باستثناء العملات المستقرة، بناءً على بيانات مؤرخة بحوالي 21 يناير.
يبرز الفارق بين هذه الأرقام وتقدير BlackRock في أوائل يناير مدى سرعة تغير بيانات الترميز. يتوسع الإصدار عبر عدة سلاسل، بينما تتغير نوافذ التقارير وتصنيفات الأصول من أسبوع لآخر.
نمو الترميز لا يضمن رسوم ETH مع تصدر الـ Rollups للمشهد
بالنسبة لحاملي ETH، لا يُعد تبني المؤسسات العامل الحاسم وحده. ما يهم هو ما إذا كان نشاط الترميز يُسوى بطرق تولد الطلب على ETH من خلال الرسوم أو الضمانات.
تدعم أطروحة BlackRock Ethereum باعتباره طبقة التسوية الأساسية للأصول المرمّزة. ومع ذلك، يتعقد هذا الدور مع تزايد نقل التنفيذ خارج السلسلة الرئيسية. تؤمن الـ Rollups بالفعل أحواضًا كبيرة من القيمة أثناء التعامل مع معظم نشاط المستخدمين.
وفقًا لـ L2BEAT، تؤمن Arbitrum One حوالي 17.52 مليار دولار، وBase حوالي 12.94 مليار دولار. في حين يحتفظ OP Mainnet بحوالي 2.33 مليار دولار، مع تصنيف الثلاثة جميعًا كـ Rollups من المستوى الأول.
تعقّد هذه البنية التي تركز على الـ Rollups تشبيه "طريق الرسوم" بعدة طرق:
- يمكن أن تظل Ethereum طبقة التسوية والأمان النهائية حتى لو نادرًا ما يتعامل المستخدمون على L1.
- تختلف الأصول التي تُدفع بها الرسوم حسب الـ Rollup، مما يؤثر على مقدار القيمة التي تعود إلى ETH.
- تتراكم تكاليف التنفيذ بشكل متزايد إلى L2s، مما ينقل مكان ظهور النشاط اليومي.
- يُرث الأمان من Ethereum، لكن التقاط العائدات غير مضمون.
- لا يترجم نمو TVL في الـ Rollup تلقائيًا إلى زيادة إيرادات رسوم L1.
النقد المرمّز هو محرك محتمل لحجم المعاملات في المستقبل. يتوقع تقرير Citi عن العملات المستقرة أن يصل الإصدار إلى 1.9 تريليون دولار بحلول 2030 في السيناريو الأساسي و4.0 تريليون دولار في السيناريو الصاعد. بافتراض سرعة تداول تبلغ 50 ضعفًا، تقدر Citi نشاط المعاملات السنوي بين 100 تريليون و200 تريليون دولار. بهذا الحجم، حتى التحولات الصغيرة في حصة التسوية بين الشبكات قد يكون لها تداعيات اقتصادية كبيرة.
BlackRock وVisa يشككان في مقاييس التحويل الخام للعملات المستقرة
مع زيادة الأحجام، تصبح القياسات أكثر أهمية. جادلت Visa بأن بيانات تحويل العملات المستقرة تحتوي على الكثير من "الضوضاء".
في أحد الأمثلة، وجدت Visa أن حجم تحويل العملات المستقرة المبلغ عنه خلال 30 يومًا انخفض من 3.9 تريليون دولار إلى 817.5 مليار دولار بعد استبعاد النشاط غير العضوي. يعزز اعتماد BlackRock على طرق تصفية مماثلة تركيزها على الاستخدام الاقتصادي الفعلي بدلاً من مقاييس التدفق الرئيسية.
إذا كان نموذج "طريق الرسوم" يعتمد على التسوية، فإن الطلب العضوي الذي لا يمكن تكراره بسهولة في أماكن أخرى يصبح العامل الرئيسي. يضعف تصميم المنتجات متعددة السلاسل أي ارتباط بسيط بين نمو الترميز والطلب على ETH.
الترميز متعدد السلاسل يعيد تشكيل دور Ethereum كطبقة تسوية
يعمل صندوق BlackRock المرمّز، BUIDL، بالفعل عبر سبع سلاسل بلوكشين، مع توفير إمكانية التشغيل البيني بين السلاسل عبر Wormhole. تتيح هذه البنية لسلاسل أخرى العمل كطبقات توزيع وتنفيذ، حتى لو حافظت Ethereum على ميزة في مصداقية التسوية أو قيمة الإصدار.
تشكل عدة ديناميكيات الآن طريقة تفسير المستثمرين لبيانات الترميز:
- توزع إصدار الأصول عبر عدة L1s وRollups.
- تعديل مقاييس العملات المستقرة بشكل متزايد لإزالة النشاط الآلي.
- تغيير الـ Rollups لمكان دفع الرسوم بالنسبة لمكان الإقامة الأمنية.
- تقليل المنتجات المؤسسية الاعتماد على أي منصة واحدة.
- أصبحت مكان التسوية أكثر أهمية من حجم المعاملات الخام.
ظهرت أيضًا تساؤلات حول ما إذا كان ترميز المؤسسات سيتقارب على دفتر أستاذ واحد. خلال أسبوع دافوس، تم تداول هذه الفكرة عبر الإنترنت عقب تصريحات نُسبت إلى الرئيس التنفيذي لـ BlackRock لاري فينك. ومع ذلك، تؤكد المواد الصادرة عن المنتدى الاقتصادي العالمي هذا الشهر على فوائد الترميز مثل الملكية الجزئية والتسوية الأسرع دون تأييد الرأي بأن جميع الأصول ستُسوى في نهاية المطاف على بلوكشين واحد.
المسألة غير المحسومة لـ Ethereum هي ما إذا كان يمكن الحفاظ على الحياد واللامركزية مع توسع الترميز المنظم. تعتمد مزاعم الشفافية على مقاومة التغيير الأحادي وعلى نهائية التسوية التي تعتمد عليها الطبقات السفلية.
تُظهر البيانات الحالية توسع الـ Rollups تحت مظلة أمان Ethereum. في الوقت نفسه، يشير الإطلاق متعدد السلاسل لـ BUIDL إلى أن المصدرين الكبار يحمون أنفسهم بنشاط ضد الاعتماد على منصة واحدة.
وضع تأطير BlackRock لـ "طريق الرسوم" معيارًا واضحًا لحصة السوق تجاوز 65% في وقت سابق من هذا العام. بحلول أواخر يناير، ومع ذلك، أشارت لوحات معلومات RWA وإطلاق المنتجات الجديدة إلى أن النقاش على المدى القريب أقل حول الهيمنة. بل كان يتعلق أكثر بمسارات التسوية، والتقاط الرسوم، وكيفية قياس الاستخدام العضوي عبر نظام الأصول المرمّزة.
عزز تجربتك على Cointribune مع برنامج "اقرأ واربح"! لكل مقالة تقرأها، اكسب نقاطًا واحصل على مكافآت حصرية. سجّل الآن وابدأ في جني الفوائد.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
افتتحت الأسهم الأمريكية على ارتفاع مع تقلبات، وارتفع الين الياباني خلال الجلسة بأكثر من 1%، وعاود عائد السندات الأمريكية لأجل 10 سنوات تجاوز 5.22%، وتراجع النفط الأمريكي خلال الجلسة بنحو 3%.
بعد صدور بيانات ثقة المستهلك الأمريكية، تحول مؤشرا S&P وNasdaq إلى الانخفاض، في حين من المتوقع أن يوقف مؤشر Dow سلسلة خسائر دامت ثلاثة أيام، لكنه لا يزال يتجه نحو خسائر للأسبوع الرابع على التوالي؛ تراجعت أسهم Meta بأكثر من 3% خلال التداولات. عائد السندات الأمريكية لأجل 10 سنوات تجاوز مرة أخرى 5.22%، مسجلاً أعلى مستوى منذ عام 2007 لليوم الثالث على التوالي، كما حقق عائد السندات لأجل 30 عاماً أعلى مستوى منذ عام 2004. ارتفع سعر صرف الين مقابل الدولار بنسبة 1.2% خلال التداولات، مع توالي تصريحات المسؤولين اليابانيين والأمريكيين بأن "ضعف الين يمثل مشكلة". ومع تصاعد التوقعات بالتوصل إلى حل دبلوماسي بين الولايات المتحدة وإيران، توقفت أسعار النفط عن الارتفاع بعد مكسبين متتاليين.
تقلبات سندات الخزانة الأمريكية ترتفع وتطلق جرس الإنذار! هارتنيت من بنك أوف أمريكا يحذر من تصاعد مخاطر خفض الرافعة المالية وارتفاع العوائد يصبح التهديد الرئيسي للأسواق
حذر كبير استراتيجيي بنك أمريكا Michael Hartnett من أن التقلبات الحادة الأخيرة في سوق السندات الأمريكية تزيد من مخاطر حدوث موجة إزالة لرافعة الديون بشكل أوسع في الأسواق المالية.
ارتفعت أسعار الديزل في الولايات المتحدة بنسبة 83% هذا العام! كبير الاقتصاديين في Apollo يحذر: قد يؤدي انتقال التكاليف إلى جعل التضخم الأساسي أكثر عناداً، والبنك المركزي الأمريكي يصعب عليه تجاهل ذلك
حذر كبير الاقتصاديين في Apollo Global Management، تورستن سلُوك، من أن ارتفاع أسعار الديزل في الولايات المتحدة إلى مستويات تاريخية يشكل تهديدًا تضخميًا قد يكون أكثر خطورة مما تدركه الاحتياطي الفيدرالي حاليًا.
أسعار العملات المشفرة
المزيد


