
USANA(NYSE:USNA)2025年第四季度財報業績:收入符合預期

健康與保健產品公司 USANA Health Sciences(NYSE:USNA)
USANA(USNA)2025財年第四季度重點:
- 營收:2.262億美元,分析師預期為2.26億美元(按年增長5.9%,符合預期)
- 調整後每股盈餘(EPS):0.60美元,分析師預期為0.41美元(高出46.3%)
- 調整後EBITDA:2,847萬美元,分析師預期為2,531萬美元(12.6%利潤率,高出12.5%)
- 2026財年調整後每股盈餘指引中值為2.12美元,高於分析師預期15.2%
- 2026財年EBITDA指引中值為1.053億美元,與分析師預期一致
- 營運利潤率:1.7%,去年同期為3.8%
- 市值:3.821億美元
「USANA在2026年1月12日公佈的初步結果基礎上,第四季度淨銷售額符合我們的預期,」董事長兼首席執行官Kevin Guest表示。
公司簡介
USANA Health Sciences(NYSE:USNA)採用直銷模式而非傳統零售商,生產並銷售營養保健、個人護理及護膚產品。
營收增長
觀察一家公司的長期表現可以提供其質量線索。任何企業都可能有短期成功,但頂尖企業則能多年成長。
USANA在過去12個月的營收為9.253億美元,屬於小型民生消費公司,這有時會帶來劣勢,因為大型競爭對手能享有規模經濟和與零售商的議價優勢。
如下圖所示,USANA過去三年需求疲弱。其銷售額每年下滑2.5%,這是一個較差的分析基礎。
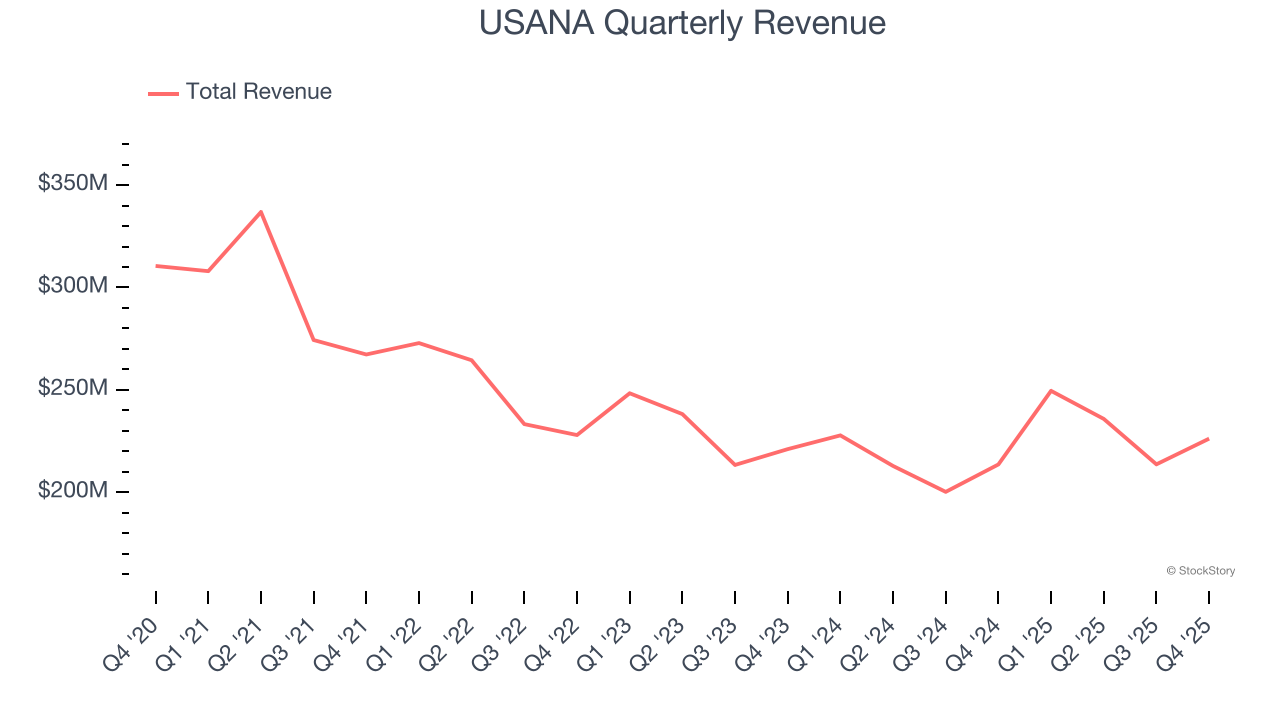
本季度,USANA營收按年增長5.9%,2.262億美元的營收符合華爾街預期。
展望未來,賣方分析師預計未來12個月營收將增長3.3%。雖然這一預測顯示新產品將推動表現改善,但仍低於行業平均水平。
軟體正在改變世界,幾乎沒有哪個行業能夠倖免於它的影響。這推動了協助軟體開發者工作的工具需求不斷增加,無論是監控關鍵雲端基礎設施、整合音視頻功能,還是確保內容順利串流。
現金為王
雖然盈餘無疑對評估公司表現很有價值,但我們認為現金為王,因為會計利潤無法用來支付賬單。
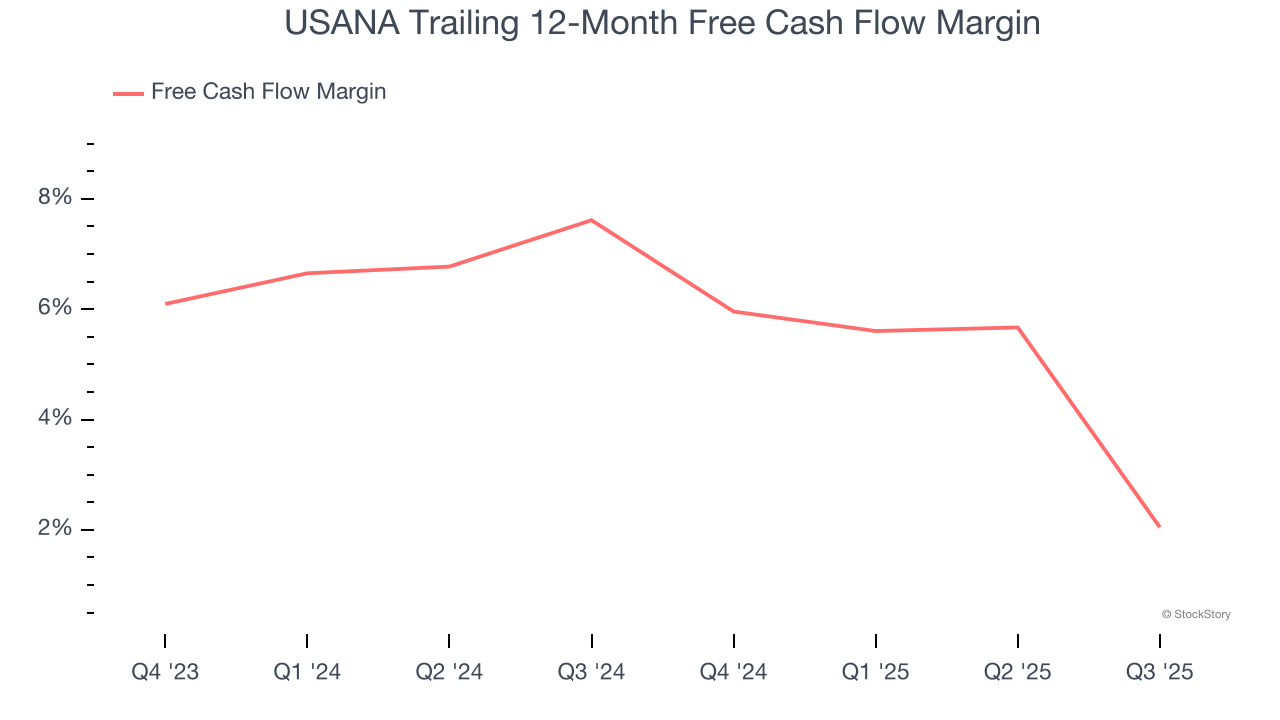
USANA在過去兩年現金獲利能力一般,這使得公司回饋股東的能力有限。其自由現金流利潤率平均為4.2%,對消費必需品公司而言表現不佳。
USANA第四季度業績重點總結
本季度USANA每股盈餘超出分析師預期令人欣慰。我們也很高興其EBITDA大幅超過華爾街預期。總體來說,我們認為這是一個不錯的季度,部分關鍵指標高於預期。公佈財報後,股價即時維持在20.65美元不變。
的確,USANA本季度財報表現穩健,但這支股票現在是否值得投資?若你正做出這個決定,應該考慮估值、市場特質以及最新業績的大局。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
日本官員喊話後Besant「撐場」:已與日本財相討論強日圓「可取性」
貝森特表示,他於週五與日本財政大臣片山皋月進行了一次「富有成效的通話」,雙方討論了「反映日本強勁經濟基本面的強勢日元的可取性」,並強調持續就匯市保持密切溝通的重要性。片山稍早透露,本週特朗普與高市早苗會面時均提到日元走弱,高市稱日元被低估是「有問題的」。機構認為干預風險可能為日元跌勢「設頂」。
美股高開震盪,日圓盤中反彈逾1%,10年期美債收益率再破5.22%,美油一度跌近3%
美國消費者信心公布後,標普與納指一度由漲轉跌,道瓊有望扭轉三連跌,但仍將連跌四週;Meta回落,盤中跌逾3%。10年期美債殖利率再度突破5.22%,連續三日創下自2007年以來新高,30年期殖利率也再創2004年以來新高。日圓兌美元盤中大漲1.2%,日美官員接連釋出「日圓過弱有問題」的訊號。美伊外交通過解決預期升溫,原油止步連續兩日上漲。更新中。
美債波動驟升拉響警報!美銀Hartnett警告去槓桿風險升溫 收益率上行成市場主要威脅
美國銀行策略師Michael Hartnett警告稱,近期美國債券市場波動率急劇上升,正在加大金融市場出現更廣泛去槓桿的風險。
美國柴油價格年內暴漲83%!Apollo首席經濟學家警告:成本傳導或令核心通脹更頑固 聯準會難以視而不見
Apollo Global Management首席經濟學家Torsten Slok警告稱,美國柴油價格飆升至歷史高位帶來的通脹威脅,可能比美聯儲目前意識到的更加嚴重。
加密貨幣價格
更多


