
美債利差急縮、倒掛警訊再現:CFD 交易者關注什麼?
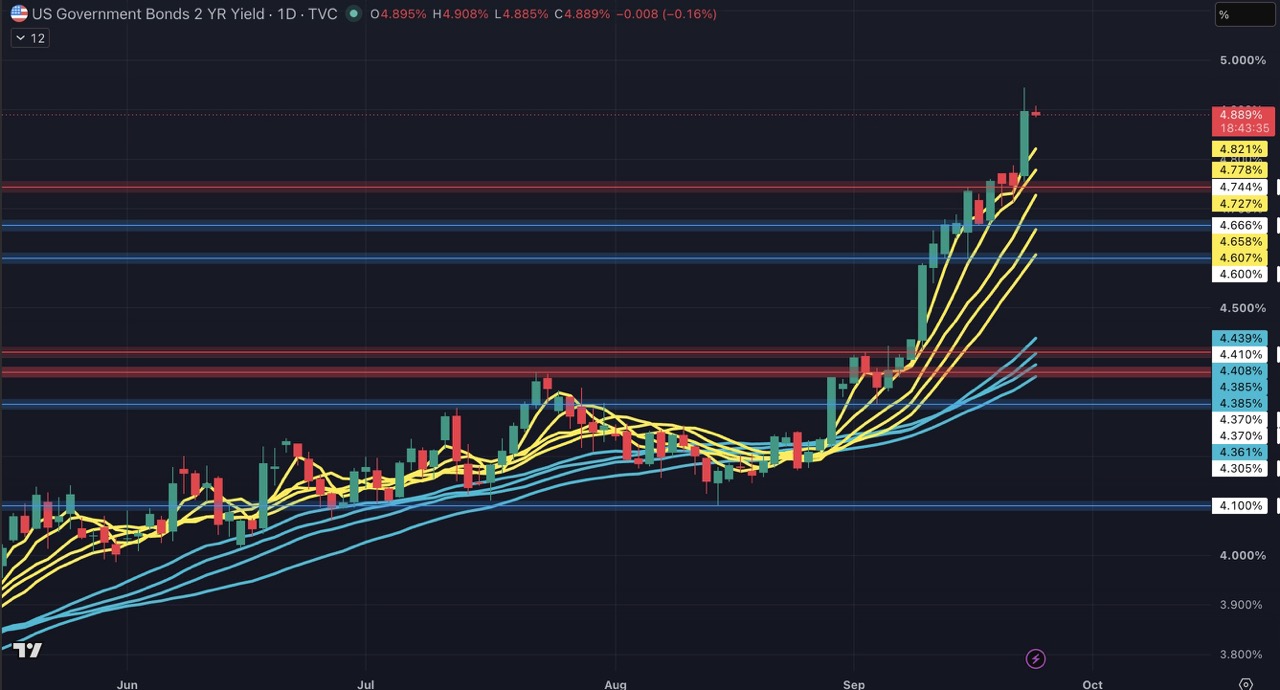
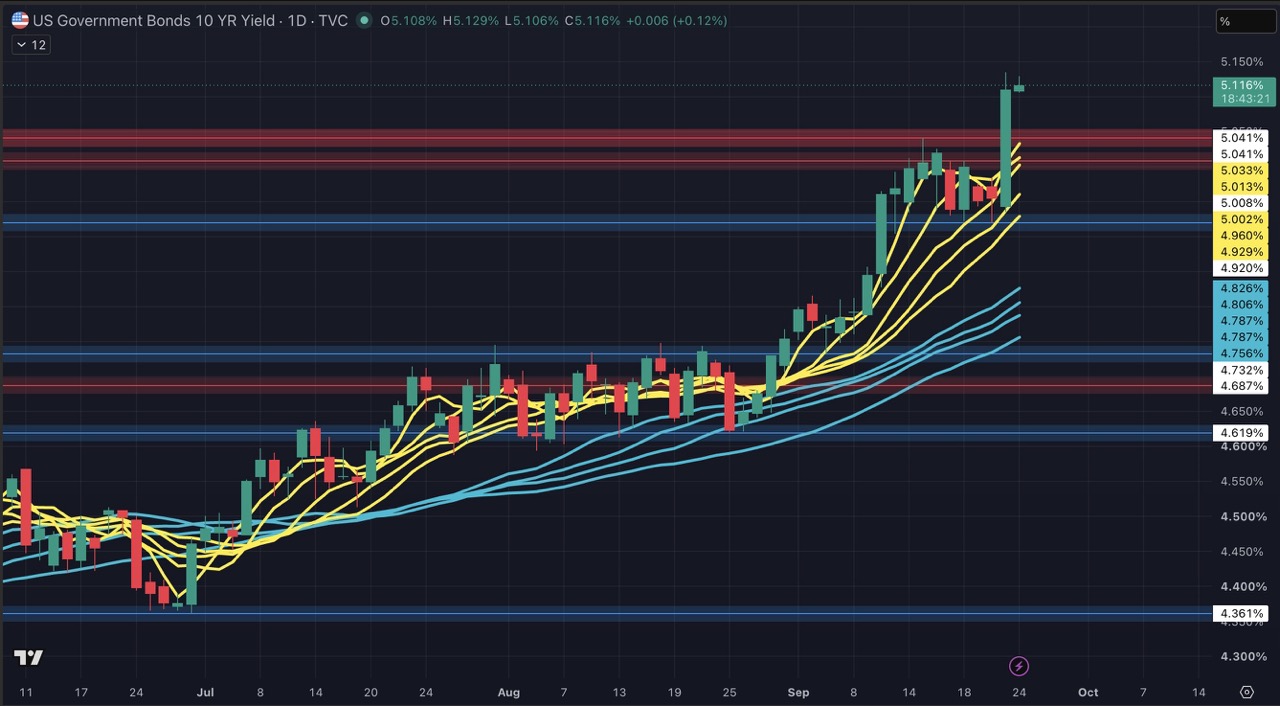
油價走高推升通膨疑慮,加上市場重新評估聯準會(Fed)後續升息的可能性,美國公債殖利率曲線近期快速趨平。2 年期與 10 年期美債殖利率利差已從 2 月接近 75 個基點,大幅收斂至約 22 個基點,使市場開始討論:殖利率曲線是否將再度倒掛?
對股市投資人與 CFD 交易者而言,這不僅是債券市場的技術訊號,更可能牽動金融、公用事業、成長股乃至黃金與股票指數的價格表現。
什麼是殖利率曲線倒掛?
一般情況下,投資人持有期限較長的債券,會要求更高的殖利率作為承擔時間與通膨風險的補償,因此 10 年期美債殖利率通常高於 2 年期美債殖利率。
但當市場認為短期利率將因 Fed 升息而走高、未來經濟成長可能放緩時,短天期債券殖利率可能快速上升,逐漸追近甚至超過長天期殖利率。此時,2 年期殖利率高於 10 年期殖利率,即稱為「殖利率曲線倒掛」。
歷史上,殖利率曲線倒掛經常被視為經濟衰退的領先警訊。不過,市場不應把它視為百分之百準確的預言,而應理解為金融條件轉緊、成長預期降溫,以及資產重新定價風險上升的訊號。
升息預期為何重新升溫?
近期殖利率曲線趨平,主要受到三項因素影響:
1. 油價上漲帶來通膨壓力
能源價格走高會直接影響消費者物價與企業成本。若油價維持高檔,市場將擔心通膨回落速度放緩,甚至再度升溫。
2. 市場押注 Fed 可能進一步升息
2 年期美債殖利率對政策利率特別敏感。當交易員預期 Fed 還有升息空間時,2 年期殖利率往往上升得比 10 年期更快,進而壓縮長短債利差。
3. 經濟與通膨數據仍具韌性
即使高利率環境持續,美國經濟成長、勞動市場與部分風險資產表現仍未明顯轉弱。這讓 Fed 缺乏快速轉向寬鬆政策的理由,也提高了「利率在高檔停留更久」的可能性。
市場目前關注的重點,不只是 Fed 是否再升息,而是高利率將維持多久。若利率長時間停留在高位,企業融資成本、房市活動、消費信心與銀行放貸意願都可能受到影響。
殖利率曲線倒掛是否等於經濟衰退?
答案是不一定,但不能忽視。
過去多次美國經濟衰退前,確實都出現過殖利率曲線倒掛;不過,倒掛與衰退之間通常存在時間差,常見區間約為數季至一年以上。此外,歷史上也曾出現倒掛或極度趨平後,經濟並未立即陷入衰退的「假陽性」情況。
值得注意的是,市場常使用不同的利差組合來判斷衰退風險:
-
2 年期 vs. 10 年期美債殖利率:較常用於觀察市場對 Fed 政策與經濟前景的即時定價。
 |
 |
-
3 個月期國庫券 vs. 10 年期美債殖利率:部分研究機構認為,這組利差對衰退預測更具參考價值。
以文中引用的克里夫蘭聯準銀行模型為例,該模型以 3 個月期與 10 年期利差估算,未來一年衰退機率仍約為 12.3%。這代表債市雖已發出警示,但尚未形成「衰退必然到來」的共識。
因此,交易者更適合將殖利率曲線視為一項風險溫度計,並結合油價、通膨數據、就業報告、Fed 官員談話與企業財報綜合判讀。
最受傷的兩大類股:金融與公用事業
1. 金融股:淨利差可能被壓縮
殖利率曲線趨平或倒掛,對銀行業通常不是好消息。
銀行的典型商業模式,是以相對較低成本吸收短期存款,再以較高利率提供中長期貸款。當短期利率快速上升、但長期利率未同步走高時,銀行的資金成本可能增加,放款收益卻未必能等比例提升,進而壓縮淨利息收益與利差。
這也是金融類股在殖利率曲線趨平階段容易承壓的原因。若市場同時開始擔憂經濟放緩,還可能進一步提高壞帳、貸款需求下降與資本市場業務降溫的風險。
對 CFD 交易者而言,金融類股與金融類股指數的波動,可能對以下數據格外敏感:
-
Fed 利率決策與利率點陣圖
-
美國 CPI、PCE 與就業報告
-
銀行財報中的淨利息收入與放貸展望
-
2 年期、10 年期美債殖利率及兩者利差變化
2. 公用事業股:高利率下的估值與融資雙重壓力
公用事業是典型的資本密集型產業,需要長期投入電網、發電設備、輸配管線與基礎建設,因此對融資成本格外敏感。
當利率上升時,公用事業公司可能面臨更高的債務成本;同時,其高股息特性也會受到挑戰。若美債殖利率升至較高水準,部分追求收益的資金可能轉向風險較低的債券,降低對公用事業股息收益的偏好。
此外,高利率也會壓低市場對「長久期資產」的估值。公用事業未來現金流相對穩定,但成長速度通常較慢,因此在折現率上升時,估值壓力可能更加明顯。
10 年期美債殖利率站上 5%,對股市意味著什麼?
10 年期美債殖利率接近或觸及 5%,通常被視為風險資產的重要壓力測試。
一方面,較高的無風險利率將提高股票估值的折現率,特別不利於仰賴遠期成長預期的科技與高估值類股。另一方面,債券殖利率上升也提高了持有現金與固定收益資產的吸引力,可能使部分資金從股票市場流出。
但本輪市場也顯示出不同之處:AI 投資、科技資本支出與大型企業獲利成長,暫時為美股提供支撐。因此,即使殖利率在高檔徘徊,主要股票指數仍能維持相對強勢。
這反映市場目前正在兩股力量之間拉鋸:
-
利率與通膨壓力:不利高估值資產、金融與高負債產業。
-
AI 投資與企業獲利韌性:支撐科技、半導體及大型指數表現。
若油價後續回落,通膨壓力可能緩和,Fed 的升息壓力也有機會下降;反之,若能源價格持續上漲、通膨再度超預期,市場可能重新定價更高的終端利率。
黃金與股票指數交易者可關注哪些變數?
在殖利率曲線趨平、升息預期升溫的環境中,黃金與股票指數往往出現更快、更明顯的波動。
黃金:留意實質利率與避險情緒
黃金不支付利息,因此名目利率與實質利率上升,通常會提高持有黃金的機會成本,對金價形成壓力。不過,若地緣政治風險升高、金融市場避險情緒轉強,黃金又可能獲得避險買盤支撐。
黃金交易可重點觀察:
-
美國 CPI、PCE 與非農就業數據
-
Fed 利率決策及政策措辭
-
美元指數走勢
-
美國實質殖利率
-
油價與地緣政治風險變化
股票指數:留意類股輪動與利率敏感度
對美國股票指數而言,利率上升未必立即導致全面下跌,但可能加劇類股分化。金融、公用事業與高負債產業可能相對脆弱;科技、半導體與 AI 相關企業則仍可能受企業獲利與資本支出支持。
交易股票指數時,可關注:
-
美國 2 年期與 10 年期美債殖利率
-
殖利率曲線利差是否進一步收斂或倒掛
-
Fed 對通膨與經濟成長的最新評估
-
大型科技公司財報與 AI 資本支出
-
原油價格是否持續推高通膨預期
結論:倒掛不是賣出訊號,而是風險管理訊號
殖利率曲線逼近倒掛,代表市場對未來利率、成長與通膨的看法正在轉變。雖然歷史經驗顯示倒掛常與衰退風險有關,但它並不代表市場將立刻反轉,更不代表所有股票都會同步下跌。
現階段更值得留意的是,高利率環境對金融與公用事業類股的壓力,以及油價、通膨與 Fed 政策對黃金和主要股票指數波動的放大效果。對交易者來說,與其單押衰退或牛市情境,不如持續追蹤利率曲線、通膨數據與類股輪動,並透過停損、槓桿控管與部位管理來應對市場變化。
想掌握利率、油價與 Fed 政策帶來的市場波動?可透過 Bitget CFD 關注並交易黃金與股票指數商品,把握多空雙向機會。CFD 屬槓桿產品,價格波動可能放大損益,交易前請審慎評估自身風險承受能力。
Bitget 提供的所有交易教學僅供教育用途,不應視為金融建議。所分享的策略與範例僅供參考,未必反映實際市場狀況。CFD 交易涉及重大風險,包括可能造成資金損失。過往績效並不保證未來結果。請務必進行充分研究,並了解所涉及的風險。Bitget 不對使用者所作出的任何交易決策負責。


- 什麼是殖利率曲線倒掛?
- 升息預期為何重新升溫?
- 殖利率曲線倒掛是否等於經濟衰退?
- 最受傷的兩大類股:金融與公用事業
- 10 年期美債殖利率站上 5%,對股市意味著什麼?
- 黃金與股票指數交易者可關注哪些變數?
- 結論:倒掛不是賣出訊號,而是風險管理訊號
 CFD市場展望:高利率延續、AI動能與地緣原油風險下的跨資產交易機會2026-09-24 | 15m
 高利率預期升溫與地緣風險:黃金、股指與原油 CFD 高波動定價階段2026-09-24 | 10m
 黃金分析:鷹派聯準會跌破關鍵趨勢線,4,235 美元能守住嗎?2026-09-24 | 5m