
Morgan Stanley: AI kapital xarajatlari qora tuynugi, risklar kredit bozoriga tarqalmoqda

Morgan Stanley qayd etadi, sun’iy intellekt oddiy kapital bozori trendidan kredit bozori strukturaviy bosimining real omiliga aylanmoqda. Bankning Shimoliy Amerika doimiy daromad tadqiqot boshlig‘i Vishwanath Tirupattur fikricha, bozor ishtirokchilarining AI haqidagi qarashlari sezilarli darajada farqlanmoqda: bir tomondan texnologiya gigantlari infratuzilmaga doimiy mablag‘ sarflashda davom etmoqda, ikkinchi tomondan esa dasturiy ta’minot sektori keng ko‘lamli sotuvga uchramoqda. Bu tafovut sarmoyadorlarning tobora hushyor bo‘layotganini ko‘rsatadi, AI faqat o‘sish imkoniyatini emas, balki mavjud biznes-modellarga ham tahdid solayotganini anglatadi.
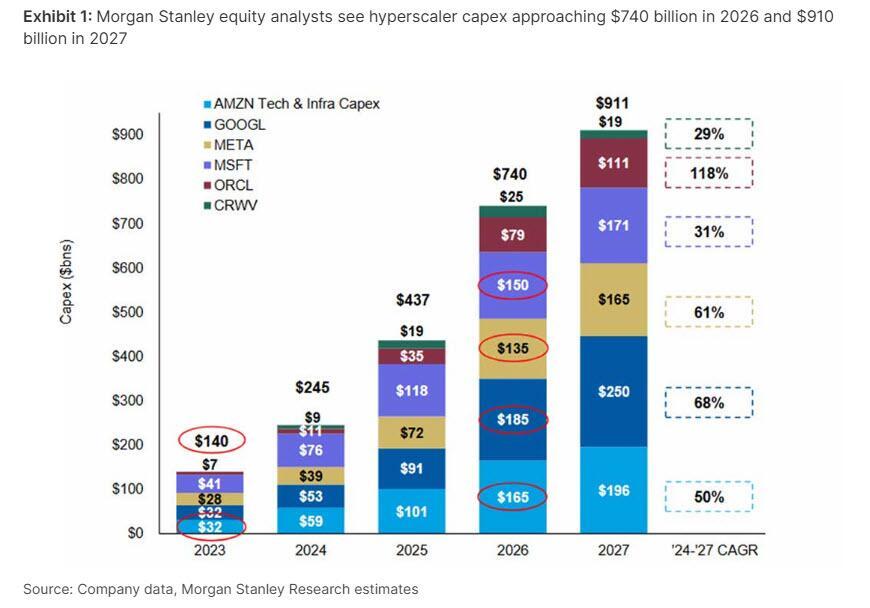
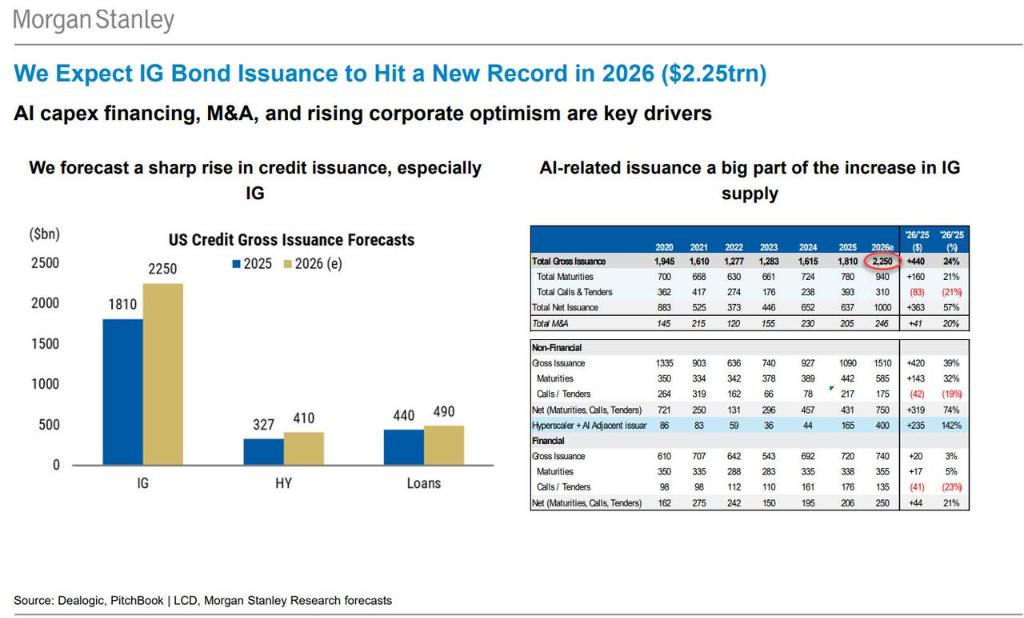
Qayta shamol savdo stantsiyasining ma’lumotiga ko‘ra, bank ulkan miqyosdagi bulutli xizmat ko‘rsatuvchilarning kapital sarfini sezilarli darajada oshirdi, 2026-yilga kelib tegishli xarajatlar 740 milliard AQSh dollariga yetishini kutmoqda. AI sarmoya talabi va M&A faoliyatining jonlanishi natijasida, bank 2026-yilda AQSh investitsiya darajasidagi obligatsiyalar chiqarilishi tarixiy rekord — 2,25 trillion dollarga yetishini prognoz qilmoqda.
Shu fon ostida ikkita muhim xususiyatga e’tibor qaratish lozim. Birinchidan, sarmoya imkoniyatlari hali ham keng. 2028-yilgacha AI bilan bog‘liq sarmoyalar umumiy hisobda 20% o‘sishi kutilmoqda, ammo hozirgi real sarmoya hajmi bu ko‘rsatkichning atigi 20% ini tashkil etadi. Bu esa sarmoyaning aksar qismi hali oldinda ekanini anglatadi.
Ikkinchidan, moliyalashtirish strukturasi o‘zgarib bormoqda. 2025-yilgacha bo‘lgan sarf bosqichidan farqli ravishda, keyingi bosqich qurilishlari kredit bozorining ko‘p tarmoqli shakliga, jumladan, ta’minlangan va ta’minlanmagan moliyalashtirish, qimmatli qog‘ozlashtirish va strukturaviy mahsulotlar, hamda qo‘shma korxonalar modeliga ko‘proq tayanadi. Kelayotgan kapital xarajatlari hajmi haddan tashqari katta bo‘lganligi sababli, faqat aksiyaviy moliyalashtirish bu ehtiyojni qoplay olmaydi, kredit sistemali moliyalashtirishda asosiy rol o‘ynaydi.
Hozirda fond bozorining sustkashligi kredit bozoriga ham o‘tmoqda. Joriy yil boshidan S&P dasturiy ta’minot indeksi 23% ga pasaydi. Bu bosim ayniqsa kredit sohasida, xususan, dasturiy ta’minot sektoriga katta ta’sir ko‘rsatuvchi leveraged loan va BDC (Business Development Company) segmentlarida seziladi.
Morgan Stanley ogohlantiradi, tegishli segmentlardagi kayfiyat uzoq davom etadigan past darajada bo‘lishi mumkin, kredit investorlar esa bozorga qaytishdan oldin ko‘proq vaqt yoki narxlarni yanada pasayishini kutishga majbur bo‘ladilar. Hozirda defolt darajasi past bo‘lsa-da, AI ilovalari tezlashuvi va noaniqlik davom etishi sababli, kredit bozoridagi narxlarning tushishi kengayishi va chuqurlashishi mumkin.
AI sarmoya va’dalari moliyalashtirish muhitini o‘zgartirmoqda
Yirik bulutli xizmat ko‘rsatuvchi kompaniyalarning so‘nggi moliyaviy hisobotlari, AI infratuzilmasiga sarmoya va’dalari tezlik bilan amalga oshirilayotganini tasdiqladi. Morgan Stanley internet aksiyalari tahlilchisi Brian Nowak ta’kidlaydi, eng boy ma’lumot resurslari va kuchli sarmoya imkoniyatiga ega platformalar raqobat ustunligini misli ko‘rilmagan tezlikda kengaytirmoqda, bu oraliq oldingi haftalardagi kutuvlardan ancha katta.
Yangi ko‘rsatmalarga asoslanib, Morgan Stanley aksiyalar guruhi prognozini sezilarli darajada oshirdi, 2026-yilda bulutli xizmat ko‘rsatuvchilarning kapital sarfi 740 milliard dollarga yetadi, bu yil boshidagi 570 milliard dollarlik prognozga nisbatan ancha ko‘pdir. Asosiy mantiq esa o‘zgarishsiz: hisoblash quvvati talabi doimiy ravishda taklifdan ancha yuqoriroq.
Bu moliyalashtirish talabi obligatsiya bozorining tuzilishiga chuqur ta’sir ko‘rsatmoqda. Morgan Stanley taxminicha AI bilan bog‘liq kapital xarajatlari va M&A faoliyatining jonlanishi natijasida, 2026-yilda AQSh investitsiya darajasidagi obligatsiyalar chiqarilishi rekord daraja — 2,25 trillion dollarga yetadi. Taklifning ko‘payishi investitsiya darajasidagi kredit spredlarini yil oxirigacha biroz kengaytirishi mumkin. Ammo bank fikricha, hozirgi bozor holati 1997-98 yoki 2005-yilga o‘xshaydi, ya’ni kredit spredlari fond bozorining o‘sishi fonida kengaymoqda, biroq bu “tsikl oxiri” degani emas.
Dasturiy ta’minot sektori to‘satdan zarba oldi
Bozor sun’iy intellektning inqilobiy xavfi borasida xavotirda. Bu xavotir texnologiyaning istiqboliga shubha emas, balki bozor AI o‘zgarishining haqiqiyligini va ulkan kapital xarajatlari bu salohiyatni tezda haqiqatga aylantirayotganini anglab yetayotganidan dalolat beradi. Yaqinda ma’lum qilinishicha, ilg‘or AI modellari dasturiy ta’minot muhandislik ishlarining katta qismini bajara olish darajasiga yaqinlashgan, bu esa sarmoyadorlar uchun xavf signalini yoqdi va bozorni ikki asosiy masalani qayta baholashga undadi: dasturiy ta’minot sanoatining qanchalik tez inqilob qilinishi va bu inqilob ta’sirining qay darajada keng tarqalishi.
Aksiya bozori darajasida dasturiy ta’minot sektori eng ko‘p zarar ko‘rgan segmentga aylandi. S&P dasturiy ta’minot indeksi yil boshidan 23% ga pasaydi, shu bilan birga S&P 500 indeksi deyarli o‘zgarishsiz qoldi. Bu katta tafovut bozorda AI xavfi narxlanishining aniq mexanizmini ko‘rsatadi.
Aksiya bozorining sustkashligi kredit bozoriga ham ta’sir qilmoqda, bosim dastlab dasturiy ta’minot sektori bilan eng ko‘p bog‘liq sohalarda to‘plangan. Ma’lumotlarga ko‘ra, AQSh dasturiy ta’minotga oid leveraged loanlar yil boshidan 3,4% ga pasaygan, bu esa umumiy leveraged loan natijasini ham manfiyga olib chiqqan va 0,4% pasayishni qayd etgan. Taqqoslash uchun, dasturiy ta’minot ulushi kichik bo‘lgan yuqori daromadli obligatsiyalar hali ham musbat natija ko‘rsatmoqda, bu xavfning to‘liq tarqalmaganini bildiradi.
Kredit bozori doimiy bosim ostida
Morgan Stanley hozirgi bozor istiqboliga nisbatan ehtiyotkor yondashmoqda. Bank fikricha, dasturiy ta’minot kabi sektorlar kayfiyati uzoq davom etadigan past darajada bo‘lishi mumkin, yaqin orada vaziyatni o‘zgartiruvchi katalizator paydo bo‘lishi noma’lum. Kredit investorlar bozorga qaytishdan oldin ko‘proq vaqt kutishi yoki narxlarning yanada pasayishini ko‘rishi kerak bo‘ladi.
Hozirda defolt darajasi past bo‘lsa-da, AI ilovalari tezlashuvi va doimiy noaniqlik fonida, qaysi kompaniyalar haqiqiy omon qolish xavfiga duch kelayotganini aniqlash qiyin. Natijada kredit bozoridagi narxlar tushishi yanada kengayishi va chuqurlashishi mumkin. Morgan Stanley ogohlantiradi, defolt darajasi oshganda, ushbu kompaniyalar odatda yengil aktivlarga ega bo‘lgani sababli, ulardan tiklanish ko‘rsatkichi tarixiy o‘rtachadan ancha past bo‘lishi mumkin.
Makro nuqtai nazardan, bank ta’kidlaydi, taklifning kuchayishi investitsiya darajasidagi kredit spredlarini kengaytirishi mumkin, ammo hozirgi bozor holati tarixda kredit va fond bozori tafovuti bo‘lgan, biroq tsikl oxiriga yetmagan bosqichlarga o‘xshaydi. Kredit strategik sifatida, Morgan Stanley kredit bozorida to‘planayotgan bosimga diqqat bilan qaramoqda, asosiy xulosasi shuki: kelajakdagi ishlab chiqarish dvigateli hozirgi bozor og‘rig‘iga katalizator bo‘lmoqda.
~~~~~~~~~~~~~~~~~~~~~~~~
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
AI talablar TSMCning ishlab chiqarishni tezlashtirishini kataliz qiladi, 2 nanometr oylik ishlab chiqarish quvvati yil oxiriga 120 ming bo'lakka yetadi
Xabarlarga ko‘ra, Apple, Nvidia, AMD kabi yirik kompaniyalar buyurtmalarini 10-20% ga oshirdi, bu esa TSMCning 2 nanometrli chiplar bo‘yicha oyiga ishlab chiqarish quvvatini yil oxiriga borib 120 ming dona yetkazishga sabab bo‘ldi, bu avvalgi taxminlardan 20% ko‘prog‘idir. Shuningdek, 2027 yil uchun belgilangan maqsad ikki yilga oldinroq amalga oshiriladi. Beshta zavodning bir vaqtda ishlab chiqarishni kengaytirishi tarixda birinchi marta yuz bermoqda, 2026-2028 yillarda quvvatning yillik o‘sish sur’ati esa 70% ga yetadi.
Uzoq muddatli davlat obligatsiyalari sotilishi davom etmoqda! 10 yillik AQSh obligatsiya daromadlari yana 5.2% ni buzdi, "intellektual tizimlarning portlashi VS moliyalashtirish xarajatlarining oshishi" haqidagi voqea kuchaymoqda
Dushanba kuni Amerika Qo‘shma Shtatlari prezidenti Donald Trump tomonidan Eronning Hormuz bo‘g‘ozini qayta ochish bo‘yicha so‘nggi taklifi rad etildi, bu esa inflyatsiyaga bo‘lgan xavotirlarni kuchaytirdi, neft narxlari oshdi va AQSh davlat obligatsiyalari yana sotuvga qo‘yildi.
Banklar ko‘p yillar davomida bekor yotgan mablag‘lardan osongina daromad qilishgan, AI intellektual agentlari esa barchasini o‘zgartira oladimi?
Ko‘p yillar davomida banklar mijozlarning ishlatilmayotgan mablag‘lari hisobidan foyda ko‘rib kelgan, biroq AI agentlari bu holatni o‘zgartirishi mumkin.
Goldman Sachs: AQSh fond bozori "kuchli indeks, zaif ishonch" holatini ko‘rsatayapti, kompensatsion o‘sish bozorning keyingi bosqichidagi asosiy yo‘nalish bo‘lishi mumkin
Goldman Sachs shuni ta'kidladi: AQSH fond bozori hozirda noodatiy bir holatni ko'rsatmoqda — indekslarning natijalari kuchli, biroq investorlar ishonchi zaif. Bu esa bozor hali ham o'sishda davom etishi mumkinligini anglatadi. Bundan tashqari, ilgari AI bosh yetakchi aksiyalari ortida qolib ketgan aksiyalar yana o'zgarish va o'sish imkoniyatiga ega bo'lishi mumkin.

Kripto narxlari
Ko'proq


