
Прогноз финансового отчета Intel за первый квартал 2026 года: сможет ли искусственный интеллект Foundry поддержать переоцененную стоимость в 340 миллиардов долларов?
 Bitget2026/04/21 06:09
Краткий обзор инвестиционных идей
Intel (INTC) опубликует финансовый отчет за первый квартал 2026 года 23 апреля 2026 года после закрытия американского рынка. Консенсус-прогноз Уолл-стрит: выручка составит около $12,3 млрд (-3,2% г/г), скорректированная прибыль на акцию по non-GAAP ожидается на уровне $0,00~0,01 (значительное снижение по сравнению с аналогичным периодом прошлого года).
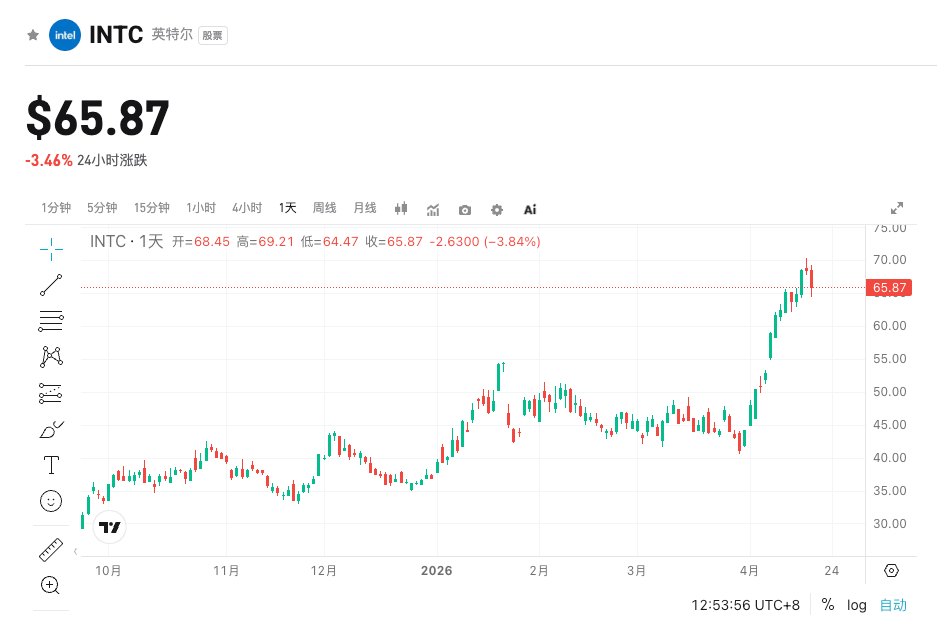
Ориентиры самой компании — выручка $11,7–12,7 млрд, скорректированная валовая маржа около 34,5%, EPS близка к безубыточности. С начала 2026 года акции выросли примерно на 86%, рыночная капитализация приближается к $340 млрд, форвардный P/E достигает 135x — рынок закладывает в цену трансформацию в AI Foundry и реализацию заказов от внешних клиентов.
На фоне ограниченных поставок традиционных ПК и серверов, а также продолжающихся крупных убытков Foundry, инвесторов больше всего интересуют прогресс по технологии 18A, конвертация партнерства с Google и Terafab (связан с Musk), а также прогноз менеджмента по улучшению предложения и росту внешней выручки Foundry. Все это напрямую проверит обоснованность текущей переоценки и повлияет на краткосрочные колебания акций.
Bitget теперь поддерживает INTCUSDT 50x маржинальные фьючерсные контракты, торговля на рост и падение рынка — больше прибыли!
Четыре ключевые темы для внимания
Тема 1: Ограниченные поставки и давление на валовую маржу
Q1 — квартал с самым жестким ограничением предложения для Intel, руководство прямо отметило, что доступные производственные мощности находятся на самом низком уровне за год, из-за чего не удается полностью удовлетворить спрос на AI-серверные CPU (возможный рост ASP на 10-15% ограничен). Ключевая логика: производственные ограничения прямо сокращают выручку и прибыльность, валовая маржа снизилась с 37,9% в Q4 до 34,5%. Если результаты по поставкам окажутся хуже ожиданий, это усилит сомнения рынка в эффективности трансформации. Ключевые показатели: фактическая выручка против медианы прогноза $12,2 млрд, скорректированная валовая маржа. Если маржа окажется существенно ниже 34,5%, возможна фиксация прибыли; напротив, если предложение улучшилось, это поддержит «быков».
Тема 2: Убытки Foundry и появление внешних клиентов
Подразделение Foundry в 2025 году зафиксировало операционный убыток около $10,3 млрд, свободный денежный поток за последние 12 месяцев остается отрицательным. В Q1 доля внешней выручки Foundry по-прежнему низкая, однако руководство ожидает раскрывать больше данных о клиентах во втором полугодии, а массовый запуск 18A намечен на 2028 год. Почему это важно: Foundry — ключевая часть реорганизации Intel по модели «IDM 2.0», текущая высокая оценка базируется целиком на долгосрочной истории реализации заказов внешних клиентов. Многосерийное сотрудничество с Google по Xeon CPU и IPU, а также совместный проект Terafab ($25 млрд) вместе с Tesla/SpaceX/xAI, объявленные 9 апреля, служат важным подтверждением. Более детальная информация по выигранным тендерам или развитию сервисов (особенно передового уровня упаковки) способна укрепить доверие; напротив, неясные или откладывающиеся прогнозы усилят опасения по поводу пузыря.
Тема 3: Устойчивость сегментов дата-центров и AI PC
Несмотря на ограничения предложения, спрос на решения для дата-центров с AI поддерживается на высоком уровне: выручка DCAI (Data Center and AI) ожидается с последовательным ростом. Запуск AI PC также обеспечивает новый вектор роста для клиентского бизнеса. Ключевая логика: рост ASP на AI-серверы и заказы на кастомные ASIC (уже достигли $1 млрд в годовом пересчете) — основные краткосрочные стимулы, частично компенсирующие спад традиционных ПК. Однако если мощности так и не нарастят, результат будет ниже потенциального спроса. Ключевые показатели: выручка DCAI, объемы продаж и ASP продуктов на базе AI. Если бизнес AI покажет лучшую динамику, это ослабит опасения по поводу общей просадки выручки.
Тема 4: Капитальные затраты, денежный поток и апдейт по технологии 18A
Высокие инвестиции в развитие 18A и интеграцию фабрик (например, выкуп доли Fab 34 в Ирландии) поддерживают давление на денежный поток. Важно внимательно следить за прогнозами руководства по CapEx на весь год и точке выхода на положительный свободный денежный поток. Почему это важно: устойчивость оценки во многом зависит от стабилизации денежного потока в период высоких расходов. Качество (yield), сроки и отзывы ранних клиентов по 18A окажут прямое влияние на рыночные ожидания по рентабельности Foundry в 2027-2028 годах.
Риски и возможности
Потенциальные катализаторы роста:
- Смягчение ограничений поставок, фактическая выручка и валовая маржа выше прогноза, конвертация спроса на AI-серверы оказалась выше ожиданий
- Появление новых заказов/конкретных сроков по внешним клиентам Foundry или партнерству Terafab/Google, позитив по 18A
- Управленцы поднимают прогнозы по году или отмечают достижение безубыточности Foundry (цель — 2027)
Потенциальные риски снижения:
- Дальнейшее падение валовой маржи или недостижение прогнозов по выручке, усугубление проблем с предложением
- Отсутствие значимого прогресса по AI Foundry, медленная конверсия внешних доходов, рост опасений по поводу завышенной оценки
- Ослабление макроспроса или усиление конкуренции (например, со стороны TSMC), дальнейшее сжатие прибыльности
Рекомендации по стратегии торговли
Логика для «быков»: если выручка за Q1 приблизится к верхним ориентирам, маржинальность стабилизируется, а сигналы по партнерству с Musk/Google или прогрессу в 18A будут позитивными, INTC может продолжить рост; стоит рассмотреть краткосрочные длинные позиции или колл-опционы на рост в случае превышения ожиданий — особенно если улучшения по поставкам подтвердятся.
Риски для «медведей»: если валовая маржа существенно разочарует, убытки Foundry не снизятся или прогнозы останутся осторожными, акции могут скорректироваться на 10-20% (в цене уже заложено идеальное исполнение), тогда стоит рассмотреть защитные пут-опционы или частичную фиксацию прибыли на росте.
Ключевые данные:
- Выручка и non-GAAP EPS (ожидается $11,7-12,7 млрд / ~$0,00)
- Скорректированная валовая маржа (ожидаемо 34,5%, фактор предложения ключевой)
- Детализация выручки DCAI/Foundry и апдейты по внешним клиентам
- Прогресс по 18A и годовые прогнозы (наиболее важный качественный катализатор)
Рекомендации по позициям:
- Трейдеры на волатильность могут рассмотреть легкий straddle перед отчетом для захвата неопределенности;
- Трейдеры по тренду дождитесь фактических данных и комментариев на звонке, чтобы выбрать направление на основе beat/miss и развития Foundry-наратива;
- Долгосрочные инвесторы должны следить за динамикой перехода к внешней выручке Foundry, а не за краткосрочными колебаниями. Контролируйте долю позиции.
- Устанавливайте четкие стоп-лоссы, чтобы избежать эмоциональных решений в условиях высокой оценки.
Сейчас проходит лимитированная акция по американским акциям – «Еженедельный розыгрыш нулевой комиссии (5-й сезон)»!
Перейдите по ссылке для участия!
- Фьючерсная торговля на американских акциях с 0% комиссией — розыгрыши каждую неделю!
- Участвуйте и получите шанс выиграть бесплатные акции популярных американских компаний, таких как TSLA и NVDA!
Отказ от ответственности Данный материал предоставлен исключительно для ознакомления и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Макрон: Франция предоставит военную помощь Саудовской Аравии для защиты нефтяных объектов порта Янбу на Красном море
Макрон заявил, что Франция направит войска в Янбу, а также предоставит радарные и оборонительные системы. Он подчеркнул, что задачей этой операции является защита объектов в Янбу, а не вмешательство в региональный конфликт. В прошлую пятницу он отметил, что после блокировки Ормузского пролива нефтепровод Восток-Запад в Саудовской Аравии стал важным альтернативным маршрутом транспортировки, но из-за атаки йеменских хуситов на Янбу объем перекачки нефти по этому трубопроводу резко сократился.
Замедление развития AI-моделей не обязательно негативно скажется на рынке: три структурные тенденции традиционных дата-центров оказывают влияние, превышающее эффект роста процентных ставок.
HSBC считает, что традиционная логика роста дата-центров переходит от итераций передовых моделей к коммерциализации AI. Рост спроса на вычисления, увеличение капитальных вложений облачных провайдеров, ужесточение ограничений по электроэнергии и регулированию создают дефицит, который, вероятно, сохранится до 2028 года. Даже при росте процентных ставок, ожидаемый совокупный ежегодный рост AFFO на акцию с 2025 по 2028 годы составит 11%—12%, что свидетельствует о высокой устойчивости прибыли.
На этот раз американские облигации обрушат американский фондовый рынок?
Стратег Bloomberg Саймон Уайт предупреждает, что рост доходности казначейских облигаций США переходит от прежнего "благоприятного" повышения, обусловленного ожиданиями по ставкам, к неупорядоченному росту за счёт расширения премии за срок. Аналитики отмечают, что рост долгосрочных ставок одновременно увеличивает дисконтную ставку для оценки акций США и затраты на корпоративное финансирование, а также усиливает давление на принудительные продажи активов с высоким левериджем. Если ставка выше 5% станет новой нормой, стоимость американских акций будет подвергаться постоянному сжатию.
Цены на крипто
Далее


