
Детальный разбор нового проекта Four.meme — Creditlink: ончейн-кредитование открывает триллионный рынок

В этой статье с точки зрения рынка и продукта проводится всесторонний анализ Creditlink, чтобы помочь лучше понять важный сценарий применения on-chain кредитования и раскрыть ценность и потенциал Creditlink.
26 августа рынок наконец дождался нового партнерского проекта Four.meme — платформы для ончейн-кредитного скоринга Creditlink. В этой статье мы рассмотрим Creditlink с рыночной и продуктовой точек зрения, чтобы помочь вам лучше понять этот важный сценарий применения ончейн-кредита, а также ценность и потенциал Creditlink.
За последние десять лет путь развития блокчейн-индустрии был очевиден:
-
Bitcoin запустил эксперимент по децентрализованным деньгам;
-
Ethereum принес смарт-контракты и бурный рост активов;
-
DeFi, NFT, GameFi и DAO постепенно сформировали многогранную экосистему.
Однако за этим процветанием стоит проблема, которая долгое время оставалась нерешённой:ончейн-кредит.
Кошельки можно создавать бесконечно, идентичности легко подделываются, атаки «ведьм» встречаются повсеместно. Для проектов airdrop часто полностью «выгребаются» арбитражниками; для инвесторов сложно отличить подлинные токены от фейковых, а риски смарт-контрактов возникают постоянно; для всей отрасли отсутствие проверяемой кредитной системы становится ключевым препятствием для массового прихода капитала и пользователей.
По оценкам исследовательских институтов, если ончейн-кредит получит широкое распространение, в будущем он напрямую откроет доступ к рынку на триллионы долларов — охватывая DeFi-кредитование, децентрализованную идентификацию, комплаенс-проверки, ончейн-инвестирование и финансирование и другие сферы.
Исследования существующих инструментов
На рынке уже есть несколько знаковых инструментов, которые добились определённых успехов:
-
DeBank: известен отображением активов кошелька и мультичейн-визуализацией, подходит для просмотра активов частными пользователями, но не обладает глубоким кредитным анализом, особенно отсутствует массовая идентификация адресов.
-
Trusta: достиг определённых успехов в анализе настроений сообщества и мониторинге контрактов, но глубина и охват данных ограничены, что не позволяет проводить системную кредитную оценку в сложных сценариях.
Можно заметить, что эти инструменты в основном фокусируются наотображении данных и базовом анализе, а рыночная точка входа Creditlink — это создание настоящей “ончейн-кредитной инфраструктуры”.
Точка входа и преимущества Creditlink
Как последний проект платформы Fourmeme,Creditlink имеет чёткую позицию: сосредоточиться на “ончейн-кредитном анализе” и построить замкнутую экосистему от сбора данных и интеллектуального анализа до пользовательских стимулов.
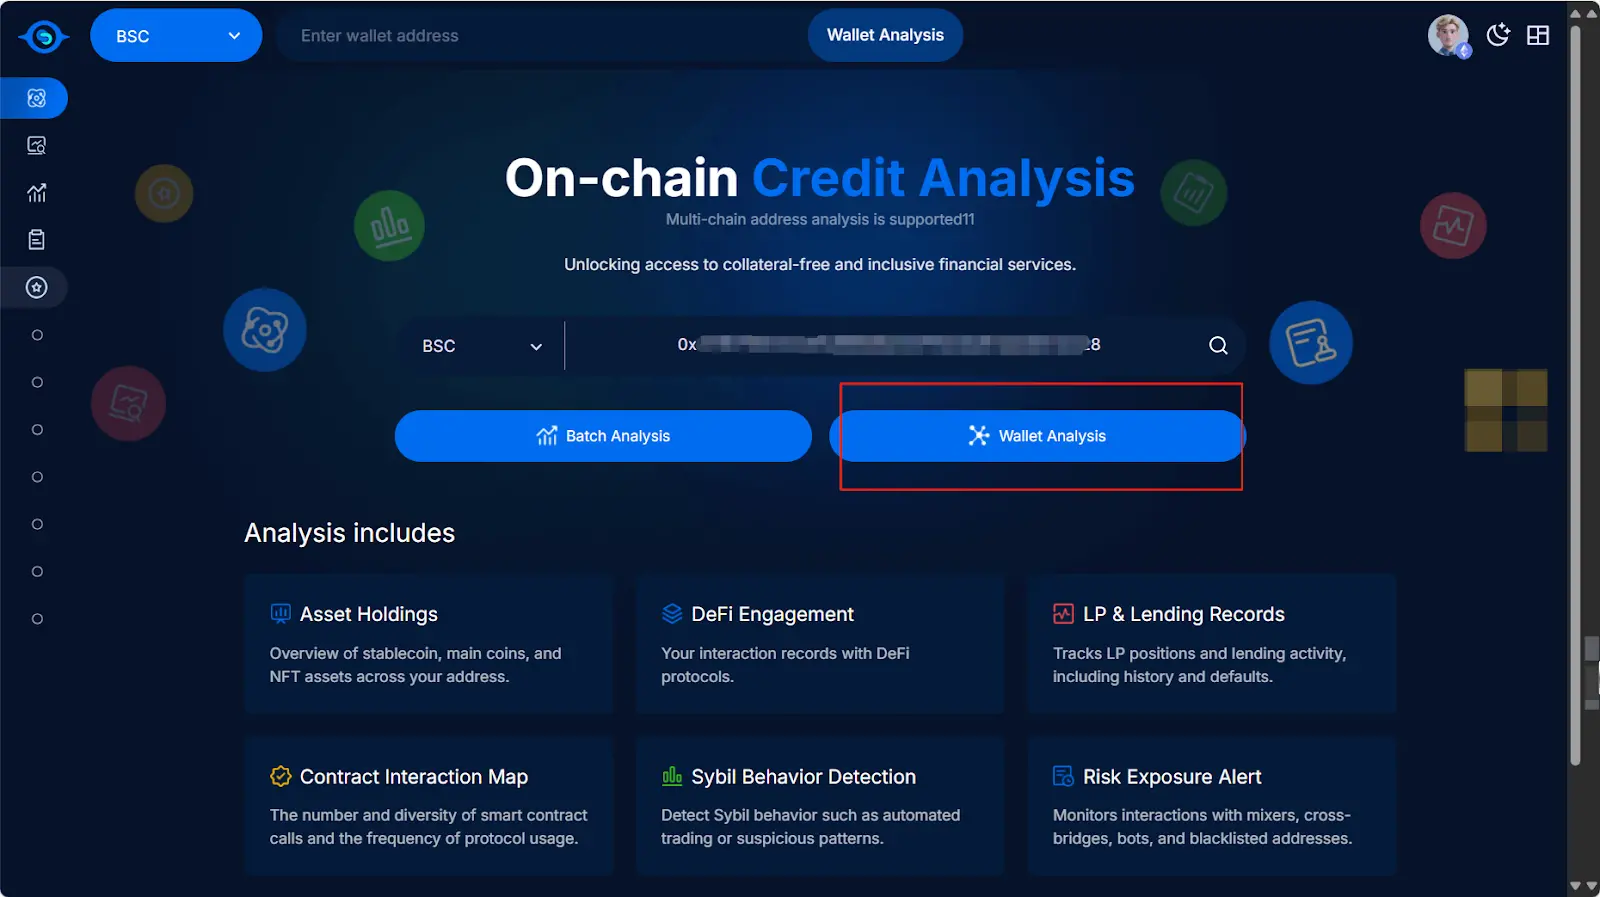
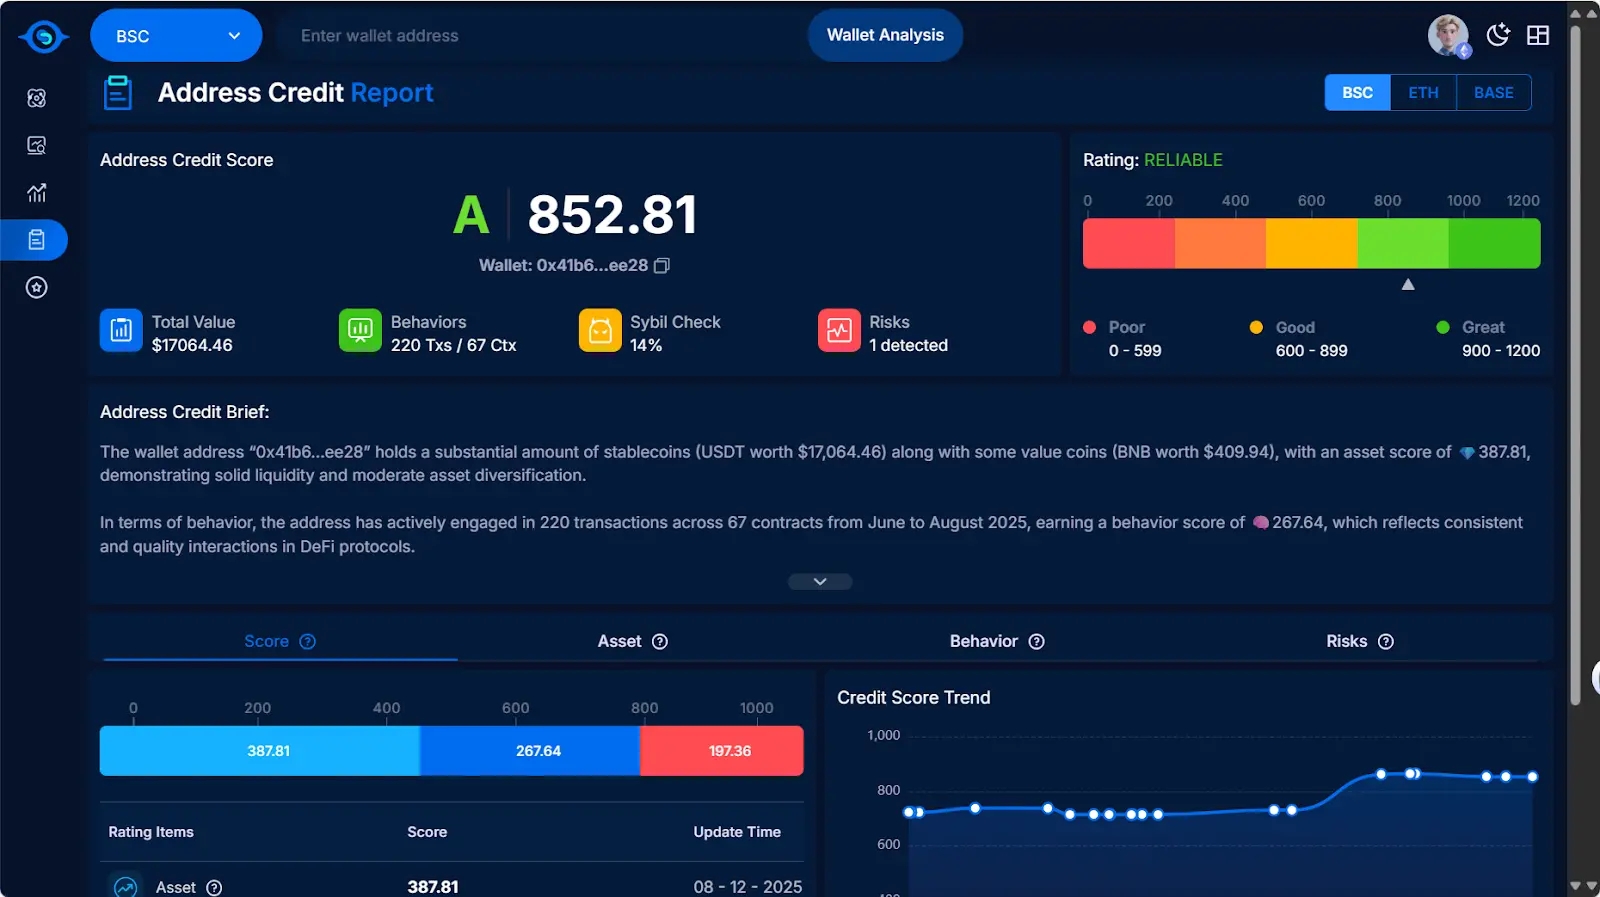
1. Интеллектуальный анализ: AI-движок для кредитной идентификации
Creditlink внедряет интеллектуальные алгоритмические модели, которые позволяют:
-
автоматически выявлять потенциальные сети ведьм и подозрительные модели транзакций;
-
выдавать комплексную оценку здоровья адресов и токенов;
-
прогнозировать будущие риски на основе исторического поведения.
Это переводит кредитный анализ от “постфактум-статистики” к “реальному времени и предупреждению”.
2. Массовый анализ адресов: инструмент для операций и инвестиций
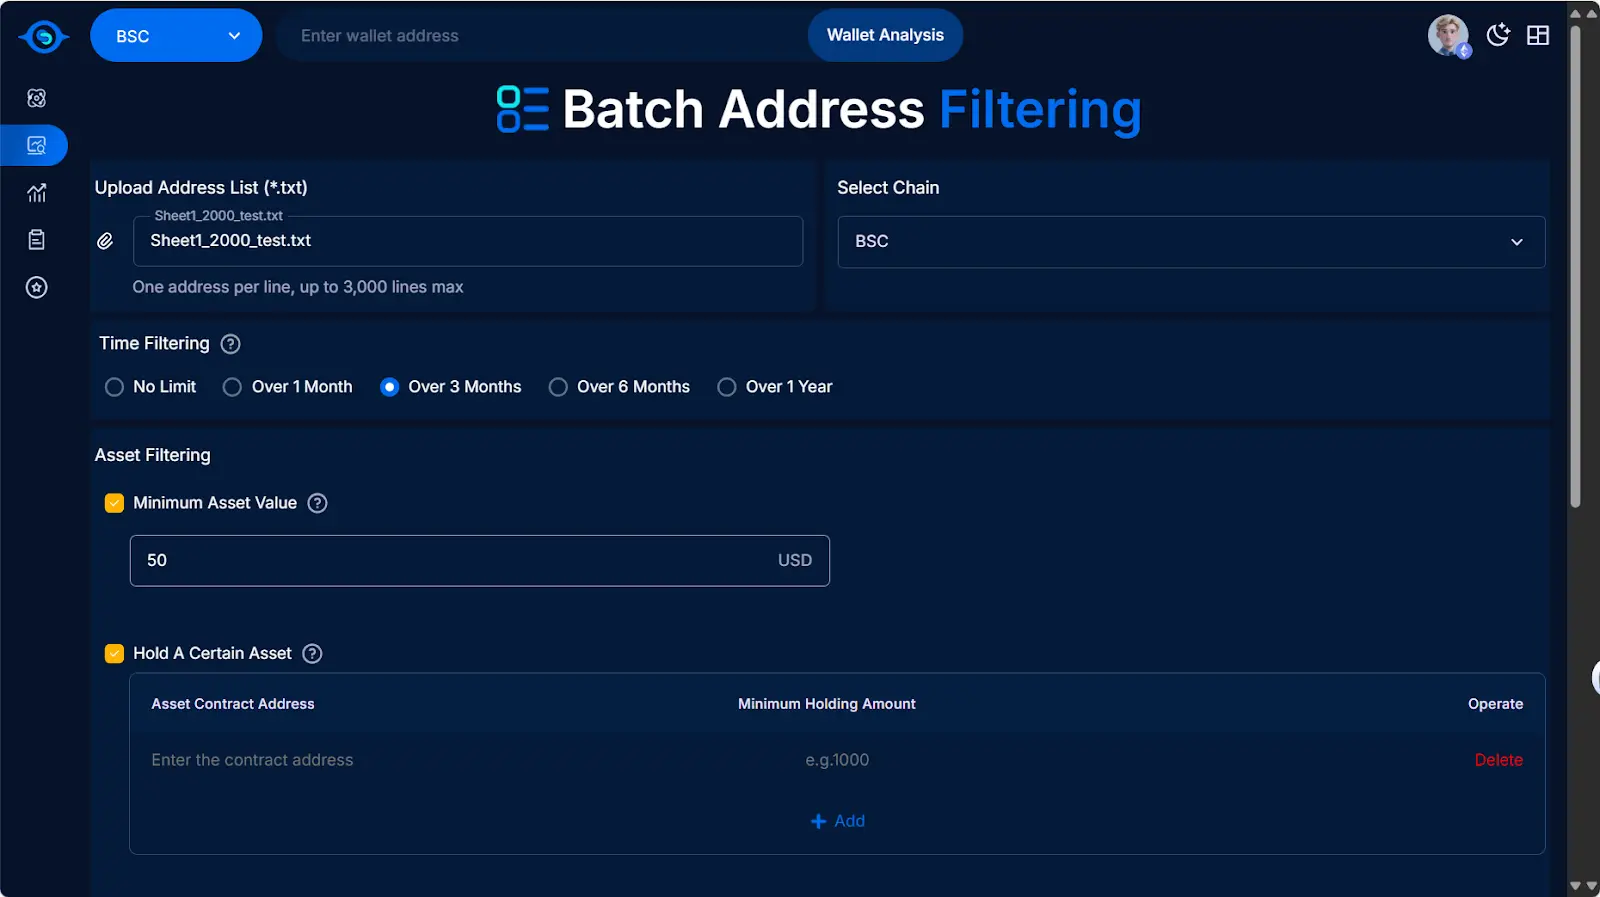
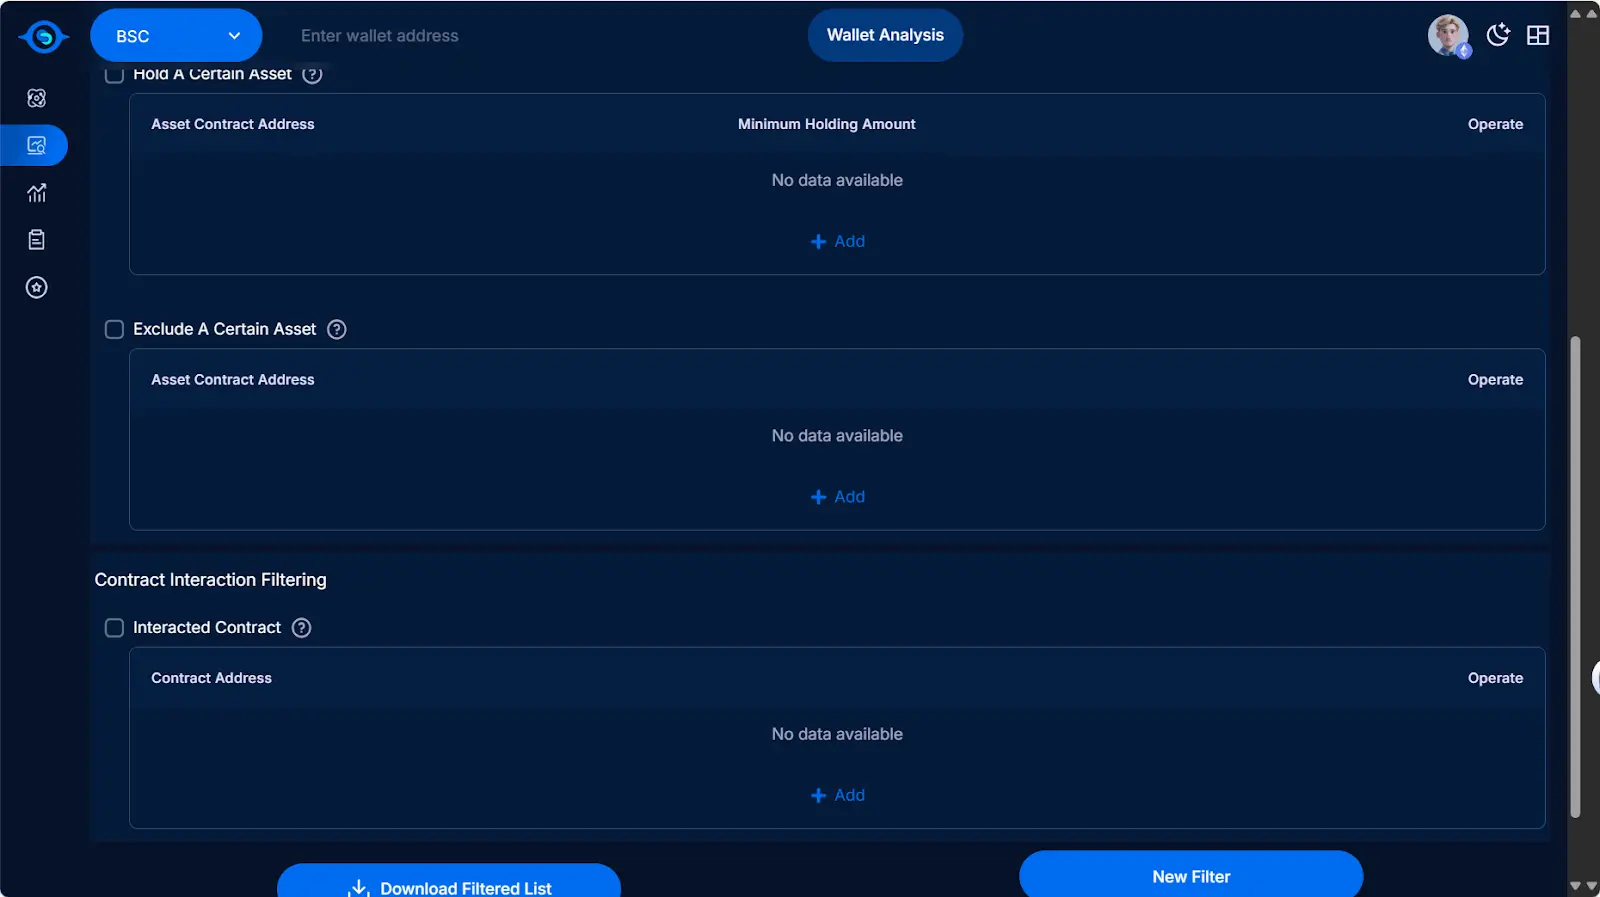
Creditlink позволяет пользователям загружать сотни и тысячи адресов и фильтровать их по индивидуальным условиям:
-
время создания кошелька, порог баланса
-
взаимодействие с определёнными контрактами
-
получал ли airdrop
С помощью этой функции проекты могут точно определять реальных пользователей и сокращать потери ресурсов; инвестиционные фонды также могут быстро оценивать портреты кошельков целевых сообществ.
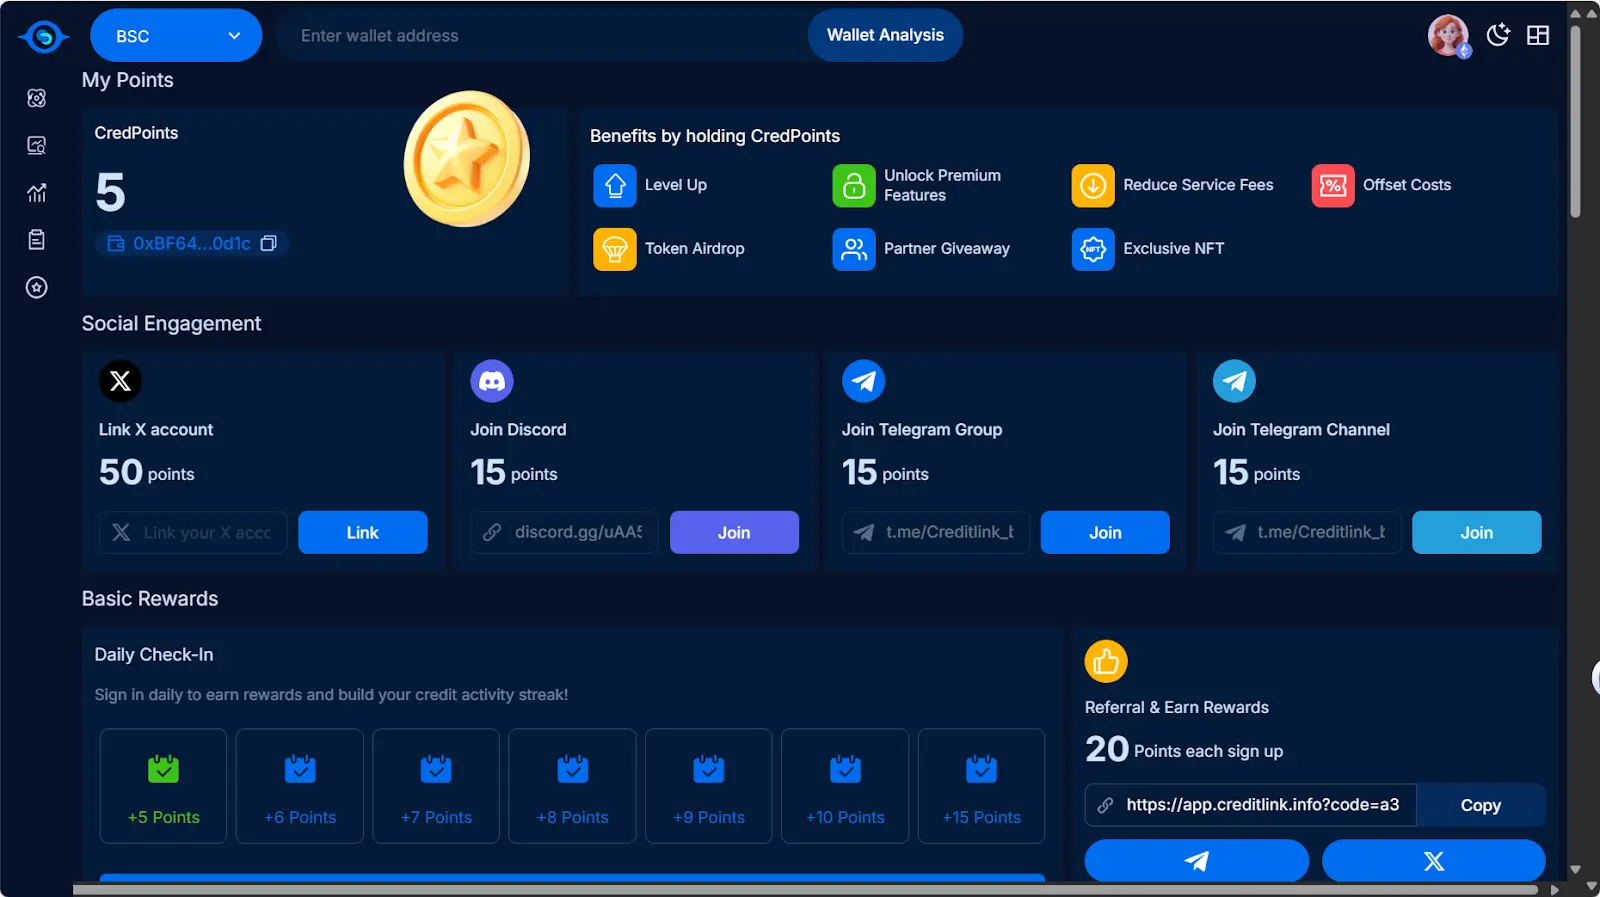
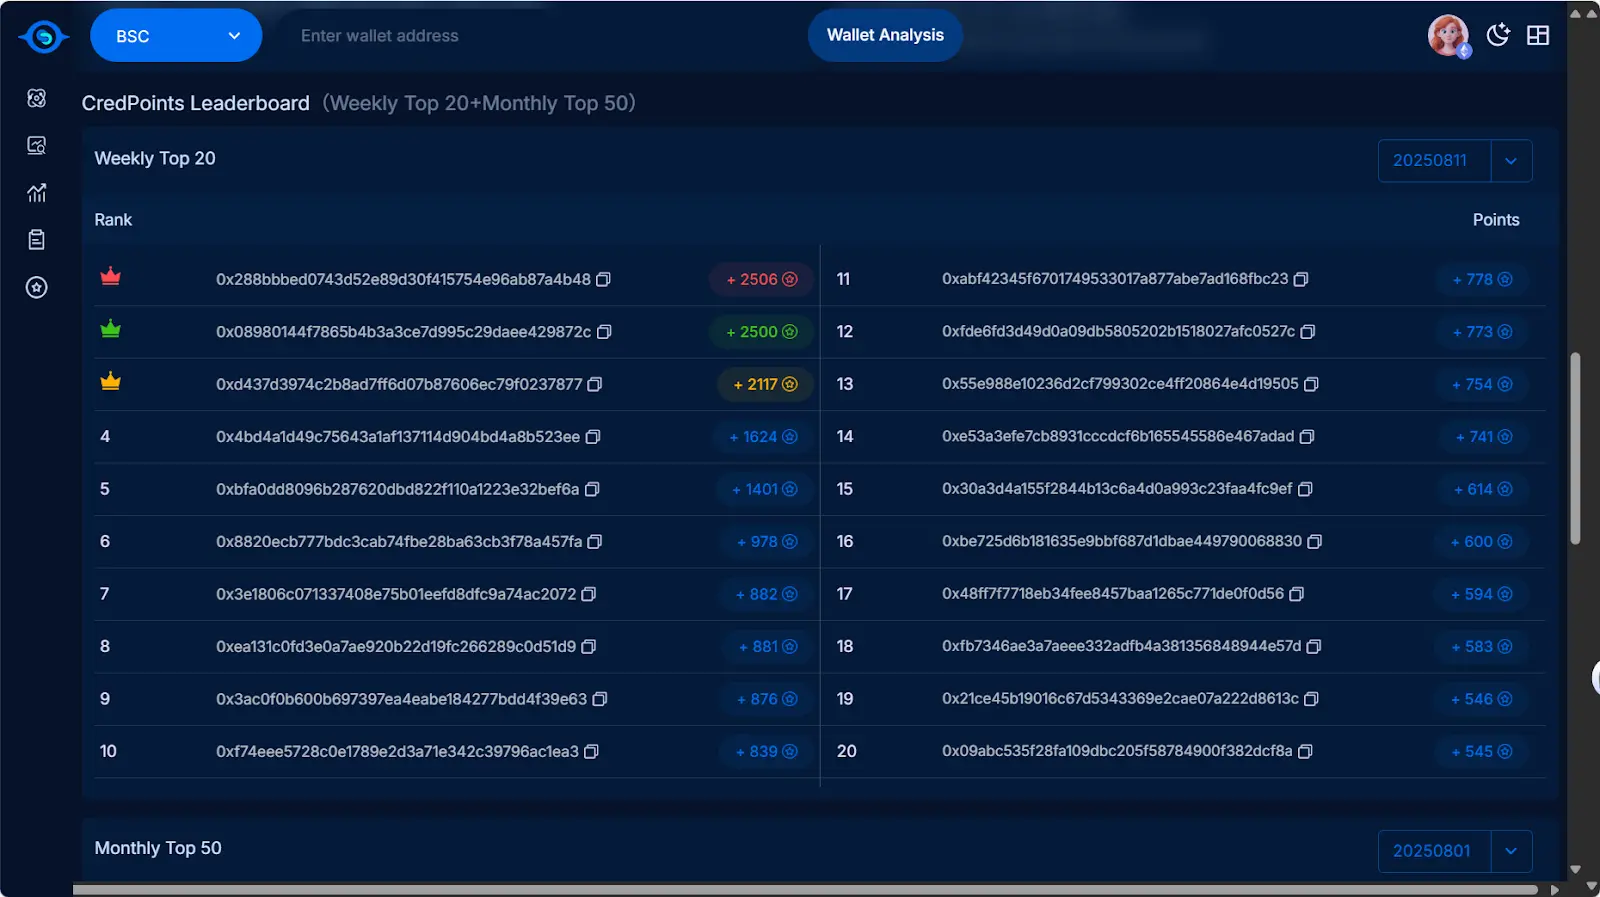
3. Система кредитных баллов (CreditPoints): от инструмента к экосистеме
Creditlink разработал систему баллов CreditPoints:
-
пользователи получают баллы за привязку кошелька, выполнение аналитических задач, участие в жизни сообщества;
-
баллы можно обменивать на награды или использовать как пропуск на будущие активности платформы.
Это означает, что Creditlink — не просто “инструмент”, а попытка с помощью системы стимулов запустить экосистемный цикл ончейн-кредита.
Почему сейчас? Почему Creditlink?
Ончейн-кредит — не новая концепция, но проектов с реальными сценариями применения и замкнутой экосистемой пока немного.
Преимущество Creditlink в том, что он не решает только одну задачу (например, отображение кошелька или анализ настроений), а формирует замкнутый цикл через анализ данных + интеллектуальные алгоритмы + систему баллов, что даёт потенциал для масштабирования в полноценную кредитную экосистему.
Заключение: разрушитель барьеров ончейн-кредита?
Построение ончейн-кредитной системы переходит от теоретических обсуждений к практическому применению. Тот, кто первым найдёт решение для идентификации “реальных пользователей”, получит ключ к Web3.
Появление Creditlink, возможно, является сигналом, на который стоит обратить внимание.
Станет ли Creditlink, наряду с DeBank и Trusta, новым разрушителем барьеров на рынке ончейн-кредита? Ответ даст рынок.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Американские акции открылись с ростом и колебаниями, иена в ходе сессии отскочила более чем на 1%, доходность 10-летних казначейских облигаций США снова превысила 5,22%, нефть марки WTI падала почти на 3%.
После публикации данных о доверии потребителей в США индекс S&P и Nasdaq временно перешли в минус, а индекс Dow Jones, возможно, прервёт трёхдневное падение, однако может закрыться в минусе четвертую неделю подряд; акции Meta снизились, во время торгов падали более чем на 3%. Доходность десятилетних казначейских облигаций США снова превысила 5,22%, третий день подряд обновляя максимум с 2007 года; доходность тридцатилетних облигаций обновила максимум с 2004 года. Курс японской иены к доллару вырос на 1,2% за сессию, американские и японские официальные лица продолжают делать заявления о "проблеме слабой иены". На фоне роста ожиданий дипломатического решения между США и Ираном цены на нефть прекратили двухдневный рост.
Волатильность казначейских облигаций США резко выросла, что вызывает тревогу! Харнетт из Bank of America предупреждает об усилении риска снижения кредитного плеча, рост доходности становится основной угрозой для рынка.
Стратег Bank of America Майкл Хартнетт предупреждает, что недавний резкий рост волатильности на рынке облигаций США увеличивает риск более широкого процесса избавления от заемных средств на финансовых рынках.
В США цены на дизельное топливо выросли на 83% с начала года! Главный экономист Apollo предупреждает: передача издержек может сделать базовую инфляцию еще более устойчивой, и ФРС будет трудно это игнорировать.
Глава экономического департамента Apollo Global Management Торстен Слок предупредил, что инфляционная угроза, вызванная стремительным ростом цен на дизельное топливо в США до рекордно высокого уровня, может быть гораздо серьёзнее, чем в настоящее время осознаёт Федеральная резервная система.
Цены на крипто
Далее


