Что будет после того, как нефть марки Brent пробьет отметку $100? Остановка саудовского трубопровода лишает нефтяной рынок последнего крупного резерва
Пока рынки все еще оценивают влияние ограничения транзита через Ормузский пролив на поставки сырой нефти, саудовский трубопровод «Восток-Запад», по сообщениям, подвергся атаке беспилотников и был переведен в офлайн, что еще больше ухудшило профиль рисков на мировом нефтяном рынке.
Это не просто очередной поврежденный нефтепровод. Это ослабляет альтернативную экспортную систему, на которую рынок полагался больше всего. В условиях одновременного роста рисков судоходства в Ормузском проливе, Красном море и Баб-эль-Мандебском проливе цены на нефть больше не реагируют на единичные перебои в поставках. Вместо этого резервные мощности в глобальной логистической сети энергоносителей стремительно исчезают.
Для трейдеров CFD ключевой вопрос больше не заключается только в том, вырастут ли цены на нефть. Внимание должно быть сосредоточено на скорости восстановления мощностей Саудовской Аравии, уровне запасов в Янбу, на том, усугубятся ли ограничения на судоходство в Красном море, и перейдет ли премия за риск на рынке от краткосрочной реакции к среднесрочной норме ценообразования.
Трубопровод «Восток-Запад» важен не только из-за своей пропускной способности в 7 млн баррелей в сутки
Трубопровод «Восток-Запад» в Саудовской Аравии протянулся примерно на 1,200 километров, соединяя восточное нефтедобывающее ядро Королевства с портом Янбу на побережье Красного моря. Его максимальная пропускная способность составляет около 7 млн баррелей в сутки.
Его стратегическая ценность заключается в том, что он позволяет саудовской нефти обходить Персидский залив и Ормузский пролив, обеспечивая прямой экспорт через Красное море.
В нормальных условиях трубопровод может казаться лишь одним из компонентов обширной экспортной сети Саудовской Аравии. Но когда транзит через Ормузский пролив ограничен, он становится критически важным предохранительным клапаном для поддержания экспорта, стабилизации мировых поставок и ограничения повышательного давления на цены на нефть.
Ранее Саудовская Аравия могла увеличить экспорт через Янбу, используя трубопровод «Восток-Запад», частично компенсируя дефицит, вызванный перебоями в восточных портах и на маршруте через Ормузский пролив. При почти полной загрузке трубопровод мог бы пропускать объемы, приближающиеся к 5% от общего мирового суточного предложения нефти.
Таким образом, реальная проблема заключается не просто в потере нескольких дней экспорта. Она заключается в том, что рынок внезапно осознал, что резервный план, разработанный для управления кризисом в Ормузском проливе, сам подвержен риску атак.
Больше всего нефтяной рынок опасается одновременного выхода из строя альтернативных маршрутов
Рынок сырой нефти оценивает не только объемы добычи. Он также учитывает доступные транспортные мощности, действующие порты, стоимость страхования судов и безопасность основных торговых маршрутов.
Если Ормузский пролив будет перекрыт, Саудовская Аравия теоретически может направить сырую нефть по трубопроводу «Восток-Запад» в Янбу и экспортировать ее через Красное море. Но если трубопровод находится в офлайне, а Красное море и Баб-эль-Мандебский пролив также подвергаются угрозам атак, практическая доступность этого альтернативного маршрута резко падает.
Это означает, что риск поставок смещается с того, смогут ли страны-производители добывать нефть, на то, сможет ли добытая ими нефть быть безопасно и эффективно доставлена покупателям.
Подобные логистические риски обычно создают три уровня последствий:
1. Более высокие премии за риск на спотовом рынке сырой нефти
Даже если физическая добыча не упала резко, опасения по поводу перебоев в экспорте могут подтолкнуть спотовые цены и контракты ближайшего месяца вверх, поскольку рынок закладывает в цену неопределенность поставок.
2. Рост стоимости доставки и страхования
Если танкерам придется изменить маршрут или столкнуться с более высокими страховыми премиями за военные риски, эти расходы в конечном итоге отразятся на ценах на поставляемую сырую нефть и марже нефтепереработки.
3. Увеличение региональных ценовых различий
Европа, Азия и США не испытают одинакового воздействия. Регионы, в большей степени зависящие от поставок из Ближнего Востока, могут столкнуться с более сильной конкуренцией на спотовом рынке и более серьезными задержками поставок.
Другими словами, даже если мировые цены на нефть в настоящее время колеблются около $100 за баррель, большее беспокойство вызывает то, что рынок, возможно, еще не полностью переоценил риски двойных — или даже множественных — транспортных узких мест.
Скорость ремонта имеет значение, но частичное восстановление мощностей не означает, что риск исчез
Отчеты рынка показывают, что Saudi Aramco пытается восстановить часть пропускной способности трубопровода в течение нескольких дней и завершить полный ремонт в течение нескольких недель. С инженерной и эксплуатационной точек зрения трубопроводы оснащены секционными задвижками и обходными механизмами, что означает, что повреждение одной насосной станции не обязательно выводит из строя всю систему.
Однако рынкам необходимо признать одно ключевое различие: восстановление транспортных мощностей — это не то же самое, что восстановление доверия рынка.
Даже если частичные потоки возобновятся, инвесторы и трейдеры все равно будут задаваться вопросом:
-
Ограничился ли ущерб одной насосной станцией или системой клапанов, или он затронул критически важное энергетическое и контрольное оборудование?
-
Сможет ли Саудовская Аравия поддерживать экспорт, не сокращая запасы в хранилищах Янбу до неприемлемого уровня?
-
Может ли трубопровод столкнуться с новой серией атак беспилотников после возобновления работы?
-
Улучшаются ли одновременно условия судоходства в Красном море и Баб-эль-Мандебском проливе?
-
Становятся ли задержки поставок для европейских и азиатских покупателей более массовыми?
Без четких ответов геополитическая премия за риск в ценах на нефть может не исчезнуть полностью только из-за заголовков о «частичном восстановлении мощностей».
В эпоху беспилотников уязвимости энергетической инфраструктуры меняются
В прошлом обсуждения нефтяных рисков на Ближнем Востоке в основном были сосредоточены на нефтяных месторождениях, нефтеперерабатывающих заводах, портах и закрытии стратегических проливов. Сегодня беспилотники и другие недорогие средства дальнего поражения меняют модель рисков для энергетической инфраструктуры.
Подземный трубопровод протяженностью 1,200 километров может быть трудно разрушить напрямую. Однако насосные станции, клапаны, резервуары для хранения, подстанции, а также системы связи и управления вдоль маршрута являются гораздо более легкими целями.
Злоумышленникам не нужно разрушать весь трубопровод. Вывода из строя ограниченного числа критических узлов может быть достаточно для существенного снижения пропускной способности.
Это означает, что будущие оценки рисков энергоснабжения не могут быть сосредоточены только на наличии резервных производственных мощностей. Рынки также должны учитывать, могут ли эти мощности быть безопасно транспортированы через функционирующую инфраструктуру к экспортным терминалам.
Саудовская Аравия является особенно важным примером. Она обладает одними из самых значительных в мире резервных производственных мощностей и экспортной гибкостью. Но если порты, трубопроводы и судоходные пути одновременно находятся под угрозой, эта кажущаяся гибкость поставок может резко снизиться.
Для цен на нефть $100 может быть не конечной точкой — это может быть началом большей волатильности
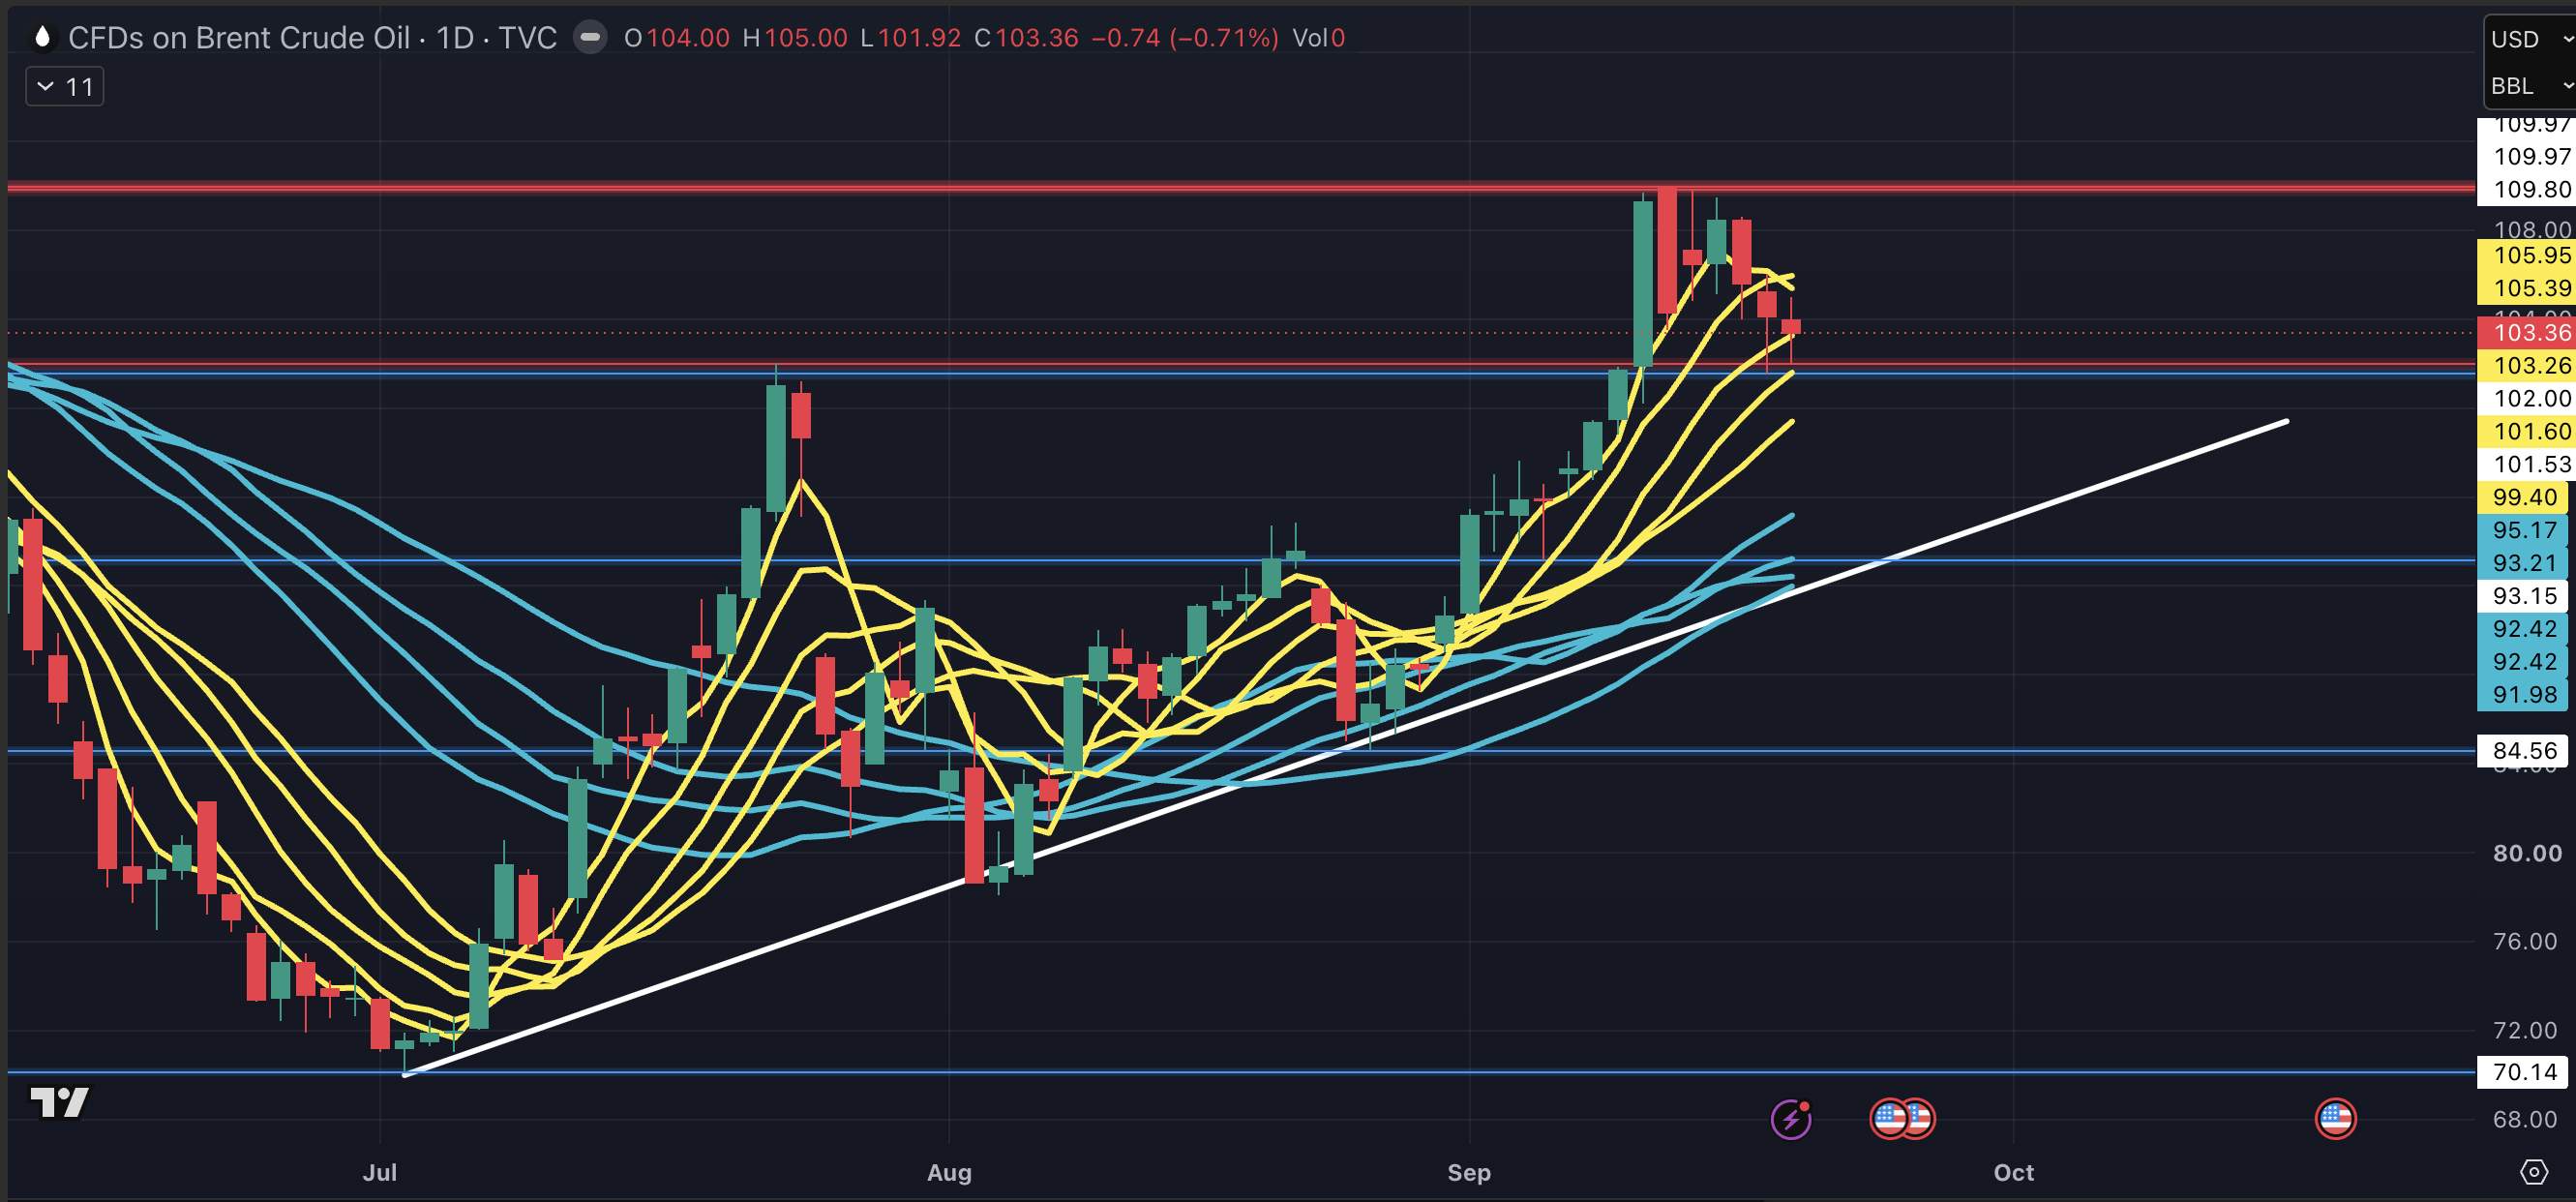
Продолжат ли расти цены на сырую нефть, будет зависеть от масштабов фактических потерь экспорта, скорости сокращения запасов, политики ОПЕК+, изменений в стратегических резервах США и изменений мирового спроса. Однако текущая ситуация говорит о том, что структура волатильности рынка изменилась.
Если трубопровод «Восток-Запад» будет успешно отремонтирован, Янбу продолжит отгрузку грузов, а условия судоходства в Красном море не ухудшатся, цены на нефть могут отступить по мере снижения краткосрочных премий за риск. Но если ремонт будет продвигаться медленнее, чем ожидалось, или если судоходство через Баб-эль-Мандебский пролив снова будет ограничено, рынки могут начать закладывать в цены сценарии более серьезных перебоев в поставках.
Трейдерам следует обратить пристальное внимание на следующие индикаторы:
-
Последние новости Saudi Aramco о ремонте трубопроводов и графиках экспорта
-
Объемы отгрузки в Янбу и тенденции запасов сырой нефти в хранилищах
-
Данные о транзите судов через Ормузский пролив, Красное море и Баб-эль-Мандебский пролив
-
Расширяются ли временные спреды на нефть марки Brent между контрактами ближайшего месяца и отложенными контрактами
-
Ставки фрахта танкеров, страховые премии за военные риски и спотовые дифференциалы на ближневосточную сырую нефть
-
Смогут ли запасы сырой нефти и нефтепродуктов в США компенсировать опасения по поводу поставок
Заключение: нефтяной рынок не испытывает недостатка в сырой нефти — ему не хватает возможности безопасно ее доставлять
Ключевой вопрос, который рынкам предстоит переоценить, заключается в том, что резервные системы глобальной цепочки поставок сырой нефти проходят проверку одна за другой.
Ожидается, что при перебоях в Ормузском проливе трубопровод «Восток-Запад» и порт Янбу в Саудовской Аравии обеспечат альтернативные экспортные мощности. Но когда этот трубопровод также подвергается атаке, а маршрут через Красное море сталкивается с дополнительным давлением, мировой нефтяной рынок теряет больше, чем один экспортный поток — он теряет свой буфер против неожиданных кризисов.
В краткосрочной перспективе цены на нефть, вероятно, останутся весьма чувствительными к ходу ремонтных работ и геополитическим новостям. В среднесрочной перспективе, если ключевые судоходные пути и энергетические объекты продолжат подвергаться атакам, рынку сырой нефти, возможно, придется принять более высокую и устойчивую геополитическую премию за риск.
Чтобы следить за волатильностью сырой нефти и потенциальными торговыми возможностями, возникающими из-за геополитических рисков, посетите Bitget и отслеживайте или торгуйте UKOUSD. Перед началом торговли убедитесь, что вы понимаете спецификации продукта, кредитное плечо, маржинальные требования и доступность платформы. Используйте ордера стоп-лосс и соответствующие средства контроля рисков, поскольку торговля CFD и торговля с кредитным плечом сопряжены со значительным риском и не подходят для капитала, который вы не можете позволить себе потерять.
Все обучающие материалы по трейдингу, предоставляемые Bitget, предназначены только для образовательных целей и не должны рассматриваться как финансовый совет. Представленные стратегии и примеры предназначены только для справки и могут не отражать реальные рыночные условия. Торговля CFD сопряжена со значительным риском, включая потенциальную потерю капитала. Прошлые результаты не гарантируют будущих результатов. Пожалуйста, проведите тщательное исследование и убедитесь, что вы понимаете связанные с этим риски. Bitget не несет ответственности за любые торговые решения, принятые пользователями.


- Трубопровод «Восток-Запад» важен не только из-за своей пропускной способности в 7 млн баррелей в сутки
- Больше всего нефтяной рынок опасается одновременного выхода из строя альтернативных маршрутов
- Скорость ремонта имеет значение, но частичное восстановление мощностей не означает, что риск исчез
- В эпоху беспилотников уязвимости энергетической инфраструктуры меняются
- Для цен на нефть $100 может быть не конечной точкой — это может быть началом большей волатильности
- Заключение: нефтяной рынок не испытывает недостатка в сырой нефти — ему не хватает возможности безопасно ее доставлять