
Sandisk dispara 11%, opções de curto prazo em ações de armazenamento e chips registram volume recorde; "Deus das ações de IA" faz novo movimento?

Na sexta-feira, aproximadamente US$ 96 milhões em opções de compra de curto prazo concentraram-se em quatro ações de chips de IA: SanDisk, Micron, Intel e Marvell. Durante o pregão, SanDisk chegou a disparar 11%.
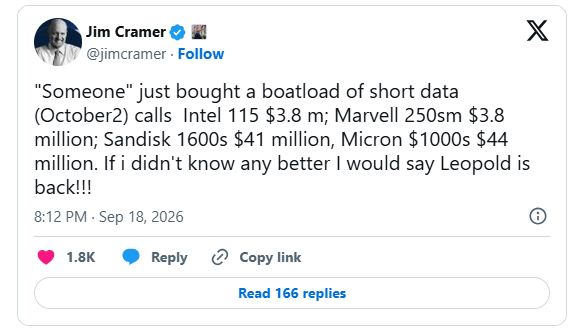
Observando esse fluxo “explosivo” nas negociações de opções de curto prazo, o apresentador da CNBC, Jim Cramer, comentou na rede social X: “Olhem para esse movimento, parece que Leopold está de volta!”
Se você vem acompanhando as oportunidades de investimento em computação de IA e no segmento de grandes modelos globais, certamente já ouviu falar de Leopold Aschenbrenner.
Este ex-pesquisador central da OpenAI, fundador do fundo de hedge temático de IA Situational Awareness, ganhou notoriedade por utilizar altíssima alavancagem e comprar agressivamente opções de compra de curto prazo de empresas de semicondutores e IA. Em 2024, seu fundo começou com cerca de US$ 225 milhões e, apostando fortemente em IA com alta alavancagem, chegou a aproximadamente US$ 4,5 bilhões.
Em julho deste ano, o fundo sofreu um “colapso impressionante”, despencando 67% durante a correção do setor de IA nesse mês, e liquidou a maior parte de suas posições para a Citadel. O Financial Times classificou essa queda como a maior perda individual da história dos fundos de hedge. Mas, mesmo diante disso, o fundo apresentou um retorno positivo de cerca de 80% no ano.
No final de julho, Aschenbrenner afirmou em carta aos investidores que buscaria “um novo momento para lutar”, “tiraria lições necessárias” e prometeu que os investimentos nos mercados públicos seriam “geridos apenas com pagamentos integrais”.
Na semana passada, a CNBC reportou que o fundo havia recomprado opções em AMD, Bloom Energy e CoreWeave. Desta vez, o foco voltou-se para armazenamento e chips — exatamente os dois principais setores em que era mais exposto antes do colapso.
Composição das opções de compra próximas de US$ 100 milhões
Segundo dados de negociação intradiária compilados pela ZeroHedge, os detalhes dessas opções de compra com vencimento em 2 de outubro são os seguintes:
- Micron (MU): Preço de exercício 1000 , cerca de 10 mil contratos, prêmio de aproximadamente US$ 44 milhões
- SanDisk (SNDK): Preço de exercício 1600 , cerca de 4.200 contratos, prêmio de aproximadamente US$ 41 milhões
- Intel (INTC): Preço de exercício 115 , cerca de 20 mil contratos, prêmio de aproximadamente US$ 7,3 milhões
- Marvell (MRVL): Preço de exercício 250 , cerca de 3.500 contratos, prêmio de aproximadamente US$ 3,85 milhões
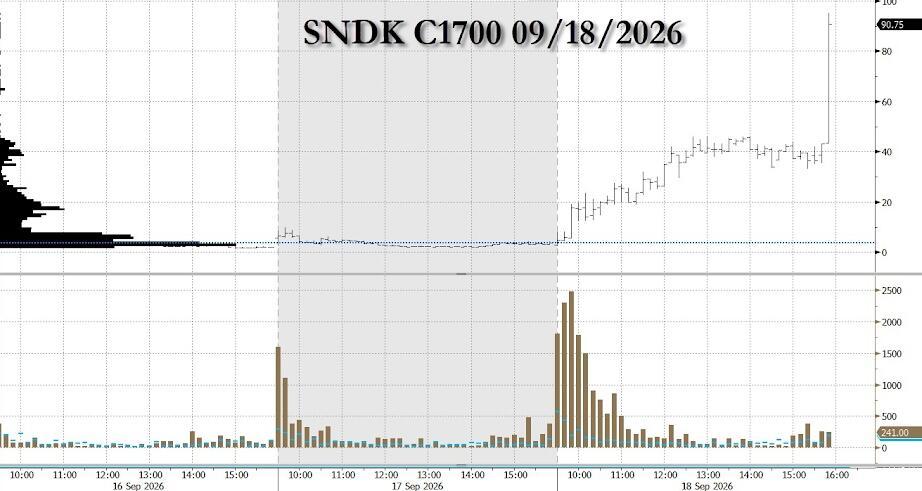
Na ocasião, SanDisk estava negociando perto do preço de exercício e já havia ultrapassado esse patamar; Micron estava em torno de 990, o que é praticamente no dinheiro; os preços de exercício de Intel e Marvell estavam um pouco acima dos preços atuais. As máximas semanais de Micron e SanDisk foram 1255 e US$ 2354, permanecendo ainda distantes dos valores atuais.
Com vencimento em duas semanas, esses contratos enfrentam uma sensibilidade máxima ao decaimento do tempo e ao gamma, deixando praticamente zero margem para erro na direção do movimento.
Cramer destacou que o vencimento em outubro ocorre após o relatório trimestral da Micron — um resultado que historicamente influencia todo o segmento de armazenamento. Desde agosto, ele já tinha uma perspectiva otimista para esse setor, afirmando que a demanda dos data centers de IA e a disciplina de oferta estavam redesenhando o tradicional ciclo de boom-e-quebra da indústria.
Por que o mercado aponta para o “deus das ações de IA”
Embora os arquivos de declaração da SEC ainda não revelem a identidade do comprador, as suspeitas do mercado sobre Aschenbrenner têm fundamento.
A pista mais direta é o ativo. No final de junho, as declarações regulatórias da Situational Awareness mostravam posição em SanDisk de cerca de US$ 5,7 bilhões e em Micron de cerca de US$ 5,6 bilhões — as duas maiores exposições do fundo. Os quase US$ 100 milhões em prêmios de opções estão, coincidentemente, concentrados nessas mesmas ações.
O método operacional também corresponde. O fundo era conhecido por apostas em IA alavancadas no curto prazo, chegando a uma alavancagem de 400%. Opções de compra de grande volume e vencimento curto são sua ferramenta característica — compras pesadas desencadeiam posições de hedge gamma dos formadores de mercado, impulsionando os preços das ações no curto prazo.
A linha do tempo também coincide. Segundo o Financial Times em 11 de setembro, Aschenbrenner já havia reconstruído posições por meio de opções flexíveis (Flex Options) em AMD, Intel, SK Hynix, SanDisk e CoreWeave. O estrategista do Nomura, Charlie McElligott, captou o sinal: somando vários dias, entraram US$ 315 milhões em prêmios de opções em alvos de IA e semicondutores, envolvendo exposição delta de US$ 1,1 bilhão. Ele também notou que a inclinação das opções de compra para ETF de semicondutores nos três meses seguintes atingiu o nível mais alto da história.
Mudou a ferramenta, mas não a lógica
Diferente de julho, quando Aschenbrenner usou swaps de retorno total (TRS) fornecidos por bancos como o Goldman Sachs para obter alavancagem, desta vez acredita-se que ele optou por opções “fully-paid” — com perda máxima limitada ao prêmio pago, eliminando riscos teóricos de chamadas de margem ou liquidações forçadas.
Essa mudança tem motivos práticos. Após o colapso, o JPMorgan encerrou seu relacionamento de crédito com o fundo, a SEC requisitou informações aos bancos que o financiaram e corretoras associadas foram investigadas pelo Departamento de Justiça dos EUA. Conforme o Financial Times, Aschenbrenner fechou nova parceria com a Clear Street, uma corretora focada no setor tecnológico.
No entanto, a lógica da estratégia não mudou. McElligott observou que essas operações exibem o padrão de “preço à vista e volatilidade subindo juntos” — muito semelhante ao comportamento de mercado antes do colapso de julho. Continua estabelecendo posições concentradas de grande escala em ativos de momento com liquidez restrita, buscando disparar altas em cadeia nos preços. Se o momentum se inverter, todo o prêmio das opções vira pó, sem a possibilidade de ajuste de alavancagem para mitigar as perdas.
O relatório 13F do fundo para o terceiro trimestre será entregue em meados de novembro, quando, então, será possível confirmar por documentos regulatórios quem realmente realizou essas operações.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O Federal Reserve aprovou por 6 a 1 a reforma do teste de estresse: a volatilidade dos requisitos de capital será reduzida pela metade, e o único voto contrário alertou para a perda de resiliência.
O Federal Reserve aprovou oficialmente duas regras finais com o objetivo de aumentar a transparência e reduzir em cerca de 50% a volatilidade dos requisitos de capital. As novas regras abrirão consulta pública sobre os cenários de teste de estresse e calcularão o buffer de capital com base na média dos resultados dos testes realizados em dois anos consecutivos; esse mecanismo de média entra em vigor em 2028. Esta reforma é fruto de anos de negociação no setor bancário, sendo bem recebida por associações da indústria. No entanto, críticos como o diretor Barr advertiram que a reforma enfraquecerá o rigor dos testes de estresse e reduzirá a resiliência geral do sistema bancário.

Synopsys firmou uma parceria com a OpenAI para colaboração em design de chips com IA, e as ações subiram mais de 7% em determinado momento.
A Synopsys assinou um acordo vinculativo de vários anos com a OpenAI para desenvolverem conjuntamente o GPT-Synopsys, um modelo especialmente treinado e ajustado para realizar tarefas de design de chips. A OpenAI pagará à Synopsys uma taxa de assinatura de licenciamento de ferramentas e ambas as partes dividirão a receita com base nos avanços alcançados no design de chips quando os clientes utilizarem o produto.
Como Wall Street vê o PCE? Goldman Sachs adia a previsão de alta dos juros pelo Federal Reserve
Após a divulgação dos dados de PCE dos EUA em agosto, que ficaram abaixo das expectativas, a Goldman Sachs adiou sua previsão de um segundo aumento de juros pelo Federal Reserve de outubro para dezembro, e afirmou que não descarta a possibilidade de o Fed considerar que não há necessidade de novos aumentos. Timiraos, do "Novo Jornal de Comunicação do Fed", destacou que o PCE não mudou a tendência conhecida de alta da inflação. Atualmente, o mercado precifica uma probabilidade de 39% para um aumento de juros em outubro, abaixo dos 45% pré-divulgação do PCE; para dezembro, a chance é de 90%. Após a divulgação do PCE, o rendimento dos títulos do Tesouro dos EUA de 2 anos caiu levemente e depois voltou a subir, enquanto o rendimento dos títulos de 10 anos continuou em alta.
Preços de criptomoedas
Mais


