
Rúpia indonésia atolada no atoleiro

Como a maior economia do Sudeste Asiático, a Indonésia viu o Índice Composto de Jacarta despencar 29% ao longo deste ano, enquanto a rupia indonésia desvalorizou mais de 6% frente ao dólar americano. Sofrendo com quedas simultâneas em ações, títulos e câmbio, nos últimos seis meses a Indonésia passou por uma crise na manutenção de seu status de “mercado emergente”. Em janeiro deste ano, a MSCI anunciou a suspensão de quaisquer ajustes de portfólio envolvendo todos os índices indonésios, deixando de incluir novas ações do país em seu índice de mercados emergentes e emitindo um alerta crítico: o mercado indonésio apresenta falhas essenciais de investibilidade e, caso não haja correção no prazo determinado, a Indonésia pode ser rebaixada de mercado emergente para mercado de fronteira.
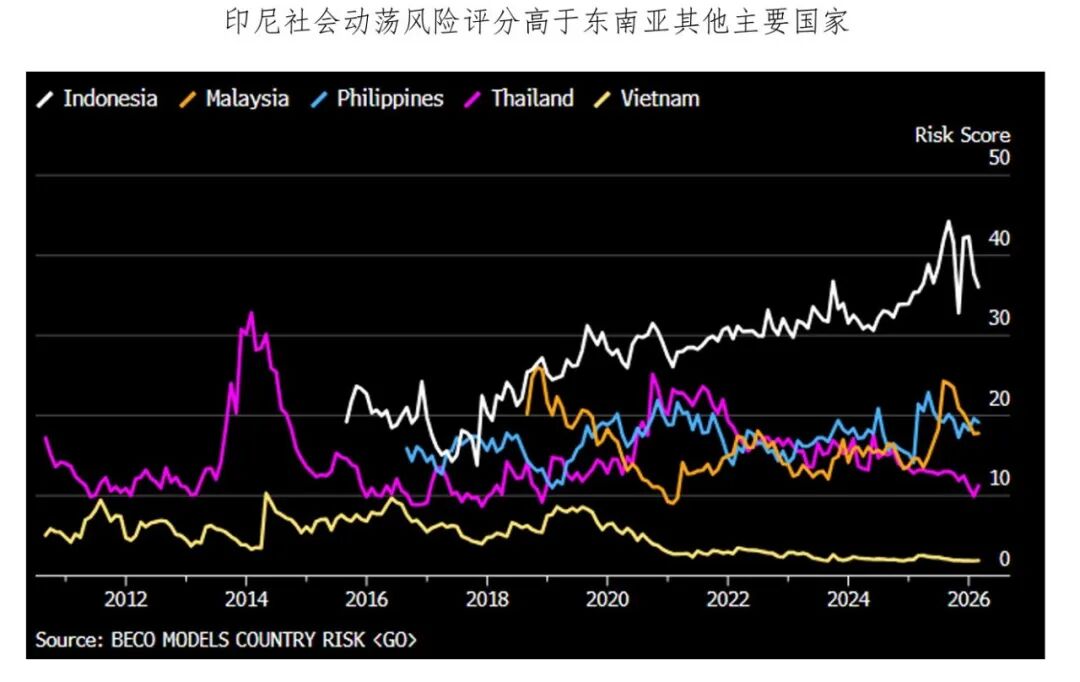
Na semana passada, a decisão final da MSCI foi manter o rating do país, mas rebaixar para negativo o subrating referente a “fluxos de informação”. Em menos de um mês, o banco central da Indonésia elevou as taxas em 100 pontos-base, o que fez com que a rupia se recuperasse das mínimas históricas. Mas será que a crise realmente passou?
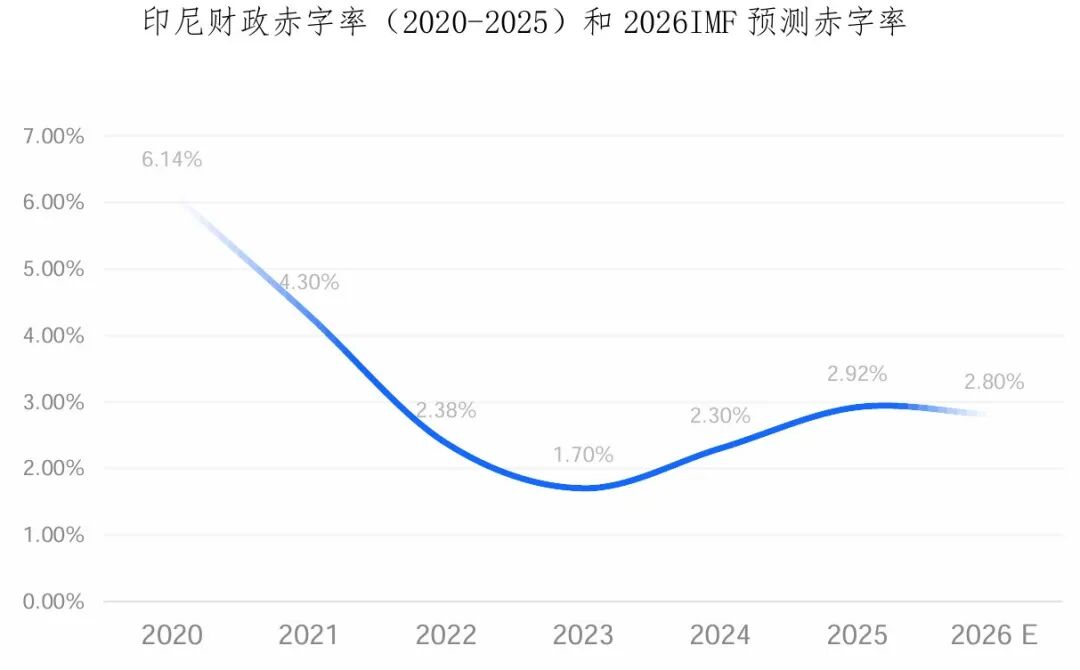
Déficit fiscal elevado mantém pressão sobre o câmbio. A “Lei Orçamentária Nacional” da Indonésia estipula rigidamente o limite para o déficit fiscal em 3% e o endividamento governamental em 60%. Em 2025, o déficit fiscal do país atingirá o maior patamar pós-pandemia (o teto foi temporariamente flexibilizado durante a pandemia). Desde o início do conflito entre EUA e Irã, o aumento internacional dos preços do petróleo obrigou o país a elevar subsídios aos combustíveis enquanto promovia simultaneamente programas nacionais de nutrição e infraestrutura. Diante dos altos gastos fiscais e do desaquecimento no crescimento das receitas públicas, o mercado questiona atualmente tanto o equilíbrio fiscal quanto a sustentabilidade das contas indonésias.
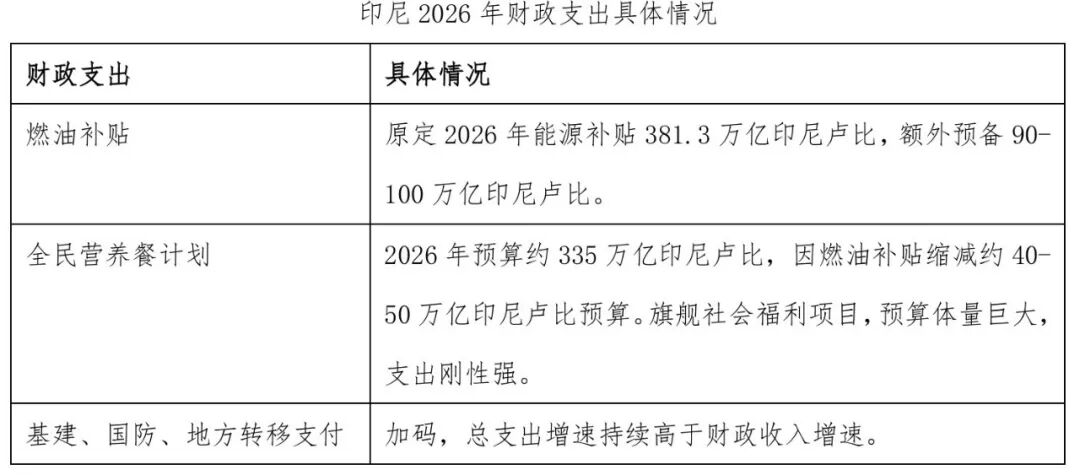
Importador líquido de petróleo: maior peso sobre o câmbio após o conflito EUA-Irã. Em comparação, tanto Brasil quanto Indonésia são economias emergentes exportadoras de commodities, mas suas moedas têm seguido trajetórias diferentes. Olhando para a estrutura comercial dos dois países, o Brasil, graças à tecnologia de extração em águas profundas, ostenta saldo positivo com petróleo, enquanto a Indonésia, apesar do superávit comercial (principalmente carvão, óleo de palma e ferroníquel), apresenta déficit estrutural em petróleo e gás, dependendo massivamente da importação de energia. Desde o início do conflito entre EUA e Irã, a alta do preço do petróleo vem intensificando ainda mais a divergência no comportamento de ambas as moedas.
Conforme apresentado em "A batalha de defesa das moedas asiáticas", desde o início do ano o banco central indonésio realizou intervenções diretas utilizando reservas internacionais e impôs uma série de medidas macroprudenciais e controles de capital. Combinado ao ciclo contínuo de alta de juros iniciado em maio, essas ações conseguiram dar algum alívio à rupia, mas não alteram a raiz do enfraquecimento:
(1) Expansão do déficit fiscal que se mantém elevada; aumentos de juros e desvalorização cambial devem acirrar ainda mais as pressões sobre o orçamento;
(2) A recém-implementada política de monopólio estatal para exportação de recursos estratégicos (como carvão, óleo de palma e ligas de titânio, todas centralizadas em empresas do fundo soberano) visa inicialmente elevar a receita pública, porém provoca controvérsias e pode prejudicar as exportações. Além disso, o déficit crônico na energia aumenta a incerteza comercial.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Anthropic está mais perto de abrir capital: rumores apontam que a empresa busca um IPO com avaliação de 2 trilhões antes do Dia de Ação de Graças, com um dia para investidores marcado para 14 de outubro
Segundo relatos, a Anthropic poderá iniciar sua roadshow já em novembro, buscando concluir a oferta pública antes do feriado de Ação de Graças nos EUA em 26 de novembro. A empresa realizará um dia dedicado a investidores pré-IPO com possíveis investidores em 14 de outubro, e já enviou convites para um grupo de investidores institucionais. Alguns desses investidores potenciais acreditam que a avaliação razoável da empresa pode chegar a 1,8 a 2 trilhões de dólares.

Com o rendimento dos títulos do Tesouro dos EUA em alta pressionando o mercado, o índice bancário entra em uma faixa de ajuste e as ações do Citigroup caem quase 5% durante o pregão.
Durante o pregão de quinta-feira, o índice bancário KBW atingiu o menor nível em quatro meses, recuando 14% desde o pico de meados de agosto. Analistas apontam que, em setembro deste ano, o desempenho do setor financeiro em relação a outros setores foi o pior para o período desde 1990. Outros analistas observam que as preocupações do mercado com ameaças de agentes de IA, possíveis impactos das eleições nos EUA e a alta das taxas de juros estão exageradas. A temporada de resultados dos grandes bancos começa em 13 de outubro, e o desempenho dos lucros será a principal prova.
JP Morgan: O risco oculto nas ações americanas: a alavancagem está de volta
Preços de criptomoedas
Mais


