
Ouro e prata perdem ambos níveis-chave! O mito da riqueza rápida do ano passado chegou ao fim?

O mercado de metais preciosos tem oscilado recentemente em torno de níveis-chave. Na quinta-feira, o ouro à vista chegou a ultrapassar os 4.000 dólares durante o pregão, mas recuou em seguida. A prata também apresentou pressão em sua cotação. Desde o início de 2026, o prata à vista já acumulou uma queda de cerca de 20%.
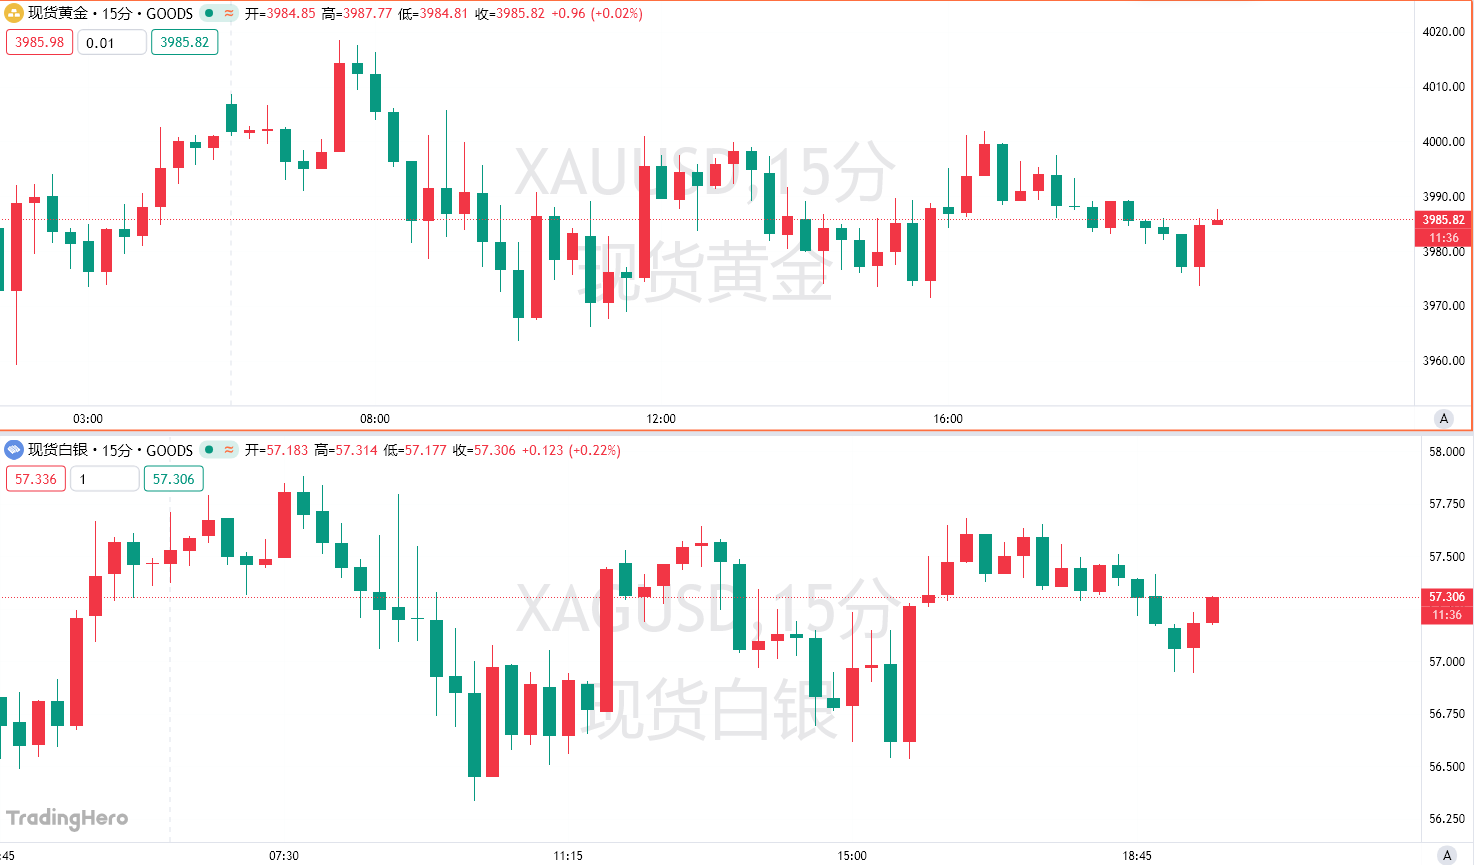
No ano anterior, os metais preciosos experimentaram uma rara alta. Em 2025, ouro e prata registraram ganhos anuais de cerca de 66% e 135%, respectivamente, atingindo máximas históricas, e essa força se estendeu ao início de 2026. Contudo, o mercado entrou rapidamente em uma fase de intensas oscilações.
O ponto de inflexão ocorreu no fim de janeiro, quando o contrato futuro da prata registrou sua maior queda diária desde os anos 1980; após a eclosão do conflito entre EUA e Irã em fevereiro, o apelo do ouro como ativo de proteção foi colocado em dúvida, e seu preço apresentou fraqueza.
Em seu relatório mais recente, a Macquarie destacou que a atenção do mercado está concentrada agora na trajetória da inflação e nas políticas dos principais bancos centrais, sobretudo do Federal Reserve. Segundo a instituição, a diminuição das tensões no Oriente Médio, combinada com a postura mais agressiva do Fed, enfraqueceram o apelo do ouro — diante da expectativa de alta de juros e fortalecimento do dólar, a vantagem do ouro como porto seguro está em declínio, e o mercado já precificou, de modo geral, o aumento de juros esperado para o quarto trimestre.
A ferramenta “FedWatch” da CME mostra que o mercado atualmente espera uma alta de juros pelo Fed antes de setembro. Ao mesmo tempo, para enfrentar o impacto energético decorrente do conflito no Irã, o Banco Central Europeu e o Banco Central do Japão já aumentaram suas taxas este mês.
A Macquarie acredita que a primeira reunião de política monetária do novo presidente do Fed, Walsh, estabeleceu um “tom hawkish”, cujas decisões serão essenciais para o preço do ouro, podendo tanto pressionar quanto dar suporte ao mercado.
A instituição ainda aponta que, enquanto as consequências do conflito no Oriente Médio continuarem arrastando o crescimento global até o terceiro trimestre, assim que a economia se recuperar e a política monetária migre para um ciclo mais flexível, os recursos podem migrar dos metais preciosos para outros ativos, gerando uma pressão de baixa para o ouro.
Inflação e taxas de juros como principais fatores de pressão
O elemento central por trás do desempenho dos preços está mudando. Segundo a Macquarie, os metais preciosos voltaram a ser guiados por fatores macroeconômicos, especialmente o nível de inflação e as expectativas sobre juros.
A instituição prevê que, em 2026, o preço médio do ouro à vista deve alcançar 4.641 dólares por onça, um crescimento de 35% em relação ao ano anterior; porém, em 2027 deverá recuar 9,5% para 4.200 dólares, quedando-se ainda mais nos anos seguintes. Além disso, reduziu sua estimativa de preço para o final de 2026 de 4.400 para 4.300 dólares.
As perspectivas para a prata também se tornaram mais cautelosas. Segundo a Macquarie, a realização de lucros anterior, combinada com o aumento das expectativas de alta de juros, exerce pressão sobre o preço; a previsão é que, no restante de 2026, a prata mantenha seu preço dentro de um intervalo, com tendência de queda gradual em 2027. Projeções indicam que o preço da prata pode chegar a 70 dólares por onça no quarto trimestre de 2026, mas cair para 65 dólares até o final de 2027.
O relatório ressalta que a alta de inflação e dos rendimentos dos títulos traz pressão direta sobre os metais preciosos, e a prata, por ter subido mais anteriormente, mostra maior fragilidade em fases de correção. Historicamente, a prata costuma corrigir mais rápido que o ouro.
Divergências de opiniões e mudança no fluxo de capitais
Os participantes do mercado não compartilham de uma visão unânime para o futuro. Guy Adami, trader e cofundador do RiskReversal Media, afirmou em entrevista que, mesmo diante de diversos fatores adversos, o ouro ainda conta com algum suporte de valor.
Ele citou rumores, no início do conflito, sobre uma possível “venda de ouro pelos bancos centrais”, mas que esses boatos não foram confirmados. Ao mesmo tempo, com a forte alta das ações de tecnologia, alguns investidores começaram a reavaliar a necessidade de manter ouro na carteira.
No entanto, ele acredita que a pressão inflacionária e a tendência de alta de juros continuarão, e embora o fortalecimento do dólar seja uma barreira, em algum momento futuro o mercado pode se inverter e o ouro voltar a ganhar destaque. Segundo ele, o preço do ouro já está cerca de 24% abaixo de sua máxima histórica; defender um novo ciclo de alta neste momento “não faz sentido”, mas ele espera que bancos centrais sigam ampliando suas reservas e que o ouro mantenha seu valor estratégico este ano.
Dados oficiais também corroboram a tendência de demanda de longo prazo. A pesquisa anual sobre reservas de ouro dos bancos centrais, publicada na semana passada pelo World Gold Council, mostrou que os BCs ao redor do mundo ainda veem o ouro como instrumento importante de proteção contra inflação e riscos geopolíticos, e quase 90% dos participantes acreditam que as reservas de ouro seguirão crescendo no próximo ano.
Ao mesmo tempo, algumas instituições adotaram uma postura mais cautelosa no curto prazo. Estrategistas do OCBC Bank afirmaram em seu último relatório que, após cair abaixo dos 4.000 dólares, o ouro está sob evidente pressão, e sua trajetória está cada vez mais correlacionada com os rendimentos reais.
O banco entende que, embora o cenário de médio prazo ainda seja construtivo, com a postura hawkish do Fed e a alta das taxas reais, deve-se manter cautela no curto prazo. Antes que os rendimentos reais recuem, o fluxo de capitais para ETFs diminua ou os sinais de política do Fed se tornem mais brandos, qualquer recuperação pode ser difícil de se sustentar.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A venda no mercado global de títulos se intensifica, o rendimento dos títulos japoneses de 10 anos atinge o maior nível em 30 anos, os títulos americanos de 10 anos continuam em queda, os futuros das ações americanas caem, o petróleo sobe e o ouro cai.
Os futuros das ações dos EUA caíram: os futuros do Nasdaq ampliaram a queda diária para 0,6% e os futuros do índice S&P 500 caíram 0,4%. O rendimento dos títulos japoneses de 10 anos subiu 10 pontos-base nesta quinta-feira, atingindo 3,075%, o nível mais alto desde agosto de 1996. O Brent subiu 0,2% e o ouro caiu levemente 0,2%, sendo negociado perto de US$ 4.280 por onça.
Morgan Stanley conversou profundamente com o COO da Dell (DELL.US) sobre "desta vez ser diferente": agentes de IA não são apenas mais um ciclo de atualização, mas expansão do TAM; a probabilidade de um cenário otimista de US$ 756 está aumentando.
Morgan Stanley publicou um relatório de pesquisa afirmando que, após uma reunião individual com Jeff Clarke, Diretor de Operações da Dell na sede da empresa, obteve uma compreensão mais profunda da lógica otimista em relação à Dell, mas ainda mantém a classificação “neutra” e o preço-alvo de 511 dólares.
Perspectiva sobre novas ações do mercado americano | Expansão rápida da receita, como a CTT International (TTG.US) busca novas oportunidades de crescimento em logística internacional?
No futuro, as mudanças na escala dos negócios da empresa, na estrutura de clientes e na capacidade de lucratividade serão alguns dos principais indicadores para observar seu potencial de crescimento.
O preço do petróleo a 100 dólares reacende expectativas de reavaliação da BP! JPMorgan recomenda “overweight”
Do ponto de vista do fluxo de caixa, com a produção e os custos sob controle, os preços elevados do petróleo podem aumentar o excedente de caixa operacional dos produtores de petróleo e gás, proporcionando suporte para pagamento de dívidas, dividendos e recompra de ações. Essa é a razão pela qual gigantes financeiros de Wall Street como JPMorgan Chase, Goldman Sachs e Morgan Stanley têm publicado frequentemente relatórios otimistas sobre as empresas de energia recentemente.

Preços de criptomoedas
Mais


