O que acontece após o Brent superar US$ 100? Interrupção em oleoduto saudita elimina a última grande alternativa do mercado de petróleo
Enquanto os mercados ainda avaliam o impacto das restrições ao trânsito pelo Estreito de Ormuz sobre a oferta de petróleo, o Oleoduto Leste-Oeste da Arábia Saudita teria sido atingido por um ataque de drone e interrompido, agravando ainda mais o perfil de risco do mercado global de petróleo.
Não se trata apenas de mais um oleoduto danificado. O ataque compromete o sistema alternativo de exportação no qual o mercado mais dependia. Com o aumento simultâneo dos riscos de transporte no Estreito de Ormuz, no Mar Vermelho e no Estreito de Bab el-Mandeb, os preços do petróleo já não respondem a uma única interrupção de oferta. A capacidade ociosa da rede logística global de energia está desaparecendo rapidamente.
Para traders de CFD, a principal questão já não é apenas se o petróleo continuará subindo. A atenção deve se voltar para a velocidade de recuperação da capacidade saudita, os níveis dos estoques em Yanbu, um possível agravamento das restrições ao transporte marítimo no Mar Vermelho e a possibilidade de o prêmio de risco do mercado deixar de ser uma reação de curto prazo e passar a integrar a precificação no médio prazo.
A importância do Oleoduto Leste-Oeste vai além de sua capacidade de 7 milhões de barris por dia
O Oleoduto Leste-Oeste da Arábia Saudita se estende por aproximadamente 1.200 quilômetros e conecta o principal polo petrolífero do leste do país ao Porto de Yanbu, na costa do Mar Vermelho. Sua capacidade máxima de transporte é de cerca de 7 milhões de barris por dia.
Seu valor estratégico está em permitir que o petróleo saudita contorne o Golfo Pérsico e o Estreito de Ormuz, viabilizando exportações diretas pelo Mar Vermelho.
Em condições normais, o oleoduto pode parecer apenas mais um componente da ampla rede de exportação saudita. No entanto, quando o trânsito pelo Estreito de Ormuz é restringido, ele se torna uma válvula de segurança essencial para manter as exportações, estabilizar a oferta global e limitar a pressão de alta sobre os preços do petróleo.
Anteriormente, a Arábia Saudita podia aumentar as exportações por Yanbu usando o Oleoduto Leste-Oeste, compensando parcialmente o déficit provocado por interrupções nos portos do leste e na rota de Ormuz. Operando próximo da capacidade máxima, o oleoduto poderia transportar volumes equivalentes a quase 5% da oferta diária total de petróleo no mundo.
Portanto, o verdadeiro problema não é apenas a perda de alguns dias de exportações. O mercado percebeu de repente que o próprio plano alternativo criado para enfrentar uma crise em Ormuz também está exposto ao risco de ataques.
O maior temor do mercado de petróleo é a interrupção simultânea das rotas alternativas
O mercado de petróleo não avalia apenas os volumes de produção. Sua precificação também considera a capacidade de transporte disponível, os portos em operação, os custos do seguro marítimo e a segurança das principais rotas comerciais.
Se houver interrupções no Estreito de Ormuz, a Arábia Saudita pode, em teoria, enviar petróleo pelo Oleoduto Leste-Oeste até Yanbu e exportá-lo pelo Mar Vermelho. Porém, se o oleoduto estiver fora de operação enquanto o Mar Vermelho e o Estreito de Bab el-Mandeb também estiverem expostos a ameaças de ataques, a disponibilidade efetiva dessa rota alternativa cairá drasticamente.
Isso significa que o risco de oferta está deixando de depender da capacidade dos países produtores de extrair petróleo e passando a depender da possibilidade de entregar essa produção aos compradores com segurança e eficiência.
Esses riscos logísticos geralmente produzem três níveis de impacto:
1. Prêmios de risco mais elevados no petróleo spot
Mesmo que a produção física não tenha caído de forma acentuada, o receio de interrupções nas exportações pode elevar os preços spot e os contratos do primeiro vencimento à medida que o mercado incorpora a incerteza sobre a oferta.
2. Aumento dos custos de transporte marítimo e seguro
Se os navios-tanque precisarem mudar de rota ou pagar prêmios mais altos de seguro contra riscos de guerra, esses custos acabarão refletidos nos preços de entrega do petróleo e nas margens de refino.
3. Ampliação dos diferenciais regionais de preços
Europa, Ásia e Estados Unidos não sentirão os mesmos efeitos. As regiões mais dependentes da oferta do Oriente Médio podem enfrentar uma disputa mais intensa no mercado spot e atrasos de entrega mais graves.
Em outras palavras, mesmo que os preços internacionais do petróleo estejam atualmente próximos de US$ 100 por barril, a maior preocupação é que o mercado talvez ainda não tenha reprecificado por completo os riscos de gargalos duplos, ou até múltiplos, no transporte.
A velocidade dos reparos é importante, mas a recuperação parcial da capacidade não elimina o risco
Relatos do mercado indicam que a Saudi Aramco tenta restabelecer parte da vazão do oleoduto em alguns dias e concluir todos os reparos em várias semanas. Do ponto de vista operacional e de engenharia, oleodutos contam com válvulas de seccionamento e mecanismos de desvio. Portanto, danos a uma estação de bombeamento não necessariamente deixam todo o sistema inoperante.
No entanto, o mercado precisa reconhecer uma diferença fundamental: restabelecer a capacidade de transporte não é o mesmo que recuperar a confiança do mercado.
Mesmo que o fluxo seja parcialmente retomado, investidores e traders ainda farão as seguintes perguntas:
-
Os danos ficaram restritos a uma única estação de bombeamento ou ao sistema de válvulas, ou afetaram equipamentos essenciais de energia e controle?
-
A Arábia Saudita conseguirá manter as exportações sem reduzir os estoques armazenados em Yanbu a níveis insustentáveis?
-
O oleoduto poderá enfrentar uma nova rodada de ataques de drones após a retomada das operações?
-
As condições de transporte marítimo no Mar Vermelho e em Bab el-Mandeb estão melhorando ao mesmo tempo?
-
Os atrasos nas entregas para compradores europeus e asiáticos estão se tornando mais generalizados?
Sem respostas claras, o prêmio de risco geopolítico nos preços do petróleo talvez não desapareça por completo apenas por causa de notícias sobre a “recuperação parcial da capacidade”.
Na era dos drones, as vulnerabilidades da infraestrutura energética estão mudando
No passado, as discussões sobre os riscos do petróleo no Oriente Médio se concentravam principalmente em campos petrolíferos, refinarias, portos e no fechamento de estreitos estratégicos. Hoje, drones e outros recursos de ataque de longo alcance e baixo custo estão reformulando o modelo de risco da infraestrutura energética.
Um oleoduto subterrâneo de 1.200 quilômetros pode ser difícil de destruir diretamente. No entanto, estações de bombeamento, válvulas, tanques de armazenamento, subestações e sistemas de comunicação e controle ao longo da rota são alvos muito mais fáceis.
Os responsáveis pelos ataques não precisam destruir todo o oleoduto. Interromper um número limitado de pontos críticos pode ser suficiente para reduzir significativamente a vazão.
Isso significa que as futuras avaliações do risco de oferta de energia não poderão se concentrar apenas na existência de capacidade ociosa de produção. Os mercados também precisarão considerar se essa capacidade pode ser transportada com segurança, por meio de uma infraestrutura operacional, até os terminais de exportação.
A Arábia Saudita é um exemplo particularmente importante. O país detém parte da maior capacidade ociosa de produção e da maior flexibilidade de exportação do mundo. Contudo, se portos, oleodutos e rotas marítimas forem ameaçados simultaneamente, essa aparente flexibilidade de oferta poderá ser drasticamente reduzida.
Para o petróleo, US$ 100 pode não ser o ponto final, mas o início de uma volatilidade maior
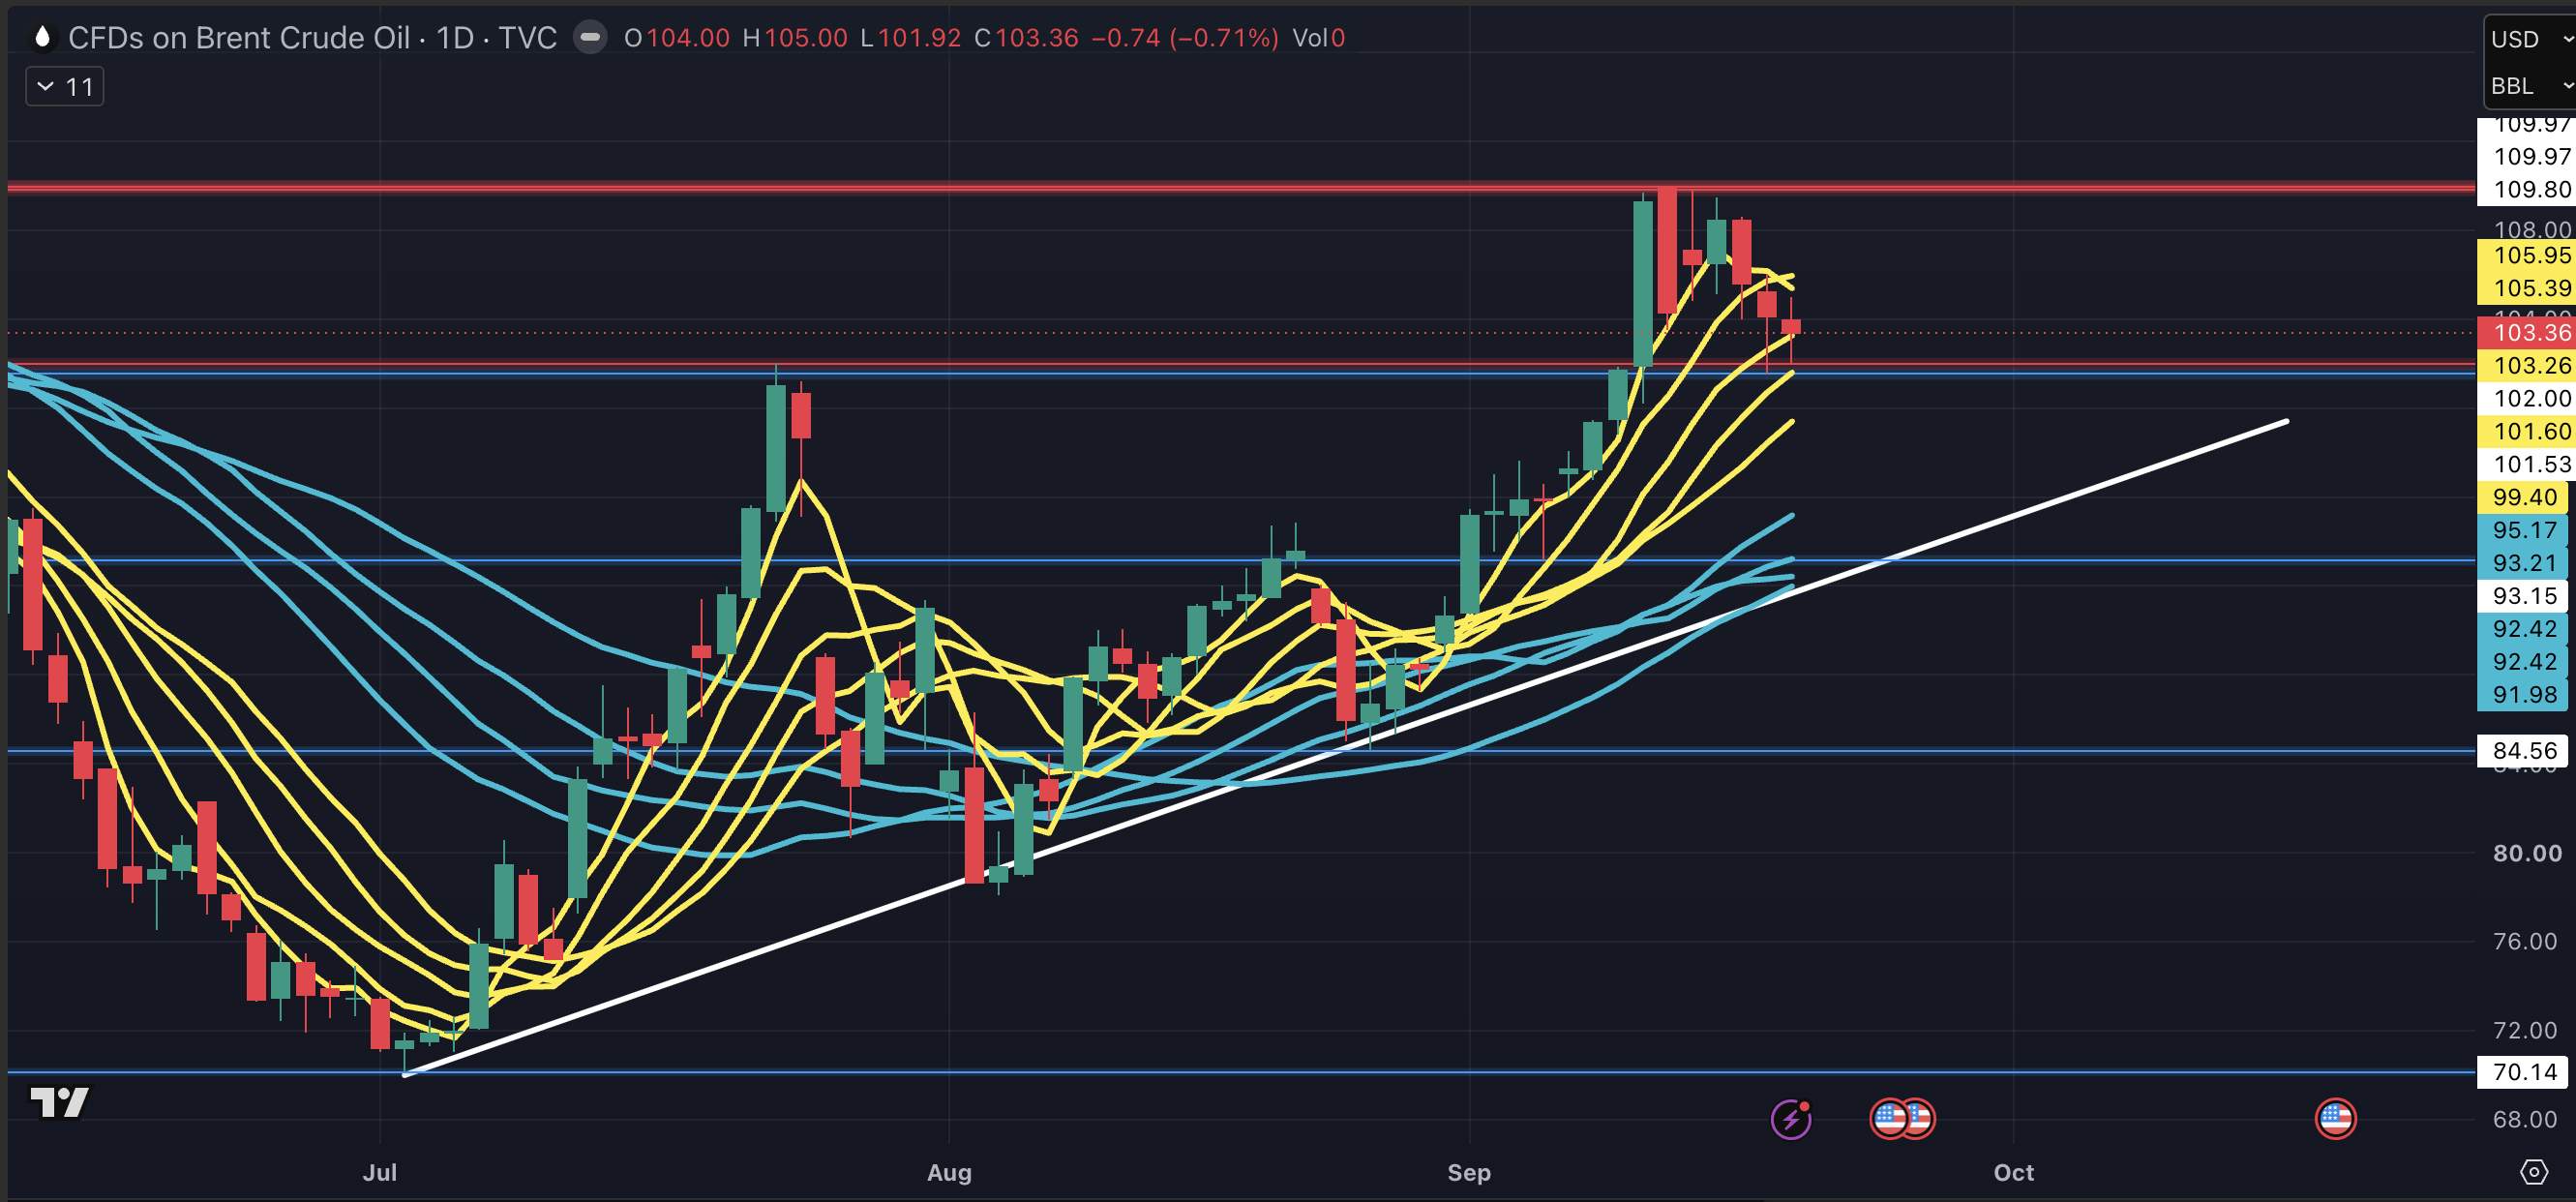
A continuidade da alta do petróleo dependerá da dimensão das perdas efetivas de exportação, da velocidade de redução dos estoques, da política da OPEP+, das movimentações nas reservas estratégicas dos EUA e das mudanças na demanda global. No entanto, a situação atual indica que a estrutura da volatilidade do mercado mudou.
Se o Oleoduto Leste-Oeste for reparado sem dificuldades, Yanbu continuar carregando navios e as condições de transporte no Mar Vermelho não piorarem, os preços do petróleo poderão recuar com a dissipação dos prêmios de risco de curto prazo. Porém, se os reparos avançarem mais lentamente do que o esperado ou se o transporte por Bab el-Mandeb voltar a sofrer restrições, os mercados poderão começar a precificar cenários mais graves de interrupção da oferta.
Os traders devem acompanhar atentamente os seguintes indicadores:
-
Atualizações mais recentes da Saudi Aramco sobre os reparos no oleoduto e os cronogramas de exportação
-
Volumes de carregamento em Yanbu e tendências dos estoques de petróleo armazenados
-
Dados sobre o trânsito de embarcações no Estreito de Ormuz, no Mar Vermelho e em Bab el-Mandeb
-
Possível ampliação dos spreads temporais do Brent entre contratos do primeiro vencimento e contratos com vencimentos posteriores
-
Fretes de navios-tanque, prêmios de seguro contra riscos de guerra e diferenciais spot do petróleo do Oriente Médio
-
Capacidade dos estoques de petróleo e derivados dos EUA de compensar as preocupações com a oferta
Conclusão: não falta petróleo no mercado, mas capacidade de entregá-lo com segurança
A principal questão que os mercados precisam reavaliar é que os sistemas alternativos da cadeia global de suprimentos de petróleo estão sendo testados um a um.
Quando há interrupções no Estreito de Ormuz, espera-se que o Oleoduto Leste-Oeste da Arábia Saudita e o Porto de Yanbu ofereçam uma capacidade alternativa de exportação. Porém, quando esse oleoduto também é atacado e a rota do Mar Vermelho sofre novas pressões, o mercado global de petróleo perde mais do que um único fluxo de exportação: perde sua proteção contra crises inesperadas.
No curto prazo, os preços do petróleo provavelmente continuarão muito sensíveis ao avanço dos reparos e às notícias geopolíticas. No médio prazo, se as principais rotas marítimas e instalações de energia continuarem sendo alvo de ataques, o mercado poderá ter de incorporar um prêmio de risco geopolítico mais elevado e persistente.
Para acompanhar a volatilidade do petróleo e possíveis oportunidades de operação decorrentes do risco geopolítico, acesse a Bitget e acompanhe ou opere UKOUSD. Antes de operar, entenda as especificações do produto, a alavancagem, os requisitos de margem e a disponibilidade na plataforma. Use ordens de stop-loss e controles de risco adequados, pois CFD e trading com alavancagem envolvem riscos substanciais e não são apropriados para valores que você não pode se dar ao luxo de perder.
Todo o conteúdo educacional sobre trading disponibilizado pela Bitget tem finalidade exclusivamente educativa e não deve ser considerado aconselhamento financeiro. As estratégias e os exemplos apresentados servem apenas como referência e podem não refletir as condições reais do mercado. O trading de CFD envolve riscos significativos, incluindo a possibilidade de perda de capital. O desempenho passado não garante resultados futuros. Faça uma pesquisa aprofundada e certifique-se de compreender os riscos envolvidos. A Bitget não se responsabiliza por nenhuma decisão de operação tomada pelos usuários.


- A importância do Oleoduto Leste-Oeste vai além de sua capacidade de 7 milhões de barris por dia
- O maior temor do mercado de petróleo é a interrupção simultânea das rotas alternativas
- A velocidade dos reparos é importante, mas a recuperação parcial da capacidade não elimina o risco
- Na era dos drones, as vulnerabilidades da infraestrutura energética estão mudando
- Para o petróleo, US$ 100 pode não ser o ponto final, mas o início de uma volatilidade maior
- Conclusão: não falta petróleo no mercado, mas capacidade de entregá-lo com segurança