
Spread dos rendimentos dos títulos do Tesouro dos EUA diminui acentuadamente com o regresso do alerta de inversão: a que devem estar atentos os traders de CFD?
A subida dos preços do petróleo reavivou as preocupações com a inflação, enquanto os mercados reavaliam a probabilidade de novos aumentos das taxas pela Reserva Federal (Fed). Consequentemente, a curva de rendimentos dos títulos do Tesouro dos EUA sofreu um rápido achatamento nas últimas semanas. O spread entre os rendimentos dos títulos do Tesouro a 2 e 10 anos diminuiu acentuadamente, passando de quase 75 pontos base em fevereiro para cerca de 22 pontos base, o que tem intensificado o debate sobre uma possível nova inversão da curva de rendimentos.
Para os investidores em ações e os traders de CFD, isto representa mais do que um sinal técnico do mercado obrigacionista. Poderá afetar o desempenho dos preços das ações do setor financeiro, dos serviços de utilidade pública, das ações de crescimento, do ouro e dos principais índices de ações.
O que é uma inversão da curva de rendimentos?
Em condições normais, os investidores exigem rendimentos mais elevados para deter obrigações com prazos mais longos, como compensação pelos riscos temporais e de inflação. Por isso, o rendimento dos títulos do Tesouro dos EUA a 10 anos é normalmente superior ao dos títulos a 2 anos.
No entanto, quando os mercados esperam uma subida das taxas de juro de curto prazo devido ao aperto monetário da Fed e, simultaneamente, antecipam um crescimento económico futuro mais lento, os rendimentos das obrigações de curto prazo podem aumentar rapidamente e aproximar-se gradualmente dos rendimentos de prazos mais longos, ou até ultrapassá-los. Quando o rendimento dos títulos do Tesouro a 2 anos supera o dos títulos a 10 anos, considera-se que a curva de rendimentos está "invertida".
Historicamente, uma inversão da curva de rendimentos tem sido frequentemente encarada como um sinal de alerta antecipado de recessões económicas. Contudo, não deve ser tratada como uma previsão totalmente exata. É preferível entendê-la como um sinal de condições financeiras mais restritivas, de um arrefecimento das expectativas de crescimento e de um aumento dos riscos de reavaliação dos ativos.
Porque estão novamente a aumentar as expectativas de subidas das taxas?
O recente achatamento da curva de rendimentos deve-se sobretudo a 3 fatores:
1. A subida dos preços do petróleo está a aumentar a pressão inflacionista
A subida dos preços da energia afeta diretamente os preços no consumidor e os custos das empresas. Se os preços do petróleo permanecerem elevados, os mercados poderão recear que a inflação desça mais lentamente ou que volte mesmo a acelerar.
2. Os mercados estão a incorporar a possibilidade de novas subidas das taxas pela Fed
O rendimento dos títulos do Tesouro a 2 anos é particularmente sensível às alterações das expectativas relativas à política monetária. Quando os traders acreditam que a Fed ainda tem margem para subir as taxas, os rendimentos a 2 anos aumentam frequentemente mais depressa do que os rendimentos a 10 anos, reduzindo o spread entre as obrigações de curto e longo prazo.
3. Os dados económicos e da inflação permanecem resilientes
Apesar de um período prolongado de taxas elevadas, o crescimento económico dos EUA, o mercado de trabalho e alguns ativos de risco não enfraqueceram significativamente. Isto dá à Fed menos motivos para mudar rapidamente para uma política mais expansionista e aumenta a probabilidade de as taxas de juro permanecerem elevadas durante mais tempo.
A principal preocupação do mercado não é apenas saber se a Fed voltará a subir as taxas, mas durante quanto tempo estas permanecerão elevadas. Se as taxas de juro se mantiverem elevadas durante um período prolongado, poderão ser afetados os custos de financiamento das empresas, a atividade no mercado imobiliário, a confiança dos consumidores e a disponibilidade dos bancos para conceder crédito.
Uma inversão da curva de rendimentos significa que uma recessão é inevitável?
Não necessariamente, mas também não deve ser ignorada.
A curva de rendimentos inverteu-se antes de várias recessões anteriores nos EUA. Contudo, existe normalmente um desfasamento entre a inversão e a recessão, que pode variar entre vários trimestres e mais de 1 ano. Também se verificaram historicamente "falsos positivos", em que a curva de rendimentos se inverteu ou ficou extremamente plana sem que a economia entrasse imediatamente em recessão.
Também é importante notar que os mercados utilizam diferentes spreads de rendimentos para avaliar os riscos de recessão:
-
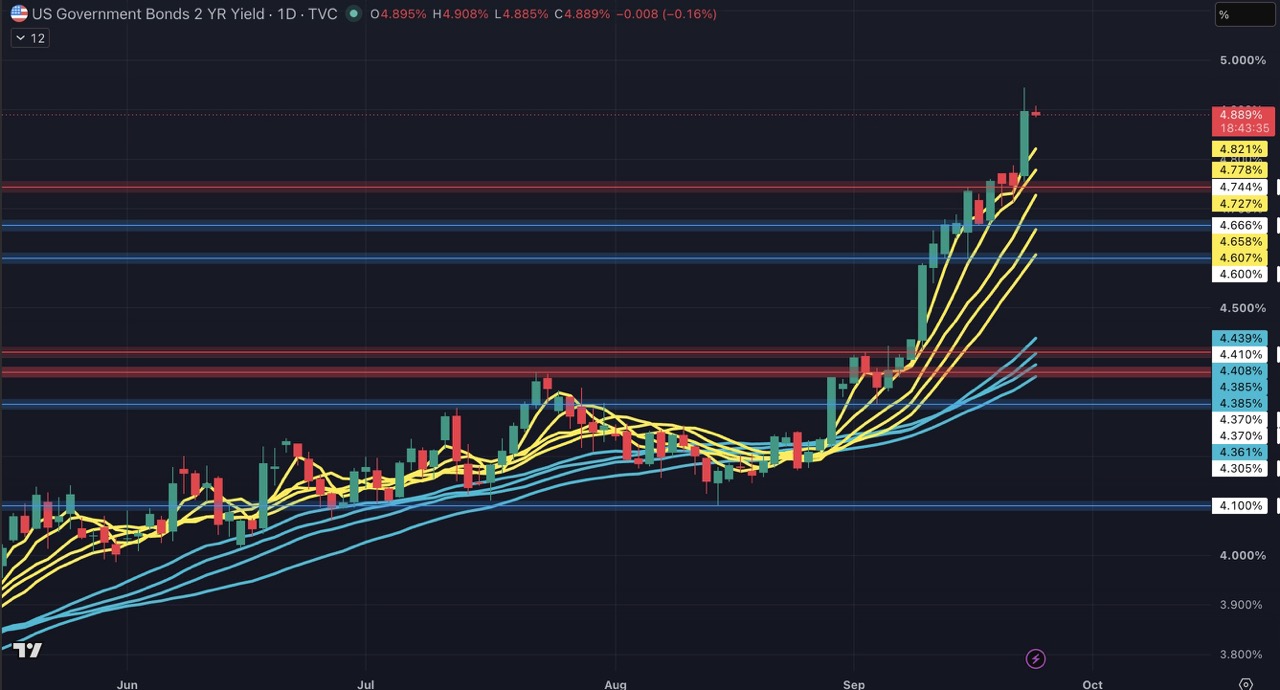
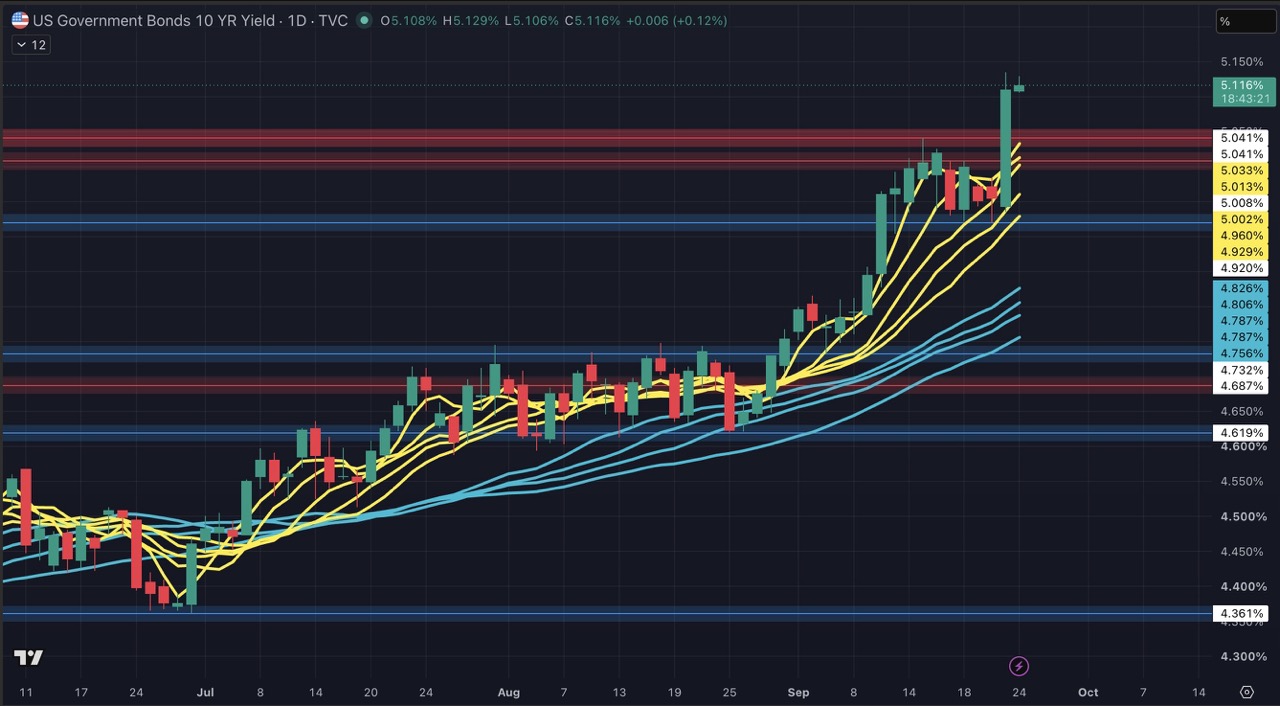
Rendimentos dos títulos do Tesouro a 2 anos vs. 10 anos: normalmente utilizados para acompanhar, em tempo real, a forma como o mercado avalia a política da Fed e as perspetivas económicas.
 |
 |
-
Letras do Tesouro a 3 meses vs. rendimento dos títulos do Tesouro a 10 anos: algumas instituições de investigação consideram este spread mais informativo para prever recessões.
Tomando como exemplo o modelo da Fed de Cleveland citado no artigo, a probabilidade de uma recessão no próximo ano, estimada através do spread entre 3 meses e 10 anos, permanece em cerca de 12.3%. Isto sugere que, embora o mercado obrigacionista tenha emitido um alerta, ainda não existe consenso de que uma recessão seja inevitável.
Para os traders, a curva de rendimentos deve ser encarada sobretudo como um termómetro de risco e avaliada em conjunto com os preços do petróleo, os dados da inflação, os relatórios de emprego, as declarações da Fed e os resultados das empresas.
Os 2 setores mais vulneráveis: financeiro e serviços de utilidade pública
Setor financeiro: as margens financeiras poderão ficar sob pressão
Uma curva de rendimentos plana ou invertida geralmente não é uma boa notícia para os bancos.
O modelo bancário tradicional consiste em captar depósitos de curto prazo a custos relativamente baixos e conceder empréstimos a médio e longo prazo com taxas mais elevadas. Quando as taxas de juro de curto prazo sobem rapidamente, mas os rendimentos de longo prazo não aumentam ao mesmo ritmo, os bancos podem enfrentar custos de financiamento superiores sem que as receitas provenientes dos empréstimos melhorem proporcionalmente. Isto pode reduzir a margem financeira e as margens financeiras líquidas.
É por este motivo que as ações do setor financeiro ficam frequentemente sob pressão durante períodos de achatamento da curva de rendimentos. Se os mercados também começarem a recear um crescimento económico mais lento, poderão aumentar ainda mais os riscos associados a perdas com empréstimos, à menor procura de crédito e ao abrandamento da atividade nos mercados de capitais.
Para os traders de CFD, as ações e os índices do setor financeiro poderão ser particularmente sensíveis a:
-
Decisões da Fed sobre as taxas e diagrama de pontos
-
Relatórios do IPC, PCE e emprego dos EUA
-
Margem financeira dos bancos e perspetivas de concessão de crédito nos relatórios de resultados
-
Alterações nos rendimentos dos títulos do Tesouro a 2 e 10 anos, bem como no respetivo spread
Serviços de utilidade pública: dupla pressão sobre as avaliações e o financiamento
As empresas de serviços de utilidade pública exigem uma utilização intensiva de capital. Necessitam de investimentos de longo prazo em redes elétricas, instalações de produção, sistemas de transporte e distribuição e outras infraestruturas. Por isso, são especialmente sensíveis aos custos de financiamento.
Quando as taxas de juro sobem, as empresas de serviços de utilidade pública podem enfrentar custos mais elevados com o serviço da dívida. Ao mesmo tempo, a atratividade dos seus dividendos elevados pode diminuir. Se os rendimentos dos títulos do Tesouro atingirem níveis elevados, alguns investidores que procuram rendimento poderão optar por obrigações de menor risco, reduzindo a procura pelas ações com dividendos deste setor.
As taxas de juro mais elevadas também podem reduzir a avaliação dos "ativos de longa duração". As empresas de serviços de utilidade pública tendem a apresentar fluxos de caixa futuros relativamente estáveis, mas um crescimento geralmente mais lento. Por isso, quando as taxas de desconto sobem, a pressão sobre as avaliações pode tornar-se mais acentuada.
O que significa para as ações um rendimento de 5% dos títulos do Tesouro a 10 anos?
Um rendimento dos títulos do Tesouro a 10 anos próximo ou acima de 5% é frequentemente considerado um importante teste de resistência para os ativos de risco.
Por um lado, uma taxa sem risco mais elevada aumenta a taxa de desconto utilizada na avaliação das ações, o que é particularmente desfavorável para as ações tecnológicas e os setores com avaliações elevadas que dependem fortemente das expectativas de crescimento de longo prazo. Por outro lado, a subida dos rendimentos das obrigações torna o dinheiro e os ativos de rendimento fixo mais atrativos, podendo desviar algum capital das ações.
Contudo, o atual ciclo do mercado também apresenta características únicas. O investimento em IA, as despesas de capital no setor tecnológico e o crescimento dos resultados das grandes empresas têm apoiado as ações dos EUA. Por isso, os principais índices de ações têm permanecido relativamente resilientes, mesmo com os rendimentos em níveis elevados.
Isto reflete uma disputa entre 2 forças:
-
Pressão das taxas de juro e da inflação: negativa para os ativos com avaliações elevadas, o setor financeiro e os setores com elevada alavancagem.
-
Investimento em IA e resultados empresariais resilientes: favoráveis ao setor tecnológico, aos semicondutores e aos principais índices de ações.
Se os preços do petróleo descerem nos próximos meses, a pressão inflacionista poderá abrandar, reduzindo potencialmente a necessidade de um novo aperto monetário pela Fed. Em contrapartida, se os preços da energia continuarem a subir e a inflação voltar a superar as expectativas, os mercados poderão passar a incorporar uma taxa terminal mais elevada.
A que devem estar atentos os traders de ouro e índices de ações?
Num contexto de achatamento da curva de rendimentos e de aumento das expectativas de subidas das taxas, o ouro e os índices de ações registam frequentemente uma volatilidade mais rápida e acentuada.
Ouro: atenção aos rendimentos reais e à procura de ativos de refúgio
O ouro não paga juros. Por isso, a subida das taxas de juro nominais e reais geralmente aumenta o custo de oportunidade de deter ouro e pode pressionar os seus preços. Contudo, se os riscos geopolíticos aumentarem e a aversão ao risco nos mercados financeiros se intensificar, o ouro poderá beneficiar da procura de ativos de refúgio.
Os principais fatores para os traders de ouro incluem:
-
Dados do IPC, PCE e emprego não agrícola dos EUA
-
Decisões da Fed sobre as taxas e linguagem utilizada na política monetária
-
Movimentos do índice do dólar dos EUA
-
Rendimentos reais dos EUA
-
Preços do petróleo e alterações dos riscos geopolíticos
Índices de ações: atenção à rotação setorial e à sensibilidade às taxas
No caso dos índices de ações dos EUA, a subida das taxas de juro não conduz necessariamente a uma queda imediata e generalizada do mercado. Contudo, pode intensificar a divergência entre setores. O setor financeiro, os serviços de utilidade pública e os setores com elevada alavancagem poderão ser relativamente vulneráveis, enquanto as empresas tecnológicas, de semicondutores e relacionadas com a IA poderão continuar a beneficiar dos resultados e das despesas de capital.
Ao fazer trading de índices de ações, considere acompanhar:
-
Rendimentos dos títulos do Tesouro dos EUA a 2 e 10 anos
-
Se o spread da curva de rendimentos continua a diminuir ou passa a estar invertido
-
A avaliação mais recente da Fed sobre a inflação e o crescimento económico
-
Resultados das grandes empresas tecnológicas e despesas de capital relacionadas com a IA
-
Se os preços do petróleo bruto continuam a elevar as expectativas de inflação
Conclusão: a inversão não é um sinal de venda, mas sim um sinal para a gestão de risco
Uma curva de rendimentos próxima da inversão indica que as expectativas do mercado quanto às futuras taxas de juro, ao crescimento económico e à inflação estão a mudar. Embora os dados históricos sugiram que as inversões estão frequentemente associadas ao risco de recessão, não significam que os mercados inverterão imediatamente a tendência, nem que todas as ações cairão ao mesmo tempo.
Nesta fase, os principais aspetos a acompanhar são a pressão exercida pelas taxas de juro elevadas sobre o setor financeiro e os serviços de utilidade pública, bem como os efeitos amplificadores dos preços do petróleo, da inflação e da política da Fed sobre a volatilidade do ouro e dos principais índices de ações. Em vez de adotar uma perspetiva unilateral centrada numa recessão ou num mercado em alta, poderá ser mais útil para os traders acompanhar a curva de rendimentos, os dados da inflação e a rotação setorial, gerindo simultaneamente o risco através de ordens stop-loss, controlos de alavancagem e dimensionamento das posições.
Pretende aproveitar os movimentos do mercado impulsionados pelas taxas de juro, pelos preços do petróleo e pela política da Fed? Explore oportunidades de trading de ouro e índices de ações com Bitget CFD e tire partido tanto da subida como da descida dos mercados. Os CFD são produtos alavancados e os movimentos dos preços podem amplificar tanto os ganhos como as perdas. Avalie cuidadosamente a sua tolerância ao risco antes de fazer trading.
Todo o conteúdo educativo sobre trading disponibilizado pela Bitget destina-se exclusivamente a fins educativos e não deve ser considerado aconselhamento financeiro. As estratégias e os exemplos partilhados servem apenas de referência e poderão não refletir as condições reais do mercado. O trading de CFD envolve riscos significativos, incluindo a possibilidade de perda de capital. O desempenho passado não garante resultados futuros. Realize uma investigação aprofundada e certifique-se de que compreende os riscos envolvidos. A Bitget não se responsabiliza por quaisquer decisões de trading tomadas pelos utilizadores.


- O que é uma inversão da curva de rendimentos?
- Porque estão novamente a aumentar as expectativas de subidas das taxas?
- Uma inversão da curva de rendimentos significa que uma recessão é inevitável?
- Os 2 setores mais vulneráveis: financeiro e serviços de utilidade pública
- O que significa para as ações um rendimento de 5% dos títulos do Tesouro a 10 anos?
- A que devem estar atentos os traders de ouro e índices de ações?
- Conclusão: a inversão não é um sinal de venda, mas sim um sinal para a gestão de risco
 Resumo semanal de TradFi (21 a 25 de setembro)2026-09-25 | 10m