
Prognoza wyników finansowych Nike za I kwartał: największy test od 12 lat, wszystko zależy od rynku chińskiego i marży brutto!
 2026/09/30 03:16
🔥 Hot radar amerykańskich akcji już dostępny! 3 główne amerykańskie linie tematyczne + 6 starannie wyselekcjonowanych akcji + 7 kalendarium ważnych wydarzeń — gdzie pojawią się szanse na amerykańskim rynku w tym tygodniu? Kliknij link, aby zobaczyć wszystkie 22 możliwe kierunki inwestycji→
- Szybki przegląd kluczowych punktów inwestycyjnych
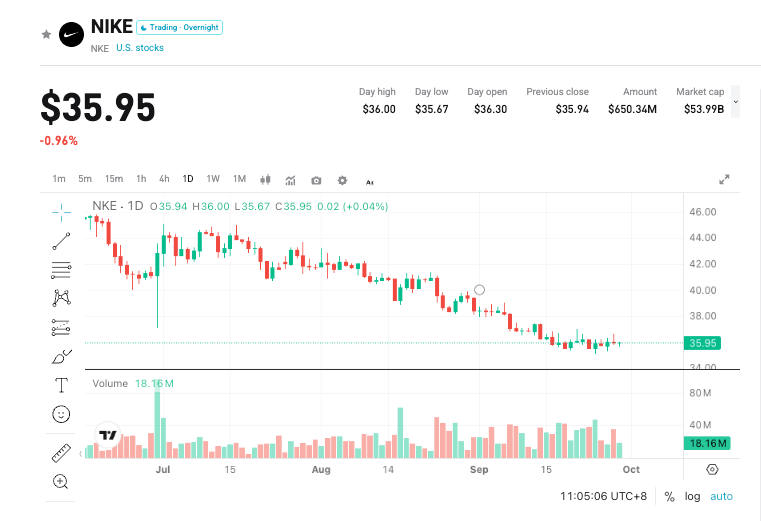
Nike (NKE.US) opublikuje wyniki za pierwszy kwartał roku finansowego 2027 (zakończony 31 sierpnia) po sesji giełdowej 1 października 2026 o godzinie 17:00 czasu wschodniego. Spółka przewiduje, że przychody za ten kwartał spadną rok do roku o niskie do średnich wartości jednocyfrowe, bez wsparcia różnic kursowych; marża brutto ma "nieznacznie przekroczyć" poziom z poprzedniego roku. Konsensus Wall Street: przychody około 11,32–11,35 mld USD (spadek r/r o ok. -3,2% do -3,4%; rok wcześniej 11,72 mld USD), zysk na akcję ok. 0,44 USD (spadek r/r o ok. -10,2%; rok wcześniej 0,49 USD). Kurs akcji ostatnio oscyluje przy 36 USD, spadek na przestrzeni roku o około 40%, i 21 września został wykreślony ze składu S&P 100 (pozostaje w S&P 500). Rynek ocenia nie powrót wysokiego wzrostu, lecz czy po eliminacji jednorazowych czynników, marża brutto i biznes w Chinach mogą się ustabilizować.
- Cztery kluczowe punkty uwagi
Punkt 1: Czy spadek w Chinach się zawęzi?
Przychody w regionie Wielkich Chin FY26: 5,847 mld USD (oficjalnie -11% r/r, neutralnie walutowo -13% r/r). Q4: około 1,29 mld USD (oficjalnie ok. -12% r/r, neutralnie walutowo ok. -17% r/r). Konsensus na ten kwartał to nadal około 1,3 mld USD (ok. -12,6% r/r) — są to prognozy rynku, nie guidance spółki. Kluczowa jest nie tylko dynamika przychodów, lecz również poziom zapasów, rabaty oraz sprzedaż za pełną cenę. Podczas telekonferencji zarząd informował o dwucyfrowym spadku zapasów w Chinach, poprawie w niektórych sklepach i kategoriach, np. biegowych, ale jednocześnie zaznaczał, że krótkoterminowe trendy nadal są zgodne z ostatnimi wynikami. Jeśli obecny kwartał pokaże wyraźne zawężenie spadków, może to poprawić nastroje; jeśli spadki dalej będą zbliżone do neutralnych walutowo -17% z Q4, narracja transformacji zostanie odsunięta w czasie.
Punkt 2: Czy marża operacyjna brutto przejdzie faktycznie na plus?
W poprzednim kwartale oficjalna marża brutto wyniosła 49,2% (+890 punktów bazowych r/r), ale ok. 900 pb pochodziło z zwrotów ceł (ok. 986 mln USD); po wyeliminowaniu tej pozycji marża brutto wyniosła tylko 40,2% (-10 pb r/r), skorygowany EPS ok. 0,20 USD (raportowany EPS 0,72 USD). Spółka przyspieszyła termin przejścia na dodatnią marżę brutto do Q1, chodzi o marżę operacyjną brutto — nie można porównywać do 49,2%. W tym kwartale kluczowe będą wskaźniki: sprzedaż za pełną cenę, rabaty oraz mix produktowy. To najistotniejsza informacja potencjalnie wpływająca na kurs.
Punkt 3: Czy wzrost w Ameryce Północnej skompensuje inne regiony?
Q4 przychody w Ameryce Północnej ok. 4,83 mld USD (+3% r/r), sprzedaż hurtowa silna, detaliczna nadal słaba. Konsensus: Ameryka Północna ok. 5,1 mld USD (+2% r/r), EMEA ok. 3,2 mld USD (-4% r/r), APAC i Ameryka Łacińska ok. 1,4 mld USD (-3% r/r); obuwie ok. 7,2 mld USD (-3% r/r). Converse w poprzednim kwartale ok. 244 mln USD (-32% r/r), w bieżącym konsensus ok. 296 mln USD (-19% r/r). Jeśli sprzedaż hurtowa wyprzedzi konsumpcję końcową, presja na redukcję zapasów utrzyma się.
Punkt 4: Spowolnienie w Q2 i rozbieżność z rocznymi prognozami
Spółka wskazuje, że Q2 będzie wolniejsze niż Q1, główne przyczyny: wysoka baza promocji cyfrowych w EMEA i tempo sprzedaży hurtowej w Ameryce Północnej. FY26: przychody 46,4 mld USD (oficjalnie stabilnie, neutralnie walutowo ok. -2% r/r), raportowany EPS 2,10 USD, po odjęciu zwrotu ceł około 1,58 USD. Konsensus FY27: przychody ok. 45,3–45,7 mld USD (ok. -2% r/r), EPS ok. 1,65–1,66 USD; niektóre instytucje prognozują jeszcze niżej, przewidując punkt zwrotny dopiero w roku finansowym 2028. Dni inwestora 16-17 listopada będą okazją do przedstawienia średnioterminowej strategii.
- Ryzyko i szanse
Potencjalne czynniki wzrostowe:
- Spadek przychodów całej grupy mniejszy niż "średnie wartości", zawężenie spadków w Chinach (neutralnie walutowo) względem Q4.
- Marża brutto przechodzi na plus po wyeliminowaniu ceł, poprawa struktury rabatów i zapasów.
- Dopasowanie sprzedaży hurtowej i detalicznej w Ameryce Północnej, zarząd nie obniża dalszych prognoz na H1.
Ryzyka spadkowe:
- Dalsze pogorszenie w Chinach lub w Converse, rozszerzenie spadków grupowych.
- Marża brutto nie przechodzi na plus lub oparta na promocjach.
- Potwierdzenie słabości w Q2, przesunięcie odbicia na później, dalsze obniżenie oczekiwań nawet przy niskich kursach.
- Rekomendacje dotyczące strategii tradingowej
Logika pozycji długiej: spadek przychodów pod kontrolą, operacyjna marża brutto przechodzi na plus, jednocześnie pojawia się sygnał "najgorszy kwartał już minął" w Chinach — środki spekulacyjne mogą uznać, że transformacja wchodzi w drugą fazę.
Ryzyko pozycji krótkiej: dane mieszczą się w guidance, ale jakość słaba (wysokie rabaty, wciąż słabą sprzedaż detaliczna, niezdrowe zapasy), lub zarząd wyraźnie przesuwa punkt zwrotny.
Kluczowe dane:
- Całkowite przychody i dynamika r/r (oficjalnie / neutralnie walutowo)
- Przychody, zapasy i rabaty w regionie Wielkich Chin
- Marża brutto (koniecznie po wyeliminowaniu jednorazowych pozycji)
- Ameryka Północna: sprzedaż hurtowa vs detaliczna, absorpcja końcowa
- Opis Q2 i całego roku, oraz zapowiedzi Dni Inwestora w listopadzie
Notatki taktyczne (stan na zamknięcie 29 września: 35,84 USD):
- Przed publikacją raportu: konsolidacja w zakresie 35,22–37,04, 25 września nowy dołek 52-tygodniowy: 35,22, 29 września zamknięcie: 35,84. Średnia 20-dniowa: 36,78, średnia 50-dniowa: 39,38, średnia 200-dniowa: 49,21. Opory: 36,67 / 36,78 / 37,04 / 39,38. Wsparcia: 35,67 / 35,22 / 35,00 / 34,20. Opcje z implikowaną zmiennością ok. ±8,7%-9,0% (ok. 32,6–39,1). Grać niewielkimi pozycjami, na poziomie poniżej 35,22 nie otwierać dźwigniowanych longów.
- Scenariusz długiej pozycji: zamknięcie powyżej 36,78–37,04, korekta i utrzymanie 35,22. Górny cel 39,38. Stop loss: 35,00.
- Scenariusz krótkiej pozycji: przebicie w dół 35,22 lub odbicie, które nie pokona 36,78. Dolne cele: 35,00 / 34,20 / 32,60.
Sugerowane działania: skupić się na marży brutto oraz jakości danych z Chin, nie patrzeć na powrót wzrostu przychodów. Jeśli wyniki przewyższą oczekiwania, czekać na korektę w zakresie 35,22–36,78; przy neutralnych lub słabszych wskazaniach nie łapać dołka. Obserwować spadek IV. Pozycje dostosować do własnej tolerancji ryzyka.
Zastrzeżenie: powyższe treści mają charakter informacyjny i nie stanowią rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wysokie rentowności obligacji USA wywierają presję, indeks akcji banków pogrążony w strefie korekty, Citigroup spada w trakcie sesji prawie o 5%
W czwartek w trakcie sesji indeks bankowy KBW osiągnął najniższy poziom od czterech miesięcy, spadając o 14% w porównaniu ze szczytem z połowy sierpnia. Analitycy zauważają, że we wrześniu tego roku sektor finansowy radził sobie najgorzej względem innych branż od 1990 roku w tym samym okresie. Inni analitycy zwracają uwagę, że obawy rynku dotyczące zagrożeń ze strony agentów AI, potencjalnego wpływu amerykańskich wyborów oraz rosnących stóp procentowych są przesadzone. 13 października rozpoczyna się sezon sprawozdań finansowych głównych banków, a wyniki finansowe będą kluczowym sprawdzianem.
JP Morgan: Ukryte zagrożenia na amerykańskim rynku akcji: dźwignia finansowa powraca
Liczba zwolnień w firmach w USA we wrześniu osiągnęła najniższy poziom od czterech lat, ale chęć zatrudniania spadła do najniższego poziomu od piętnastu lat w tym samym okresie.
Według raportu Challenger, Gray & Christmas, liczba zwolnień ogłoszonych przez amerykańskie firmy we wrześniu spadła rok do roku o prawie 20%, natomiast liczba zwolnień w sektorze technologicznym wzrosła miesiąc do miesiąca o 77%. Liczba planowanych rekrutacji w przedsiębiorstwach we wrześniu była o 23% niższa niż rok wcześniej. W tym samym dniu podano, że liczba nowych wniosków o zasiłek dla bezrobotnych w USA w zeszłym tygodniu spadła do 197 tysięcy, zbliżając się do najniższego poziomu od 1969 roku.

NAND dostawy mogą pozostać napięte do 2028 roku! Citi pozytywnie ocenia wpływ popytu na AI na wzrost cen chipów pamięci, podtrzymując rekomendację "kupuj" dla SanDisk (SNDK.US)
Citi Research wskazuje, że najnowsze wyniki za czwarty kwartał fiskalny opublikowane przez Micron Technology dodatkowo potwierdzają utrzymującą się presję podaży na rynku pamięci NAND flash. Oczekuje się, że napięta sytuacja podaży i popytu w branży może utrzymać się do 2028 roku, zapewniając wsparcie dla cen chipów pamięci.

Ceny krypto
Więcej


