
Jak przełamać dylemat między longami a shortami dla CNY?

Pod koniec września USDCNH i USDCNY ustabilizowały się i zaczęły odbijać na poziomie 6,69, z przewagą krótkoterminowego momentu wzrostowego; jednocześnie rozbieżność między ceną spot a wyceną opartą o różnicę stóp procentowych stała się skrajnie wyraźna. Zarówno długie, jak i krótkie pozycje na juanie nie są obecnie wygodne.
Długa pozycja na juanie: jednodniowy punkt swapowy o bardzo krótkim terminie do zapadalności wynosi około -4,9 pipsa, co sprawia, że codziennie trzeba ponosić duży koszt carry, a dodatkowo należy się liczyć z faktem, że „tempo aprecjacji jest łagodne, a przestrzeń ograniczona”. Krótka pozycja na juanie: pomimo rekordowego salda handlowego i interwencji z transakcji wymiany walut, każda choćby niewielka zmiana kierunku wiąże się ze stratami z obu stron.
Kurs walutowy miota się między siłą aprecjacyjną a ograniczeniami deprecjacyjnymi — gra na wzrosty ani spadki nie jest łatwa. Zamiast forsować kierunkową strategię, lepiej sprzedawać gamma podczas wzrostów lub korzystać z różnych struktur opcyjnych, by inkasować premie opcyjne, zamieniając „dylemat długich i krótkich pozycji” na stabilny dochód z pozycji sprzedających.
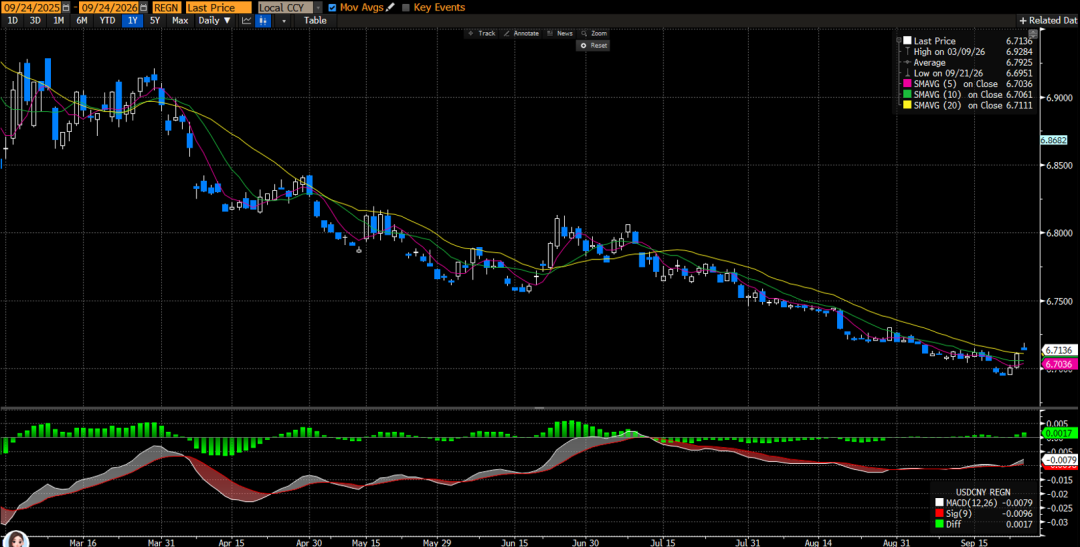
Po pierwsze, patrząc z perspektywy technicznej, krótkoterminowy moment sprzyja dalszemu odreagowaniu. 21 września w trakcie sesji kurs USDCNH osiągnął tegoroczne minimum na poziomie 6,6912, po czym przez trzy dni pod rząd notował wzrosty; 23 września zakończył dzień na 6,7115, powyżej MA10 (6,706) i MA20 (6,711). 24 września zamknięcie wypadło na 6,7159 i do wieczora 27 września wartość nadal była powyżej 6,711. RSI(14) wzrosło z minimum 29 (21 września) do około 50, oddalając się od strefy wyprzedania; słupki MACD po złotym krzyżu z 10 września codziennie się powiększały, a DIF przeciął się w górę z DEA. Główne opory to 6,73–6,75 (MA60 wynosi 6,74 plus psychologiczny poziom okrągłej wartości); po skutecznym wybiciu droga otwiera się do 6,80. Poziomy wsparcia to 6,70 i 6,69.
USDCNH spot z krótkoterminową przewagą wzrostową
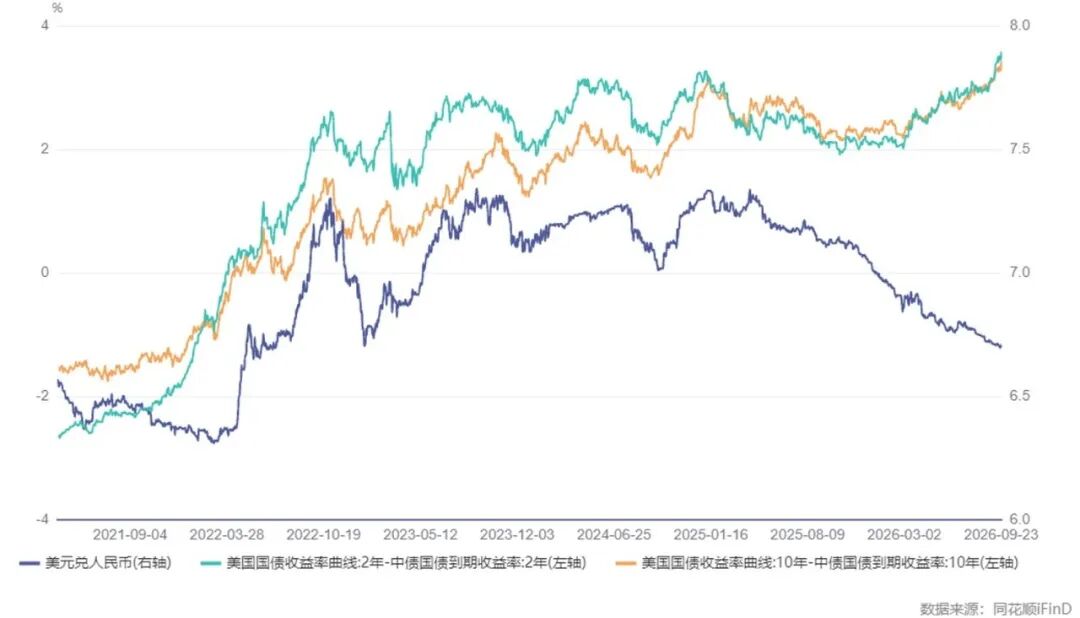
Różnica stóp procentowych to obecnie kluczowy czynnik ograniczający. Przy stabilnych, niskich rentownościach chińskich obligacji, rentowności amerykańskich 10Y i 2Y przekroczyły odpowiednio 5,1% i 4,8%. Nominalna różnica stóp 10Y Chiny–USA jest głęboko ujemna (ok. -340 pb), dla 2Y ujemna różnica osiągnęła ok. -360 pb, co spowodowało obniżenie punktów swapowych rocznych USDCNH i USDCNY do poziomu poniżej -2100 punktów. Rozbieżność między kursem spot a wycenami na podstawie stóp procentowych jest już wystarczająco skrajna, dalsze obstawianie spadków spotu cechuje się niskim potencjałem zysku do ryzyka.
Kurs USD/CNY a znaczne rozbieżności w różnicach stóp procentowych Chiny–USA
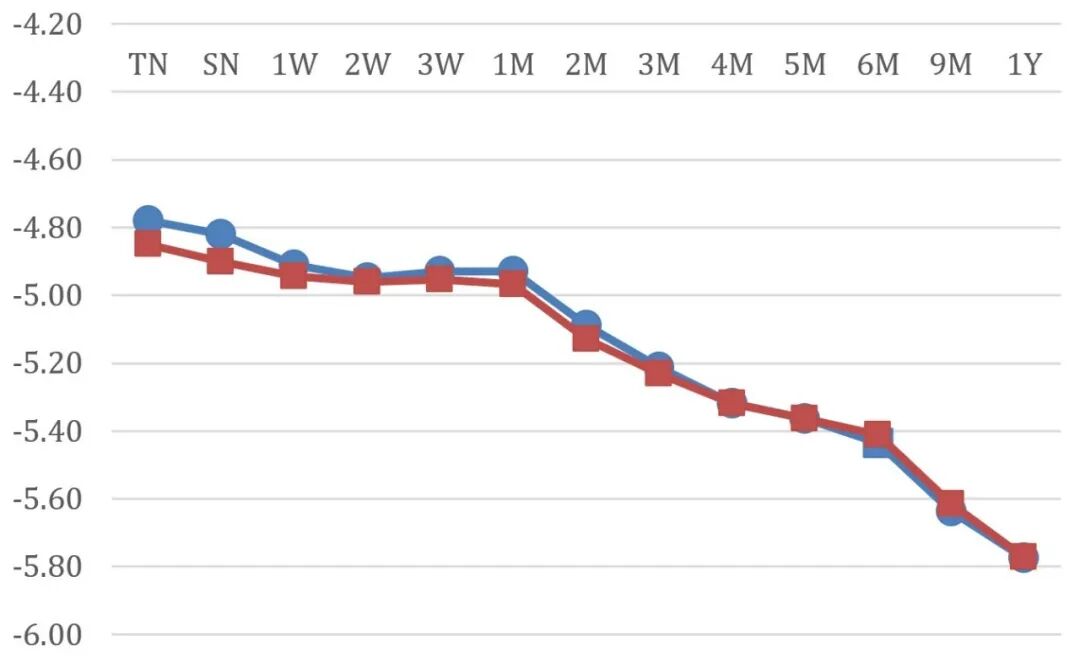
Po wrześniowej podwyżce stóp przez FOMC o 25 pb, implikowany jednodniowy punkt swapowy na krótkich terminach spadł do ok. -4,9 pipsa. To oznacza, że posiadacz długiej pozycji na juanie musi codziennie płacić ok. 4,9 pipsa carry; jeśli kurs przez kilka miesięcy nie spadnie lub spadki będą ograniczone, sama ujemna stopa carry może zniwelować większość zysków. Z drugiej strony, trzymając krótką pozycję na juanie, można co prawda inkasować te odsetki, ale wzrost kursu spot jest ograniczany przez działania banku centralnego i czynniki fundamentalne, a więc zarówno potencjał, jak i tempo ruchu są niewielkie — nie zawsze więc uda się w pełni zrealizować wspomniany carry. Obie strony rynku są karane przez „czas”: jedna płaci, czekając na wzrost, druga zarabia, lecz wzrostów nie ma. Opłacalność pozycji kierunkowych jest niska.
Implied daily swap points dla USDCNY i USDCNH dla różnych terminów
Podsumowując, krótkoterminowo prawdopodobieństwo konsolidacji kursów spot USDCNH i USDCNY jest wyższe, a kontynuacja dotychczasowej strategii trendowego shortowania traci na atrakcyjności. Sugestie dotyczące działań: po pierwsze, nie należy utrzymywać otwartej krótkiej pozycji na spot, lecz poczekać na odbicie w rejon 6,73–6,75 i dopiero wtedy ponownie ocenić opłacalność pozycji krótkiej; po drugie, środowisko niskiej zmienności juana nie ulegnie na razie zmianie, strategie wolatility są korzystniejsze — przy wzroście implied volatility na krótki termin można sprzedawać gamma; po trzecie, biorąc pod uwagę, że nawet jeśli trend aprecjacji juana się utrzyma, zakres wzrostów będzie ograniczony, przy ewentualnych spadkach implied volatility warto rozważyć zakup średnio- i długoterminowych risk reversal w celu rozplanowania pozycji.
BFC Forex Talk
Razem z Tobą w 2026 roku
Serdecznie zapraszamy do kontaktu w wiadomościach prywatnych
Porozmawiaj z nami
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Bank Rezerw Australii podniósł stopę procentową do 4,6%: to już czwarta podwyżka w tym roku, nie wyklucza się kolejnej.
Bank centralny Australii podniósł stopy procentowe o 25 punktów bazowych do poziomu 4,6%, ustanawiając najwyższy poziom od 15 lat. W tym roku łącznie wzrosły o 100 punktów bazowych, by powstrzymać inflację wywołaną konfliktami na Bliskim Wschodzie.
Wysoki dochód przyciąga kapitał: 40-letnia aukcja obligacji skarbowych Japonii osiągnęła wskaźnik subskrypcji 3,1, co oznacza najsilniejsze zapotrzebowanie od 2020 roku.
Japońska aukcja obligacji 40-letnich odnotowała najsilniejsze zapotrzebowanie od sześciu lat, a wysokie rentowności przyciągnęły inwestorów z powrotem do najdłuższego terminu zobowiązań Japonii, co może potencjalnie przynieść ulgę dla wrażliwych rynków globalnych.
Sprzedaż Toyota (TM.US) w Chinach spadła w sierpniu o 23%, a globalna sprzedaż odnotowała siódmy z rzędu miesięczny spadek.
Sprzedaż Toyoty spada przez siedem kolejnych miesięcy.
Ceny krypto
Więcej


