
Esej: Następny krok inwestycji w AI: Kto potrafi zamienić moc obliczeniową na zysk?

Morgan Stanley po zbadaniu około 3600 firm wskazał na istotną zmianę: możliwości inwestowania w AI rozszerzają się z „kto buduje AI” na „kto naprawdę dobrze wykorzystuje AI”.
W ostatnich latach, mówiąc o inwestycjach w AI, rynek przede wszystkim myśli o chipach, serwerach oraz centrach danych. To łatwe do zrozumienia: bez budowy mocy obliczeniowej nie ma mowy o masowym zastosowaniu.
Jednak wraz ze wzrostem inwestycji coraz ważniejsze staje się pytanie:Na czyj dochód i zysk naprawdę przełoży się wydane pieniądze? Dziś dzielę się tym raportem z Wami.
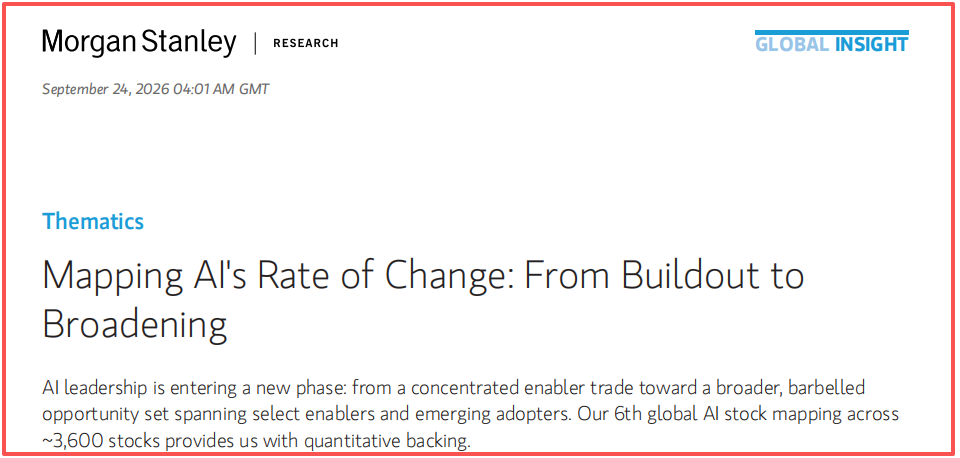
Morgan Stanley w raporcie z 24 września „Mapping AI's Rate of Change: From Buildout to Broadening” określa ten etap jako przejście od „budowy” do „rozszerzenia”. Uważam, że jest to bardziej wartościowe niż rozważania o tym, czy hossa na AI się skończyła.
Po pierwsze, historia chipów jeszcze się nie skończyła
Jeśli inwestycje w AI mają rozszerzyć się na zastosowania, czy oznacza to, że chipy i centra danych powinny zejść ze sceny? Uważam, że nie należy tego tak interpretować.
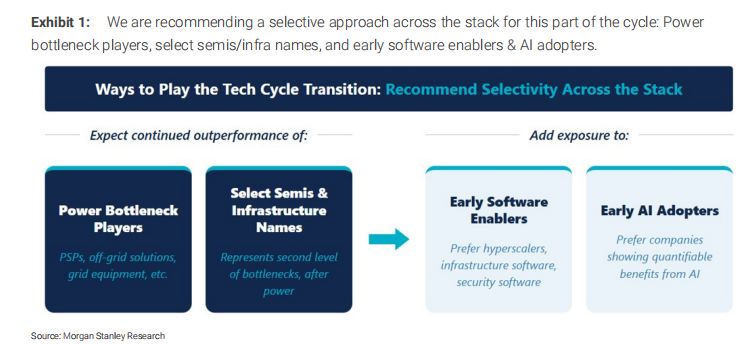
Raport twierdzi, że zapotrzebowanie na moc obliczeniową AI nadal jest bardzo wysokie, ale budowa centrów danych napotyka na ograniczenia związane z dostawą energii, siłą roboczą oraz procesem zatwierdzania. Kluczowym wąskim gardłem jest to, czy można na czas zdobyć energię elektryczną.
To wyjaśnia, dlaczego Morgan Stanley nadal koncentruje się na wybranych firmach półprzewodnikowych, infrastrukturze centrów danych oraz producentach urządzeń do wytwarzania energii, urządzeniach sieciowych i firmach związanych z magazynowaniem energii.
Jednak „korzyści dla całej branży” i „każda firma jest warta zakupu” to dwie różne sprawy. Im dalej w cyklu inwestycyjnym, tym ważniejsze staje się realizowanie zamówień, dostawa kapacit, wzrost zysków oraz to, na ile obecna cena akcji odzwierciedla już oczekiwania.
Po drugie, oprogramowanie może zacząć przyciągać większą uwagę
Sprzęt zapewnia moc obliczeniową, a oprogramowanie decyduje, czy firma potrafi prawdziwie ją wykorzystać.
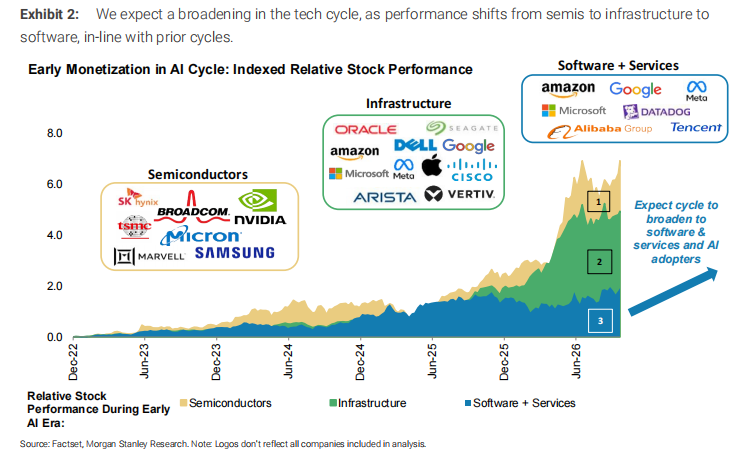
Firma chcąca wdrożyć AI do swoich operacji, zwykle musi najpierw uporządkować dane, aby model mógł korzystać z wewnętrznych informacji; następnie monitorować działanie, kontrolować uprawnienia i kwestie bezpieczeństwa. Dopiero po wykonaniu tych podstawowych czynności aplikacje AI mogą wejść w codzienne procesy.
Dlatego Morgan Stanley uważa, że podstawowe oprogramowanie oraz oprogramowanie bezpieczeństwa mogą zauważyć wzrost popytu wcześniej niż wiele aplikacji. Raport wymienia takie obszary jak platformy danych, monitorowanie operacji i cyberbezpieczeństwo; natomiast szerzej rozumiane firmy aplikacyjne i usługowe będą musiały poczekać, aż klienci wypracują powtarzalny model inwestycji.
Uważam, że ta kolejność jest istotna. Rynek lubi wyobrażać sobie, jak potężne będą końcowe zastosowania AI, ale firmy często płacą za wdrożenia krok po kroku.
Po trzecie, naprawdę warto zwracać uwagę na rachunek zysków i strat „użytkowników AI”
Najbardziej przyciągającą część raportu jest badanie użytkowników AI.
Tak zwany „użytkownik AI” niekoniecznie jest firmą technologiczną. Handel detaliczny, finanse, medycyna czy przemysł mogą dzięki AI usprawnić obsługę klienta, łańcuch dostaw, badania czy operacje wewnętrzne. Kluczowe jest, czy poprawa jest na tyle istotna, by odzwierciedlić się w liczbach finansowych.
Wyselekcjonowana przez raport grupa użytkowników AI ma prognozowany konsensus rynkowy dotyczący zysku na akcję na najbliższe 12 miesięcy, który w ciągu ostatnich dwóch lat wzrósł o około 70%. Tozmiana prognozowanego zysku, nie można jej traktować jako już osiągniętego zysku, ani bezpośrednio porównywać do wzrostu kursu akcji.
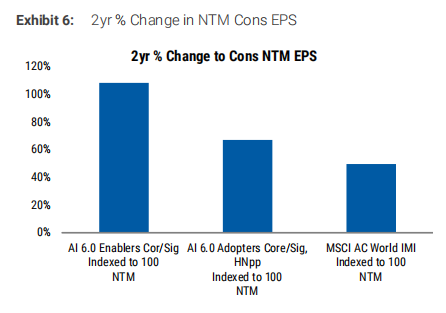
Jednocześnie raport pokazuje, że mediana wskaźnika cena/zysk tych firm to około 18, mniej niż wyselekcjonowanych przez nich „budowniczych AI”, którzy mają około 22. Morgan Stanley uważa, że gdy oczekiwania zysków zaczynają się poprawiać, a wycena nie rośnie równocześnie, użytkownicy AI zasługują na większą uwagę.
Do tego wniosku dodałbym jeden warunek:Jak dużo poprawy zysków pochodzi z AI, trzeba sprawdzać w każdej firmie.Wzrost marży może pochodzić także ze wzrostu cen, obniżenia kosztów czy ożywienia dotychczasowej działalności. Przypisując całą poprawę AI, można łatwo przecenić jej rolę.
Już pojawiły się konkretne sygnały. Na przykład, w wypowiedziach firm zebranych przez raport, Airbnb twierdzi, że ich asystent AI obsługuje już ponad 40% zgłoszeń w obsłudze klienta; Verizon po wykorzystaniu AI do optymalizacji sieci zanotował ponad 200 mln USD oszczędności energii. To są przypadki ujawnione przez firmy, pokazujące, że AI zaczyna mieć mierzalny wpływ operacyjny, ale jeszcze trzeba obserwować, czy efekty będą trwałe i czy da się je rozszerzyć. Inny publiczny artykuł Morgan Stanley wskazuje, że do lipca 2026 około jedna czwarta firm z S&P 500 wspomniała w wynikach lub protokołach o co najmniej jednym wymiernym wpływie AI.
Jak widzę następny etap?
Po przeczytaniu tego raportu, nie wyciągam wniosku „sprzedaj chipy, kupuj tylko aplikacje”. Bardziej trafna interpretacja brzmi:Inwestycje w AI przechodzą z jednej głównej ścieżki na kilka różniących się tempem postępu głównych ścieżek.
Z jednej strony są chipy i infrastruktura energetyczna, na które nadal jest popyt, ale nadal ograniczone przez podaż; z drugiej strony zaczynają pojawiać się zamówienia na oprogramowanie; a dalej są firmy, które mogą przekuć AI na ciągły wzrost zysków.
Zamierzam zwrócić szczególną uwagę na trzy kwestie:
Po pierwsze, czy firma, która deklaruje używanie AI, ma konkretne liczby operacyjne na potwierdzenie?
Po drugie, czy oszczędności kosztów lub nowy dochód mogą być trwale odnotowane w rachunku zysków i strat?
Po trzecie, nawet jeśli kierunek jest poprawny, czy obecna cena już odzwierciedla zbyt optymistyczne oczekiwania?
Przez ostatnie dwa dni modelowe portfolio AI aplikacji realizowało zyski, w najbliższym czasie trzeba kontynuować weryfikację.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Goldman Sachs szacuje zakład na moc obliczeniową AI: sześć gigantów musi w latach 2028-2030 zarobić dodatkowo 1,42 bln dolarów, aby utrzymać 15% ROIC
Goldman Sachs niedawno opublikował raport badawczy dotyczący amerykańskiego sektora technologicznego, w którym oszacowano niezbędną skalę gospodarki AI, aby uzasadnić rentowność inwestycji kapitałowych (ROIC) super dużych dostawców chmury w zakresie AI.
Nakłady inwestycyjne na AI wzrosły do 1,7 biliona dolarów — jaki poziom zwrotu można uznać za rozsądny? Goldman Sachs przeprowadził analizę
Wydatki kapitałowe na AI wśród amerykańskich gigantów usług chmurowych gwałtownie rosną, co budzi kontrowersje dotyczące zwrotu z inwestycji. Według ram badawczych Goldman Sachs, sześć głównych firm, takich jak Alphabet i Microsoft, musi wygenerować łącznie około 1,42 biliona dolarów przychodu w latach 2028–2030, aby osiągnąć próg 15% ROIC z inwestycji w moc obliczeniową AI poniesionych w latach 2026–2027. Obecnie trzy największe publiczne chmury mają zaległe zamówienia przekraczające 1,69 biliona dolarów, co stanowi silne wsparcie dla przyszłej monetyzacji i długoterminowej rentowności.
Prognoza giełdowa w USA | Trzy główne indeksy giełdowe futures rosną, akcje chipów i akcje komunikacji optycznej wzrastają przed otwarciem rynku, ARM (ARM.US) wzrasta o ponad 4%
Według najnowszych danych, kontrakty terminowe na Dow Jones wzrosły o 0,41%, kontrakty terminowe na S&P 500 wzrosły o 0,40%, a kontrakty terminowe na Nasdaq wzrosły o 0,73%.
Ceny krypto
Więcej


