
Dlaczego podwyżka stóp procentowych amerykańskich obligacji skarbowych nie spowodowała wzrostu kursu dolara?

Morning FX
Od września rentowności amerykańskich obligacji skarbowych notują kolejną falę transakcji zakładających podwyżki stóp, jednak co ciekawe, kurs dolara prawie się nie zmienił. Rentowność 2-letnich obligacji skarbowych USA wzrosła od początku miesiąca o ponad 20 pb, rynek wycenia 88% prawdopodobieństwa podwyżki stóp we wrześniu i w pełni wycenia dwie podwyżki do końca roku. Tymczasem indeks dolara pozostaje przy wartości 99 i prawie się nie zmienia.
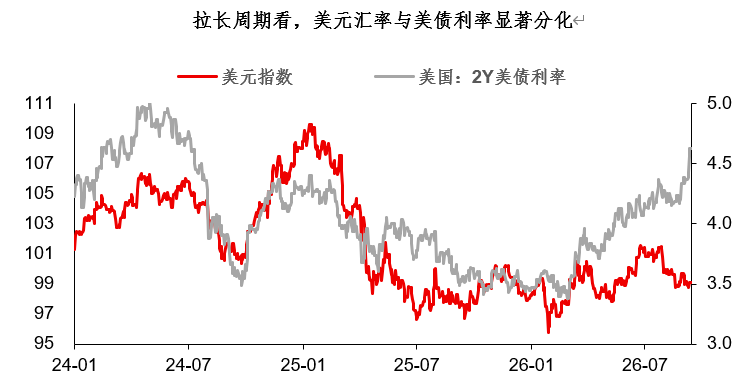
Jak więc rozumieć wyraźną rozbieżność pomiędzy dolarem a rentownościami amerykańskich obligacji skarbowych? Według mnie jest kilka aspektów:
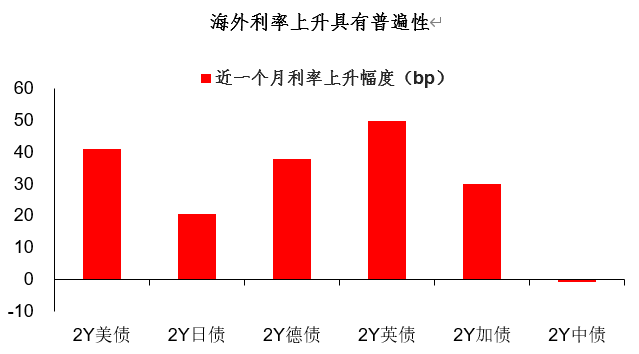
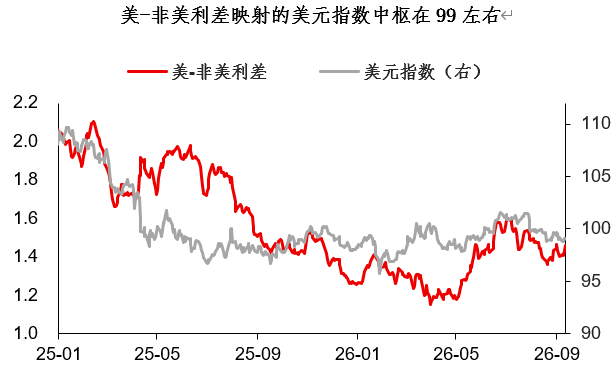
Po pierwsze, obecna fala wzrostu stóp procentowych ma charakter globalny, a różnica w rentownościach pomiędzy USA a innymi krajami nie uległa zwiększeniu. W przeszłości, gdy polityka pieniężna USA wyraźnie się wyróżniała (jak w 2022 roku), logika „wysokie stopy procentowe → silny dolar” sprawdzała się bardzo dobrze.
Jednak tym razem wzrost stóp ma charakter globalny – w ostatnim miesiącu rentowności niemieckich, brytyjskich i kanadyjskich obligacji skarbowych wzrosły o ponad 30 pb. Indeks dolara, odzwierciedlający różnicę w rentownościach USA z innymi krajami, pozostaje w okolicach 99 i nie jest wyraźnie przewartościowany ani niedowartościowany.
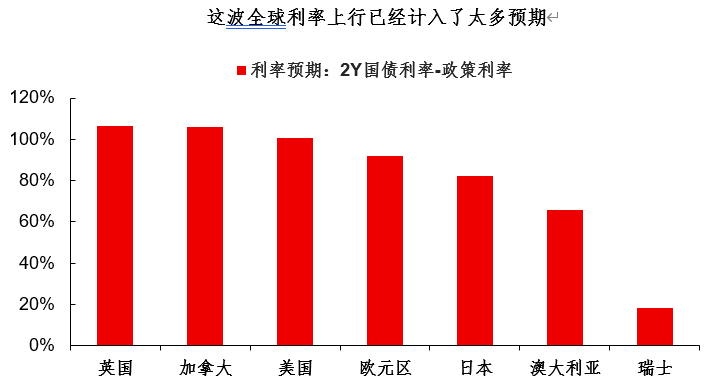
Czy w przyszłości dojdzie do rozbieżności w rentownościach USA i innych krajów? Najprawdopodobniej tak, bo obecny globalny wzrost stóp już uwzględnia zbyt wiele oczekiwań. Zawsze znajdzie się kraj z gorszymi fundamentami, który nie będzie w stanie dalej podnosić stóp, albo podwyżki przyniosą przesadzone skutki... To ważny temat w średnim terminie, jednak obecnie nie jest głównym motywem rynkowym.
Poza różnicami w rentownościach, innym czynnikiem powodującym słabe zachowanie dolara jest presja ze strony silnych walut azjatyckich. Choć indeks dolara wykazuje małe wahania, to patrząc szczegółowo, widać wyraźny podział w ciągu dnia – słabszy w ciągu dnia, silniejszy w nocy.
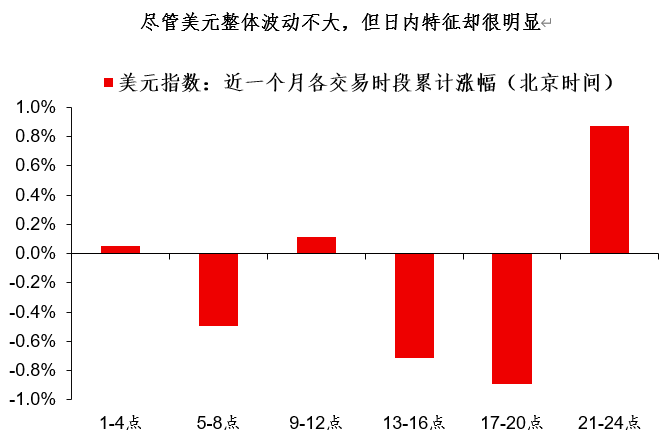
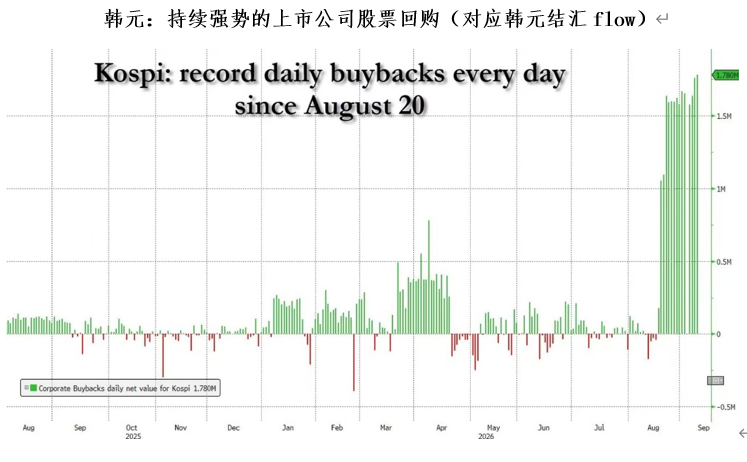
Według mnie, słabość dolara w sesji azjatyckiej również w pewnym stopniu wynika z presji ze strony mocnych walut regionalnych. Trzy czołowe waluty azjatyckie (RMB, KRW, JPY) mają własne czynniki przepływu, np. rozliczenia RMB, skupu akcji przez spółki notowane w Korei itd...
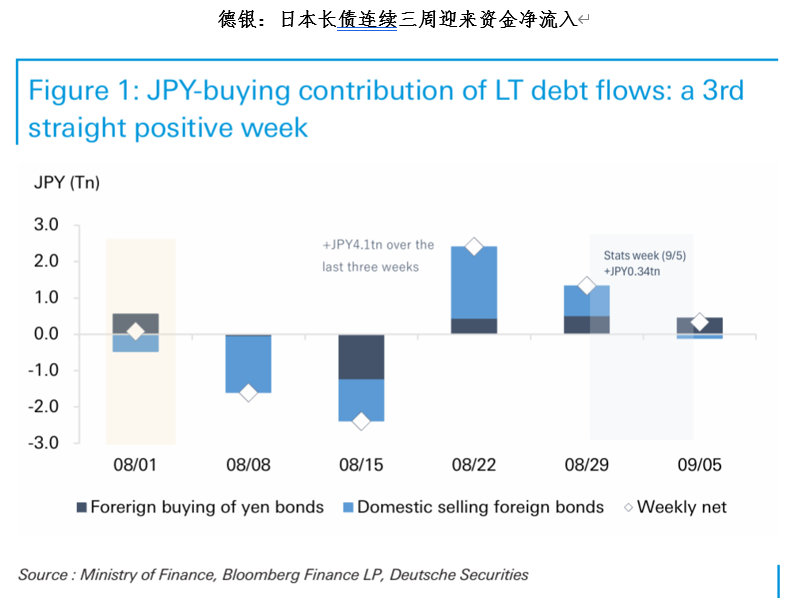
Istnieją oznaki, że fundusze zainwestowane przez JPY za granicą również zaczynają wracać do kraju. Choć skala tego przepływu nie jest duża, to jednak zachodzi i w pewnym stopniu wspiera kombinację „słabe obligacje USA + słaby dolar”. Jeśli trend repatriacji środków JPY do kraju będzie się utrzymywał, JPY rzeczywiście może wykazać większą odporność nawet przy wysokich stopach procentowych w USA.
Podsumowując powyższe analizy, aktualizuję swoje poglądy na temat rynku walutowego i rynku aktywów:
Waluty: Waluty azjatyckie (CNY, KRW, JPY) wykazują większą odporność – nawet jeśli USA podnosi stopy, mogą nie być mocno przecenione. Waluty europejskie (EUR, GBP) będą prawdopodobnie bardziej podatne na wahania, ponieważ rozbieżności pomiędzy USA a Europą nie są jeszcze wyraźne;
Amerykańskie obligacje skarbowe: Krótkoterminowe amerykańskie obligacje już uwzględniają w pełni oczekiwania względem podwyżek, ale główne ryzyko leży po stronie segmentu długoterminowego (problem podaży/popytu, globalny wzrost stóp). Przeważa nastawienie obserwacyjne – jeśli 10-letnie obligacje skarbowe USA utrzymają się przy poziomie 5,0%, pojawi się pewna wartość po stronie długich pozycji;
Złoto: Ryzyko dla amerykańskich obligacji (problem podaży/popytu itd.) pośrednio wzmacnia złoto – to dlatego jest ono w stanie dzielnie opierać się wzrostowi rentowności amerykańskich obligacji. Gdy nie wiadomo, w co zainwestować, zakup odrobiny złota powinien być dobrym wyborem.
【Wyniki typowania amerykańskiego CPI za sierpień ogłoszone】
Gratulacje dla tych, którzy podali prognozę na poziomie 3,4%! Prosimy o pozostawienie informacji kontaktowych w panelu użytkownika – nagrody zostaną wysłane w ciągu pięciu dni roboczych.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Indeks dolara wzrósł o 0,08% 30 września
Bitcoin radził sobie lepiej niż S&P 500 i złoto we wrześniu
Ceny krypto
Więcej


