
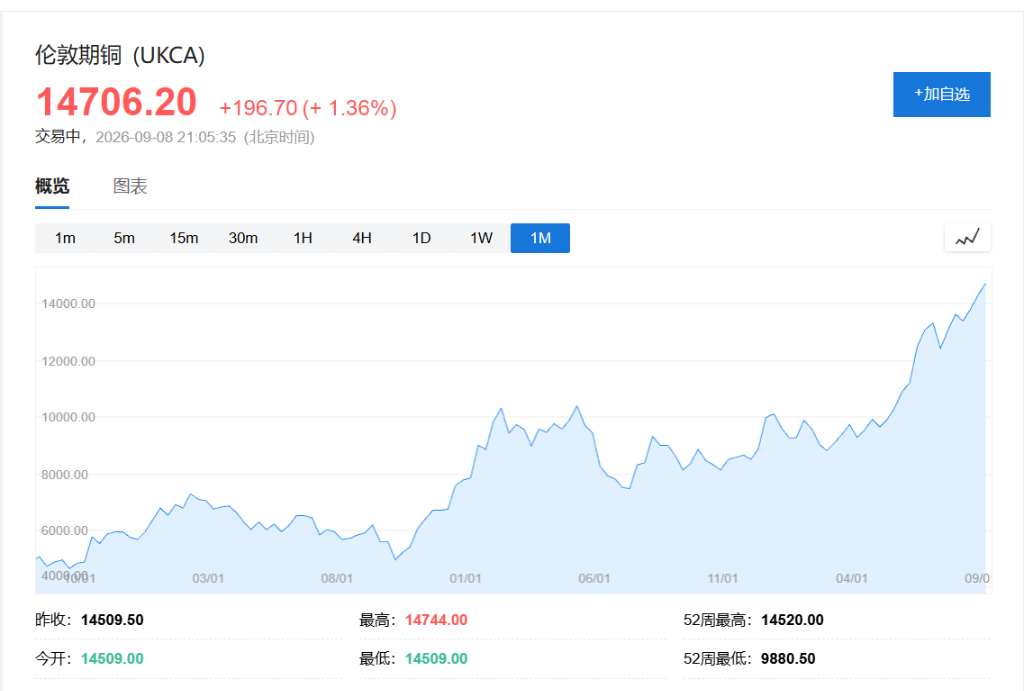
"Nierozstrzygnięte" cła stają się największym byczym czynnikiem dla cen miedzi: ponad milion ton miedzi trafia do USA, cena miedzi na LME przebija 14 700 USD, ustanawiając nowy rekord

Cena miedzi bije kolejne rekordy, ale prawdziwą siłą napędową tego wzrostu nie jest gwałtowny wzrost popytu, lecz regionalna nierównowaga w światowych zapasach miedzi: przegląd ceł na rafinowaną miedź w Stanach Zjednoczonych po upływie terminu pozostaje nierozstrzygnięty, co utrzymuje szeroką różnicę arbitrażową między Nowym Jorkiem a Londynem, stale ściągając swobodnie dostępną miedź globalnie do USA, pogłębiając napięcia na rynku gotówkowym London Metal Exchange (LME).
Departament Handlu USA wcześniej zalecał nałożenie od 2027 r. 15% cła na rafinowaną miedź, zwiększając je do 30% w 2028 r. Jednak administracja Trumpa w zeszłym roku zwolniła z tego cła rafinowaną miedź, nakładając 50% cła jedynie na półprodukty, takie jak rury i przewody elektryczne oraz podzespoły elektryczne, i nakazała Departamentowi Handlu ponownie rozpatrzeć sprawę do końca czerwca tego roku. Obecnie przegląd już się zakończył, a Biały Dom nie podjął żadnej decyzji, ta „pusta przestrzeń” polityczna sprawia, że handlowcy dalej masowo transportują miedź do USA.
Efekt ten bezpośrednio widoczny jest na LME: oficjalne zapasy Comex wzrosły od początku ubiegłego roku ośmiokrotnie, przekraczając 750 tys. ton krótkich (około 680 tys. ton metrycznych); uwzględniając zapasy pozagiełdowe, szacuje się, że USA zgromadziły ponad milion ton metrycznych miedzi, co odpowiada rocznej produkcji największej na świecie kopalni Escondida. Te metale w krótkim czasie trudno będzie zwrócić na globalny rynek, co powoduje, że dostępne dostawy poza USA są dalej ograniczane.
Równocześnie chińskie huty przez niedobór koncentratu miedzi i złomu zwiększyły import rafinowanej miedzi, wzmacniając stronę popytową. W efekcie zbiegu siły podażowej i popytowej cena miedzi LME we wtorek przekroczyła 14 700 USD/tonę, ponownie ustanawiając historyczny rekord. Dla inwestorów, gra cenowa na miedzi przeszła od narracji makro dotyczącej popytu do strukturalnej reewaluacji prowadzonej przez nierównowagę zapasów i niepewność polityczną.
Zostawiona „pusta przestrzeń” celna utrzymuje okno arbitrażowe, ponad milion ton miedzi napływa do USA
Oczekiwania dotyczące wprowadzenia ceł na rafinowaną miedź od początku zeszłego roku wypchnęły cenę miedzi w Nowym Jorku ponad londyński benchmark.
Premia nowojorska względem Londynu była na tyle wysoka, że Mercuria, Trafigura i inni handlowcy masowo kierowali miedź do portów amerykańskich. Administracja Trumpa w zeszłym roku nałożyła 50% cła na półprodukty i komponenty elektryczne, zwalniając rafinowaną miedź, i poleciła Departamentowi Handlu dokonać ponownej oceny do końca czerwca.
Obecnie po upływie terminu Biały Dom milczy, okno arbitrażowe pozostaje otwarte. Nawet jeśli cło w końcu nie zostanie wprowadzone, część analityków i handlowców spodziewa się, że ta pula zapasów pozostanie w USA na stałe. Jeśli cło zostanie wprowadzone, przed jego nałożeniem może wystąpić ostatnia fala przyspieszonego importu; jeśli zostanie porzucone, handlowcy mogą zlikwidować pozycje gromadzone przez ostatnie 18 miesięcy, odwracając kierunek przepływu towarów.
Project Vault wzmacnia oczekiwania magazynowania miedzi, premia na LME najwyższa od 2021 roku
Długoterminowe oczekiwania dotyczące gromadzenia miedzi dodatkowo są poparte polityką.
Administracja Trumpa planuje ustanowienie publiczno-prywatnych zapasów strategicznych o wartości 12 miliardów dolarów w ramach „Project Vault” dla kluczowych minerałów, spośród 60 uznanych za „krytyczne” i zagrożone przerwaniem łańcucha dostaw — miedź jest jednym z nich. Połączenie strategicznych rezerw ze spekulacją komercyjną powoduje, że miedź napływająca do USA jeszcze trudniej powróci na globalne rynki, dodatkowo ograniczając dostępne dostawy w innych regionach.
Magazyny LME stały się epicentrum odpływu zapasów.
Zapasy miedzi na LME spadły w ciągu miesiąca o 32% do 205 tys. ton, a premia na rynku spot do trzymiesięcznych kontraktów w połowie sierpnia przekroczyła 500 USD/tonę, osiągając najwyższy poziom od 2021 roku, kiedy miało miejsce „short squeeze”. Handlowcy tymczasowo złagodzili napięcia poprzez masowe dostawy, ale pod koniec sierpnia jedno duże zlecenie wycofania znów zredukowało swobodnie dostępne zapasy do bardzo niskiego poziomu.
Chiny zwiększają import rafinowanej miedzi, ograniczenia podaży surowców pozostają nierozwiązane
Strona popytowa również dynamicznie się zmienia. Największy na świecie konsument miedzi — Chiny — wskutek niedoboru koncentratu i złomu w hutach, w tym roku zwiększył bezpośredni import rafinowanej miedzi, co w połączeniu z potencjalnymi amerykańskimi cłami daje dodatkową siłę wzrostu cen; wraz z wejściem przemysłu w tradycyjny szczyt sezonu, oczekuje się dalszego wzrostu popytu na miedź w Chinach.
Ograniczenia po stronie podaży są jeszcze bardziej sztywne. Od Chile po Indonezję w kopalniach dochodzi do zakłóceń, chyba że produkcja wzrośnie w drugiej połowie roku, światowy wydobycie miedzi może po raz pierwszy od 2017 roku spaść; niższa jakość rudy prowadzi do droższego i trudniejszego wydobycia, a środowiskowe regulacje podnoszą koszty nowych projektów.
S&P Global wskazuje, że od odkrycia do produkcji kopalni miedzi mija średnio ponad 15 lat. Analitycy Societe Generale sądzą, że amerykańska polityka handlowa i arbitraż napędzany cłami dalej będą wpływać na cenę miedzi, a napływ tego surowca do USA dalej będzie ograniczać fizyczną dostępność w innych regionach.
W perspektywie długoterminowej, transformacja energetyczna i budowa centrów danych AI stanowią silną podstawę dla popytu na miedź, która jest niezbędna w produkcji energii słonecznej, wiatrowej, samochodów elektrycznych, sieci przesyłowych i centrów danych. Dopóki przegląd ceł na rafinowaną miedź nie zostanie rozstrzygnięty, globalna regionalna nierównowaga zapasów miedzi pozostanie trudna do odwrócenia, a strukturalna siła cen miedzi będzie się utrzymywać.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wysokie rentowności obligacji USA wywierają presję, indeks akcji banków pogrążony w strefie korekty, Citigroup spada w trakcie sesji prawie o 5%
W czwartek w trakcie sesji indeks bankowy KBW osiągnął najniższy poziom od czterech miesięcy, spadając o 14% w porównaniu ze szczytem z połowy sierpnia. Analitycy zauważają, że we wrześniu tego roku sektor finansowy radził sobie najgorzej względem innych branż od 1990 roku w tym samym okresie. Inni analitycy zwracają uwagę, że obawy rynku dotyczące zagrożeń ze strony agentów AI, potencjalnego wpływu amerykańskich wyborów oraz rosnących stóp procentowych są przesadzone. 13 października rozpoczyna się sezon sprawozdań finansowych głównych banków, a wyniki finansowe będą kluczowym sprawdzianem.
JP Morgan: Ukryte zagrożenia na amerykańskim rynku akcji: dźwignia finansowa powraca
Liczba zwolnień w firmach w USA we wrześniu osiągnęła najniższy poziom od czterech lat, ale chęć zatrudniania spadła do najniższego poziomu od piętnastu lat w tym samym okresie.
Według raportu Challenger, Gray & Christmas, liczba zwolnień ogłoszonych przez amerykańskie firmy we wrześniu spadła rok do roku o prawie 20%, natomiast liczba zwolnień w sektorze technologicznym wzrosła miesiąc do miesiąca o 77%. Liczba planowanych rekrutacji w przedsiębiorstwach we wrześniu była o 23% niższa niż rok wcześniej. W tym samym dniu podano, że liczba nowych wniosków o zasiłek dla bezrobotnych w USA w zeszłym tygodniu spadła do 197 tysięcy, zbliżając się do najniższego poziomu od 1969 roku.

NAND dostawy mogą pozostać napięte do 2028 roku! Citi pozytywnie ocenia wpływ popytu na AI na wzrost cen chipów pamięci, podtrzymując rekomendację "kupuj" dla SanDisk (SNDK.US)
Citi Research wskazuje, że najnowsze wyniki za czwarty kwartał fiskalny opublikowane przez Micron Technology dodatkowo potwierdzają utrzymującą się presję podaży na rynku pamięci NAND flash. Oczekuje się, że napięta sytuacja podaży i popytu w branży może utrzymać się do 2028 roku, zapewniając wsparcie dla cen chipów pamięci.

Ceny krypto
Więcej


