
Prognoza wyników finansowych Netflix za II kwartał 2026: kluczowe aspekty to penetracja reklam, wzrost ARPU i transmisje sportowe na żywo
 2026/07/15 04:36
1. Kluczowe punkty inwestycyjne
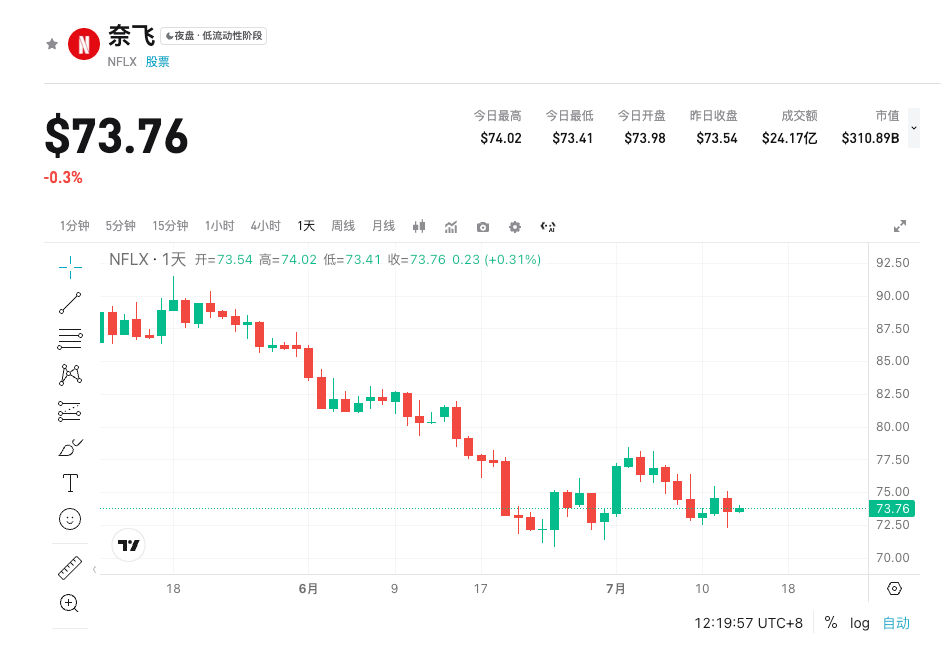
Raport kwartalny Netflix za Q2 2026 zostanie opublikowany po zakończeniu sesji rynkowej czasu wschodniego USA 16 lipca (około godz. 5:00 rano czasu polskiego 17 lipca), a następnie odbędzie się telekonferencja. Konsensus Wall Street zakłada przychód na poziomie 12,58 mld USD (+13,5% r/r), EPS ok. 0,79-0,80 USD oraz marżę operacyjną 32,6%-32,7%. Inwestorzy skupiają się na szybkim wzroście segmentu reklamowego, poprawie ARPU oraz wpływie nowych strategii treści, takich jak transmisje sportowe, na prognozy wzrostu w drugiej połowie roku – czynniki te bezpośrednio wpływają na ocenę długoterminowego potencjału generowania zysków i lojalności użytkowników. Rynek oczekuje, że Netflix utrzyma pozycję lidera streamingu, jednak prognoza na Q3 będzie kluczowym katalizatorem krótkoterminowych ruchów cen akcji.
2. Cztery główne obszary zainteresowania
Punkt 1: Ekspansja segmentu reklamowego i wzrost efektywności monetyzacji platformy
Warstwa reklamowa stała się drugim silnikiem wzrostu Netflix, a dynamicznie rosnąca penetracja jest jednym z największych pozytywnych zaskoczeń w tym raporcie. Na koniec Q2 liczba członków posiadających konto z reklamami ma wzrosnąć z ok. 119 mln w Q1 do ok. 126,3 mln, a firma planuje podwoić przychody z reklam do około 3 mld USD do 2026 r. Ten segment nie tylko generuje dodatkowe przychody, ale także znacząco podnosi ARPU i rentowność. Inwestorzy skupią się na najnowszych wytycznych dotyczących udziału reklam w przychodach oraz postępach ekspansji na rynki międzynarodowe. Danych przewyższających oczekiwania wzmocnią zaufanie rynku do długoterminowego modelu zysków firmy.
Punkt 2: Transmisje sportowe i rozwój strategii live content
Inwestycje Netflix w kluczowe wydarzenia sportowe, jak NFL Christmas Game, budzą duże zainteresowanie – postrzega się je jako istotny krok do zwiększenia lojalności użytkowników i poszerzenia "fosy" treściowej platformy. Liste treści w Q2 obejmuje kolejne sezony produkcji (np. „Beef” S2, „Temptation Island” S2) oraz nowe seriale/filmy, co może wesprzeć aktywność użytkowników. Transmisje sportowe przyniosą presję na koszty treści, lecz umożliwiają zróżnicowanie oferty wobec konkurencji. Rynek będzie oceniał szczegóły dotyczące planów transmisji na drugą połowę roku oraz realny wpływ na wzrost liczby subskrybentów.
Punkt 3: Wpływ strategii cenowej i potencjał wzrostu ARPU
Po wycofaniu podstawowych planów, ograniczeniu współdzielenia haseł oraz zmianach cenowych (w tym podwyżce w USA w marcu), efekty tych działań mają się ujawnić w Q3. Analitycy spodziewają się znaczącego wzrostu ARPU, jednocześnie monitorując możliwe presje na utrzymanie użytkowników na dojrzałych rynkach. Poprawa ARPU jest kluczową ścieżką do zwiększenia zyskowności, a inwestorzy skupią się na prognozach dotyczących ARPU w drugiej połowie roku. Bezproblemowa implementacja strategii cenowej stworzy solidne wsparcie dla prognoz marży na cały rok.
Punkt 4: Zapas treści na drugą połowę roku i motory wzrostu użytkowników
Firma nie podaje już szczegółowej liczby subskrypcji, ale rynek zwraca uwagę na globalną liczbę netto nowych płatnych użytkowników (prognoza na Q2: 3-3,5 mln, zwolnienie tempa względem poprzedniego roku) oraz wyniki na dojrzałych rynkach. Koszty rozliczania treści były wysokie w pierwszej połowie roku, w drugiej spodziewany jest ich umiarkowany wzrost, co otwiera większy potencjał do generowania zysków. Wytyczne zarządu skupią się na głównych premierach Q3/Q4, planach transmisji oraz aktywnościach regionalnych – będzie to kluczowe do oceny całorocznych trendów liczby użytkowników.
3. Ryzyka i szanse
Katalizatory wzrostu:
- Penetracja reklam i prognoza przychodów przewyższają oczekiwania, przyspieszając realizację celu podwojenia przychodów z reklam za cały rok;
- Transmisje sportowe i hitowe treści napędzają wzrost i aktywność użytkowników ponad konsensus rynku;
- Silna poprawa ARPU, w połączeniu z podwyższonymi prognozami wolnych przepływów pieniężnych, dodatkowo wzmacnia zwrot dla akcjonariuszy.
Ryzyka spadkowe:
- Spowolnienie wzrostu subskrypcji lub wyższy od oczekiwań odpływ użytkowników na dojrzałych rynkach (zwłaszcza USA/Kanada);
- Kontrola kosztów treści poniżej oczekiwań lub wpływ otoczenia makroekonomicznego na wydatki konsumentów;
- Prognoza na Q3 ostrożna, rośnie obawa rynku przed wzmożoną konkurencją (Disney+, Prime Video itd.).
4. Rekomendacje dotyczące strategii inwestycyjnej Argumentacja long:
Jeśli dane dotyczące reklam będą wybitne, prognozy ARPU optymistyczne, a wytyczne dotyczące przychodu/marży w Q3 solidne lub lepsze od prognoz, w połączeniu z silnymi wolnymi przepływami pieniężnymi, kurs akcji może znacząco wzrosnąć, podtrzymując premię lidera sektora.
Ryzyko short: Jeśli wzrost liczby subskrybentów utrzyma się na niskim poziomie, presja na koszty treści będzie istotna lub wytyczne okażą się poniżej prognoz, a do tego pojawią się obawy o konkurencję – kurs może tymczasowo spaść.
Kluczowe dane:
- Penetracja kont reklamowych i ich udział w przychodach
- Zmiana ARPU w ujęciu kwartalnym/rocznym
- Globalna liczba netto nowych płatnych użytkowników oraz wyniki regionalne
- Wytyczne dotyczące przychodów, EPS i marży za Q3
Wskazówki dotyczące działań: Przed raportem warto monitorować zmiany zmienności; jeśli dane będą powyżej oczekiwań, można rozważyć dokupienie lub utrzymanie pozycji; jeśli wytyczne będą słabe, zaleca się ostrożność lub ustawienie stop-loss. Decyzję należy podejmować na podstawie faktycznych danych i interpretacji telekonferencji.
🔥Trwa limitowana akcja związana z akcjami: Lipcowy bonus dla nowych użytkowników:Kup akcje amerykańskie i odbierz za darmo akcje Nvidia Teraz handel jest bardziej opłacalny!
Zastrzeżenie: Powyższe informacje mają charakter wyłącznie informacyjny i nie stanowią rekomendacji inwestycyjnej. Inwestowanie wiąże się z ryzykiem – podejmuj decyzje uwzględniając własną tolerancję ryzyka oraz konsultację z ekspertem.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Różnice w wycenie AI się pogłębiają! IPO Anthropic: rozgrzana Dolina Krzemowa wycenia na 2 biliony dolarów, podczas gdy spokojna Wall Street uznaje tylko 1,5 biliona
Dyskusja na temat wyceny IPO Anthropic rozrywa przepaść cenową między Doliną Krzemową a Wall Street. Inwestorzy venture capital z Doliny Krzemowej nadal stawiają wysoko na wzrost AI, część banków inwestycyjnych we wczesnych rozmowach szacuje wycenę na około 2 biliony dolarów. Instytucje rynku publicznego na Wall Street skupiają się natomiast na wysokich stopach procentowych, nakładach kapitałowych na moc obliczeniową oraz presji na ciągłe finansowanie, skłaniając się ku wycenie na poziomie 1,5 biliona dolarów.
Micron (MU.US) rozmowa kwartalna Q4: Zarząd podkreśla, że "nie widzimy momentu równowagi podaży i popytu", 75% dostaw na przyszły rok już zabezpieczone, rok 2028 będzie bardziej napięty niż 2027.
Zarząd Micron Technology (MU.US) podczas konferencji telefonicznej za czwarty kwartał wyraził optymizm, stwierdzając, że popyt na pamięci napędzany przez AI pozostaje silny, a relacja podaży do popytu będzie napięta w 2027 i 2028 roku.
Po doświadczeniu Muse, całkowicie sprzedałem Airbnb
Doświadczony analityk, który miał duże udziały w Airbnb, zdecydował się całkowicie sprzedać swoje akcje po zaledwie 10 dniach korzystania z aplikacji Meta AI Muse. Uważa, że Muse nie tylko rozumie jego preferencje, ale także pomaga mu ominąć Airbnb i rezerwować noclegi bezpośrednio, przy czym cena jest nawet o 60% niższa. Gdy agenci AI zaczynają porównywać ceny, anulować i ponownie rezerwować w naszym imieniu, „mur ochronny ruchu” na którym opierają się platformy internetowe, może być zagrożony – nadchodzi era „proaktywnego handlu elektronicznego”.
Goldman Sachs: AI musi najpierw przejść przez trudności, aby potem przynieść korzyści
Ceny krypto
Więcej


