
Mit złota jako bezpiecznej przystani upada? Zbliżający się "death cross", geopolityczny decoupling, byki boleśnie zlikwidowane przez płynność

Logika rynkowa złota przechodzi fundamentalną przemianę. Premia geopolityczna i narracja o bezpieczeństwie, które kiedyś wspierały rekordowe wzrosty cen złota, cicho ustępują miejsca, a oczekiwania dotyczące polityki Fed oraz kurs dolara stają się nową, główną siłą napędową wyceny.
Goldman Sachs obniżył prognozę ceny złota na koniec roku do 4900 dolarów, a Deutsche Bank ostrzega, że w bardziej jastrzębim scenariuszu stóp procentowych cena złota może spaść nawet do 3800 dolarów. Tymczasem cena złota przebiła liczne kluczowe poziomy wsparcia, sygnał "krzyża śmierci" jest bliski, a presja techniczna znacząco wzrosła.
25 czerwca złoto spot ponownie spadło poniżej psychologicznej granicy 4000 dolarów za uncję; od końca stycznia tego roku, gdy osiągnęło historyczny szczyt bliski 5600 dolarów za uncję, cena złota skorygowała się już o około 29%.
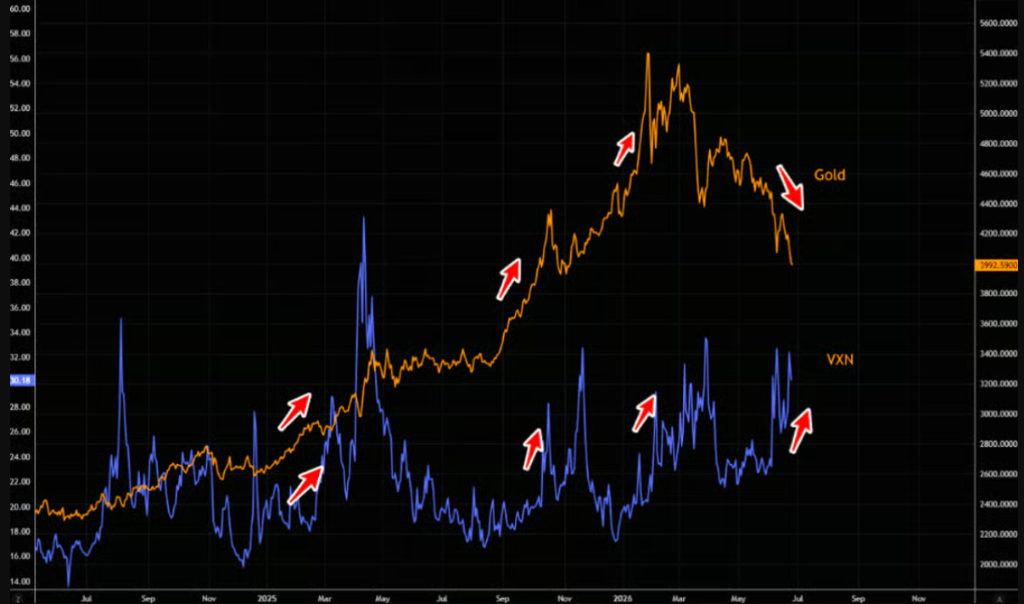
Ta zmiana ma praktyczne znaczenie dla inwestorów: logika polegająca na konfiguracji portfeli według starej narracji o złocie traci skuteczność. Struktura zmienności złota uległa niezwykłemu odwróceniu, pokazując, że pozycje długie są nadal zatłoczone, a popyt na zabezpieczenie przed spadkami dynamicznie rośnie.
Zmiana logiki wpływu: od geopolityki do Fed i dolara
Mechanizm wyceny złota przeszedł strukturalną przemianę. Od listopada ubiegłego roku, kurs złota wykazuje silną negatywną korelację z indeksem dolara (DXY), a najnowsza fala wzrostowa USD sprawiła, że ceny złota wydają się "opóźnione". Jednocześnie powiązanie złota z oczekiwaniami wobec polityki Fed rośnie, a znaczenie ryzyka geopolitycznego maleje.
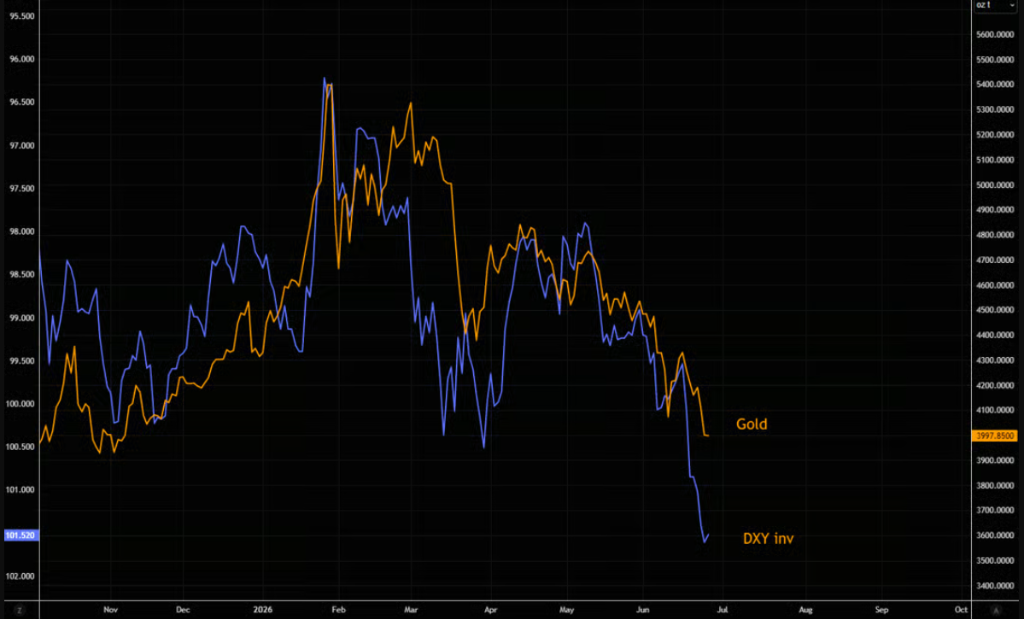
Pod przewodnictwem Warsha, Fed utrzymuje coraz bardziej jastrzębie stanowisko, a wraz ze wzrostem siły dolara i stabilizacją sytuacji na Bliskim Wschodzie, powstała kombinacja makroekonomiczna obecnie tłumiąca złoto. Według danych Bloomberg, złoto w okresie konfliktu z Iranem nie spełniło tradycyjnej funkcji bezpiecznej przystani, a wręcz wykazało odwrotną korelację z cenami ropy – rynek aktywnie wycenia scenariusze pomijając najgorsze możliwe wydarzenia. Co szczególnie istotne, podczas szeroko zakrojonej wyprzedaży aktywów, inwestorzy sprzedają złoto, aby uzupełnić płynność, zamiast traktować je jako schronienie przed ryzykiem.
Oznacza to, że funkcja złota jako "globalnego narzędzia zabezpieczającego przed paniką" znacząco osłabła. Czynniki, które od 2025 roku do stycznia bieżącego roku napędzały wzrost cen złota, są zupełnie inne niż obecnie.
Krzyż śmierci blisko, kluczowe wsparcia kolejno przełamane
Sygnały techniczne również budzą niepokój. Cena złota pozostaje poniżej 200-dniowej średniej i krótkoterminowej linii trendu, a długo skompresowana struktura została przełamana w dół, co doprowadziło do łamania kolejnych kluczowych poziomów wsparcia.
Jeśli złoto utrzyma się poniżej ważnego poziomu 4000 dolarów, uwaga rynku przesunie się na kolejne obszary wsparcia w pobliżu 3800 i 3600 dolarów. Dane historyczne pokazują, że pojawienie się krzyża śmierci często wiąże się z trwałą słabością złota, podczas gdy krzyż złota zazwyczaj zapowiada silne wzrosty.
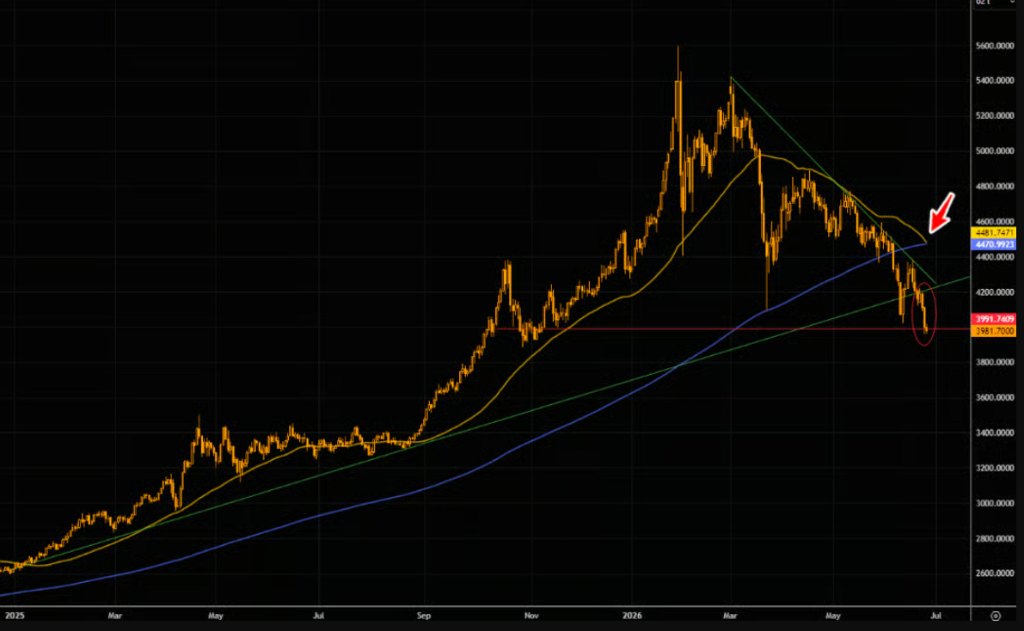
Z perspektywy wskaźników momentum, tygodniowy RSI osiągnął najbardziej wyprzedany poziom od końca 2022 roku. Jednakże stan wyprzedania może utrzymać się dłużej niż oczekuje większość – część komentatorów rynku trwale pozytywnie prognozowała, gdy cena złota była ponad 1500 dolarów wyższa niż obecnie, co nie było ani strategią handlową, ani zarządzaniem ryzykiem.
Podziały na Wall Street: Goldman i Deutsche obniżają target, UBS czeka na odbicie
Kluczowe instytucje wyraźnie różnią się w ocenie perspektyw złota. Goldman Sachs obniżył roczną prognozę do 4900 dolarów, Deutsche Bank ostrzega przed możliwością spadku ceny do 3800 dolarów przy jastrzębim scenariuszu stóp, a UBS zachowuje względnie optymistyczne stanowisko, oczekując wzrostu ceny złota jeszcze w tym roku.
Różnice w ocenie instytucji wynikają z odmiennych prognoz polityki Fed. W środowisku z dominującymi jastrzębimi oczekiwaniami, bezodsetkowy charakter złota powoduje wyraźną presję na jego cenę.
Pomimo utrzymania wysokiego popytu fizycznego w Chinach i Indiach, wskaźniki wyprzedzające wysyłają sygnały ostrzegawcze. Premia Shanghai Gold Exchange względem Comex spadła do dyskonta, co w przeszłości oznaczało osłabienie chińskiego popytu importowego.
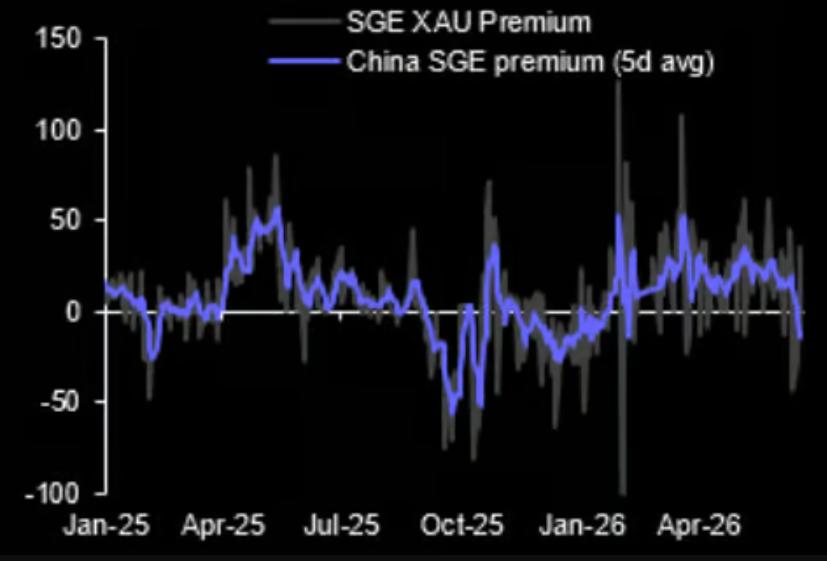
Deutsche Bank zauważa również, że umacniający się renminbi i stabilizacja krajowego rynku nieruchomości mogą dodatkowo osłabić popyt na złoto w Chinach. W dłuższej perspektywie zakupy banków centralnych utrzymują się na poziomie około 50 ton miesięcznie, co stanowi pewne wsparcie dla ceny, jednak wolumen ETF-ów pozostaje poniżej poziomów z początku roku, a apetyt instytucji do alokowania złota jeszcze się nie odbudował.
Zatłoczone pozycje długie, gwałtowny wzrost popytu na hedging spadków
Struktura zmienności rynku złota daje obecnie wyjątkowe sygnały. Złoto zazwyczaj charakteryzuje się nachyleniem zmienności ku wzrostom, czyli zmienność rośnie wraz z ceną. Jednak najnowsza fala spadkowa złamała tę zasadę – zmienność gwałtownie wzrosła podczas spadków ceny, co potwierdza, że inwestorzy nadal utrzymują duże pozycje długie i pospiesznie zabezpieczają się przed ryzykiem spadków.
Ta strukturalna anomalia oznacza, że jeśli ceny złota dalej będą spadać, presja sprzedaży wymuszonej likwidacją pozycji może uruchomić samonakręcające się błędne koło. Obecna logika tradingu złota jasno przesuwa się w stronę Fed, dolara i struktury portfeli. Dopóki te czynniki nie ulegną istotnej zmianie, inwestorzy polegający na starej narracji o złocie powinni zachować szczególną ostrożność.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Londyn nie będzie już wyłącznym miejscem obrad banku centralnego! Bank Anglii wkrótce "przeniesie się na północ" do Leeds, rynek stawia, że w listopadzie powróci na ścieżkę podwyżek stóp procentowych
Od przyszłego roku Komitet Polityki Pieniężnej Banku Anglii będzie dzielił swoje obowiązki z Leeds, a dziewięciu członków komitetu uda się na północ, aby podejmować decyzje dotyczące stóp procentowych. Decyzja ta zbiegła się z inicjatywą premiera Andy'ego Burnhama, mającą na celu priorytetowy rozwój północnej Anglii, a także z długotrwałymi więziami banku z Leeds, gdzie w 1827 roku otwarto pierwszą filię banku.
Akcje chipowe prowadzą Nasdaq do najwyższego poziomu od czerwca, kontrakty terminowe na Nikkei otwierają się wysoko: japoński rynek akcji jutro gotowy do wzrostu
Jen blisko poziomu 158, cztery kolejne spadki wywołują obawy o interwencję; japońskie akcje mogą skorzystać na wzrostach związanych ze sztuczną inteligencją, jednak jastrzębia postawa Kazuo Uedy może wywierać presję na japońskie obligacje.
Szał inteligentnych agentów Muse rozpalił „podwójny napęd wzrostu: lokalny i chmurowy”! Dwuflagowy Snapdragon pomaga Qualcomm (QCOM.US) osiągnąć najlepszy miesięczny wzrost od maja
Zarząd firmy Qualcomm aktywnie dąży do wykorzystania rosnącego zapotrzebowania na zasoby obliczeniowe w erze masowego przenikania AI na urządzeniach końcowych oraz AI agentów.
Nowe przepisy kapitałowe UBS napotykają trudności w parlamencie – szwajcarska izba wyższa zatwierdza rozwiązanie wsparcia CET1 dla 90% zagranicznych spółek zależnych
Izba wyższa szwajcarskiego parlamentu przegłosowała kompromis dotyczący wymogów kapitałowych dla UBS Group, który w dużej mierze uwzględnia postulaty rządu i stanowi porażkę dla tej bankowej instytucji.
Ceny krypto
Więcej


