
Ostateczny plan Muska? Baird: Połączenie Tesla i SpaceX zostanie zrealizowane w ciągu półtora roku, prawdopodobieństwo przekracza 80%

Oczekiwania związane z integracją dwóch głównych aktywów należących do Muska stają się kluczową narracją wspierającą cenę akcji Tesla.
SpaceX w zeszłym tygodniu przeprowadziło największe IPO w historii, stając się aktywem o najwyższej wartości rynkowej pod zarządem Muska, co wywiera presję na udziałowców Tesla. Jednak to IPO rozbudziło inną falę zakładów na Wall Street – inwestorzy spodziewają się, że Musk ostatecznie doprowadzi do połączenia Tesla i SpaceX, tworząc gigantyczną firmę technologiczną na miarę Nvidia, Google czy Apple.
Takie oczekiwania zaczynają być widoczne w wycenach rynkowych. Od debiutu SpaceX cena akcji Tesla pozostaje względnie stabilna, w poniedziałek ponownie przekroczyła poziom 400 dolarów, natomiast SpaceX we wtorek zamknął się z niewielkim wzrostem o 1%. Wcześniej SpaceX notował zniżki przez trzy kolejne sesje giełdowe, tracąc 600 mld dolarów wartości rynkowej, a entuzjazm po IPO stopniowo wygasa.
Analityk Baird, Ben Kallo, określił połączenie obu firm mianem "ostatecznego zakończenia" i przewiduje, że transakcja zostanie sfinalizowana w ciągu 12-18 miesięcy, a jej prawdopodobieństwo przekracza 80%.
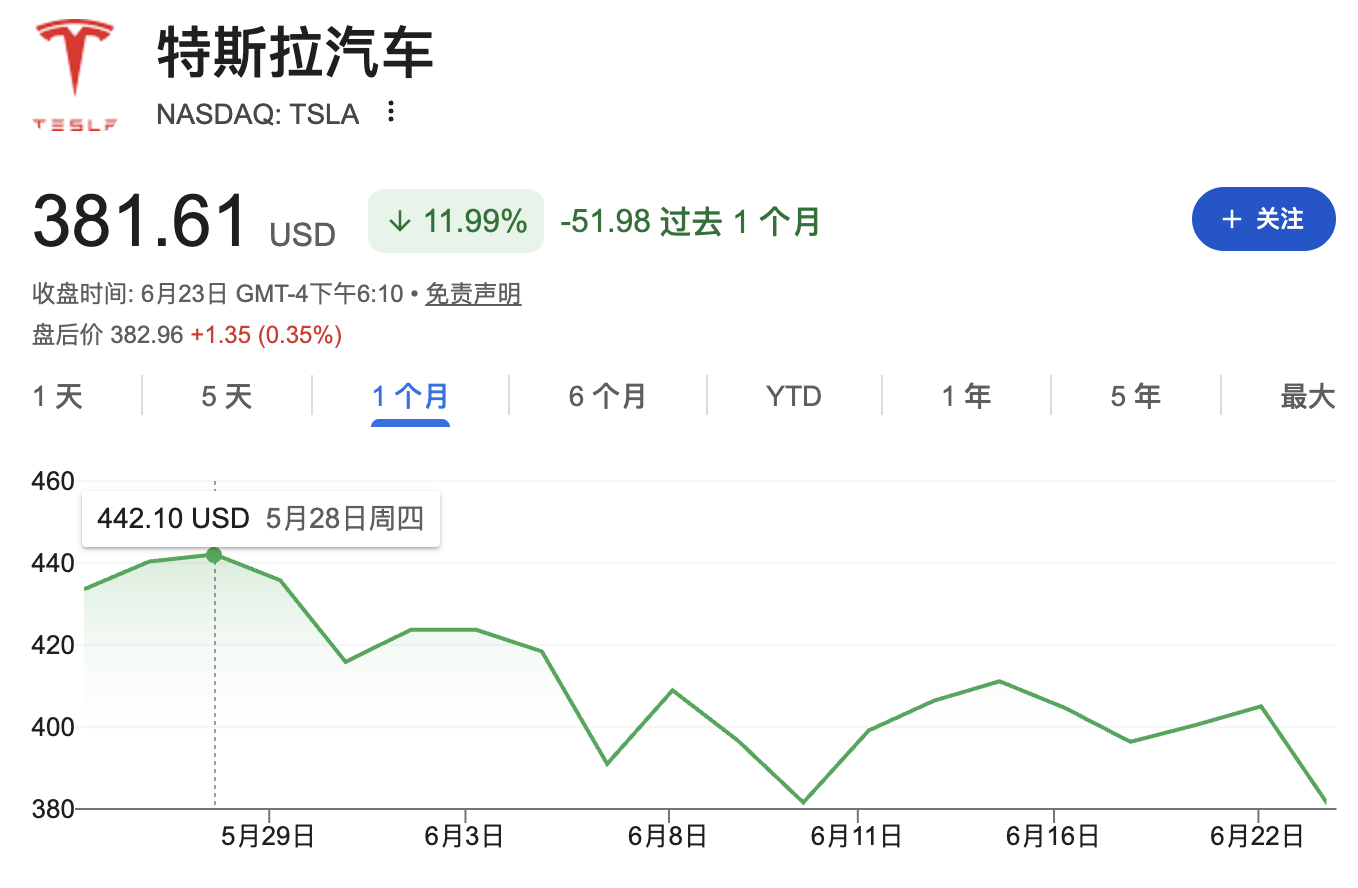
Narracja o fuzji poprawia nastrój na rynku
Debiut SpaceX zmienił narrację rynkową dotyczącą Tesla.
Główny inwestor Tigress Financial Partners, Ivan Feinseth, uznał to IPO za "katalizator narracji" dla Tesla. Dave Mazza, CEO Roundhill Financial, posiadający akcje Tesla, deklaruje, że obecnie jest jeszcze bardziej przekonany o możliwości połączenia obu firm. Mazza mówi:
"Przez lata Tesla była jedyną publiczną drogą do posiadania premii Muska, ale teraz jest inaczej: SpaceX w przejrzysty sposób definiuje historię o AI i kosmosie. Akcje Tesla utrzymują się powyżej 400 dolarów, ponieważ tworzy się premia akwizycyjna."
Kallo w swoim raporcie analizuje, że poza oczekiwaniami na fuzję z SpaceX, potencjalnymi katalizatorami dla Tesla są też postępy w robocie Optimus, dalsze poluzowanie regulacji UE odnośnie autopilota, ekspansja działalności Robotaxi w USA, komercjalizacja Tesla Semi oraz nowe produkty w segmencie energii.
Sztuczna inteligencja jako kluczowa część wspólna, różnice w wycenie największą przeszkodą
Mimo że Tesla koncentruje się na pojazdach elektrycznych i robotach humanoidalnych, a SpaceX na rakietach, satelitach i eksploracji kosmosu, ich działalności nie pokrywają się znacząco, ale AI staje się głównym spoiwem obu firm.
SpaceX w lutym tego roku kupił xAI, a następnie wspólnie z Tesla założył spółkę joint venture Terafab zajmującą się produkcją półprzewodników, rozpoczynając ekspansję w sektor chipów. Kallo podkreśla, że obie firmy mają wspólne potrzeby rozwojowe na dużą skalę, a połączenie pozwoli obu "czerpać korzyści ze wzrostu na większą skalę".
Największe wyzwanie dla każdej transakcji fuzji to wycena, a gwałtowne zmiany wartości SpaceX dodatkowo komplikują sytuację.
Analityk Morningstar, Seth Goldstein, w raporcie sprzed IPO wskazał, że wycena SpaceX zmieniała się skokowo w ciągu zaledwie roku: rok temu wynosiła około 400 mld USD, w lutym po przejęciu xAI wzrosła do ok. 1 bln USD, z czego biznes AI stanowił 250 mld USD. Na koniec wtorkowej sesji wycena SpaceX to 2,05 bln USD. Goldstein napisał w raporcie:
"W związku z gwałtownym wzrostem wyceny SpaceX przed IPO, mamy wątpliwości czy akcjonariusze Tesla będą chcieli kupić akcje SpaceX w sytuacji kiedy jej wskaźniki wyceny są znacznie wyższe niż Tesla."
Jednocześnie podkreśla, że mało prawdopodobne jest, aby obecni udziałowcy SpaceX zaakceptowali znaczącą przecenę, lecz jeśli cena spadnie w okolice jej wartości godziwej 63 USD, gotowość obu stron może wzrosnąć.
Goldstein dodaje, że biorąc pod uwagę szybkie tempo działań Muska, "nie zdziwi nas jeśli transakcja zostanie zawarta w ciągu roku".
Jeśli fuzja nie dojdzie do skutku, premia Muska zniknie – Tesla będzie musiała polegać na fundamentach
Optymistyczne oczekiwania wobec połączenia nie wykluczają ryzyka. Mazza z Roundhill uważa:
"Bez umowy, Tesla nie będzie miała skrótu – SpaceX stało się niezależną drogą do premii Muska, Tesla nie może już na niej bazować, musi osiągnąć faktyczne postępy w projektach Robotaxi i Optimus, żeby udowodnić uzasadnienie ceny swoich akcji."
Kallo z Baird prognozuje, że liczba dostaw Tesla w drugim kwartale wyniesie ok. 392,900 pojazdów (dane ogłoszone zostaną 2 lipca przed otwarciem rynków); prognoza na cały rok 2026 zakłada 1,68 mln dostaw.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Gorączka AI przekształca układ rynku produkcji półprzewodników! UBS: Wybuch popytu napędza przyspieszenie rozbudowy zaawansowanych procesów, dojrzałe technologie wchodzą w okres wzrostu
Według najnowszego raportu badawczego opublikowanego przez UBS, na rynku produkcji chipów półprzewodnikowych, potencjalny rynek dla technologii N2 (2 nanometry) jest znacznie większy niż przewidywano, przyspiesza ekspansja A14 (1,4 nanometra), a cykl wzrostowy dla dojrzałych procesów technologicznych już się rozpoczął.
Składany ekran iPhone za 1999 dolarów jest gotowy do premiery, ale Apple (AAPL.US) otrzymało ponad 5,7 miliarda dolarów kary za naruszenie patentów
Podczas gdy Apple zwiększa inwestycje w technologie składanych ekranów i sztucznej inteligencji, firma stoi w obliczu decyzji sądu dotyczącej odszkodowania za patenty dotyczące technologii haptycznej przekraczającej 5,7 miliarda dolarów. 25 września federalna ława przysięgłych w Kalifornii uznała, że Taptic Engine używany w niektórych modelach iPhone oraz Apple Watch narusza dwa patenty należące do Taction Technology.
Perspektywy otwarcia cieśniny Hormuz ponownie pod znakiem zapytania, azjatyckie obligacje pod presją: rentowność 2-letnich japońskich obligacji zbliża się do 2%, rentowność 3-letnich koreańskich obligacji rośnie do najwyższego poziomu od 2022 roku
Ceny ropy są wysokie, a rentowności krótkoterminowych obligacji Korei Południowej i Japonii rosną.
5% presja obligacji USA na globalne aktywa, a australijskie obligacje otwierają okno do inwestycji? Gigant rynku obligacji Pimco uważa, że oczekiwania dotyczące podwyżek stóp są zbyt agresywne
Pacific Investment Management Company (Pimco) ma pozytywne nastawienie wobec australijskich obligacji, uważając, że oczekiwania rynku dotyczące podwyżek stóp procentowych są zbyt wysokie. Pimco twierdzi, że cykl podwyżek stóp procentowych w Australii jest już „w pełni wyceniony”, a w gospodarce zaczynają pojawiać się oznaki osłabienia, co sprawia, że australijskie obligacje wydają się atrakcyjne, zwłaszcza w segmencie 5-10 lat na krzywej dochodowości.
Ceny krypto
Więcej


