
Podsumowanie amerykańskiego rynku akcji: Wojna ogniowa między USA a Iranem wstrząsa Wall Street! Dziewięć kolejnych wzrostów S&P przerwane, akcje, obligacje i ropa notują spadki, alarm bezpieczeństwa włączony

W środę czasu wschodnioamerykańskiego (3 czerwca), w obliczu gwałtownej eskalacji konfliktu USA-Iran, skokowego wzrostu międzynarodowych cen ropy i rentowności amerykańskich obligacji, amerykańskie giełdy znalazły się pod presją, a indeks S&P 500 niestety zatrzymał się na historycznym rekordzie „dziewięciu wzrostowych sesji z rzędu”. Na zamknięciu Dow Jones spadł o ponad 620 punktów, spółki z sektora AI zostały szeroko skorygowane, a giganty takie jak Nvidia i Microsoft zaliczyły spadki przekraczające 3%. Pogarszająca się sytuacja geopolityczna na Bliskim Wschodzie bezpośrednio pchnęła notowania ropy WTI blisko 96 dolarów. Jednocześnie amerykańskie dane z rynku pracy ADP za maj niespodziewanie przebiły prognozy, a najnowsza Beżowa Księga Fedu ostrzegła przed wysoką inflacją i „polaryzacją konsumpcji” wśród gospodarstw o średnich i niskich dochodach, co ostatecznie zburzyło optymistyczne nadzieje na szybkie obniżki stóp. Analitycy z Wall Street zauważają, że techniczna nadwyżka zakupów w sektorze technologicznym zbliża się do historycznych ekstremów niespotykanych od 1990 roku, a popyt kapitałowy mierzy się z podwójną presją inflacji geopolitycznej i oczekiwań zacieśnienia polityki monetarnej.
Geopolityczne napięcia przenoszą się na rynki: seria wzrostów S&P 500 zakończona, wszystkie trzy główne indeksy mocno w dół
W środę delikatna równowaga globalnych rynków kapitałowych została przerwana przez nagłą eskalację konfliktu na Bliskim Wschodzie. Obawy, że konflikt USA-Iran może bezpośrednio wywołać nową falę inflacji, podsyciły gwałtownie nastroje risk-off na Wall Street. Indeks S&P 500 w trakcie sesji spadł o 0,74%, by ostatecznie zakończyć dzień na poziomie 7 553,68 punktów, przerywając wcześniejszą, historyczną serię dziewięciu wzrostów z rzędu.
Pozostałe dwa główne indeksy również znalazły się pod silną presją wyprzedaży: Dow Jones Industrial Average spadł o 620,72 punktów (-1,21%), do poziomu 50 687,07; indeks Nasdaq Composite spadł o 0,89%, do 26 853,98 punktów.
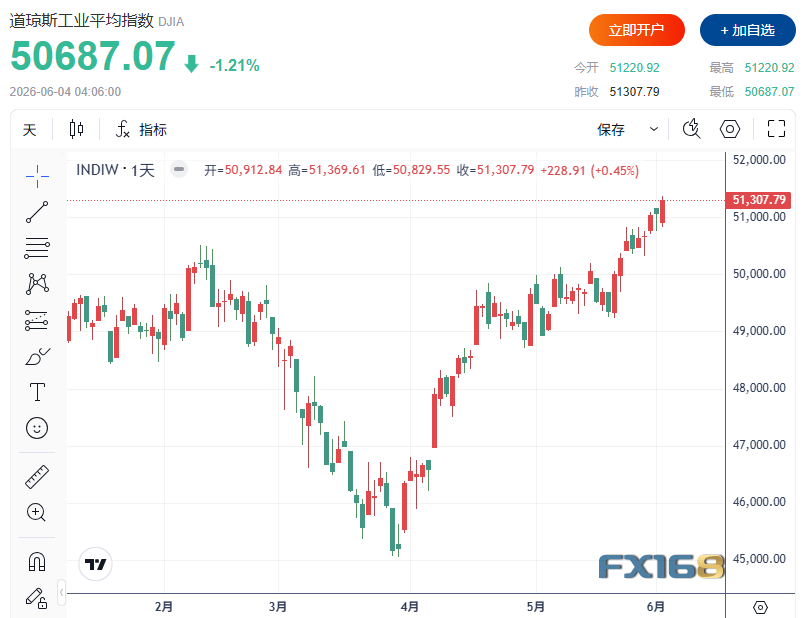
(Źródło wykresu:FX168)
Oznacza to, że poprzednia silna passa dziewięciu wzrostowych sesji S&P 500 została oficjalnie przerwana.
Zdaniem uczestników rynku obecna korekta nie jest dziełem pojedynczego czynnika, lecz wynika z połączenia: eskalacji sytuacji na Bliskim Wschodzie, wzrostu cen ropy, mocnych danych gospodarczych z USA, rosnących rentowności amerykańskich obligacji i presji wycen w sektorze technologicznym.
Wiadomości: Amerykańskie Dowództwo Centralne potwierdziło, że amerykańska armia we wtorek wieczorem przechwyciła atak rakietowy i dronowy z Iranu i dokonała „odwetowego ataku w obronie własnej” na wyspie Qeshm. Choć prezydent Trump podczas środowej konferencji prasowej zapewniał, że Iran ustnie zgodził się nie posiadać broni jądrowej, jednocześnie dodał: „mogą zmienić zdanie w każdej chwili”. Skrajna niepewność geopolityczna bezpośrednio podbiła światowe rynki energetyczne: kontrakty terminowe WTI poszybowały w ciągu dnia o 2,41% do 96,02 USD/baryłka; Brent wzrosła o 1,89% do rozliczenia na poziomie 97,81 USD/baryłka - niemal tuż pod psychologiczną granicą 100 dolarów.
Podwójny cios makro twardymi danymi: oczekiwania podwyżek wracają, rentowności obligacji wystrzeliwują
Oprócz presji inflacyjnej związanej ze wzrostem kosztów ropy, opublikowane w środę dwa kluczowe dane makro oraz Beżowa Księga Fedu ochłodziły „marzenia o luzowaniu polityki” na Wall Street:
Mocne dane gospodarcze: raport ADP pokazał, że w maju prywatne firmy w USA zwiększyły zatrudnienie o 122 tys. osób, znacznie powyżej wcześniejszych prognoz ekonomistów Dow Jonesa (110 tys.), osiągając tym samym najwyższy miesięczny wzrost od stycznia 2025 i pokazując sztywny popyt na rynku pracy. Równocześnie amerykański wskaźnik ISM dla usług za maj wyniósł 53,6 pkt — nieznacznie poniżej oczekiwań, ale nadal w strefie ekspansji, sygnalizując odporność aktywności sektora usług.
Alarm Beżowej Księgi Fedu: najnowsza edycja dokumentu autorstwa Rezerwy Federalnej rysuje poważny obraz „skrajnej polaryzacji konsumpcji”. Z raportu wynika, że z powodu inflacji wywołanej wojną USA-Iran ceny w całych Stanach rosną w „średnim do silnego” tempie. Gospodarstwa o średnich i niższych dochodach, by „wycisnąć z każdego dolara maksymalną siłę nabywczą”, muszą znacząco ograniczać wydatki, co wskazuje na ukrytą stagnację w realnej gospodarce.
Ekonomista i strateg z Potomac Fund Management Shawn Snyder skomentował to ostro: „Dzisiejsza rynkowa korekta wynika z tego, że inwestorzy nagle zrozumieli — jeśli podstawy gospodarki wciąż przyspieszają i nie widać śladów tzw. ‘zniszczenia popytu’, Rezerwa Federalna nie otworzy łatwo drzwi do obniżek stóp procentowych.” Obecnie według narzędzia CME FedWatch traderzy z Wall Street zaczynają uwzględniać w cenach ryzyko przynajmniej jednej podwyżki o 25 pb do końca roku.
Wpływ: amerykańskie obligacje zostały masowo wyprzedane, a rentowności gwałtownie wzrosły: rentowność 10-letnich obligacji skoczyła szybko w okolice 4,5%, natomiast 30-letnich — wyjątkowo zbliżyła się do 5%, czyli absolutnego maksimum.
Dla przecenionych już akcji technologicznych wzrost rentowności to potężny cios. Sektor AI zaliczył kolejną korektę, ciągnąc w dół zarówno Nasdaq, jak i technologiczną część S&P 500.
Warto odnotować, że po niemal dziesięciu tygodniach szalonych wzrostów, na Wall Street zaczynają się pojawiać obawy o zbyt tłoczne pozycje AI.
Dane BTIG pokazują, że tech-sektor S&P 500 w ciągu ostatnich 10 tygodni wzrósł już o 44,6% i jest na drodze do najlepszej 10-tygodniowej serii w historii.
Jednocześnie wskaźnik siły względnej (RSI) sektora technologicznego wzrósł do 82, a notowania wyraźnie przekraczają 200-dniową średnią kroczącą o 28%, wchodząc w ekstremalne rejony wykupienia.
Główny analityk techniczny BTIG, Jonathan Krinsky, komentuje: “Choć historycznie faktycznie były przypadki dalszych wzrostów, to znacznie częściej po podobnej sytuacji następowała wyraźna konsolidacja lub korekta rynku.”
Pękający mit technologii: korekta AI, wskaźniki techniczne na historycznych ekstremach
Podtrzymująca przez kilka tygodni cały rynek wiara w AI (sztuczna inteligencja) w środę stała się celem niedźwiedzi. Giganci technologiczni Microsoft, Nvidia i Dell Technologies zaliczyli jednodniowe spadki powyżej 3%, podczas gdy Oracle doświadczył nawet flash-crasha ocierającego się o 5%.
Choć analitycy techniczni BTIG podkreślają, że jeśli weźmiemy obecny tydzień jako punkt odniesienia, sektor technologiczny indeksu S&P 500 w ostatnich 10 tygodniach wzrósł o rekordowe 44,6%, co stanowi historyczne apogeum. Jednak ta skrajność sama w sobie jest mocnym sygnałem przegrzania i wykupienia rynku.
Ostrzeżenie Wall Street: główny analityk BTIG, Jonathan Krinsky, wskazuje, że zakończenie wtorkowej sesji przez tech-sektor S&P 500 z RSI na poziomie 82 oraz wynikiem o 28% powyżej 200-dniowej średniej kroczącej to absolutny ekstremum powtarzające się od 1990 roku tylko 10 razy; poza sporadycznymi miękkimi lądowaniami z maja 1995 i lipca 1997, w pozostałych niemal zawsze następowały głębokie, kilkumiesięczne korekty lub wręcz krachy wartości technologii.
W momencie, gdy cały segment AI i technologiczny stoi w obliczu korekty, wyniki publikowane po sesji przez chipowego i software’owego giganta Broadcom (kapitalizacja powyżej 2 bln USD) oraz lidera cyberbezpieczeństwa CrowdStrike zdecydują, czy Wall Street w drugiej połowie tygodnia utrzyma się powyżej psychologicznych progów 65 000/70 000 punktów, czy też rynek pogłębi się w niedźwiedzią korektę.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Anthropic bliżej wejścia na giełdę: według doniesień, firma dąży do IPO z wyceną 2 bilionów juanów przed Świętem Dziękczynienia, dzień inwestora zaplanowany na 14 października
Według doniesień, Anthropic może rozpocząć roadshow już w listopadzie, starając się zakończyć transakcję giełdową przed Świętem Dziękczynienia w USA, które przypada 26 listopada. 14 października firma zorganizuje dzień inwestora Pre-IPO z potencjalnymi inwestorami i wysłała już zaproszenia do części instytucjonalnych inwestorów. Niektórzy z potencjalnych inwestorów uważają, że uzasadniona wycena firmy może osiągnąć od 1,8 do 2 bilionów dolarów.

Wysokie rentowności obligacji USA wywierają presję, indeks akcji banków pogrążony w strefie korekty, Citigroup spada w trakcie sesji prawie o 5%
W czwartek w trakcie sesji indeks bankowy KBW osiągnął najniższy poziom od czterech miesięcy, spadając o 14% w porównaniu ze szczytem z połowy sierpnia. Analitycy zauważają, że we wrześniu tego roku sektor finansowy radził sobie najgorzej względem innych branż od 1990 roku w tym samym okresie. Inni analitycy zwracają uwagę, że obawy rynku dotyczące zagrożeń ze strony agentów AI, potencjalnego wpływu amerykańskich wyborów oraz rosnących stóp procentowych są przesadzone. 13 października rozpoczyna się sezon sprawozdań finansowych głównych banków, a wyniki finansowe będą kluczowym sprawdzianem.
JP Morgan: Ukryte zagrożenia na amerykańskim rynku akcji: dźwignia finansowa powraca
Ceny krypto
Więcej


