
Co stoi za gwałtownym wzrostem SanDisk: czy to AI przekształciła geny przechowywania danych, czy też jest to kolejna epicka iluzja cyklu?
Według informacji od Polish Biznes & Finanse, opierając się na logice „NAND już osiągnął 'decykliczność' dzięki długoterminowym kontraktom o wartości 42 miliardów dolarów z wielkoskalowymi dostawcami chmury”, Sandisk (SNDK.US) od początku roku osiągnął stopę zwrotu ponad 356%. Analityk Louis Gérard wskazuje, że obecny wzrost jest wynikiem trwałego skoku w modelu biznesowym czy też ekstremalnego szczytu cyklicznego w historii branży pamięci flash, pozostaje kwestią otwartą.
Sandisk zostanie wydzielony z Western Digital (WDC.US) w lutym 2025 roku, co wyeliminuje „konsolidacyjny rabat korporacyjny”, związany z przeszłą działalnością HDD, która maskowała potencjał pamięci flash. Pozostawi to obie firmy jako czystych graczy na rynku AI w supercyklu.
Najnowszy raport finansowy pokazuje, że Sandisk w trzecim kwartale roku fiskalnego 2026 osiągnął przychody w wysokości 5,95 miliarda dolarów, wzrost rok do roku o 252,1%, a niezgodny z GAAP zysk na akcję wynosił 23,41 dolara – znacznie powyżej oczekiwań. Jednak jest to wynikiem głównie przewagi cenowej i optymalizacji portfolio produktów; wolumen dostaw bitów pozostaje niemal niezmieniony rok do roku oraz spadł w stosunku do poprzedniego kwartału. Firma aktywnie wycofuje się z rynku konsumenckiego o niskiej wartości, skupiając się na wysokiej klasy centrum danych.
Najbardziej zdumiewającym wskaźnikiem jest marża brutto niezgodna z GAAP na poziomie 78,4% – znacznie przewyższa średnią branżową 30%-40% i jest najszybszą zwyżką w historii półprzewodników. Jednak jest to całkowicie uzależnione od wzrostu działalności związanej z centrami danych o 645% rok do roku.
Ograniczenia "nowego modelu biznesowego"
Sandisk wdrożył „nowy model biznesowy” (NBM), mający na celu eliminację cykliczności poprzez długoterminowe umowy finansowe. Jednak te umowy mają kluczowy defekt: długoterminowa część oparta jest na dynamicznych cenach. Oznacza to, że choć gwarancje finansowe w wysokości 11 miliardów dolarów zabezpieczają przed zerwaniem przez klienta, to nie chronią przed spadkiem cen.
Kiedy nowe moce produkcyjne Samsunga i SK Hynix (np. technologia 321 warstw) zostaną uruchomione w latach 2026-2027, dynamiczne ceny będą przełączane wraz z rynkiem spotowym. Obecnie rynek traktuje 42 miliardy dolarów RPO jako stały przychód, co może być błędną interpretacją.
Znaczne przewartościowanie
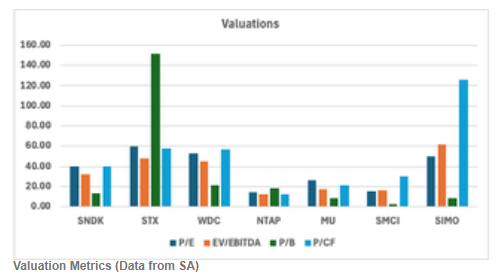
Nie-GAAP wskaźnik P/E Sandisk wynosi 40,36, znacząco powyżej poziomu Micron - 26,30. Model DCF pokazuje, że, zakładając normalizację cen po 2027 roku, docelowa cena wynosi tylko 372,42 dolarów, co oznacza około 70% potencjalnego spadku względem obecnej ceny. Analiza scenariuszy z wagą prawdopodobieństwa wskazuje także na możliwość negatywnych zwrotów. Na tle Micron, obecna premia wyceny Sandisk nie ma uzasadnienia w fundamentach.
Ryzyka i wnioski
Ryzyko Sandisk polega na tym, że niedopasowanie podaży i popytu może się utrzymywać z powodu zmiany strategii producentów na „priorytet zysku” i przesunięcia zdolności produkcyjnych na HBM, co ogranicza podaż NAND; gwarancje finansowe o wartości 1,1 mld dolarów także wzmacniają siłę obowiązków kontraktowych.
Analityk Louis Gérard sądzi, że wzrost ceny akcji Sandisk z 33 dolarów do 1406 dolarów w ciągu roku, oparty na narracji AI i ograniczonej podaży, jest już absurdem. Ponieważ marża brutto 78% jest trudna do utrzymania w działalności produktowej, a obecny cykl osiągnął rekordowe rozszerzenie marży, przyszłe korekty mogą być równie gwałtowne. Przyznaje spółce rekomendację „sprzedaj”.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Rywalizacja o stanowisko prezesa Europejskiego Banku Centralnego skupia się na zdolności zarządzania kryzysami: ryzyko zadłużenia Francji staje się probierzem
Rywalizacja o stanowisko prezesa Europejskiego Banku Centralnego coraz bardziej koncentruje się na kluczowym pytaniu: który z kandydatów najlepiej poradzi sobie z „strażnikami rynku” na rynku obligacji. W obliczu problemów zadłużeniowych Francji, które przywołują wspomnienia o zawirowaniach strefy euro, oraz przygotowań obecnej prezes Lagarde do wcześniejszego odejścia, Holender Klaas Knot i Hiszpan Pablo Hernández de Cos mogą wkrótce objąć stanowisko w okresie finansowej niepewności.

Deutsche Bank, która dwa tygodnie temu „dokładnie przewidziała szczyt”: akcje technologiczne muszą jeszcze spaść o 5%, aby osiągnąć „długoterminowe dno trendu”
Dwa tygodnie temu Deutsche Bank obniżył rating amerykańskich akcji technologicznych oraz dużych spółek wzrostowych, po czym akcje technologiczne wypadły o 12 punktów procentowych gorzej niż reszta komponentów indeksu S&P 500. Jednak Deutsche Bank zauważa, że akcje technologiczne mają jeszcze około 5 punktów procentowych do dolnej granicy długoterminowego kanału trendu. Pozycjonowanie instytucjonalne gwałtownie się schładza, a zaczynają pojawiać się sygnały odpływu 3 miliardów dolarów kapitału łowiącego dołki. W najbliższym czasie o tym, czy korekta zatrzyma się na rotacji strukturalnej, zadecydują wyniki finansowe, przepływy kapitału oraz czynniki zewnętrzne.

Goldman Sachs ostrzega: bez względu na to, czy Fed podniesie stopy procentowe w grudniu, rynek może być nieprzygotowany
Goldman Sachs nadal traktuje podwyżkę stóp procentowych w grudniu jako scenariusz bazowy, jednak wycena na rynku daje prawdopodobieństwo podwyżki na poziomie około 90%, a coraz trudniej jest w pełni uwzględnić wzrost o 25 punktów bazowych. Tymczasem przewiduje się, że wydatki kapitałowe na AI w 2027 roku osiągną 1,6 biliona dolarów, zapotrzebowanie na finansowanie długiem oraz ryzyko inflacji energetycznej nie ustępują, a spread kredytowy związany z AI rozszerzył się do najszerszego poziomu w tym roku. Rentowności amerykańskich obligacji skarbowych wciąż podlegają wahaniom pomiędzy siłami podażowymi i popytowymi.

Kiedy AI trading przestanie spadać? Rynek obserwuje "dylemat więźnia" stojący za "ogromną emisją obligacji" Meta
Barclays uważa, że giganty AI rywalizujące o wcześniejsze pozyskanie finansowania tworzą „dylemat więźnia”, a zbiorowa emisja obligacji podnosi koszty finansowania i ogranicza zawężanie spreadów kredytowych. Wraz ze wzrostem ryzyka obligacji o niskiej ocenie oraz pogłębiającą się różnicą w wiarygodności emitentów AI, kwestią kluczową dla oceny stabilność transakcji AI będzie to, czy rynek jest w stanie wchłonąć podaż finansowania.

Ceny krypto
Więcej


