
Dlaczego jen nie jest już „bezpieczną przystanią”?

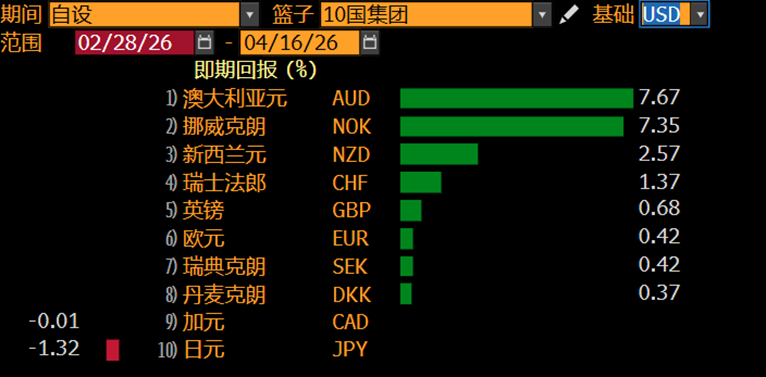
Ostatnio na rynku walutowym obserwuje się wyraźne zróżnicowanie trendów, a ryzyko geopolityczne w cieśninie Ormuz powraca, co powoduje gwałtowne wahania indeksu dolara amerykańskiego. Euro, funt szterling, dolar australijski oraz inne waluty niebędące dolarem amerykańskim przesuwają się zgodnie z rytmem rynku.Na dzień 16 kwietnia, w miarę ocieplania się nastrojów rynkowych, waluty G10 w dużej mierze odrobiły straty z marca, z wyjątkiem jena, którego kurs pozostaje sztywny i stale pod presją.
Jen jedyną walutą w G10 przynoszącą ujemne stopy zwrotu
Zmienne kursowe USDJPY (niebieska linia) pozostają na relatywnie niskim poziomie wśród głównych walut G10
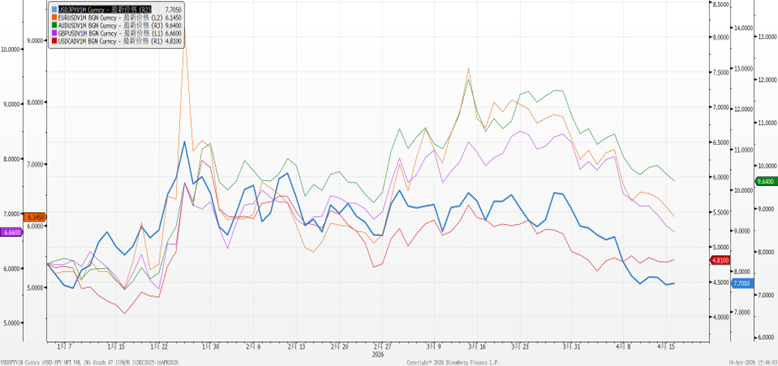
W tradycyjnym ujęciu jen to typowa waluta „safe haven”, jednak tym razem jego właściwości ochronne całkowicie zawiodły. Nie oznacza to utraty tej funkcji przez jena, lecz obecny typ ryzyka nie wyzwala zakupów tej waluty.
Od lat 90. XX wieku jen stał się główną walutą niskooprocentowaną na świecie. W tradycyjnych kryzysach finansowych siła jena była logiczna: po pierwsze, wymuszona likwidacja transakcji carry trade – panika rynkowa wywołuje masowy odpływ środków lewarowanych, co jako walucie finansującej daje jenowi gwałtowne umocnienie; po drugie, repatriacja japońskich aktywów zagranicznych – Japonia posiada duże aktywa za granicą, a podczas kryzysów instytucje japońskie sprzedają je i wymieniają na jena, co tworzy silny popyt. Dwa główne napędy, w połączeniu z obniżkami stóp przez banki centralne za granicą oraz oczekiwaniami na zmniejszenie różnicy stóp USA-Japonia, wspólnie wzmacniały jena w typowych kryzysach.
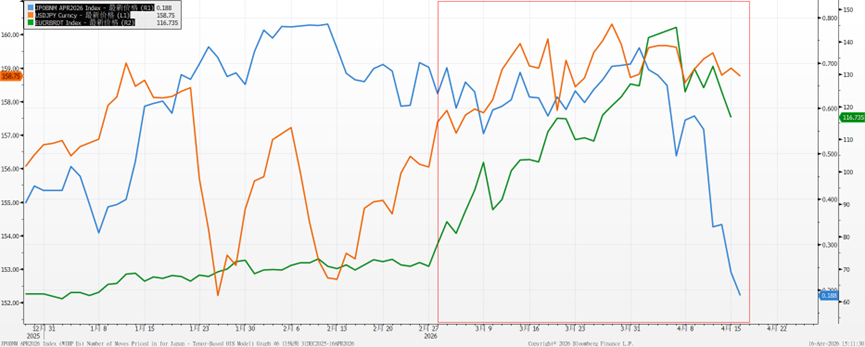
Jednak tym razem przyczyną jest wzrost cen ropy. Japonia, będąc krajem całkowicie uzależnionym od importu energii, szczególnie ropy i gazu ziemnego, odczuwa wzrost cen jako bezpośredni wzrost kosztów importu, co przekłada się na wyższe ceny prądu, gazu, żywności i usług logistycznych, napędzając silną inflację importowaną. Wysokie ceny ropy i słabnący jen napędzają się wzajemnie, powodując błędne koło: wyższe ceny ropy powiększają deficyt handlowy i osłabiają jena; spadek wartości jena z kolei podnosi koszty energii rozliczanej w dolarach, potęgując presję inflacyjną. To prowadzi do sytuacji, w której Bank Japonii, wobec presji inflacyjnej i zadłużenia, ma coraz mniejsze pole do podwyżek stóp procentowych.
Bank Japonii pod wpływem szoku cen ropyw kwietniuprawdopodobieństwo podwyżki stóp spadło do mniej niż20%
Ścieżkę zachowania jena w różnych scenariuszach kryzysów finansowych można podsumować następująco:
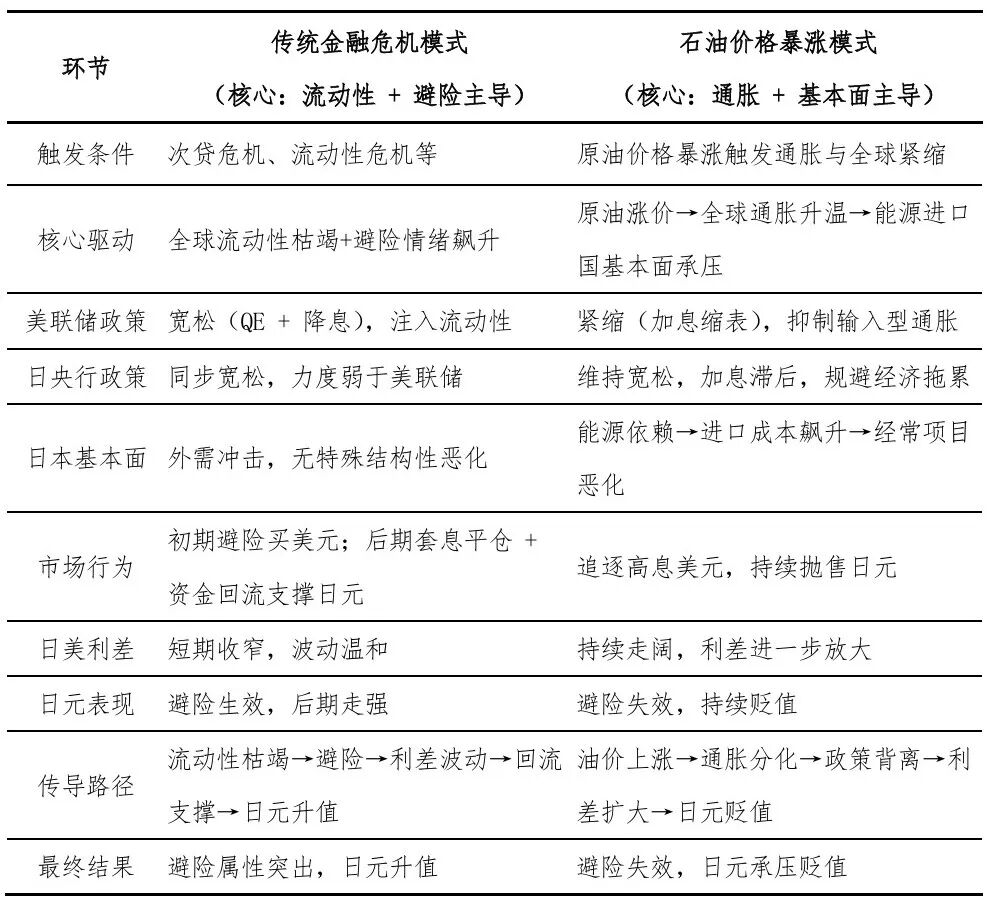
Ogólnie rzecz biorąc, obecny szok podażowy z Bliskiego Wschodu przebiega podobnie jak konflikt rosyjsko-ukraiński z 2022 roku: wzrost inflacji, globalne umacnianie się oczekiwań na utrzymanie wysokich stóp przez banki centralne, co powoduje utratę funkcji bezpiecznej przystani przez jena i spadek kursu walutowego. Ponadto, z powodu bardziej uporczywego wzrostu cen ropy względem 2022 roku, inflacja w Japonii spada wolniej, co oznacza, że deprecjacja jena, choć łagodniejsza, potrwa dłużej.W tej sytuacji rynek powinien uzbroić się w cierpliwość i przyjąć strategię „pójścia za trendem”.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Anthropic bliżej wejścia na giełdę: według doniesień, firma dąży do IPO z wyceną 2 bilionów juanów przed Świętem Dziękczynienia, dzień inwestora zaplanowany na 14 października
Według doniesień, Anthropic może rozpocząć roadshow już w listopadzie, starając się zakończyć transakcję giełdową przed Świętem Dziękczynienia w USA, które przypada 26 listopada. 14 października firma zorganizuje dzień inwestora Pre-IPO z potencjalnymi inwestorami i wysłała już zaproszenia do części instytucjonalnych inwestorów. Niektórzy z potencjalnych inwestorów uważają, że uzasadniona wycena firmy może osiągnąć od 1,8 do 2 bilionów dolarów.

Wysokie rentowności obligacji USA wywierają presję, indeks akcji banków pogrążony w strefie korekty, Citigroup spada w trakcie sesji prawie o 5%
W czwartek w trakcie sesji indeks bankowy KBW osiągnął najniższy poziom od czterech miesięcy, spadając o 14% w porównaniu ze szczytem z połowy sierpnia. Analitycy zauważają, że we wrześniu tego roku sektor finansowy radził sobie najgorzej względem innych branż od 1990 roku w tym samym okresie. Inni analitycy zwracają uwagę, że obawy rynku dotyczące zagrożeń ze strony agentów AI, potencjalnego wpływu amerykańskich wyborów oraz rosnących stóp procentowych są przesadzone. 13 października rozpoczyna się sezon sprawozdań finansowych głównych banków, a wyniki finansowe będą kluczowym sprawdzianem.
JP Morgan: Ukryte zagrożenia na amerykańskim rynku akcji: dźwignia finansowa powraca
Ceny krypto
Więcej


