
Trzy główne indeksy giełdowe w USA lekko wzrosły, Nasdaq odnotował 12. z rzędu wzrost, chińskie aktywa doświadczyły zbiorowego boomu, a sektor półprzewodników, litu i komunikacji optycznej gwałtownie wzrósł.

Pomimo wciąż unoszącej się niepewności wywołanej sytuacją na Bliskim Wschodzie, globalne rynki kapitałowe nie mogły się doczekać, aby przedstawić swoją odpowiedź. W strefie czasowej UTC+8, 17 kwietnia nad ranem, trzy główne amerykańskie indeksy giełdowe zamknęły się na plusie, a Nasdaq Composite Index osiągnął imponujących 12 dni wzrostów z rzędu, wyrównując najdłuższą serię wzrostów od lipca 2009 roku, a indeks S&P 500 również ustanowił historyczne maksimum.
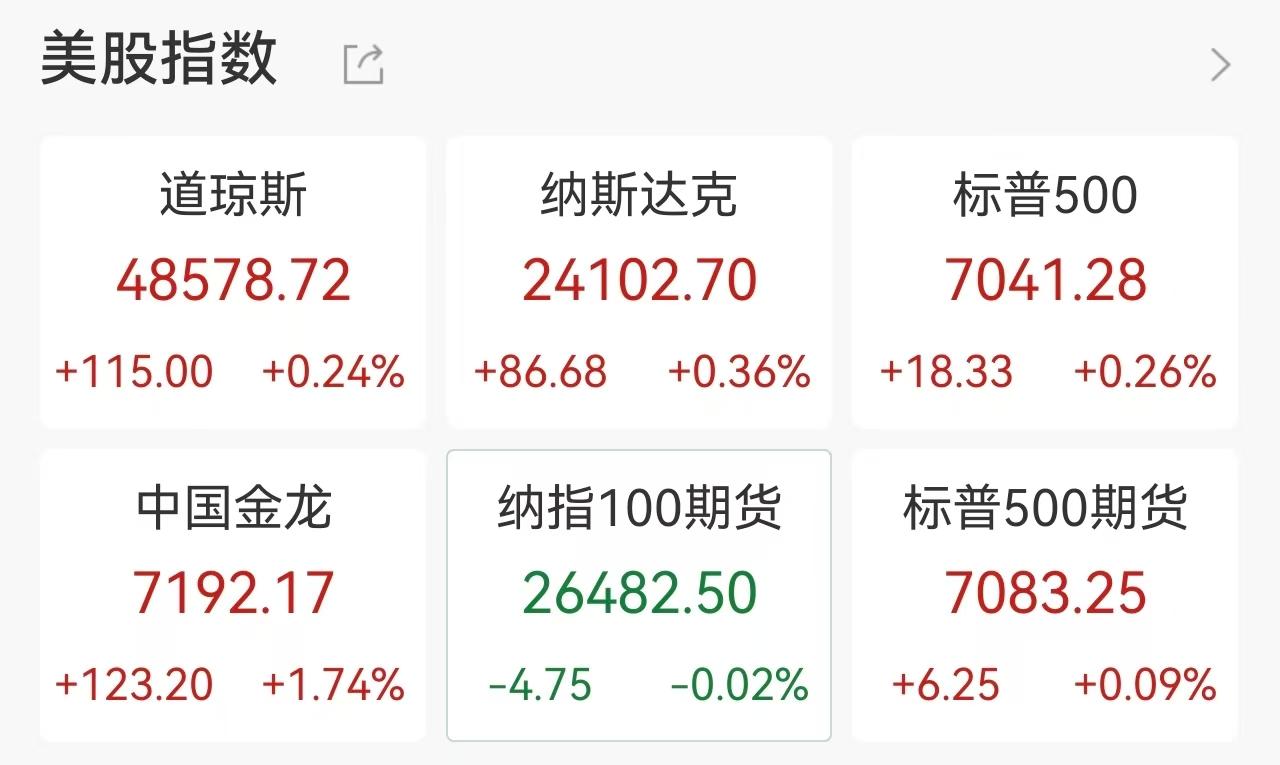
Główną siłą napędową obecnego odbicia na amerykańskiej giełdzie są wyraźne sygnały deeskalacji konfliktu na Bliskim Wschodzie. 16 kwietnia czasu lokalnego były prezydent USA Donald Trump ogłosił z rozmachem, że Izrael i Liban formalnie osiągnęły dziesięciodniowe zawieszenie broni. Równocześnie pojawiły się sygnały przełamania impasu w negocjacjach amerykańsko-irańskich; Trump ujawnił, że obie strony mogą rozpocząć nową rundę rozmów bezpośrednich w ten weekend, a nawet zasugerował optymistyczną perspektywę „trwałego zawieszenia broni”.
Półprzewodniki, lithium, optyczna komunikacja eksplodują
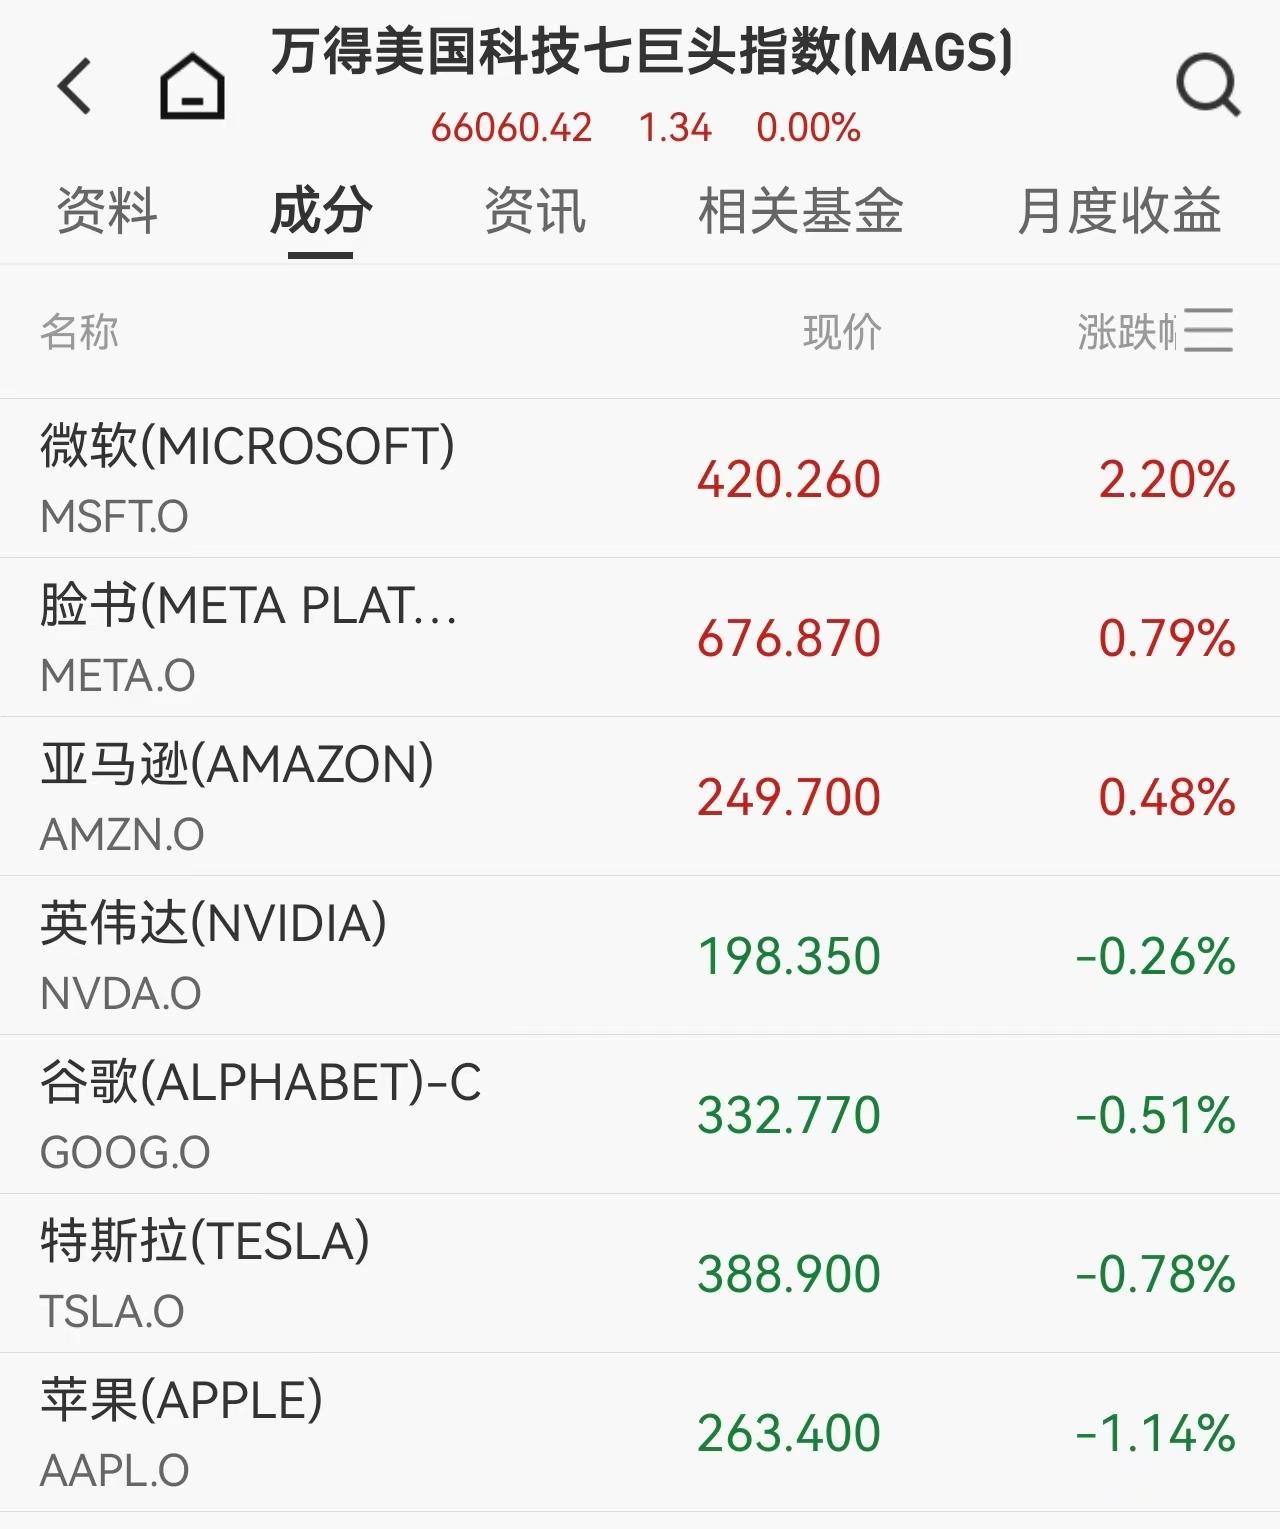
Na rynku zauważalne były wyraźne rozbieżności między sektorami – spółki technologiczne o dużej kapitalizacji notowały mieszane wyniki, podczas gdy branże takie jak półprzewodniki, lit czy komunikacja optyczna cieszyły się silnymi wzrostami. Wśród największych spółek technologicznych: Microsoft zakończył notowania na plusie o 2,20% (UTC+8), Meta wzrosła o 0,79% (UTC+8), Amazon o 0,48% (UTC+8); natomiast Apple spadł o 1,14% (UTC+8), Tesla o 0,78% (UTC+8), a NVIDIA i Google również nieznacznie straciły.
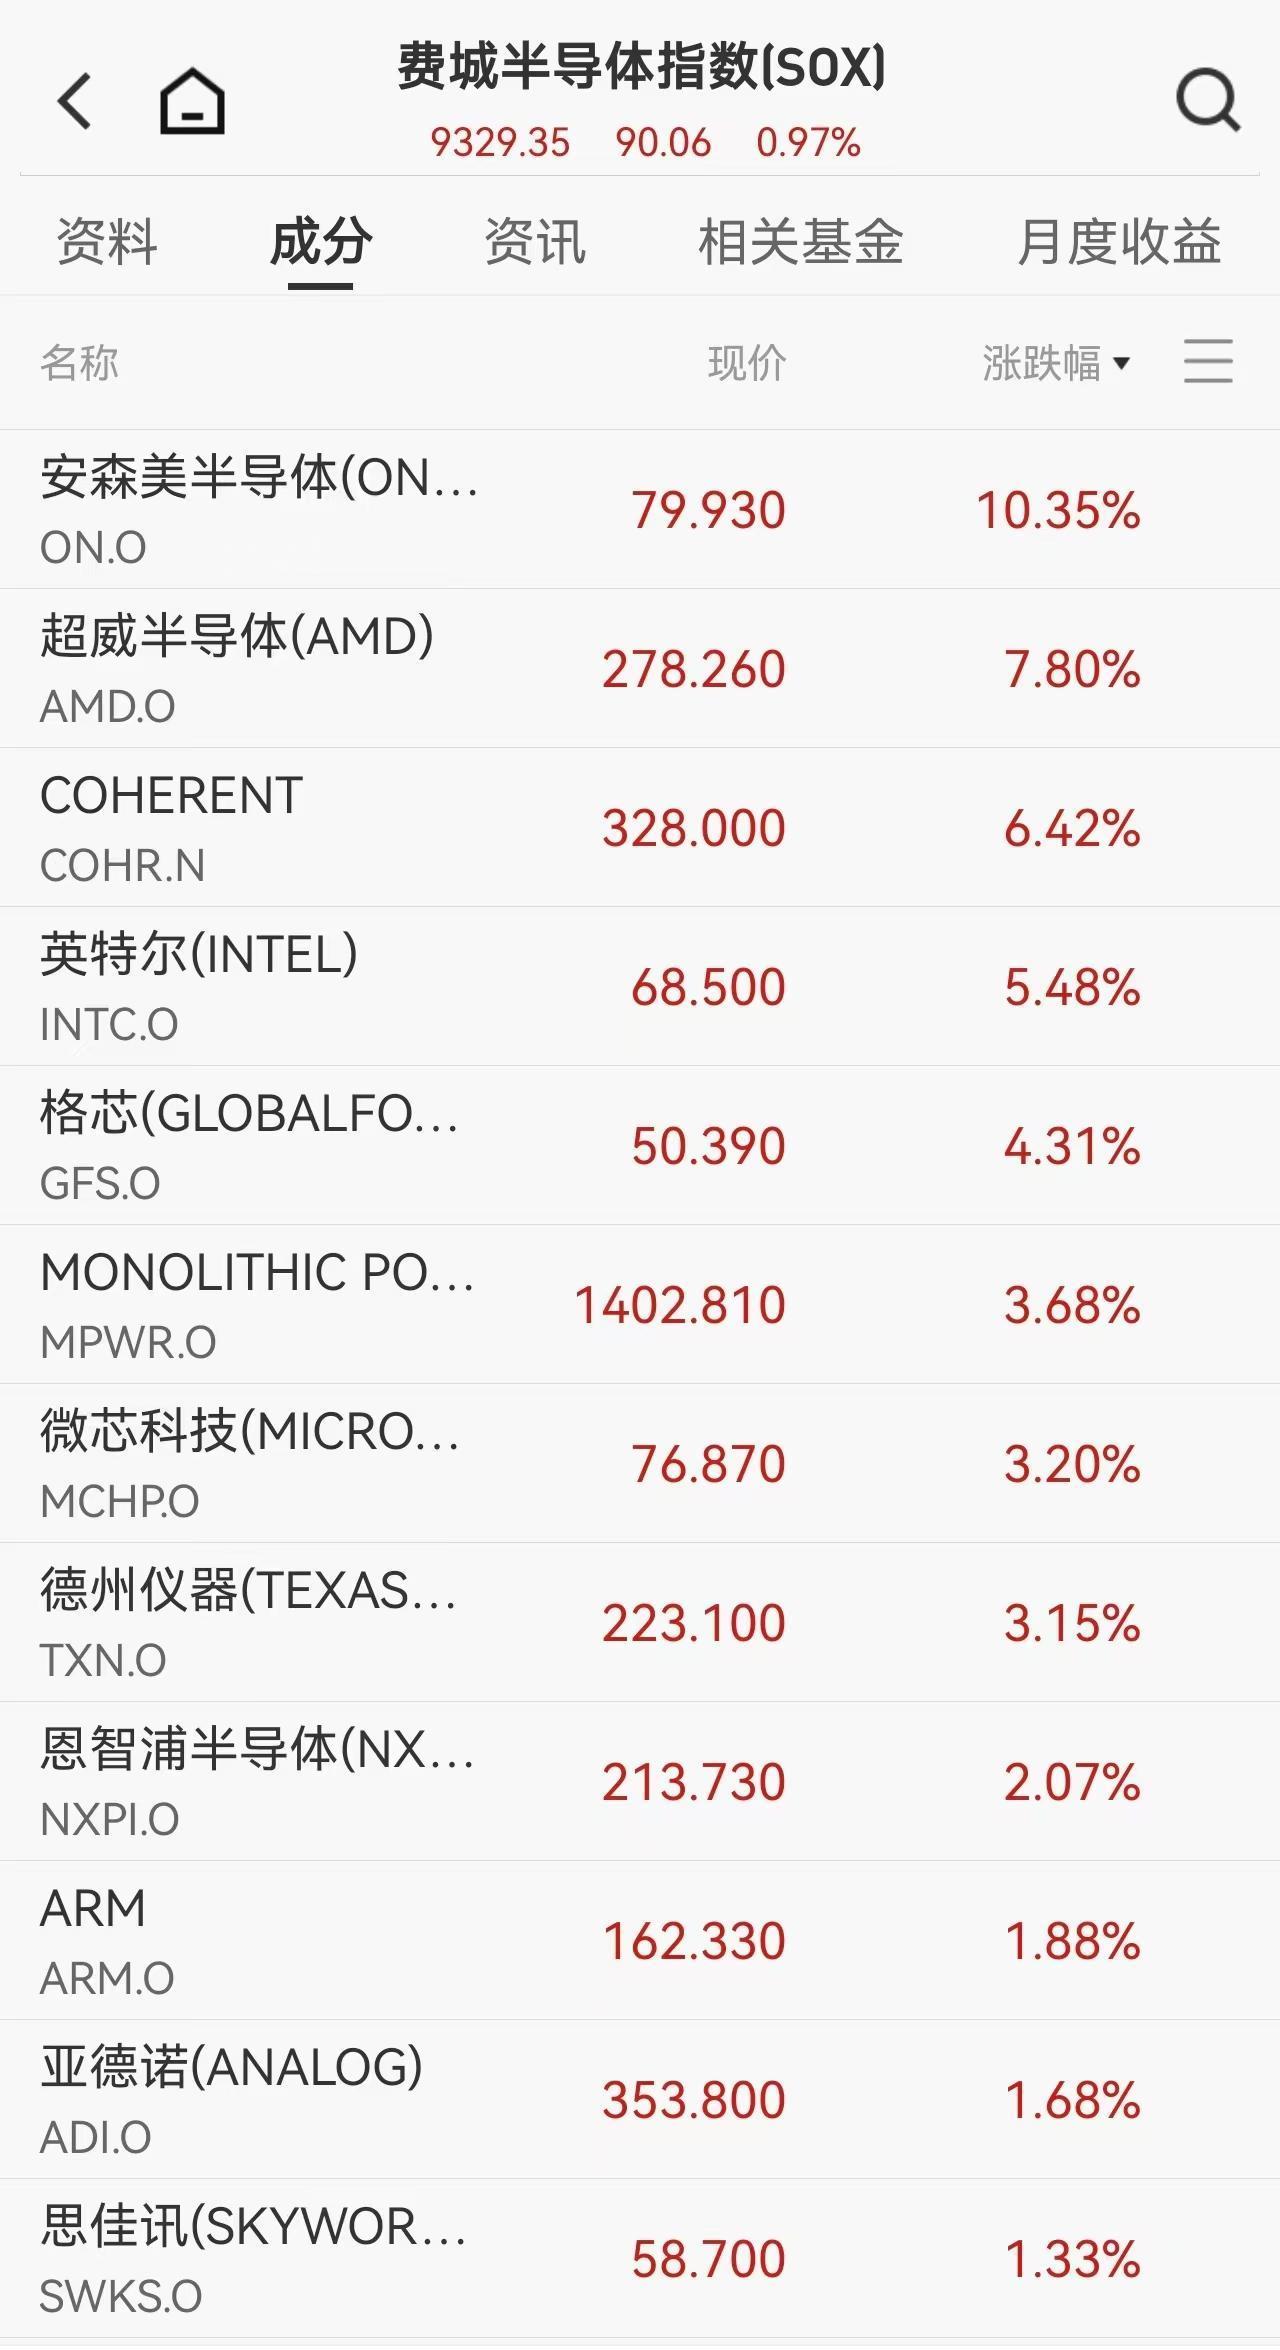
Philadelphia Semiconductor Index wzrósł o 1,02% (UTC+8), ustanawiając historyczne maksimum przez siedem kolejnych sesji. Jeśli chodzi o pojedyncze spółki, AMD wzrosło dziennie o 7,80% (UTC+8), jednocześnie notując 12 dni nieprzerwanych wzrostów oraz ustanawiając rekord cenowy; według analityków rynkowych, AMD będzie największym beneficjentem obecnego wybuchu popytu na CPU; ich procesor EPYC „Turin” oparty na architekturze chipletowej odnotowuje obecnie niedobór mocy produkcyjnych. Intel wzrósł również o 5,48% (UTC+8), a po wydaniu procesora Core 300 cena akcji osiągnęła najwyższy poziom zamknięcia od czasów bańki internetowej. Ponadto ON Semiconductor odnotowało niemal 10% wzrost (UTC+8), Qualcomm o 1,07% (UTC+8), a dostawca sprzętu testującego półprzewodniki Aehr Test Systems po ogłoszeniu rekordowych zamówień od kluczowego klienta cloud computing, wzrósł o 10,42% (UTC+8), bijąc tym samym własny rekord cenowy.
Oprócz półprzewodników, znaczne wzrosty odnotowało również wiele innych sektorów. Sektor litu silnie zyskał – Albemarle w ciągu dnia wzrosło o ponad 16% (UTC+8), Sigma Lithium o ponad 13% (UTC+8), a chilijska spółka chemiczna prawie o 9% (UTC+8); akcje firm związanych z komunikacją optyczną wyraźnie się umocniły, Applied Optoelectronics wzrosło o ponad 10% (UTC+8), Lumentum ponad 8% (UTC+8), Coherent ponad 6% (UTC+8) ustanawiając nowy rekord. Akcje z sektora ropy i gazu oraz hardware komputerowy również znalazły się w czołówce wzrostów, podczas gdy akcje związane z wycieczkowcami i obsługą lotniczą odnotowały największe spadki.
W przypadku pojedynczych spółek, rozbieżności między wynikami a prognozami wywołały gwałtowne wahania cen. Gigant streamingu Netflix zanotował po publikacji raportu kwartalnego spadek akcji o ponad 9% (UTC+8); w raporcie podano, że przychody za pierwszy kwartał wyniosły 12,25 miliarda dolarów, a zysk na akcję 1,23 dolara – oba wskaźniki przekroczyły oczekiwania rynku, ale prognozowany zysk na akcję na drugi kwartał wyniósł jedynie 0,78 dolara, a przychody 12,57 miliarda dolarów, czyli poniżej oczekiwań analityków. Firma ogłosiła także, że współzałożyciel Reed Hastings zrezygnuje w czerwcu, co pogłębiło niepokoje rynkowe.
Chińskie aktywa wybuchowo rosną
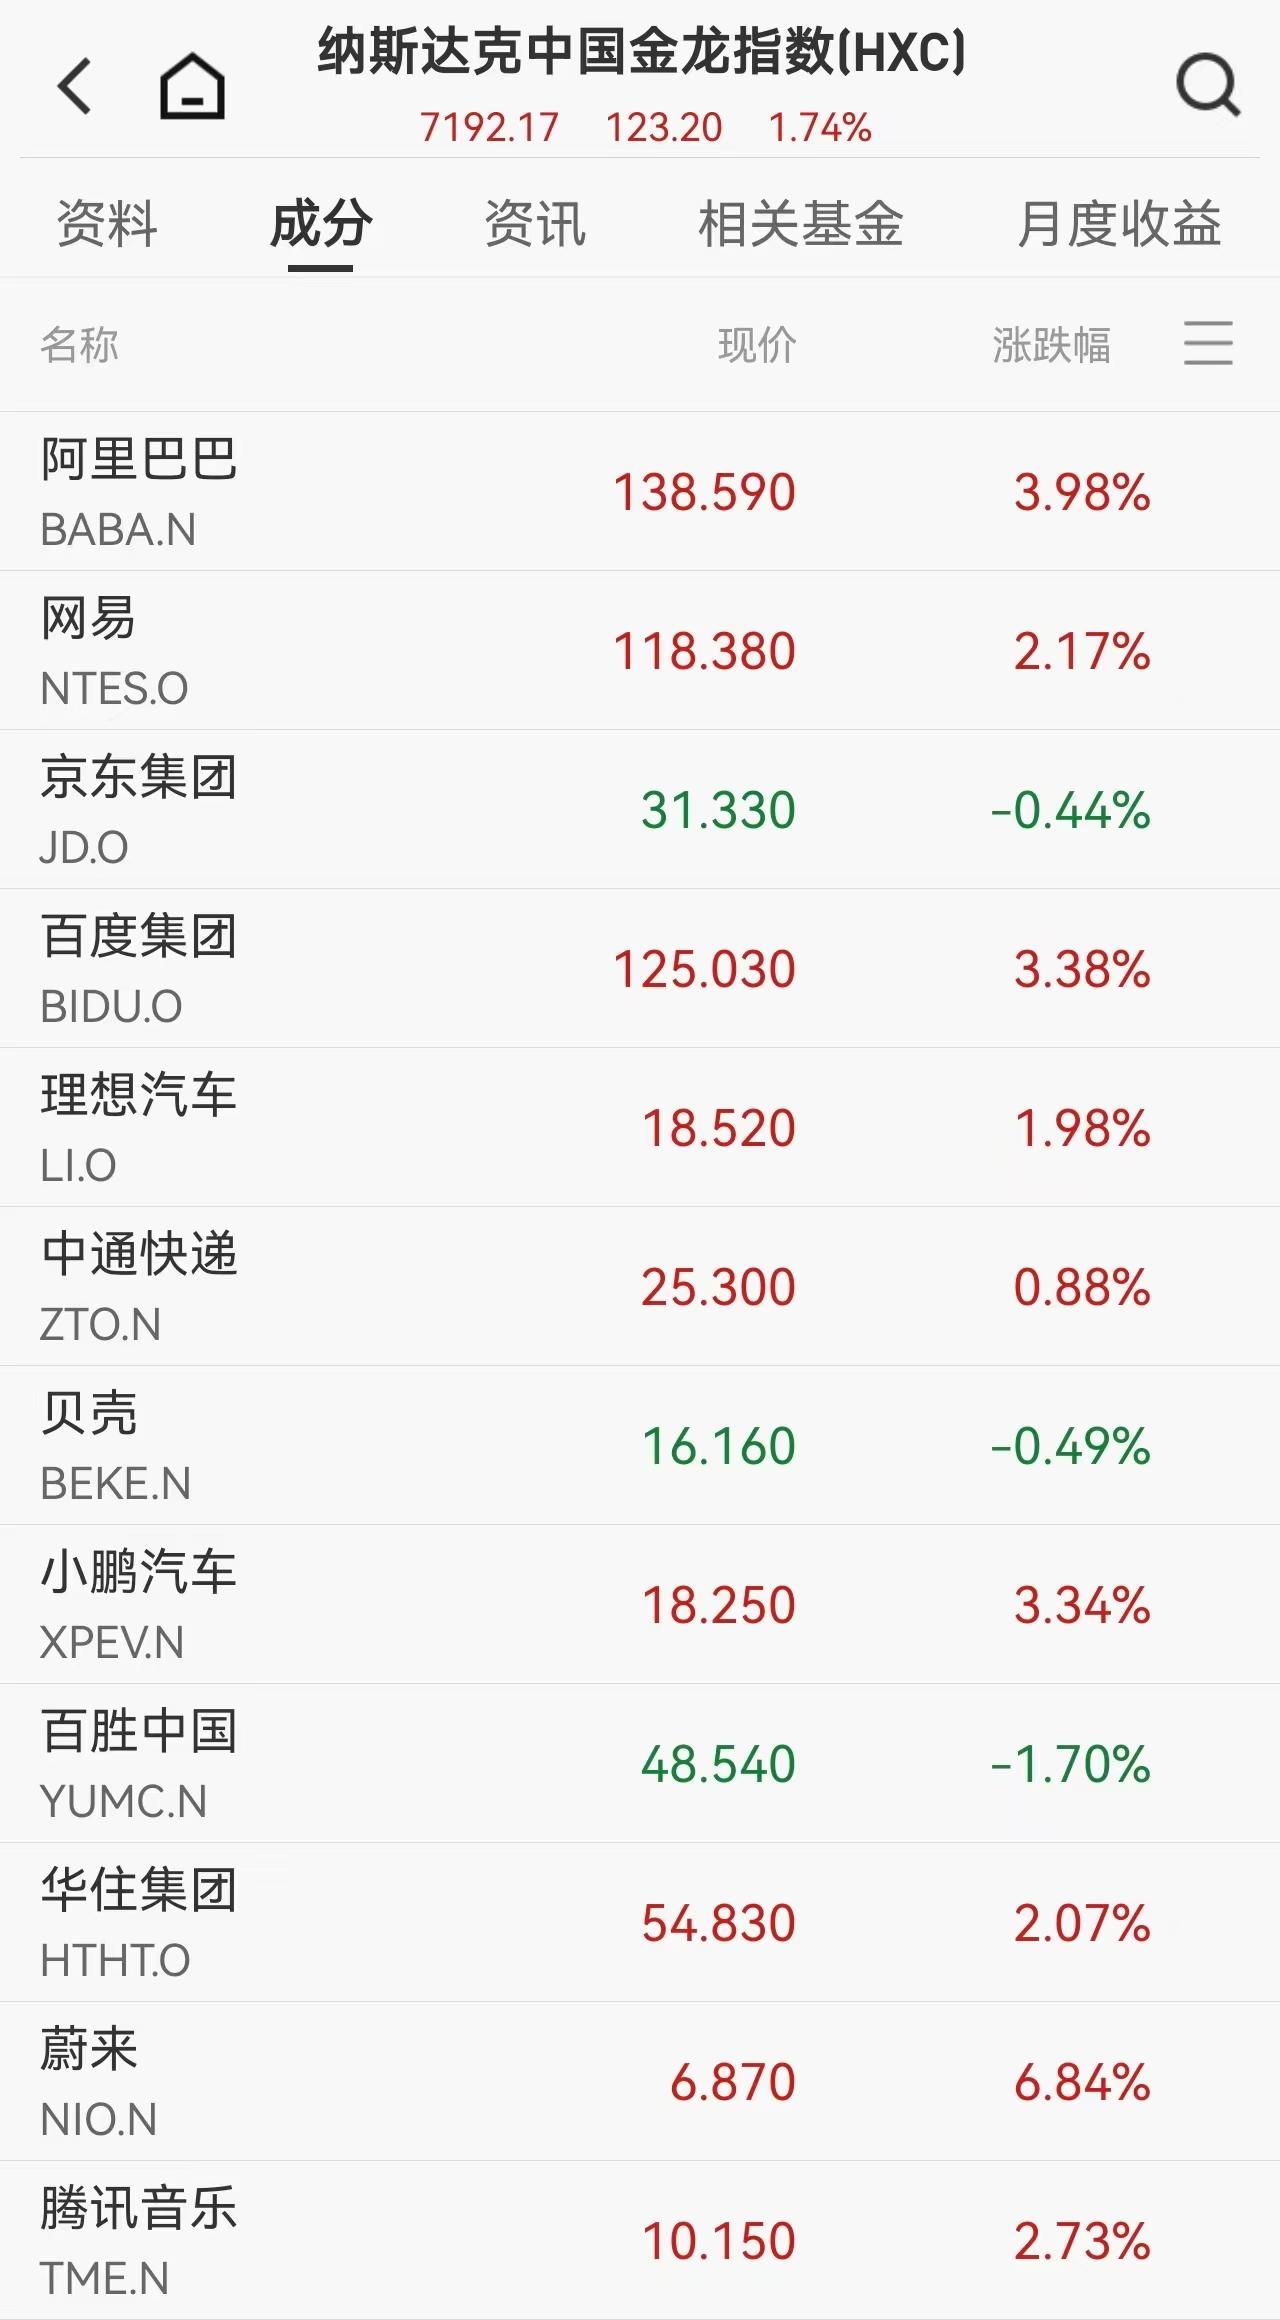
Chińskie aktywa odnotowały zbiorczy wybuch na nocnym rynku – Nasdaq Golden Dragon China Index zanotował wzrost o 1,74% (UTC+8), notując wzrost piąty dzień z rzędu. Wśród liderów: Alibaba, Baidu wzrosły o ponad 3% (UTC+8), NetEase o 2,17% (UTC+8), Pinduoduo o 1,71% (UTC+8); wśród akcji nowej energii, NIO wzrosło o ponad 6% (UTC+8), Li Auto prawie o 2% (UTC+8); sektor edukacyjny również wyróżniał się pozytywnie – New Oriental, TAL Education wzrosły o ponad 5% (UTC+8), jedynie nieliczne, takie jak JD.com, zanotowały niewielkie spadki.
Po niemal 5% wzroście (UTC+8) wywołanym poprzedniego dnia przez obawy geopolityczne, międzynarodowe ceny ropy naftowej wyraźnie spadły po najnowszych doniesieniach. Na moment publikacji WTI crude oil spadł o 1,49% (UTC+8). Jednak metale szlachetne nie załamały się mimo ustępowania trendu bezpiecznej przystani – spotowe złoto i srebro nadal pozostały na wysokim poziomie, utrzymując się blisko historycznych maksimów, co pokazuje, że rynek nadal pozostaje ostrożny wobec przyszłej niepewności.
Ukryty nurt makro: dane gospodarcze zdradzają ochłodzenie
Kiedy światła reflektorów ze strony rynku kapitałowego skupiają się na rosnących indeksach giełdowych, kluczowe fundamenty makroekonomiczne po cichu ujawniają lekkie ochłodzenie.
Wskaźnik nowych wniosków o zasiłek dla bezrobotnych w USA spadł do niskiego poziomu 207 tysięcy, co może sugerować utrzymującą się napiętą sytuację na rynku pracy, ale „Beżowa Księga” Fed ujawnia ukryte problemy: wiele regionów informuje, że firmy, ostrożnie podchodząc do trwałego zatrudniania, coraz częściej polegają na pracownikach tymczasowych lub kontraktowych. Do tego amerykańska produkcja przemysłowa w marcu niespodziewanie spadła o 0,5% (UTC+8), znacznie mniej niż prognozowany przez rynek wzrost o 0,1% (UTC+8). Niektórzy ekonomiści wskazują, że niepewność związana z konfliktem na Bliskim Wschodzie może wywoływać realne spowolnienie ekspansji i zatrudniania w firmach.
W obliczu złożonej sytuacji także wewnątrz Fed zaczynają pojawiać się rozbieżności. Prezes oddziału Fed w Nowym Jorku Williams stwierdził, że obecna polityka monetarna jest „dobrze ustawiona”, aby poradzić sobie z ewentualną inflacją wywołaną wojną na Bliskim Wschodzie; natomiast członek zarządu Fed Mielan jest bardziej niecierpliwy – oświadczył, że nie widzi powodów, by wstrzymać się z obniżką stóp procentowych i podtrzymał opinię, że Fed powinien obniżyć stopy trzy do czterech razy w tym roku.
Zgodnie z najnowszymi szacunkami narzędzia „FedWatch” CME, rynek powszechnie oczekuje, że Fed utrzyma stopy procentowe bez zmian w kwietniu z prawdopodobieństwem wynoszącym 99,5% (UTC+8), jednak wobec czerwcowej polityki wciąż panuje niezgodność oczekiwań.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Urzędnik japoński zabiera głos, a Besant "wsparcie": rozmawiał już z ministrem finansów Japonii o "korzystności" silnego jena
Besant powiedział, że w piątek odbył „owocną rozmowę” z japońską minister finansów Kaori Katayama. Obie strony omówiły „pożądane umocnienie jena odzwierciedlające silne fundamenty gospodarcze Japonii” i podkreśliły wagę dalszej ścisłej komunikacji dotyczącej rynku walutowego. Katayama ujawniła wcześniej, że podczas spotkania z Trumpem i Sanae Takaichi w tym tygodniu obaj wspomnieli o osłabieniu jena, a Takaichi stwierdziła, że niedoszacowanie jena to „problem”. Instytucje uważają, że ryzyko interwencji może „wyznaczyć sufit” dla spadków jena.
Amerykańskie akcje rozpoczęły notowania od mocnych wzrostów i wahań, jen odbił się w ciągu dnia o ponad 1%, rentowność 10-letnich obligacji skarbowych USA ponownie przekroczyła 5,22%, a cena ropy amerykańskiej spadła chwilowo o prawie 3%.
Po publikacji danych o zaufaniu konsumentów w USA, indeksy S&P i Nasdaq odnotowały spadki, natomiast Dow Jones ma szansę przerwać trzydniową serię spadków, choć notuje już cztery tygodnie spadków z rzędu. Akcje Meta cofnęły się, notując w ciągu dnia spadek powyżej 3%. Rentowność 10-letnich obligacji skarbowych USA ponownie przekroczyła 5,22%, ustanawiając trzeci dzień z rzędu nowy szczyt od 2007 roku, a rentowność 30-letnich obligacji osiągnęła najwyższy poziom od 2004 roku. Kurs jena do dolara amerykańskiego wzrósł w ciągu dnia o 1,2%, po tym jak japońscy i amerykańscy urzędnicy kolejno wysyłali sygnały wskazujące, że „słaby jen to problem”. Rosnące oczekiwania na dyplomatyczne rozwiązanie między USA a Iranem spowodowały, że ceny ropy zakończyły dwudniowy wzrost. Aktualizacja w toku.
Zmienne wahania amerykańskich obligacji skarbowych biją na alarm! Hartnett z Bank of America ostrzega przed rosnącym ryzykiem delewarowania, wzrost rentowności staje się głównym zagrożeniem dla rynku
Strateg Michael Hartnett z Bank of America ostrzega, że ostatni gwałtowny wzrost zmienności na amerykańskim rynku obligacji zwiększa ryzyko szerszego delewarowania na rynkach finansowych.
Ceny oleju napędowego w USA wzrosły w tym roku o 83%! Główny ekonomista Apollo ostrzega: przenoszenie kosztów może sprawić, że inflacja bazowa będzie jeszcze bardziej uporczywa, a Fed nie będzie mógł tego zignorować
Główny ekonomista Apollo Global Management, Torsten Slok, ostrzega, że gwałtowny wzrost cen diesla w USA stanowi zagrożenie inflacyjne, które może być poważniejsze, niż obecnie zdaje sobie sprawę Rezerwa Federalna.
Ceny krypto
Więcej


