
BTC Puls Rynku: Tydzień 11

Przegląd
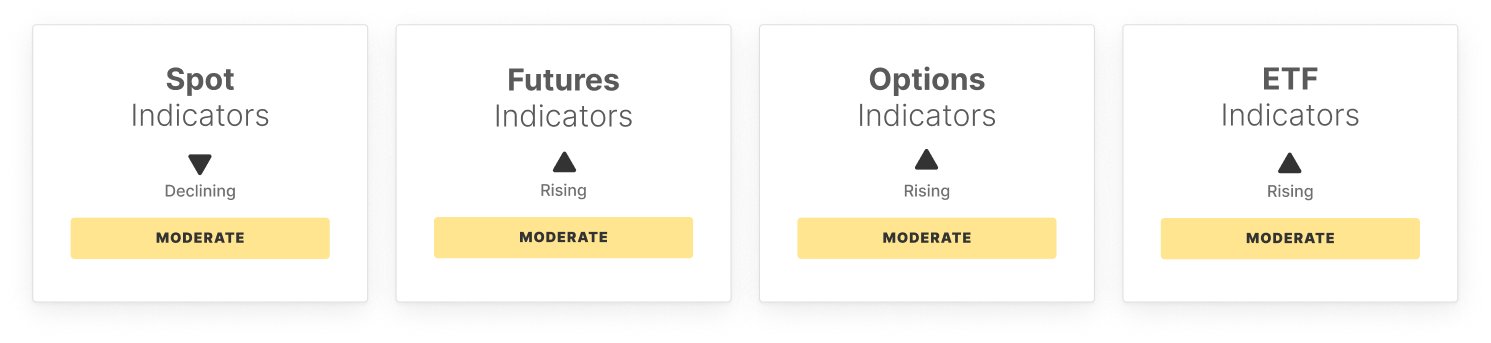
Bitcoin wycofał się z poziomu $74k, podczas gdy wskaźniki wewnętrzne wykazują nieśmiałe oznaki poprawy. Momentum nieco wzrosło, a RSI podniósł się z ostatnich minimów, jednak akcja cenowa nadal nie posiada siły zdecydowanego ruchu wzrostowego. Aktywność na rynku spot pozostaje ograniczona, niższe wolumeny handlu wskazują na słabsze uczestnictwo nawet w miarę stabilizacji warunków.
Pozycjonowanie na rynku instrumentów pochodnych jest mieszane. Otwarte pozycje na futures wzrosły, sygnalizując umiarkowane zwiększenie dźwigni, podczas gdy finansowanie po stronie długiej gwałtownie się odwróciło na negatywne, co odzwierciedla większy popyt na ekspozycję krótką. Perpetual CVD wystrzelił agresywnie w górę, sugerując powrót aktywności po stronie kupującej na rynkach z dźwignią, chociaż przekonanie pozostaje ograniczone.
Rynek opcji stał się mniej defensywny. Spread zmienności znacząco się zawęził, a zmienność implikowana zbliżyła się do warunków zrealizowanych, podczas gdy 25-delta skew spadł, wskazując na słabszy popyt na zabezpieczenie przed spadkami i bardziej zrównoważone tło na najbliższy czas.
Aktywność ETF wciąż pozostaje względnie silnym obszarem. Przepływy netto przyspieszyły, a wolumeny handlu wzrosły, co podkreśla kontynuację zaangażowania tradycyjnych instytucji finansowych. Jednak wskaźnik ETF MVRV gwałtownie spadł do wartości ujemnych, pokazując, że przeciętny posiadacz ETF jest teraz pod wodą, a presja pozycjonowania pozostaje wysoka.
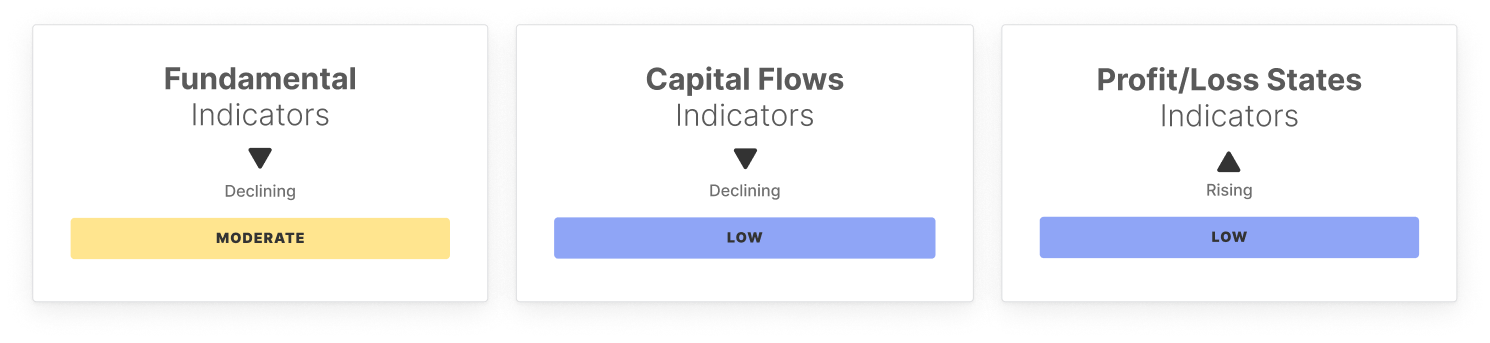
Sygnały on-chain są mieszane, choć nieco konstruktywne. Wolumen transferów się poprawił, wskazując na silniejsze przepływy kapitału, podczas gdy aktywne adresy i wolumen opłat pozostają słabe, zgodnie z cichszym tłem sieciowym. Zmiana realized cap wciąż jest negatywna, choć odpływy nieco się zmniejszyły, sugerując, że presja kapitałowa zaczyna się stabilizować.
Metryki pozycjonowania i rentowności nadal odzwierciedlają delikatną, lecz poprawiającą się strukturę. Stosunek podaży STH/LTH pozostaje podwyższony, pokazując że udział krótkoterminowych jest wciąż wysoki, podczas gdy udział gorącego kapitału jest zredukowany, sygnalizując ograniczony spekulacyjny obrót. Tymczasem podaż w zysku, NUPL oraz stosunek realized profit-to-loss wszystkie umiarkowanie się poprawiły, sugerując łagodzenie napięć rynkowych.
Ogólnie rzecz biorąc, warunki się stabilizują, momentum, popyt na ETF oraz wskaźniki rentowności umiarkowanie się poprawiają. Jednak przepływy kapitałowe pozostają słabe, udział spekulantów jest ograniczony, a szersze przekonanie nie wróciło jeszcze w pełni.
Wskaźniki poza łańcuchem
Wskaźniki on-chain
Nie przegap!
Inteligentne analizy rynkowe bezpośrednio na Twój e-mail.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wysokie rentowności obligacji USA wywierają presję, indeks akcji banków pogrążony w strefie korekty, Citigroup spada w trakcie sesji prawie o 5%
W czwartek w trakcie sesji indeks bankowy KBW osiągnął najniższy poziom od czterech miesięcy, spadając o 14% w porównaniu ze szczytem z połowy sierpnia. Analitycy zauważają, że we wrześniu tego roku sektor finansowy radził sobie najgorzej względem innych branż od 1990 roku w tym samym okresie. Inni analitycy zwracają uwagę, że obawy rynku dotyczące zagrożeń ze strony agentów AI, potencjalnego wpływu amerykańskich wyborów oraz rosnących stóp procentowych są przesadzone. 13 października rozpoczyna się sezon sprawozdań finansowych głównych banków, a wyniki finansowe będą kluczowym sprawdzianem.
JP Morgan: Ukryte zagrożenia na amerykańskim rynku akcji: dźwignia finansowa powraca
Liczba zwolnień w firmach w USA we wrześniu osiągnęła najniższy poziom od czterech lat, ale chęć zatrudniania spadła do najniższego poziomu od piętnastu lat w tym samym okresie.
Według raportu Challenger, Gray & Christmas, liczba zwolnień ogłoszonych przez amerykańskie firmy we wrześniu spadła rok do roku o prawie 20%, natomiast liczba zwolnień w sektorze technologicznym wzrosła miesiąc do miesiąca o 77%. Liczba planowanych rekrutacji w przedsiębiorstwach we wrześniu była o 23% niższa niż rok wcześniej. W tym samym dniu podano, że liczba nowych wniosków o zasiłek dla bezrobotnych w USA w zeszłym tygodniu spadła do 197 tysięcy, zbliżając się do najniższego poziomu od 1969 roku.

NAND dostawy mogą pozostać napięte do 2028 roku! Citi pozytywnie ocenia wpływ popytu na AI na wzrost cen chipów pamięci, podtrzymując rekomendację "kupuj" dla SanDisk (SNDK.US)
Citi Research wskazuje, że najnowsze wyniki za czwarty kwartał fiskalny opublikowane przez Micron Technology dodatkowo potwierdzają utrzymującą się presję podaży na rynku pamięci NAND flash. Oczekuje się, że napięta sytuacja podaży i popytu w branży może utrzymać się do 2028 roku, zapewniając wsparcie dla cen chipów pamięci.

Ceny krypto
Więcej


