
3 akcje AI wyprzedzające NVIDIA w 2026 roku – z jeszcze większym potencjałem wzrostu

NVIDIA Corporation NVDA niezmiennie odnotowuje silne wyniki kwartalne i jej czwarty kwartał roku fiskalnego 2026 zapowiada się podobnie. Nieustające zapotrzebowanie na jej chipy Blackwell, rozwijające się partnerstwa oparte na sztucznej inteligencji (AI) oraz wzrost inwestycji w centra danych wskazują na dalszy długoterminowy wzrost.
Jednak akcje NVIDIA wzrosły od początku roku jedynie o 1,8%, co jest wynikiem stonowanym i nie zrobiło wrażenia na Wall Street. Z drugiej strony, inni giganci AI, tacy jak Taiwan Semiconductor Manufacturing Company Limited TSM, czyli TSMC, Micron Technology, Inc. MU oraz Super Micro Computer, Inc. SMCI, osiągnęli znacznie lepsze wyniki, rosnąc odpowiednio o 21,9%, 50% i 10,8%. Zobaczmy więc, co napędza ich wzrosty i dlaczego może być przed nimi dalszy potencjał –
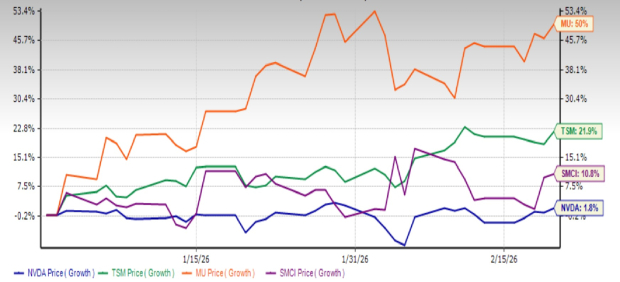
Źródło zdjęcia: Zacks Investment Research
Rosnący popyt na centra danych napędza dynamikę TSMC
Wraz z rosnącą budową centrów danych przez operatorów AI hyperscaler, popyt na chipy TSMC, które zasilają te obiekty, prawdopodobnie wzrośnie, wspierając silniejszy wzrost przychodów i zysków oraz potencjalnie podnosząc cenę akcji.
Zaawansowane technologie procesowe TSMC obecnie cieszą się silnym popytem, podobnie jak w przeszłości. W rezultacie, firma spodziewa się, że przychody w pierwszym kwartale 2026 roku wyniosą od 34,6 miliarda do 35,8 miliarda dolarów, co przewyższyłoby 33,73 miliarda dolarów z czwartego kwartału 2025 roku, wskazując na 25,5% wzrost rok do roku i 1,9% wzrost kwartał do kwartału, zgodnie z investor.tsmc.com.
TSMC spodziewa się również wzmocnienia swoich marż zysku, prognozując marżę brutto na poziomie 63-65% w pierwszym kwartale 2026 roku, co jest wyżej niż 62,3% w czwartym kwartale 2025 roku. W związku z tym przewiduje się, że TSMC osiągnie wskaźnik wzrostu zysku na poziomie 53,8% w bieżącym kwartale i 32,8% w całym roku.
Micron gotowy na solidny wzrost dzięki popytowi AI i niedoborowi chipów
W miarę jak operatorzy centrów danych oraz AI hyperscalerzy stale zwiększają inwestycje w infrastrukturę, zapotrzebowanie na chipy wysokoprzepustowej pamięci (HBM) Micronu będzie rosło. Utrzymujące się ograniczenia podaży chipów HBM stworzyły nierównowagę między popytem a podażą, co prawdopodobnie wzmocni pozycję cenową Micronu, poprawi marże zysku i wesprze wyższe notowania akcji.
Sanjay Mehrotra, CEO Micronu, potwierdził, że nieustający popyt na chipy HBM przy ograniczonej podaży wspiera przyszły wzrost firmy. Micron spodziewa się, że przychody w drugim kwartale roku fiskalnego 2026 wyniosą od 18,3 miliarda do 19,1 miliarda dolarów, w porównaniu do 13,64 miliarda dolarów zgłoszonych w pierwszym kwartale roku fiskalnego 2026, zgodnie z investors.micron.com.
Zarząd pozostaje również optymistyczny co do wzrostu zysku netto Micronu. Oczekiwany wskaźnik wzrostu zysku Micronu na bieżący kwartał i rok wynosi odpowiednio 444,9% i 307,6%.
Supermicro gotowy skorzystać na rosnącym popycie na sprzęt AI
Wraz z rosnącym popytem na sprzęt wywołanym przez AI, Supermicro ma szansę na zyski. Firma odnotowała wzrost zainteresowania swoimi Data Center Building Block Solutions (DCBBS) wśród klientów AI. To dlatego, że jest to kompletne rozwiązanie łączące serwery, sieci, magazynowanie danych i powiązane usługi. DCBBS umożliwia klientom szybsze i bardziej opłacalne wdrażanie infrastruktury AI.
Charles Liang, CEO Supermicro, spodziewa się, że firma wykorzysta kolejną falę popytu na AI, zwiększając możliwości serwerów i magazynowania danych. Supermicro oczekuje więc, że przychody za trzeci kwartał roku fiskalnego 2026 osiągną 12,3 miliarda dolarów, po 12,7 miliarda dolarów odnotowanych w drugim kwartale 2026 roku, zgodnie z ir.supermicro.com. W całym roku sprzedaż netto ma wynieść co najmniej 40 miliardów dolarów. Oczekiwany wskaźnik wzrostu zysku Supermicro na bieżący kwartał i rok wynosi odpowiednio 103,2% i 7,8%.
Podczas gdy Supermicro posiada Zacks Rank #3 (Trzymaj), TSMC i Micron mają Zacks Rank #1 (Silny zakup). Możesz zobaczyć pełną listę dzisiejszych akcji Zacks Rank #1 tutaj.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Gorączka AI przekształca układ rynku produkcji półprzewodników! UBS: Wybuch popytu napędza przyspieszenie rozbudowy zaawansowanych procesów, dojrzałe technologie wchodzą w okres wzrostu
Według najnowszego raportu badawczego opublikowanego przez UBS, na rynku produkcji chipów półprzewodnikowych, potencjalny rynek dla technologii N2 (2 nanometry) jest znacznie większy niż przewidywano, przyspiesza ekspansja A14 (1,4 nanometra), a cykl wzrostowy dla dojrzałych procesów technologicznych już się rozpoczął.
Składany ekran iPhone za 1999 dolarów jest gotowy do premiery, ale Apple (AAPL.US) otrzymało ponad 5,7 miliarda dolarów kary za naruszenie patentów
Podczas gdy Apple zwiększa inwestycje w technologie składanych ekranów i sztucznej inteligencji, firma stoi w obliczu decyzji sądu dotyczącej odszkodowania za patenty dotyczące technologii haptycznej przekraczającej 5,7 miliarda dolarów. 25 września federalna ława przysięgłych w Kalifornii uznała, że Taptic Engine używany w niektórych modelach iPhone oraz Apple Watch narusza dwa patenty należące do Taction Technology.
Perspektywy otwarcia cieśniny Hormuz ponownie pod znakiem zapytania, azjatyckie obligacje pod presją: rentowność 2-letnich japońskich obligacji zbliża się do 2%, rentowność 3-letnich koreańskich obligacji rośnie do najwyższego poziomu od 2022 roku
Ceny ropy są wysokie, a rentowności krótkoterminowych obligacji Korei Południowej i Japonii rosną.
5% presja obligacji USA na globalne aktywa, a australijskie obligacje otwierają okno do inwestycji? Gigant rynku obligacji Pimco uważa, że oczekiwania dotyczące podwyżek stóp są zbyt agresywne
Pacific Investment Management Company (Pimco) ma pozytywne nastawienie wobec australijskich obligacji, uważając, że oczekiwania rynku dotyczące podwyżek stóp procentowych są zbyt wysokie. Pimco twierdzi, że cykl podwyżek stóp procentowych w Australii jest już „w pełni wyceniony”, a w gospodarce zaczynają pojawiać się oznaki osłabienia, co sprawia, że australijskie obligacje wydają się atrakcyjne, zwłaszcza w segmencie 5-10 lat na krzywej dochodowości.
Ceny krypto
Więcej


