
Gigant detaliczny bije prognozy w obliczu ewolucji napędzanej technologią

Sezon wyników za czwarty kwartał dobiega końca, ale nie oznacza to, że w tym tygodniu brakowało nagłówków. Detaliczny gigant Walmart znalazł się w centrum uwagi dzięki kolejnemu solidnemu ogłoszeniu wyników.
Walmart ogłosił dziś rano swoje wyniki finansowe za czwarty kwartał, kończąc mocny rok z wynikami przewyższającymi zarówno przychody, jak i zyski dzięki odporności popytu konsumenckiego oraz skutecznej realizacji strategii omnichannel.
Firma osiągnęła łączne przychody w wysokości 190,7 miliarda dolarów, co stanowi wzrost o 5,6% r/r (4,9% w stałej walucie), przekraczając konsensus Zacks na poziomie 190,05 miliarda dolarów. Skorygowany zysk na akcję wyniósł 0,74 USD, nieznacznie przewyższając oczekiwania na poziomie 0,73 USD i odzwierciedlając wzrost o 12,1% w porównaniu z analogicznym okresem roku ubiegłego.
Wyniki pojawiają się w kontekście szeroko zakrojonych działań Walmart w zakresie AI, w tym inwestycji w optymalizację łańcucha dostaw, analitykę predykcyjną i spersonalizowane narzędzia zakupowe, co sprawia, że detalista coraz bardziej przypomina firmę technologiczną niż tradycyjnego giganta handlu stacjonarnego.
Głębsza analiza raportu Walmart
Jest to drugi z rzędu kwartał, w którym Walmart przekroczył oczekiwania, wznawiając swoją długą historię ponadprzeciętnych wyników, z segmentem amerykańskim prowadzącym dzięki atrakcyjnym cenom i wygodzie, podczas gdy rynki międzynarodowe wniosły wkład poprzez Flipkart i Walmex.
Wzrost sprzedaży porównywalnej pozostał solidny – sprzedaż porównywalna Walmart U.S. wzrosła o 4,6% (bez paliw), napędzana przez wzrost liczby transakcji o 2,6% i wzrost średniego paragonu o 2%. Globalna sprzedaż e-commerce wzrosła o 24%, napędzana przez realizację zamówień ze sklepów, ekspansję marketplace i globalny wzrost przychodów z reklam o 37% (w tym VIZIO). Trendy członkowskie były szczególnie wyraźne – globalne przychody z opłat członkowskich wzrosły o 15,1%.
Walmart ogłosił nowy program autoryzacji skupu akcji o wartości 30 miliardów dolarów, dodatkowo wzmacniając swój cel tworzenia wartości dla akcjonariuszy. W kwartale odnotowano również wzrost dywidendy o 5% do poziomu 0,99 USD na akcję rocznie, co oznacza 53. z rzędu rok podwyżek.
„Dywidendy pozostają częścią naszego zdywersyfikowanego podejścia do zwrotu kapitału. Jesteśmy dumni, że zwiększamy naszą roczną dywidendę po raz 53. z rzędu. Ta decyzja jest dowodem naszej ciągłej wiary w wyniki naszej działalności i dalszy rozwój”, powiedział John David Rainey, wiceprezes wykonawczy i dyrektor finansowy Walmart.
Aktualizacje prognoz wniosły optymizm – przewidywana sprzedaż netto w I kwartale roku fiskalnego 27 ma wzrosnąć o 3,5-4,5%, a zysk operacyjny o 4-6%, podczas gdy na cały rok fiskalny 27 firma oczekuje wzrostu sprzedaży netto o 3,5-4,5% i skorygowanego wzrostu zysku operacyjnego o 6-8% – oba wskaźniki zostały podniesione względem wcześniejszych przedziałów. Oznacza to wiarę w utrzymanie impetu z okresu świątecznego, przy oczekiwanym wzroście e-commerce w średnim przedziale 20% oraz istotnym wkładzie segmentów międzynarodowych.
Te wyniki podkreślają wiodącą pozycję Walmart w handlu detalicznym, a dynamika cyfrowa i członkowska firmy zapewnia jej przewagę konkurencyjną w środowisku wrażliwym na ceny. Firma stawia na bezkonkurencyjną wartość połączoną z wygodą, w tym przyspieszony odbiór tego samego dnia i szybszą dostawę.
Wyniki akcji Walmart
Walmart WMT odnotował niewielki spadek na początku czwartkowego handlu, ale do południa akcje wróciły na dodatnie terytorium. Dzisiejszy ruch wydaje się bardziej związany z ogólną sytuacją rynkową, wskazując na wysokie oczekiwania, a nie na problemy fundamentalne, i może stanowić punkt wejścia dla długoterminowych inwestorów.
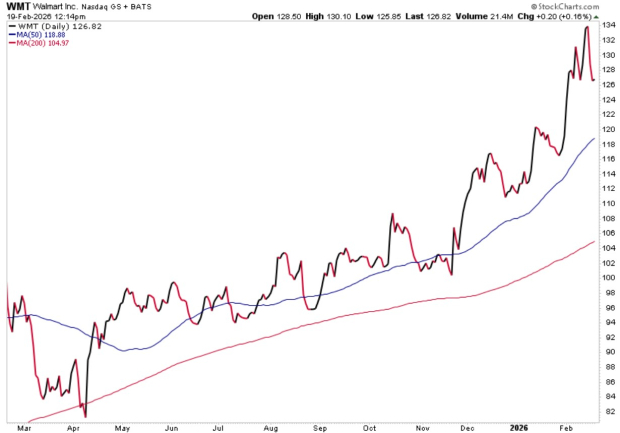
Źródło obrazu: StockCharts
Akcje osiągają w tym roku znacznie lepsze wyniki, z wzrostem przekraczającym 13%, podczas gdy szeroki rynek wykazuje oznaki rotacji. Walmart posiada obecnie Zacks Rank #3 (Hold), co odzwierciedla zrównoważone oczekiwania po ostatniej sile akcji.
Dla szeroko pojętej branży detalicznej wyniki Walmart podkreślają narrację o odporności, gdzie liderzy omnichannel odnoszą sukces dzięki wygodzie i przystępności cenowej. Inwestycje w AI do zarządzania zapasami i personalizacji powinny dalej poprawiać efektywność, umożliwiając Walmartowi zdobywanie udziałów od konkurentów, takich jak Target, w kategoriach uznaniowych.
Podsumowanie
Kwartalne wyniki dobrze wróżą Walmartowi na przyszłość, sygnalizując jego zdolność adaptacji w zróżnicowanym krajobrazie wydatków konsumenckich, gdzie poszukiwanie wartości utrzymuje się we wszystkich grupach dochodowych. Nacisk na członkostwa i reklamę – obecnie warte miliardy dolarów biznesy – zapewnia powtarzalność o wysokiej marży, amortyzując potencjalny wpływ ceł lub spowolnienia gospodarczego.
Pomimo utrzymującej się słabości w wydatkach uznaniowych, siła w segmencie dóbr podstawowych i e-commerce sugeruje stopniowe odbicie konsumenckie, które może podnieść cały sektor, jeśli warunki makroekonomiczne się ustabilizują. Może to zachęcić konkurentów do przyspieszenia inwestycji cyfrowych i programów lojalnościowych, sprzyjając innowacjom w handlu detalicznym mimo wyzwań w łańcuchu dostaw i zmieniających się preferencji.
Ogólnie rzecz biorąc, raport Walmart potwierdza jego rolę jako barometru rynku detalicznego, który radzi sobie z niepewnościami dzięki konsekwentnej realizacji strategii.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Popyt na AI katalizuje przyspieszenie rozbudowy produkcji TSMC, miesięczna zdolność produkcji 2nm ma osiągnąć 120 000 sztuk do końca roku
Według doniesień, giganci tacy jak Apple, NVIDIA i AMD zbiorowo zwiększyli zamówienia o 10–20%, co bezpośrednio napędza miesięczną wydajność produkcji TSMC w procesie 2 nm do poziomu 120 tysięcy wafli pod koniec roku, przekraczając pierwotne prognozy o ponad 20% i przyspieszając osiągnięcie celu na rok 2027 o dwa lata. Jednoczesne zwiększenie produkcji w pięciu fabrykach następuje po raz pierwszy w historii, a roczna skumulowana stopa wzrostu wydajności w latach 2026–2028 wynosi aż 70%.
Wyprzedaż długoterminowych obligacji skarbowych trwa! Rentowność 10-letnich obligacji amerykańskich ponownie przekracza 5,2% — narastająca konfrontacja narracji „eksplozja AI kontra rosnące koszty finansowania”.
W poniedziałek, ponieważ prezydent Stanów Zjednoczonych Donald Trump odrzucił najnowszą propozycję Iranu dotyczącą ponownego otwarcia cieśniny Ormuz, wzrosły obawy związane z inflacją, ceny ropy poszły w górę, a amerykańskie obligacje państwowe ponownie zostały wyprzedane.
Banki przez wiele lat zarabiały na bezczynnych środkach, czy AI ma zamiar to zmienić?
Przez wiele lat banki czerpały zyski z niewykorzystanych środków swoich klientów, lecz agenci AI mogą tę sytuację diametralnie zmienić.
Goldman Sachs: Amerykańskie akcje wykazują obecnie „mocny indeks, słabe zaufanie”; trend doganiania wzrostów może stać się głównym motywem następnego etapu
Goldman Sachs wskazuje, że rynek akcji w USA obecnie wykazuje niezwykły wzorzec — indeksy radzą sobie dobrze, lecz zaufanie inwestorów pozostaje słabe. Oznacza to, że rynek ma jeszcze potencjał do dalszego wzrostu, a akcje, które wcześniej pozostawały w tyle za liderami AI, mogą skorzystać z ruchu uzupełniającego.

Ceny krypto
Więcej


