
Akcje Microsoft są notowane tak, jakby ChatGPT nigdy się nie pojawił: czy warto je teraz kupić?

Microsoft Corp. (NASDAQ:MSFT) po cichu doświadcza jednego z najbardziej dramatycznych spadków względnych w swojej nowoczesnej historii.
Technologiczny gigant z Redmond jest obecnie najgorzej radzącą sobie spółką spośród "Magnificent Seven" w 2026 roku, tracąc 17% od początku roku.
Jednak bardziej niepokojący niż sam spadek jest rozmiar jego słabszych wyników w porównaniu do szerszego rynku.
Od początku sierpnia 2025 roku Microsoft pozostaje w tyle za SPDR S&P 500 ETF Trust (NYSE:SPY) o ponad 30%. To najgorszy okres względnych wyników od 2000 roku — szczytu bańki dotcomów.
Najgorszy okres Microsoftu od 2000 roku: czy rynek wycenia AI poza historią?
Firma notuje gorsze wyniki od S&P 500 przez siedem kolejnych miesięcy, w tym 6% negatywnej luki względnej do tej pory w lutym 2026 roku.
Siedmiomiesięczna passa strat w porównaniu do benchmarku NIGDY nie miała miejsca w 40-letniej historii Microsoftu na rynku publicznym.
Co jeszcze bardziej uderzające: względna siła Microsoftu wobec szerszego rynku spadła do najniższego poziomu od listopada 2022 roku.
To był miesiąc, w którym OpenAI uruchomiło ChatGPT, rozpoczynając boom na sztuczną inteligencję.
Przesłanie z poniższego wykresu jest wyraźne. Microsoft jest obecnie wyceniany tak, jakby rewolucja sztucznej inteligencji nigdy się nie wydarzyła.
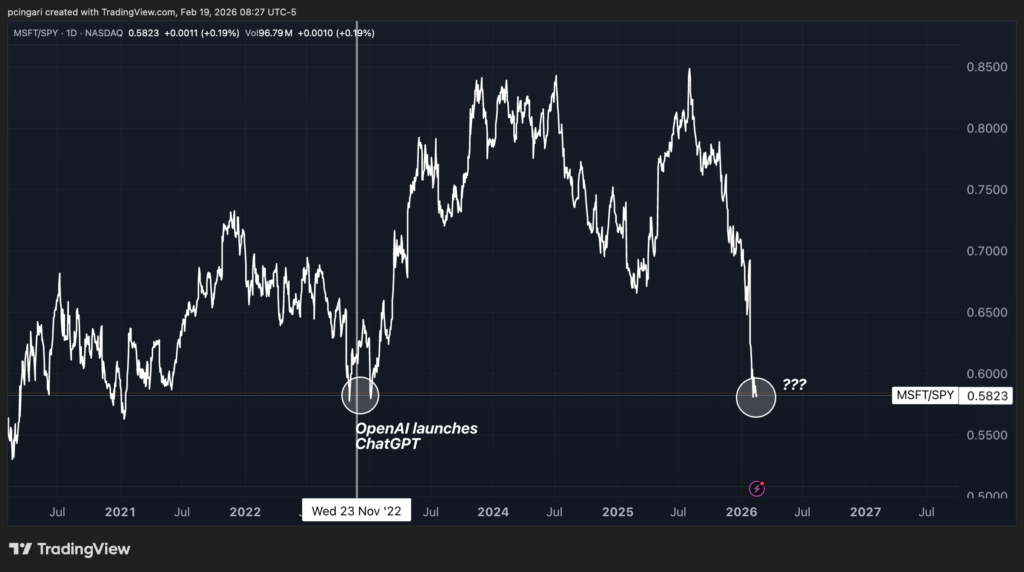
Dlaczego Microsoft jest wyprzedawany?
Według doświadczonego stratega z Wall Street, Ed Yardeni, inwestorzy skupili się na agresywnych wydatkach kapitałowych Microsoftu.
W ostatnim kwartale nakłady inwestycyjne wzrosły o 65,9% rok do roku do 37,5 miliarda dolarów. Około dwie trzecie tych wydatków przeznaczono na aktywa krótkoterminowe, takie jak jednostki przetwarzania grafiki i procesory centralne dla usług chmurowych Azure.
Przychody z Azure wzrosły o 39% rok do roku. To przewyższyło szacunki Wall Street, ale spowolniło w porównaniu do 40% wzrostu w poprzednim kwartale.
Wdrażanie Copilot również wzbudziło zainteresowanie.
Microsoft sprzedał 15 milionów licencji Microsoft 365 Copilot. Analitycy oczekiwali silniejszej adopcji, biorąc pod uwagę, że ponad 450 milionów płatnych użytkowników korzysta z oprogramowania biznesowego Microsoft 365.
Porównanie z konkurencją jest znaczące. Gemini firmy Google ma 560 milionów użytkowników miesięcznie. ChatGPT informuje o 900 milionach aktywnych użytkowników tygodniowo.
Zagrożenia konkurencyjne rosną
„I dochodzi do tego rosnąca konkurencja. Mnóstwo konkurentów buduje oprogramowanie wzbogacone o AI, aby rywalizować z oprogramowaniem biurowym Microsoft 365”, powiedział Yardeni.
Google Workspace firmy Alphabet Inc. — od dawna konkurent Microsoft Office — integruje Gemini w Docs, Sheets i Slides.
OpenAI podobno rozwija narzędzia do współpracy nad dokumentami, przeglądarkę i produkty treści oparte na AI — działania te wkraczają w domenę oprogramowania produktywności Microsoftu.
Jest to szczególnie godne uwagi, biorąc pod uwagę, że Microsoft posiada 49% udziałów w zyskownej jednostce OpenAI.
CEO Tesla Inc. (NASDAQ:TSLA) Elon Musk ogłosił także plany na żartobliwy projekt AI o nazwie "Macrohard", sygnalizując, że nowi gracze nadal celują w rynek produktywności.
Mniejsze firmy również celują w niszowe zastosowania. Grammarly przejęło Superhuman, aplikację do obsługi e-maili z AI, w 2025 roku. Gamma, założona w 2020 roku, zebrała 68 milionów dolarów przy wycenie 2,1 miliarda dolarów w listopadzie, by konkurować z PowerPoint i Google Slides.
Aplikacje takie jak Shortcut AI obiecują automatyzować modele finansowe i analizy konkurencji dotychczas realizowane przez początkujących analityków.
Wycena wygląda korzystniej
Mimo wyprzedaży, analitycy prognozują wzrost zysków na poziomie 17,1% oraz długoterminowy wzrost zysków na poziomie 16,2% w ciągu najbliższych trzech do pięciu lat.
Prognozowane przychody, zysk operacyjny na akcję i marże zysku są na rekordowych poziomach. Jednak prognozowany wskaźnik ceny do zysku Microsoftu spadł o ponad 10 punktów do 22,0.
Ten wskaźnik jest obecnie zdecydowanie niższy niż podczas szczytu entuzjazmu wokół sztucznej inteligencji w latach 2023 i 2024.
Czy to czas na zakup?
Debata koncentruje się teraz na realizacji strategii. Jeśli Microsoft przekształci swoje kwartalne nakłady inwestycyjne w wysokości 37,5 miliarda dolarów w trwałe przychody z chmury i sztucznej inteligencji, obecna wycena może wydawać się atrakcyjna.
Jeśli wzrost Azure i Copilot będzie dalej zwalniał, a konkurenci będą odbierać siłę cenową, historyczna słabość akcji może się utrzymać.
Na razie wykresy pokazują firmę stojącą w obliczu najtrudniejszego okresu od czasów bańki dotcomów.
Czy to wyjątkowa okazja, czy początek dłuższego resetu, pozostaje kluczowym pytaniem dla inwestorów.
Zdjęcie: Shutterstock
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Raport finansowy Micron (MU.US) "wybuchowy", ale kurs akcji się waha: supercykl pamięci daleki od szczytu, dlaczego rynek nie jest już podekscytowany?
Obecny poziom wyceny Micron, wynoszący około 7-krotność przyszłego wskaźnika P/E, odzwierciedla zarówno obawy rynku dotyczące spowolnienia tempa wzrostu, jak i potencjalnie niedoszacowaną długoterminową wartość.
Różnice w wycenie AI się pogłębiają! IPO Anthropic: rozgrzana Dolina Krzemowa wycenia na 2 biliony dolarów, podczas gdy spokojna Wall Street uznaje tylko 1,5 biliona
Dyskusja na temat wyceny IPO Anthropic rozrywa przepaść cenową między Doliną Krzemową a Wall Street. Inwestorzy venture capital z Doliny Krzemowej nadal stawiają wysoko na wzrost AI, część banków inwestycyjnych we wczesnych rozmowach szacuje wycenę na około 2 biliony dolarów. Instytucje rynku publicznego na Wall Street skupiają się natomiast na wysokich stopach procentowych, nakładach kapitałowych na moc obliczeniową oraz presji na ciągłe finansowanie, skłaniając się ku wycenie na poziomie 1,5 biliona dolarów.
Micron (MU.US) rozmowa kwartalna Q4: Zarząd podkreśla, że "nie widzimy momentu równowagi podaży i popytu", 75% dostaw na przyszły rok już zabezpieczone, rok 2028 będzie bardziej napięty niż 2027.
Zarząd Micron Technology (MU.US) podczas konferencji telefonicznej za czwarty kwartał wyraził optymizm, stwierdzając, że popyt na pamięci napędzany przez AI pozostaje silny, a relacja podaży do popytu będzie napięta w 2027 i 2028 roku.
Po doświadczeniu Muse, całkowicie sprzedałem Airbnb
Doświadczony analityk, który miał duże udziały w Airbnb, zdecydował się całkowicie sprzedać swoje akcje po zaledwie 10 dniach korzystania z aplikacji Meta AI Muse. Uważa, że Muse nie tylko rozumie jego preferencje, ale także pomaga mu ominąć Airbnb i rezerwować noclegi bezpośrednio, przy czym cena jest nawet o 60% niższa. Gdy agenci AI zaczynają porównywać ceny, anulować i ponownie rezerwować w naszym imieniu, „mur ochronny ruchu” na którym opierają się platformy internetowe, może być zagrożony – nadchodzi era „proaktywnego handlu elektronicznego”.
Ceny krypto
Więcej


