
DoorDash (NASDAQ:DASH) nie spełnia prognoz przychodów za IV kwartał roku obrotowego 2025

Usługa dostawy jedzenia na żądanie DoorDash (NYSE:DASH)
Czy to jest dobry moment na zakup akcji DoorDash?
Najważniejsze informacje DoorDash (DASH) za IV kwartał 2025:
- Przychody: 3,96 mld USD wobec oczekiwań analityków na poziomie 4,00 mld USD (wzrost rok do roku o 37,7%, wynik niższy o 1,1%)
- Zysk na akcję (GAAP): 0,48 USD wobec oczekiwań analityków na poziomie 0,58 USD (wynik niższy o 17,7%)
- Skorygowany EBITDA: 780 mln USD wobec oczekiwań analityków na poziomie 773,6 mln USD (marża 19,7%, wynik lepszy o 0,8%)
- Prognoza EBITDA na I kwartał 2026 wynosi 725 mln USD w połowie zakresu, poniżej oczekiwań analityków na poziomie 800,3 mln USD
- Marża operacyjna: 3,7%, zgodnie z tym samym okresem ubiegłego roku
- Marża wolnych przepływów pieniężnych: 6,4%, spadek z 21% w poprzednim kwartale
- Liczba zamówień: 903 mln, wzrost o 218 mln rok do roku
- Kapitalizacja rynkowa: 69,97 mld USD
SAN FRANCISCO--(BUSINESS WIRE)--DoorDash, Inc. (NASDAQ: DASH) ogłosił dziś, że Milan Kovac, były wiceprezes ds. Optimus Robotics i Autopilota w Tesla, został powołany do Rady Dyrektorów spółki, ze skutkiem od 16 stycznia 2026 roku. Tony Xu, współzałożyciel i CEO DoorDash, Inc., powiedział: „Milan poświęcił swoją karierę budowaniu i skalowaniu ambitnych programów inżynieryjnych na styku AI, autonomii i robotyki. Wnosi rzadkie połączenie głębokiej wiedzy technicznej i operacyjnego przywództwa...”
Przegląd firmy
DoorDash (NYSE:DASH), założony przez studentów Stanfordu z zamiarem stworzenia „lokalnego FedEx-a na żądanie”, prowadzi platformę dostaw jedzenia na żądanie.
Wzrost przychodów
Analiza długoterminowych wyników firmy może dostarczyć wskazówek na temat jej jakości. Nawet słaba firma może błyszczeć przez jeden czy dwa kwartały, ale najlepsze z nich rosną przez lata. Przez ostatnie trzy lata DoorDash zwiększał swoje przychody w wyjątkowym tempie złożonego rocznego wzrostu na poziomie 27,7%. Ten wzrost przewyższył średnią dla firm z branży consumer internet i pokazuje, że oferta firmy trafia w potrzeby klientów, co jest świetnym punktem wyjścia do dalszej analizy.
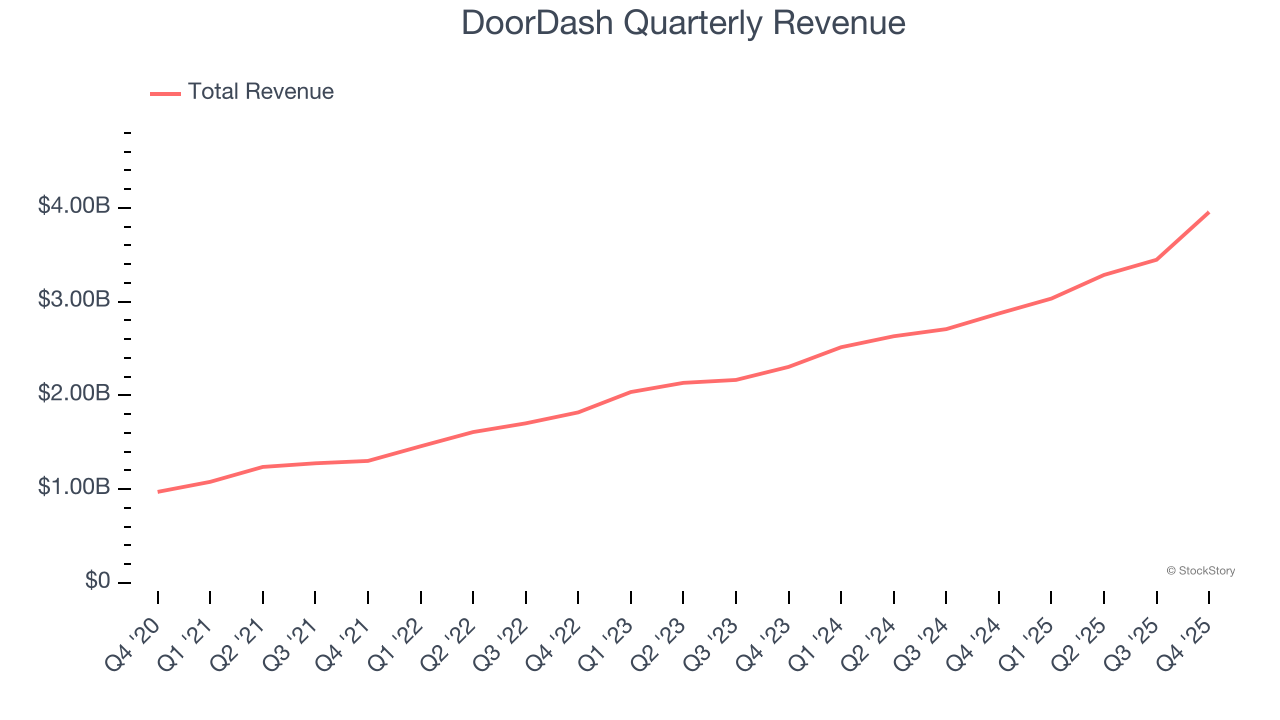
W tym kwartale DoorDash osiągnął znakomity wzrost przychodów o 37,7% rok do roku, jednak przychody na poziomie 3,96 mld USD nie sprostały optymistycznym prognozom Wall Street.
Patrząc w przyszłość, analitycy spodziewają się wzrostu przychodów o 31,2% w ciągu następnych 12 miesięcy, co oznacza przyspieszenie względem ostatnich trzech lat. Ta prognoza robi wrażenie jak na firmę o takiej skali i wskazuje, że nowe produkty i usługi napędzą jeszcze lepsze wyniki.
Oprogramowanie „zjada świat” i praktycznie nie ma już branży, której by nie dotknęło. To powoduje rosnący popyt na narzędzia pomagające programistom w ich pracy, czy to w zakresie monitorowania kluczowej infrastruktury chmurowej, integracji funkcji audio i wideo, czy zapewnienia płynnego strumieniowania treści.
Zamówienia
Wzrost liczby zamówień
Jako platforma gig economy, DoorDash generuje wzrost przychodów poprzez rozszerzanie liczby usług dostępnych na platformie (np. przejazdy, dostawy, prace zlecone) oraz podnoszenie prowizji od każdej świadczonej usługi.
W ciągu ostatnich dwóch lat liczba zamówień DoorDash — kluczowy wskaźnik efektywności firmy — wzrosła o 22% rocznie do 903 mln w ostatnim kwartale. To jeden z najszybszych wzrostów wśród firm z branży consumer internet i świadczy o dużym zainteresowaniu ofertą DoorDash.
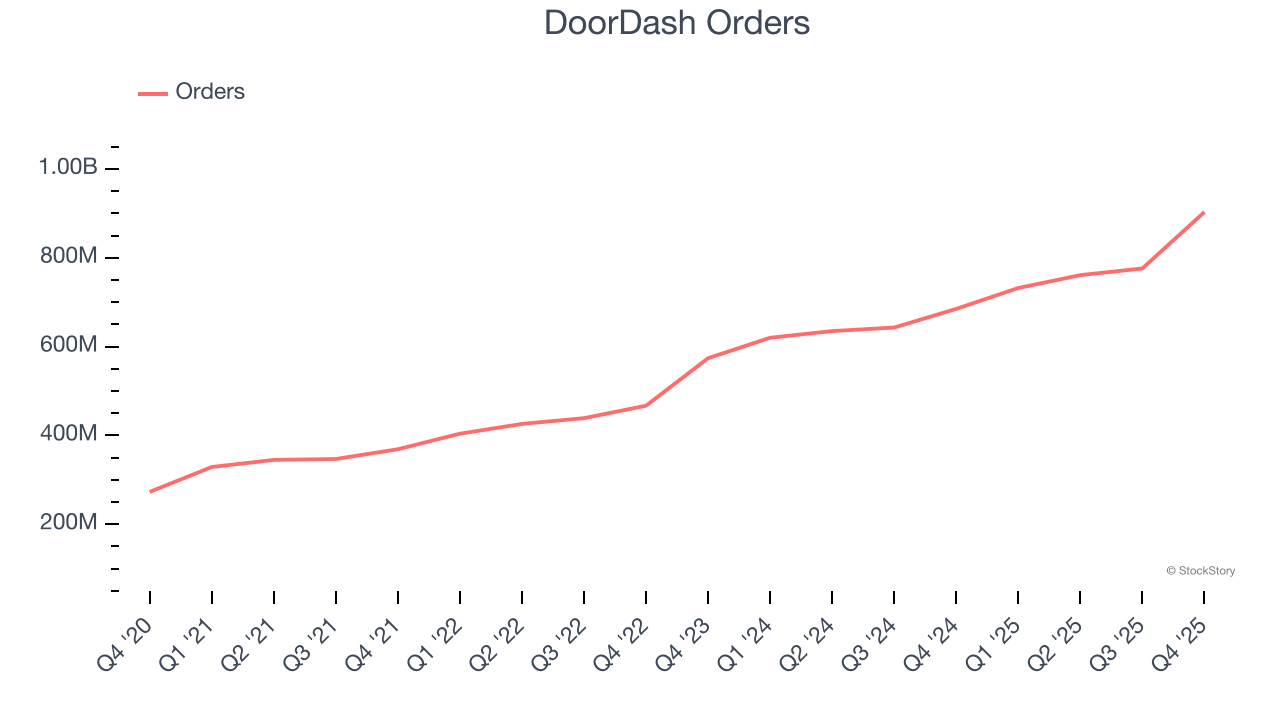
W IV kwartale DoorDash dodał 218 mln zamówień, co przełożyło się na wzrost rok do roku o 31,8%. Wynik kwartalny był wyższy niż w ciągu ostatnich dwóch lat, co sugeruje, że nowe inicjatywy firmy przyspieszają wzrost liczby zamówień.
Przychód na jedno zamówienie
Średni przychód na jedno zamówienie (ARPR) to kluczowy wskaźnik, ponieważ mierzy, ile firma zarabia na opłatach transakcyjnych z każdego zamówienia. Liczba ta informuje również o tzw. „take rate” DoorDash, czyli sile przetargowej firmy w ekosystemie i jej „udziale” w każdej transakcji.
Wzrost ARPR DoorDash był przeciętny w ciągu ostatnich dwóch lat i wynosił średnio 4,2%. To nie jest imponujący wynik, ale większe znaczenie dla długoterminowego potencjału firmy ma wzrost liczby zamówień. Będziemy tę sytuację uważnie obserwować; jeśli DoorDash spróbuje zwiększyć ARPR poprzez bardziej agresywną monetyzację, nie jest jasne, czy liczba zamówień będzie w stanie nadal rosnąć w obecnym tempie.
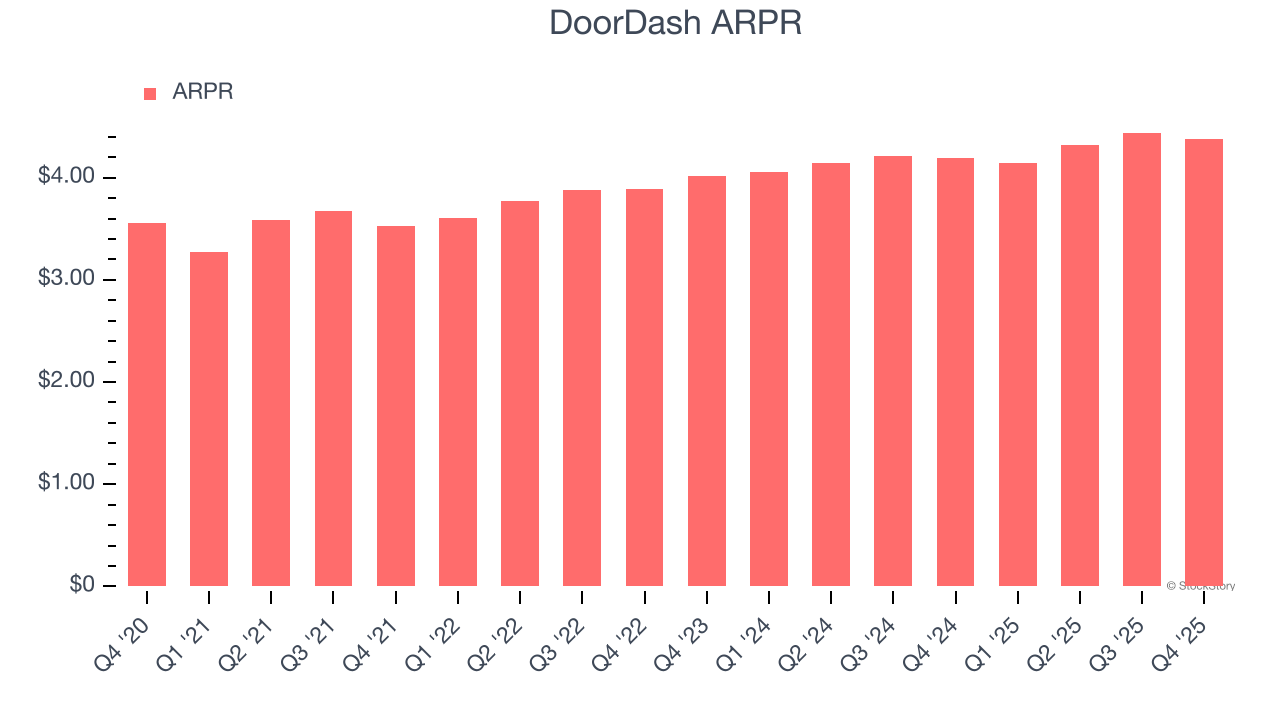
W tym kwartale ARPR DoorDash wyniósł 4,38 USD. Wzrosło to o 4,4% rok do roku, wolniej niż liczba zamówień.
Kluczowe wnioski z wyników DoorDash za IV kwartał
Byliśmy pod dużym wrażeniem liczby zamówień DoorDash w tym kwartale. Cieszy nas również, że EBITDA nieznacznie przewyższyła oczekiwania Wall Street. Z drugiej strony, przychody były nieco niższe, a prognoza EBITDA na kolejny kwartał nie sprostała oczekiwaniom Wall Street. Ogólnie był to słabszy kwartał. Bezpośrednio po publikacji wyników kurs akcji spadł o 2,1% do 170,26 USD.
DoorDash wypadł słabiej w tym kwartale, ale czy to oznacza okazję inwestycyjną? To, co wydarzyło się w ostatnim kwartale, ma znaczenie, ale nie tak duże jak długoterminowa jakość biznesu i wycena, kiedy podejmuje się decyzję o inwestycji w tę spółkę.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Różnice w wycenie AI się pogłębiają! IPO Anthropic: rozgrzana Dolina Krzemowa wycenia na 2 biliony dolarów, podczas gdy spokojna Wall Street uznaje tylko 1,5 biliona
Dyskusja na temat wyceny IPO Anthropic rozrywa przepaść cenową między Doliną Krzemową a Wall Street. Inwestorzy venture capital z Doliny Krzemowej nadal stawiają wysoko na wzrost AI, część banków inwestycyjnych we wczesnych rozmowach szacuje wycenę na około 2 biliony dolarów. Instytucje rynku publicznego na Wall Street skupiają się natomiast na wysokich stopach procentowych, nakładach kapitałowych na moc obliczeniową oraz presji na ciągłe finansowanie, skłaniając się ku wycenie na poziomie 1,5 biliona dolarów.
Micron (MU.US) rozmowa kwartalna Q4: Zarząd podkreśla, że "nie widzimy momentu równowagi podaży i popytu", 75% dostaw na przyszły rok już zabezpieczone, rok 2028 będzie bardziej napięty niż 2027.
Zarząd Micron Technology (MU.US) podczas konferencji telefonicznej za czwarty kwartał wyraził optymizm, stwierdzając, że popyt na pamięci napędzany przez AI pozostaje silny, a relacja podaży do popytu będzie napięta w 2027 i 2028 roku.
Po doświadczeniu Muse, całkowicie sprzedałem Airbnb
Doświadczony analityk, który miał duże udziały w Airbnb, zdecydował się całkowicie sprzedać swoje akcje po zaledwie 10 dniach korzystania z aplikacji Meta AI Muse. Uważa, że Muse nie tylko rozumie jego preferencje, ale także pomaga mu ominąć Airbnb i rezerwować noclegi bezpośrednio, przy czym cena jest nawet o 60% niższa. Gdy agenci AI zaczynają porównywać ceny, anulować i ponownie rezerwować w naszym imieniu, „mur ochronny ruchu” na którym opierają się platformy internetowe, może być zagrożony – nadchodzi era „proaktywnego handlu elektronicznego”.
Goldman Sachs: AI musi najpierw przejść przez trudności, aby potem przynieść korzyści
Ceny krypto
Więcej


