
Analitycy z Wall Street uważają, że Sonos (SONO) może wzrosnąć o 28,21%: Przeczytaj to, zanim postawisz zakład

Średnia obejmuje trzy krótkoterminowe cele cenowe, wahające się od najniższego 18,00 USD do najwyższego 21,00 USD, ze standardowym odchyleniem 1,73 USD. Podczas gdy najniższa prognoza oznacza wzrost o 15,4% w stosunku do obecnego poziomu, najbardziej optymistyczna wskazuje na potencjał wzrostu o 34,6%. Bardziej niż sam zakres, warto zwrócić uwagę na standardowe odchylenie, ponieważ pozwala ono zrozumieć zmienność prognoz. Im mniejsze odchylenie standardowe, tym większa zgodność wśród analityków.
Choć konsensus dotyczący celu cenowego jest bardzo pożądany przez inwestorów, od dawna poddaje się w wątpliwość umiejętności oraz bezstronność analityków przy ustalaniu takich prognoz. Inwestorzy, którzy podejmują decyzje wyłącznie na ich podstawie, mogą sobie tym zaszkodzić.
Jednak w przypadku SONO, imponujący średni cel cenowy to niejedyny wskaźnik potencjalnego wzrostu. Silna zgodność wśród analityków co do możliwości firmy do osiągnięcia lepszych wyników finansowych niż wcześniej przewidywano wzmacnia tę opinię. Chociaż pozytywny trend w rewizjach prognoz zysków nie wskazuje dokładnie, o ile akcja może wzrosnąć, to jednak okazał się mocnym sygnałem przewidującym potencjał zwyżkowy.
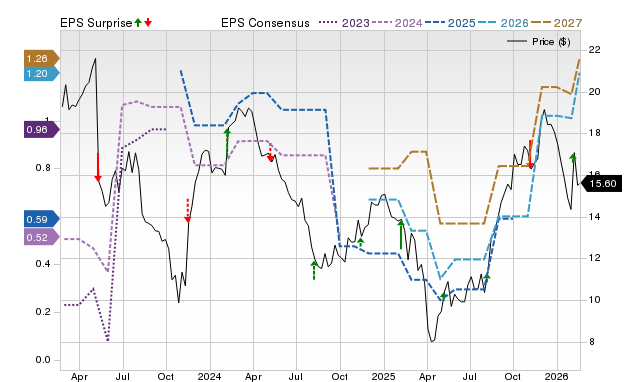
Cena, konsensus i zaskoczenie EPS
Czego możesz nie wiedzieć o celach cenowych analityków
Zgodnie z badaniami naukowców z kilku uniwersytetów na świecie, cel cenowy to tylko jeden z wielu elementów informacji o akcji, który częściej wprowadza inwestorów w błąd, niż im pomaga. W rzeczywistości badania empiryczne pokazują, że cele cenowe ustalane przez wielu analityków, niezależnie od poziomu zgodności, rzadko wskazują, w jakim rzeczywiście kierunku podąży cena akcji.
Chociaż analitycy z Wall Street doskonale znają fundamenty firmy oraz wrażliwość jej biznesu na kwestie gospodarcze i branżowe, wielu z nich ma tendencję do ustalania zbyt optymistycznych prognoz cenowych. Zastanawiasz się dlaczego?
Zwykle robią to, aby wzbudzić zainteresowanie akcjami firm, z którymi ich spółki mają już relacje biznesowe lub starają się je nawiązać. Innymi słowy, motywy biznesowe firm pokrywających dany walor często prowadzą do zawyżonych celów cenowych ustalanych przez analityków.
Jednak ścisłe skupienie celów cenowych, reprezentowane przez niskie odchylenie standardowe, oznacza, że analitycy wykazują wysoki poziom zgodności co do kierunku i skali ruchu cen akcji. Choć nie oznacza to koniecznie, że akcja osiągnie średni cel cenowy, może to być dobry punkt wyjścia do dalszych badań mających na celu zidentyfikowanie potencjalnych fundamentalnych sił napędowych.
Oznacza to, że choć inwestorzy nie powinni całkowicie ignorować celów cenowych, podejmowanie decyzji inwestycyjnych wyłącznie na ich podstawie może prowadzić do rozczarowującego zwrotu z inwestycji. Cele cenowe należy więc zawsze traktować z dużą dozą sceptycyzmu.
Dlaczego SONO może zanotować solidny wzrost
Rosnący optymizm analityków wobec perspektyw zysków firmy, o czym świadczy silna zgodność wśród nich przy podwyższaniu prognoz EPS, może być uzasadnionym powodem do oczekiwania wzrostu ceny akcji. Wynika to z faktu, że badania empiryczne pokazują silną korelację między trendami w rewizjach prognoz zysków a krótkoterminowymi ruchami cen akcji.
W przypadku bieżącego roku, jedna prognoza została podniesiona w ciągu ostatnich 30 dni, bez żadnej negatywnej rewizji. W rezultacie konsensus Zacks wzrósł o 56,8%.
Co więcej, SONO obecnie posiada ocenę Zacks Rank #1 (Strong Buy), co oznacza, że znajduje się wśród 5% najlepszych spośród ponad 4 000 akcji, które oceniamy na podstawie czterech czynników związanych z prognozami zysków. Biorąc pod uwagę imponującą, niezależnie audytowaną historię, jest to bardziej rozstrzygający sygnał potencjału wzrostowego akcji w najbliższym czasie. Pełną listę akcji z dzisiejszym Zacks Rank #1 (Strong Buy) znajdziesz tutaj >>>> .
Dlatego, choć konsensus dotyczący celu cenowego może nie być wiarygodnym wskaźnikiem tego, ile SONO może zyskać, kierunek sugerowanego ruchu cen wydaje się być dobrą wskazówką.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Goldman Sachs szacuje zakład na moc obliczeniową AI: sześć gigantów musi w latach 2028-2030 zarobić dodatkowo 1,42 bln dolarów, aby utrzymać 15% ROIC
Goldman Sachs niedawno opublikował raport badawczy dotyczący amerykańskiego sektora technologicznego, w którym oszacowano niezbędną skalę gospodarki AI, aby uzasadnić rentowność inwestycji kapitałowych (ROIC) super dużych dostawców chmury w zakresie AI.
Nakłady inwestycyjne na AI wzrosły do 1,7 biliona dolarów — jaki poziom zwrotu można uznać za rozsądny? Goldman Sachs przeprowadził analizę
Wydatki kapitałowe na AI wśród amerykańskich gigantów usług chmurowych gwałtownie rosną, co budzi kontrowersje dotyczące zwrotu z inwestycji. Według ram badawczych Goldman Sachs, sześć głównych firm, takich jak Alphabet i Microsoft, musi wygenerować łącznie około 1,42 biliona dolarów przychodu w latach 2028–2030, aby osiągnąć próg 15% ROIC z inwestycji w moc obliczeniową AI poniesionych w latach 2026–2027. Obecnie trzy największe publiczne chmury mają zaległe zamówienia przekraczające 1,69 biliona dolarów, co stanowi silne wsparcie dla przyszłej monetyzacji i długoterminowej rentowności.
Prognoza giełdowa w USA | Trzy główne indeksy giełdowe futures rosną, akcje chipów i akcje komunikacji optycznej wzrastają przed otwarciem rynku, ARM (ARM.US) wzrasta o ponad 4%
Według najnowszych danych, kontrakty terminowe na Dow Jones wzrosły o 0,41%, kontrakty terminowe na S&P 500 wzrosły o 0,40%, a kontrakty terminowe na Nasdaq wzrosły o 0,73%.
Ceny krypto
Więcej


