
Dane gospodarcze USA ożywiają nadzieje na „miękkie lądowanie”, ale czy kolejny etap zależy od nowego przewodniczącego Fed?

Gospodarka Stanów Zjednoczonych wykazuje obecnie najjaśniejszy od czasów przed pandemią zestaw wskaźników: spadająca inflacja, stabilne zatrudnienie, solidny wzrost – co na nowo rozbudziło nadzieję, że „miękkie lądowanie” jest w zasięgu ręki.
Ostatnie dane wzmacniają ocenę, że inflacja może stopniowo powrócić w okolice 2% celu wyznaczonego przez Fed, bez wywoływania recesji gospodarczej. Niemniej jednak decydenci i instytucje prognozujące pozostają ostrożni i nie ogłaszają przedwcześnie zwycięstwa.
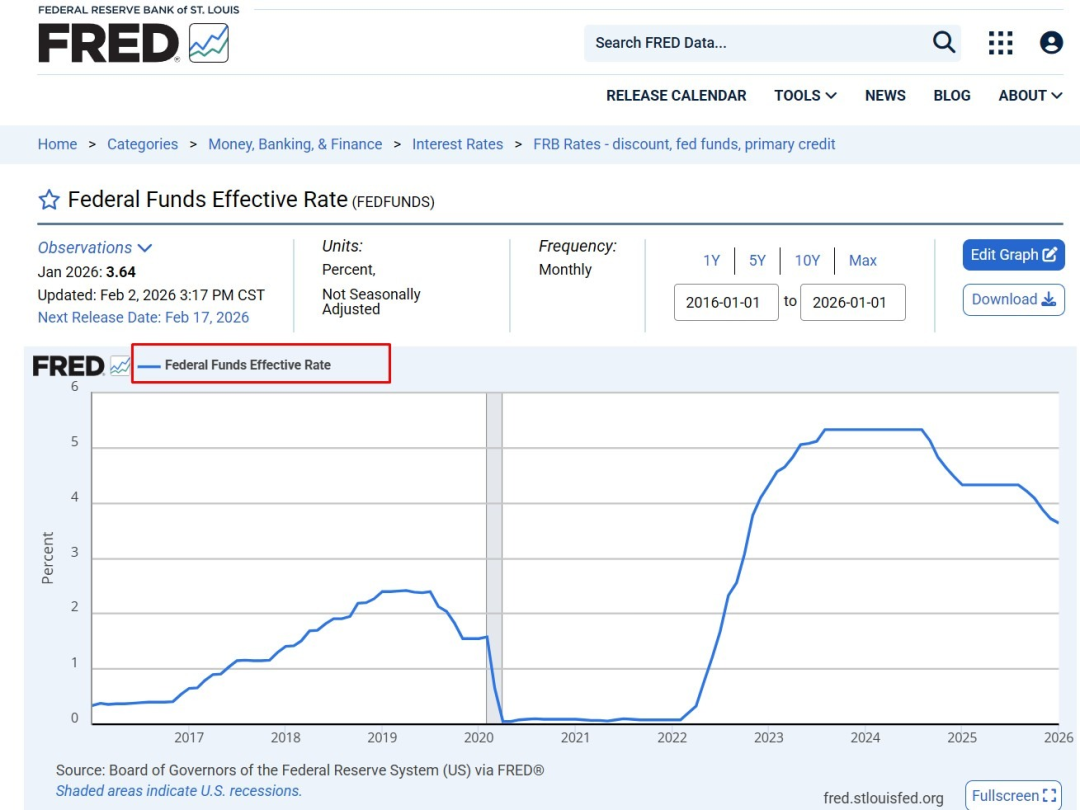
(Źródło: Fed)
Raport o inflacji za styczeń wskazuje na dalsze łagodzenie ukrytej presji cenowej. Ceny konsumpcyjne z wyłączeniem żywności i energii wzrosły rok do roku o 2,5%, co jest najniższym wynikiem od 2021 roku. Choć część poprawy wynika z czynników technicznych, odczyt ten oznacza również, że typowe dla ostatnich lat, budzące niepokój rynków oznaki „ponownego przyspieszenia inflacji” na początku roku słabną. Na rynku pracy stopa bezrobocia spadła do 4,3%, a wzrost zatrudnienia poza rolnictwem wyniósł ok. 130 tys. osób, co wskazuje na schładzanie rynku pracy, ale jeszcze nie na jego „załamanie”.
Pewność nadal jest jednak ograniczona z powodu tego, że preferowany przez Fed wskaźnik inflacji (np. PCE) wciąż jest bliżej 3% niż 2%, a postępy w obniżaniu inflacji od połowy 2025 roku nie są równomierne.
Niektórzy progności przewidują, że w tym roku inflacja może być bardziej uporczywa, ponieważ koszty związane z taryfami celnymi będą przenosić się w dół łańcucha dostaw i trafiać do cen detalicznych. W tym kontekście obawy Fed przesunęły się z „ponownego wzrostu inflacji” na inne ryzyko: jej utrwalenie się powyżej celu.
Również odporność rynku pracy budzi pytania. Skorygowane dane pokazują, że ubiegłoroczne tworzenie miejsc pracy nie było silne według historycznych standardów i koncentrowało się w kilku branżach. Utrzymanie stabilnej stopy bezrobocia wynika częściowo z wolniejszego tempa zatrudniania przez firmy, ale nie pojawiły się szerokie zwolnienia – ta delikatna równowaga może się szybko zmienić, jeśli wzrost gospodarczy lub zyski przedsiębiorstw znajdą się pod presją.
Potencjalne czynniki wywołujące zmiany to m.in.: przyspieszone cięcia kosztów przez firmy dotknięte przez „przetasowanie zwycięzców/przegranych” napędzane przez AI; lub długotrwała korekta na giełdzie, która uderzy w majątek i konsumpcję gospodarstw domowych. Jednak bardziej bezpośrednim ryzykiem inflacyjnym może być przeciwna sytuacja: jeśli konsumenci okażą się wystarczająco odporni, inflacja w usługach może pozostać uporczywa, utrzymując presję cenową powyżej 2%. Strukturalnie inflacja w sektorze mieszkaniowym wykazuje oznaki łagodzenia, ale inflacja w usługach innych niż mieszkaniowe pozostaje uporczywa, a kategorie towarów bardziej wrażliwe na taryfy także znów przyspieszają.
Ogólnie rzecz biorąc, gospodarka USA jest bliżej miękkiego lądowania, niż wielu się spodziewało kilka lat temu, ale finał nie jest przesądzony. Jeśli wzrost okaże się odporny, to nawet jeśli tradycyjne powody do obniżek stóp nie będą oczywiste, presja polityczna na ich obniżenie może wzrosnąć. Jednocześnie Fed czeka zmiana przywództwa, a kolejny etap będzie zapewne zależeć zarówno od wyborów politycznych, jak i od samych przyszłych danych.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Anthropic bliżej wejścia na giełdę: według doniesień, firma dąży do IPO z wyceną 2 bilionów juanów przed Świętem Dziękczynienia, dzień inwestora zaplanowany na 14 października
Według doniesień, Anthropic może rozpocząć roadshow już w listopadzie, starając się zakończyć transakcję giełdową przed Świętem Dziękczynienia w USA, które przypada 26 listopada. 14 października firma zorganizuje dzień inwestora Pre-IPO z potencjalnymi inwestorami i wysłała już zaproszenia do części instytucjonalnych inwestorów. Niektórzy z potencjalnych inwestorów uważają, że uzasadniona wycena firmy może osiągnąć od 1,8 do 2 bilionów dolarów.

Wysokie rentowności obligacji USA wywierają presję, indeks akcji banków pogrążony w strefie korekty, Citigroup spada w trakcie sesji prawie o 5%
W czwartek w trakcie sesji indeks bankowy KBW osiągnął najniższy poziom od czterech miesięcy, spadając o 14% w porównaniu ze szczytem z połowy sierpnia. Analitycy zauważają, że we wrześniu tego roku sektor finansowy radził sobie najgorzej względem innych branż od 1990 roku w tym samym okresie. Inni analitycy zwracają uwagę, że obawy rynku dotyczące zagrożeń ze strony agentów AI, potencjalnego wpływu amerykańskich wyborów oraz rosnących stóp procentowych są przesadzone. 13 października rozpoczyna się sezon sprawozdań finansowych głównych banków, a wyniki finansowe będą kluczowym sprawdzianem.
JP Morgan: Ukryte zagrożenia na amerykańskim rynku akcji: dźwignia finansowa powraca
Ceny krypto
Więcej


